

「S&P500やオルカンを積み立てておけば、年6%で増えていく」。YouTubeやSNSで何度も見た図でしょう。ただ、その図の多くはドル建てです。私たちは円で生活し、円で積み立て、円で取り崩します。ドル建ての図と円建ての現実は、暴落のときほど大きく食い違います。
2026年9月28日時点で1ドル157円台、米10年債利回りは5.2%台、日銀は9月18日に政策金利を1.25%へ引き上げました。円安の追い風で膨らんだ評価額を「順調」と信じたまま65歳を迎えると、何が起きるのか。この記事では2000年と2008年の実データを円建てで再計算し、50代からの「出口」の設計図を解説します。
この記事でわかること
- 同じS&P500でも、ドル建てと円建てで「回復までの年数」がどれだけ違うか(2000年に始めた場合、円建ては13年プラスにならなかった)
- 積み立て(ドルコスト平均法)は暴落をどこまで和らげるのか。答えは「言うて1割」
- 2,797万円を65歳から取り崩すとき、平均利回りより大事な「順番」の話と、2026年から使える新制度
マネトレ大学学長の尾崎が運営するYouTubeチャンネル「おーちゃん【元外銀マン】」の新コーナー「結局50代・60代はどうしたらいいの?」第1回で解説した内容を、最新の為替・制度改正まで織り込んでお届けします。
目次
結論:50代の積み立ては「増やし方」より「終わり方」で決まる
| ドル建て(よく見る図) | 円建て(日本の私たちの現実) | |
|---|---|---|
| 2000年1月に一括投資 → 底値(2009年2月) | ▲47% | ▲52% |
| 同 → 元本回復 | 2012年末(約13年) | 2013年(約13年半) |
| 2000〜2015年に毎月積み立て → リーマン時 | ▲37% | ▲46% |
| 同 → 2012年末の損益 | +22% | +2% |
| 同 → 2015年末の損益 | +62% | +89%(円安が追い風) |
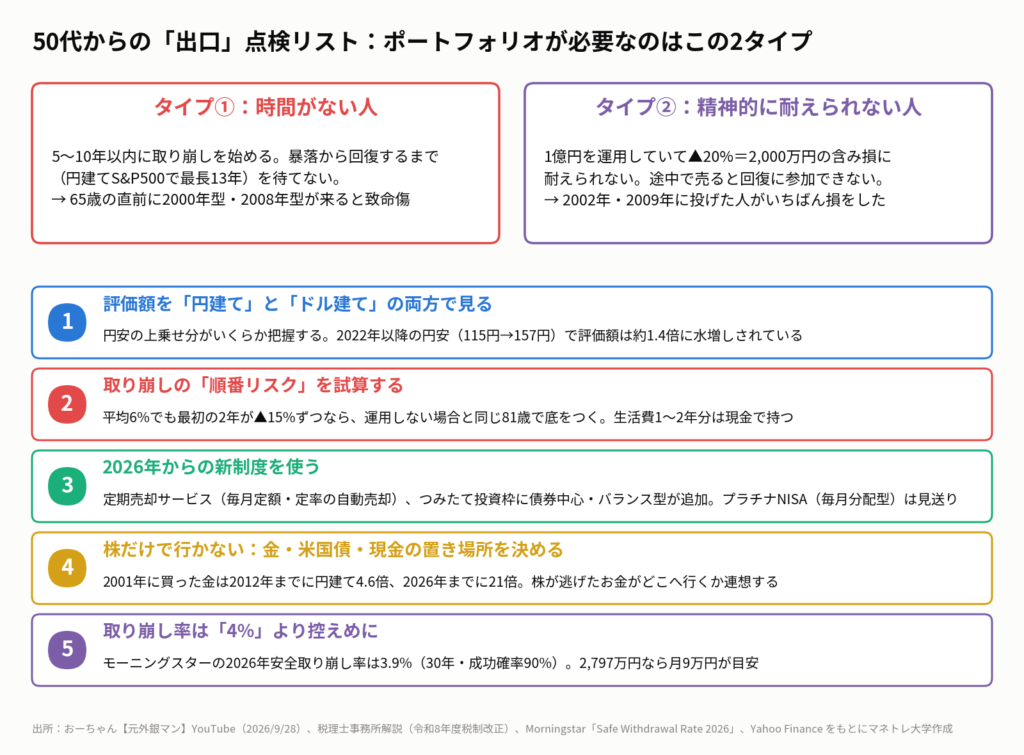
株価と為替の2つのエンジンが同じ方向に動くと、円建ての評価額はドル建てより深く沈み、高く跳ねます。55歳で始めて65歳直前にこの底が来たら、取り崩しの計画は根本から狂う。だからこそポートフォリオが必要なのは「時間がない人」と「精神的に耐えられない人」の2タイプであり、50代の多くは前者に入ります。
第1章:あなたが見ている図は、たぶん本当じゃない
この章のポイント
- S&P500・オルカンの「年平均6〜10%」はほぼドル建てのデータ
- 円建て評価額=株価×為替。暴落時は株安と円高が同時に来る「二重の目減り」が起きる
- 2558・2559などの国内ETFや投資信託で体感するのは、円建ての紫の線のほう
YouTubeが円建てを出さない理由
動画の冒頭で、こう指摘しました。金融系の発信で使われるS&P500の長期チャートは、その大半がドル建てです。理由は単純で、円建てに直すには為替データを掛け合わせる作業が要り、話がややこしくなって再生数が伸びないからです。ドル建てなら「リーマンショックが来ました、今ここです」で済む。でも私たちが証券口座で見る数字は、ドル建てではありません。
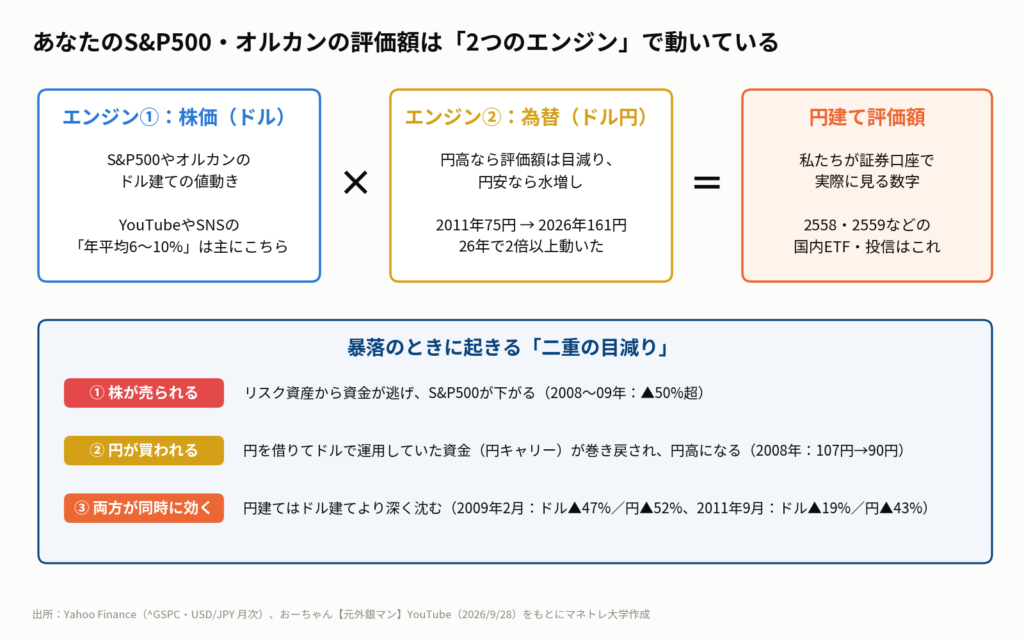
暴落のときに起きる「二重の目減り」
株が売られる局面では、円を借りてドルで運用していた資金(円キャリー取引)が一斉に巻き戻され、円が買われます。2008年のドル円は107円から90円へ。つまり株が下がるのと同時に、ドルを円に直す物差しまで縮む。2009年2月の底値で、2000年1月に一括投資したS&P500はドル建てで▲47%、円建てでは▲52%でした。
さらに怖いのはその後です。2011年10月にドル円は史上最高値の75円台を付けました。この時点でドル建てのS&P500は▲19%まで戻していたのに、円建てはまだ▲43%。株が戻っても、円高がその分を相殺してしまう「ウサギとカメ」現象が起きていたのです。
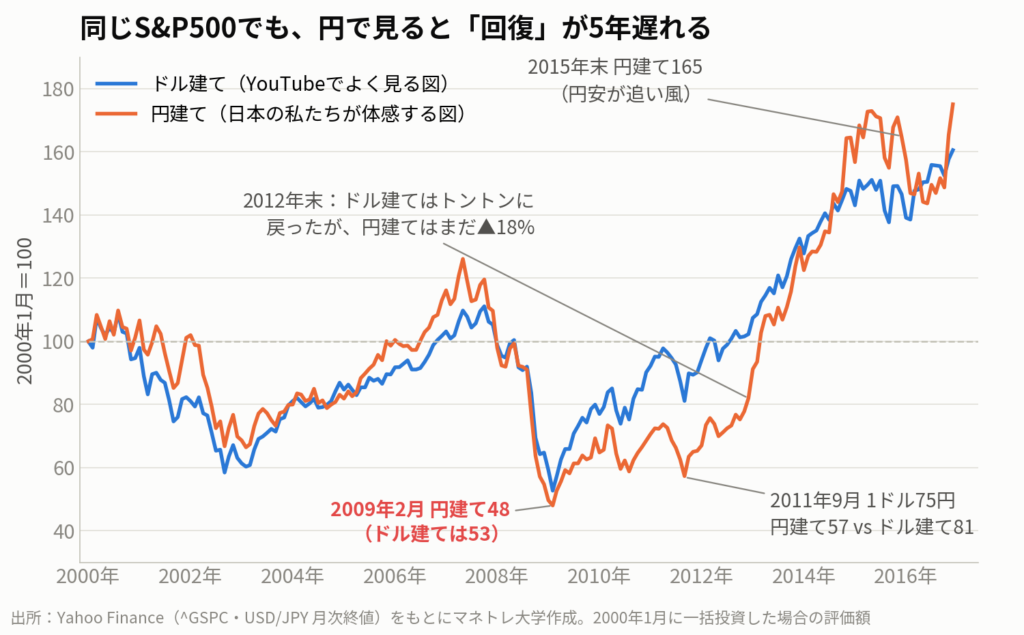
持ち帰りメモ①:自分の評価額を「円建て」と「ドル建て」の両方で見る癖をつける。2022年以降の円安(115円→157円)で、同じ中身でも円建て評価額は約1.4倍に水増しされている。
第2章:最悪のタイミングで始めた積み立ては、13年間プラスにならなかった
この章のポイント
- 2000年1月から毎月5万円を積み立てた場合、円建てではリーマンショック時に▲46%
- 積み立て(ドルコスト平均法)が和らげたのは、一括投資に比べて「言うて1割」
- 2012年末でようやく+2%。2015年末には+89%と、円安と株高が重なって一気に伸びた
一括投資だったらどうなっていたか
動画では実際にチャートを2000年1月まで巻き戻し、その場で1,000万円を一括投資する「疑似体験」をしました。半年後に▲15%、2年後に▲30%、そして2009年の底で1,000万円が約480万円。老後資金が半分になったところで持ち続けられる人は、気絶しているか忘れている人だけでしょう。しかも2000年の高値を円建てで取り戻すのは2013年です。55歳で始めた人が68歳になる年です。
積み立てにすれば大丈夫、なのか
では、同じ2000年1月から毎月5万円をコツコツ積み立てた場合はどうか。ITバブル崩壊時は▲29%、リーマンショック時は円建てで▲46%(ドル建てでは▲37%)。一括投資の▲52%に比べれば軽減されていますが、動画で司会が思わず漏らしたとおり「言うて1割」です。ドルコスト平均法は魔法ではありません。
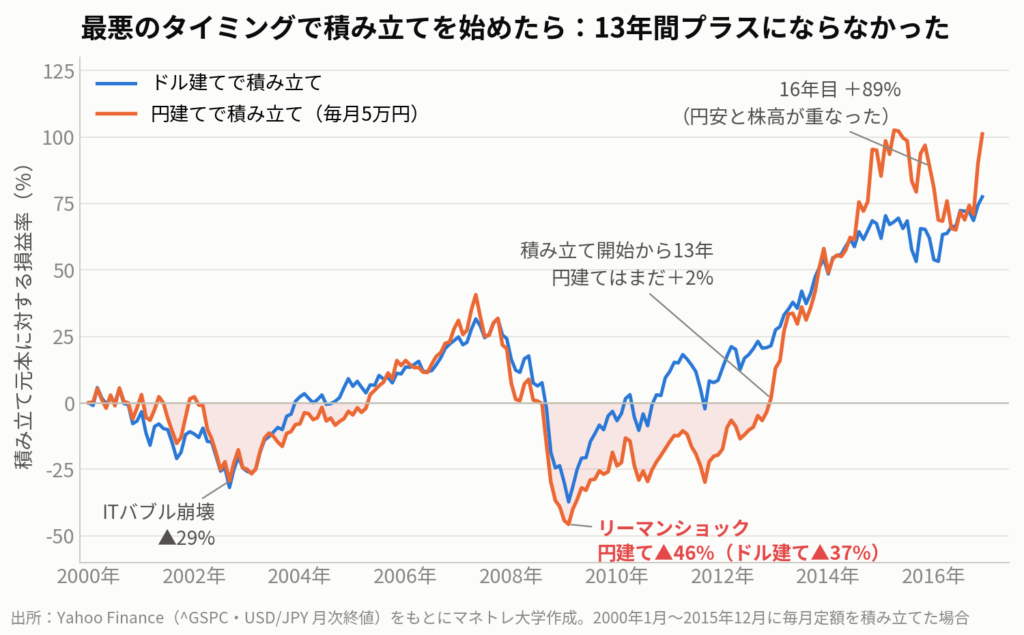
そして円建ての積み立ては、2012年末の時点でまだ+2%でした。ドル建てなら+22%です。差の全部が円高です。安く仕込めたはずの積み立てが13年間ほぼ報われず、その後の2013〜2015年に円安と株高が重なって一気に+89%まで跳ねる。報われるかどうかは、実力ではなく「終わるタイミングの為替」で決まっていた。これが円で生きる私たちの現実です。
持ち帰りメモ②:積み立てが暴落を和らげるのは「1割程度」。55歳で始めた積み立てが65歳で報われているかは、その年のドル円次第。だから出口の前に、為替に左右されない置き場所が要る。
第3章:2,797万円を、65歳からどう取り崩すか
この章のポイント
- 1,000万円+毎月5万円を55〜65歳、年6%で運用すると約2,797万円
- 65歳から毎月15万円を取り崩すと、運用しなければ81歳、年3%なら86歳、年6%なら100歳でも残る
- ただし平均6%でも「最初の2年が▲15%ずつ」なら、運用しない場合と同じ81歳で底をつく
「老後2,000万円問題」は、運用しない前提の数字
マネトレ大学の資産設計シートで試算します。55歳で1,000万円からスタートし、毎月5万円を年6%で10年。65歳時点の合計資産は約2,797万円です。ここから年金プラスアルファとして毎月15万円を取り崩すと、運用をやめて貯金を崩す場合は81歳で底をつきます。年3%で運用しながらなら86歳、年6%なら100歳でも減りきりません。
よく誤解されるのが「老後2,000万円問題」です。あれは運用せずに貯金を切り崩す前提の数字。取り崩しの段階でも運用を続ければ、3,000万円が必要な生活に3,000万円を用意する必要はありません。60歳からでも運用すればいい、まだ慌てる時間ではないのです。
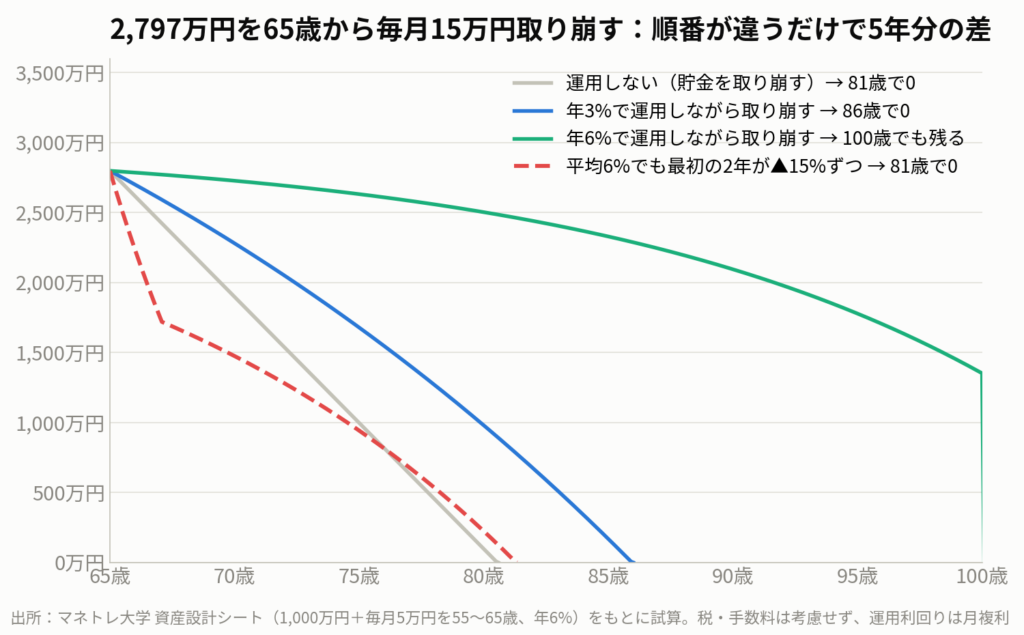
平均6%より怖い「順番」
ただし、ここに落とし穴があります。シートの6%は「毎年きっちり6%」で計算されていますが、相場は上下します。同じ平均6%でも、取り崩しを始めた最初の2年に▲15%ずつの下落が来たらどうなるか。運用しない場合とまったく同じ81歳で底をつきます。取り崩しながらの下落は、積み立て中の下落とは意味が違う。売って現金化した分は二度と回復に参加できないからです。
米モーニングスターが2026年向けに公表した「安全な取り崩し率」は3.9%(30年間、成功確率90%、株式比率30〜50%)。同社の研究でも「退職後の最初の5年に悪いリターンに遭い、支出を減らさなかった人」が資産を使い切る確率が大きく上がると指摘されています。2,797万円なら月9万円が目安。15万円取り崩すなら、その差を埋める設計が要ります。
持ち帰りメモ③:取り崩し期の敵は「平均利回り」ではなく「順番」。生活費1〜2年分は現金で持ち、悪い年は取り崩しを減らせる余地を作っておく。
第4章:2026年、出口の道具が増えた
この章のポイント
- 高齢者向け「プラチナNISA」(毎月分配型の解禁)は2025年12月の税制改正で見送り
- 代わりに2026年から「定期売却サービス」が使いやすくなり、つみたて投資枠に債券中心・バランス型が追加
- 為替は日米協調介入と日銀の利上げで157円台。それでも円安が止まらない理由
プラチナNISAは見送り、でも定期売却は前進
動画公開後の制度面を補足します。2025年12月26日に閣議決定された令和8年度税制改正では、65歳以上向けに毎月分配型投信をNISA対象にする「プラチナNISA」は見送られました。信託報酬の高さや、元本を削って分配する「タコ配」への懸念が理由です。一方で2026年からは、金融機関が毎月定額・定率で自動的に売却する「定期売却サービス」を手数料込みで提供しやすくなり、つみたて投資枠に債券中心やバランス型の投資信託が追加されます。株一本ではない出口が、制度としてようやく整い始めました。
動画公開後に起きたこと:協調介入と利上げでも157円
為替も動いています。7月31日、日米の財務省が協調で円買い介入に踏み切り、ドル円は163円台から一時155円台へ。野村證券の推計では2日間で12兆円規模です。9月18日には日銀が政策金利を1.25%へ引き上げました。それでも9月29日時点で157円台。外為どっとコムの佐々木融氏は「海外の利上げが日本より速ければ金利差は縮まらない」として、160円方向へ戻る可能性を指摘しています。
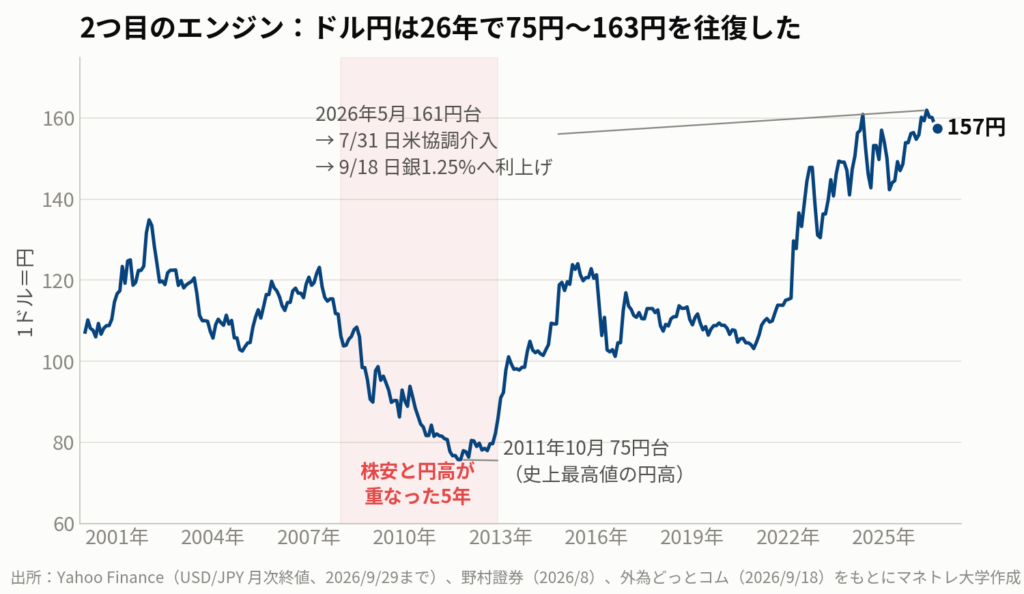
ここで第1章の話がつながります。今の円建て評価額は、161円という歴史的な円安で水増しされた数字です。もし次の暴落で2008年型の「株安×円高」が来れば、目減りは二重になる。反対に円安が続けば、株が横ばいでも評価額は膨らむ。どちらに転んでも困らない置き場所を、65歳の前に決めておく必要があります。
持ち帰りメモ④:2026年からの定期売却サービスと債券型つみたて枠は、50代の出口設計に使える道具。ただし為替という2つ目のエンジンは制度では止まらない。
第5章:株だけで行かない。お金は蒸発しない、どこかへ行く
この章のポイント
- 2000年代の暴落期、株から逃げたお金は金と米国債へ向かった。2001年に買った金は2012年までに円建て4.6倍
- 次も金が来るとは限らない。大事なのは「どこへ行くか」を連想する習慣
- ポートフォリオが必要なのは時間がない人と精神的に耐えられない人。50代は多くが前者
2000年代に、逃げたお金はどこへ行ったか
株から出ていったお金は消えません。どこかに行きます。2000年代なら、利下げで金利のつかない米国債に対して相対的に魅力が増した金、そして「世界が崩壊する」なかで安全資産とされた米国債でした。2001年1月に買った金は2012年9月までにドル建てで6.7倍、円高を差し引いた円建てでも4.6倍。同じ期間、円建てのS&P500は▲18%です。ちなみにその金は2026年9月時点で円建て21倍になっています。
正解は「金を買え」ではない
誤解しないでほしいのは、次の暴落でも金と米国債に入れておけばいいという話ではないことです。2022年の利上げ局面では金も債券も株と一緒に下がりました。今の時代に合った連想ゲーム、つまり「株から逃げたお金は今回どこへ向かうか」をニュースの構造から読む力が要る。それを身につけるための場として無料の勉強会を開いています。何に投資するかではなく、どのように投資するか。増やすことより、まず守ること。50代からの資産運用は、そこから始まります。
持ち帰りメモ⑤:株だけで資産を増やそうとすると、2000年型の「13年間報われない」リスクを丸ごと背負う。逃げたお金の行き先を連想できる人だけが、暴落を「安く仕込める時間」に変えられる。
私たち個人投資家はどうするべきか
今夜やることは、自分の証券口座を開いて、評価額の横に「今のドル円」を書き込むことです。そこから逆算すれば、円安の上乗せ分と、次の円高で消える分が見えてきます。今日からできることを5つにまとめます。
- 評価額を円建てとドル建ての両方で見る。2022年以降の円安で評価額は約1.4倍に水増しされている。その分は「まだ自分のものではない」と考える
- 取り崩しの「順番リスク」を試算する。平均6%でも最初の2年が悪ければ、運用しない場合と同じ81歳で底をつく。生活費1〜2年分は現金で分けておく
- 取り崩し率は月15万円ありきではなく、資産の3.9%前後から逆算する。2,797万円なら月9万円。足りない分は働く期間や支出で調整する
- 2026年からの定期売却サービスと債券型つみたて枠を使う。毎月分配型に頼らず、自動売却で「売る判断」を仕組みにする
- 株だけで行かない。金・米国債・現金の置き場所を先に決め、暴落時に「どこへお金が逃げるか」を連想する習慣をつける
シミュレーションで2000年から2015年を疑似体験して分かるのは、リーマンショックもITバブル崩壊も、言葉で知っているのと数字で見るのはまったく違うということです。10年後、20年後の自分の口座が「思っていたのと違う人」になっていたとき、もう一度やり直す時間はありません。今なら、まだあります。
もちろん過去の実績は将来のパフォーマンスを担保するものではございません。本記事は特定の金融商品の購入を推奨するものではなく、投資は自己責任でお願いします。
動画では実際にチャートを動かしながら解説していますので、ぜひこちらもご覧ください。
「S&P500は年6%で増える」という1行から、ドル建てと円建ての違い、円キャリーの巻き戻し、13年間報われなかった積み立て、取り崩しの順番リスク、そして2026年の新制度まで1本の線でたどり着く。この「連想ゲーム」ができるようになった瞬間、目の前の評価額が本当の実力なのか、為替が作った幻なのかを自分で判別できるようになります。
私が学長を務めるマネトレ大学では、金融知識ゼロだった大学生が米国大手証券会社に入社し学んだ金融知識、ルーティンワークを集約した金融特化型の教育研修を行っています。無料の勉強会「元ゴールドマン・サックス証券 尾崎邦明式 資産10倍ロードマップ」はYouTubeの各動画の概要欄からお申し込みください。日々のマーケット解説や最新情報は、無料LINEでもお届けしています。まずは無料LINEにご登録ください。
参考情報:Yahoo Finance(S&P500・ドル円・金先物の月次データ、2026年9月29日時点)、令和8年度税制改正大綱(2025年12月26日閣議決定)に関する税理士事務所解説(2026年)、Morningstar「What’s a Safe Retirement Withdrawal Rate for 2026?」、野村證券ウェルスタイル「日米が協調為替介入」(2026年8月)、外為どっとコム マネ育チャンネル 佐々木融氏(2026年9月18日)、日本銀行 金融政策決定会合(2026年9月18日)
まずは無料LINE登録で特典をGET
Follow me!



コメント