

「国債利回り、数十年ぶりの高水準」― 最近、こんなニュースを目にしませんか?多くの方が「自分には関係ない話」と思っているかもしれませんが、これは全ての投資家にとって他人事ではありません。
この記事では、なぜ今、日本、アメリカ、欧州の国債が同時に売られているのか、その背景にある100年規模の壮大な通貨サイクルの正体を解き明かします。そして、私たちの円資産を守るために、今すぐ何をすべきかを具体的に解説します。
この記事でわかること
- なぜ日米欧の国債利回りが同時に急騰しているのか、その根本原因がわかります。
- レイ・ダリオが警告する100年周期の「ビッグサイクル」とは何か、歴史から学べます。
- 「現金で持っておくのが一番危ない」理由と、個人投資家がとるべき具体的な行動がわかります。
マネトレ大学学長の尾崎が運営するYouTubeチャンネル「おーちゃん【元外銀マン】」で解説した内容を、動画公開後の市場データも織り込んで、より深く、分かりやすくお届けします。
目次
結論:通貨の価値がリセットされる「ビッグサイクル」の最終局面
| 何が起きているか | 個人投資家への意味 | |
|---|---|---|
| 国債利回り急騰 | 日米欧など先進国の長期金利が同時に数十年ぶりの高水準に上昇。 | 金融市場全体の土台が揺らいでいるサイン。住宅ローン金利や企業借入コストが上昇する。 |
| インフレの再燃 | コロナ後の高インフレが収まらず、債券投資家が政府の財政に厳しい目を向け始めた。 | 低インフレを前提とした過去40年の金融緩和が終焉。通貨の価値が実質的に目減りしやすくなる。 |
| 政府・中銀の対応 | 緊縮財政ではなく、中央銀行による国債購入で金利を抑え込む「金融抑圧」に向かう可能性が高い。 | 通貨の供給量が増え、価値が希薄化(通貨安)するリスク。円現金の購買力が静かに削られていく。 |
| 個人投資家 | 株価の短期的な暴落リスクと、長期的な通貨価値の下落リスクの板挟みに。 | 現金へ逃げるのは悪手。資産を円だけに集中させず、急落に耐えられる範囲で投資を続けることが重要。 |
世界の国債利回りが同時に急騰しているのは、単なる市場の変動ではありません。それは、約100年周期で通貨の価値がリセットされる「ビッグサイクル」の最終局面が近づいているサインです。この局面で最大のリスクは、株価の暴落そのものではなく、知らないうちに現金の価値が目減りしていく「現金リスク」です。個人投資家は資産を円現金に集中させることを避け、資産分散と規律ある投資で来るべき大きな変動に備える必要があります。
第1章:静かに始まった「異常事態」― 世界の国債が同時に売られている
この章のポイント
- 日本、アメリカ、イギリス、ドイツなど先進国の長期金利が一斉に急騰している。
- 日本の30年債利回りは史上最高値、10年債も約30年ぶりの高水準に達した。
- 国債市場は株式市場より巨大で、全ての金融資産の土台。その土台が揺らぎ始めている。
現在、世界の金融市場の最も深いところで、静かな異常事態が進行しています。日本、アメリカ、イギリス、ドイツといった先進国の国債利回りが、示し合わせたかのように一斉に急騰しているのです。
これは、私たちが毎日使う円やドルといった通貨の仕組みそのものが、約100年ぶりに作り替えられる入り口に立っているのではないか、と一部の海外投資家が囁き始めているほど壮大な話です。
- 日本:30年国債利回りが一時3.9%と過去最高値を更新。10年国債も2.9%台と、1996年以来およそ30年ぶりの水準です。
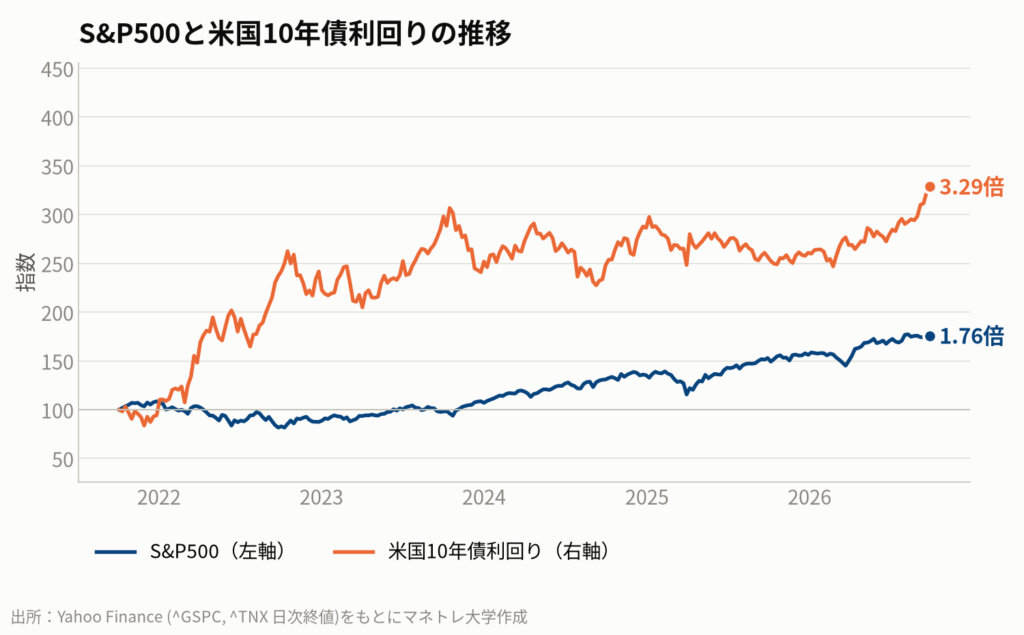
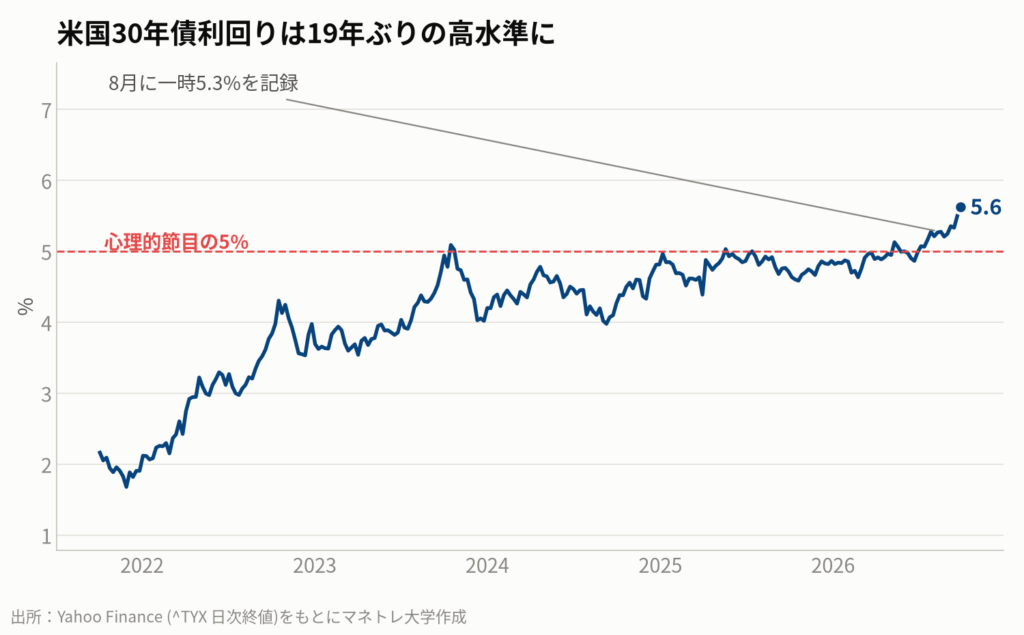
- アメリカ:30年国債利回りは5%台に定着し、一時5.3%と2007年以来19年ぶりの高さを記録しました。
- イギリス:30年国債も一時5.8%と、こちらは1998年以来の水準です。
国債市場の規模は円換算で2京円を超え、日本のGDP(約600兆円)の30倍以上。株式市場よりはるかに巨大な、全ての金融資産の土台です。S&P500やオルカンを積み立てている長期投資家にとっても、自分の資産が乗っている地面そのものが揺らいでいる、という話なのです。
金利上昇なのに、なぜ株価は強いのか?
しかし、不思議なことに、これだけ長期金利が上がっているにもかかわらず、世界の株式市場は最高値圏で推移しています。土台が弱くなっているのに、その上に立つ建物はむしろ高くなっている。この「ねじれ」こそが、今回の問題を解き明かす鍵になります。
この記事を最後まで読んでいただければ、なぜ「株を売って現金に逃げる」という直感的な行動が、この局面で最も危険な選択肢になり得るのか、その理由がわかるはずです。
歴史は繰り返す:暴落の前にはいつも金利が急騰していた
過去の大きな金融危機を振り返ると、株価が暴落する前には、必ず国債利回りの急騰という前兆がありました。
- 1987年 ブラックマンデー:米国の金利がその年だけで7.2%から10%まで急騰した直後、S&P500はたった1日で20.5%も暴落しました。
- 1990年前後 日本のバブル崩壊:金利が4%台から8.2%台まで跳ね上がる中、日経平均株価は最高値からわずか9ヶ月で約半分に下落しました。
現在、日本の金利は1996年当時の水準まで上昇しています。この歴史的な類似性が、世界の機関投資家が日本の債券市場の動向を固唾を飲んで見守っている理由です。
持ち帰りメモ①:世界の長期金利が同時に上がるのは、救済役不在の危険なサイン。
第2章:国家を蝕む「債務のドゥームループ」とは?
この章のポイント
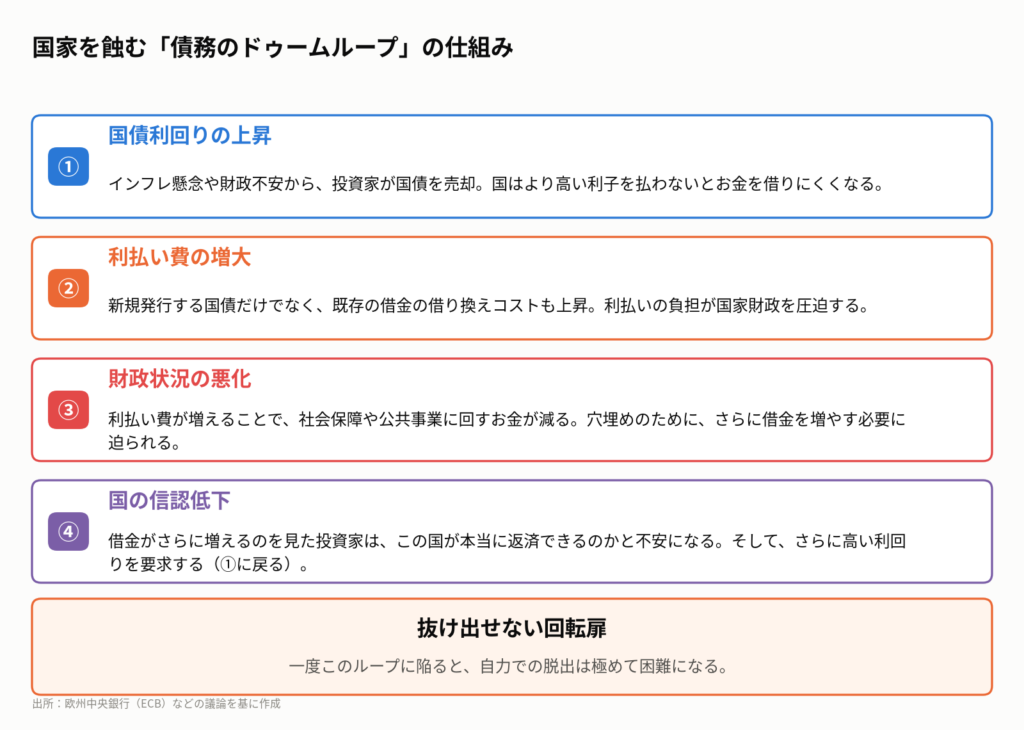
- 国債利回りが上がると、政府の借金の利払い費が雪だるま式に増える。
- 利払い費を賄うためにさらに借金をすると、投資家の信認が下がり、さらに高い利回りを要求される悪循環に陥る。
- 欧州中央銀行(ECB)はこの現象を「債務のドゥームループ(破滅の循環)」と呼んでいる。
まず、すべての発端である「国債利回りの上昇」が、なぜ国家を追い詰めるのか。その仕組みから見ていきましょう。ここを理解することが、この先の100年サイクルの話を理解する上で不可欠です。
あなたの友人に例える「貸し倒れリスク」
国債とは、国の「借用書」です。そして、利回り(利子)を決めるのは、お金を貸す側の投資家です。
想像してみてください。あなたが友人に100万円を貸すとします。堅実な公務員の友人なら、低い利子でも安心して貸せるでしょう。しかし、毎年収入以上の浪費を重ね、返済のために別の友人から借金をしているような友人だったらどうでしょうか?
「貸し倒れが怖いから、高い利子をくれないと貸せない」と思うはずです。国債も全く同じで、投資家が国の財政を疑い始めた瞬間、より高い利回りを要求するようになります。
問題は、利回りが上がると政府の利払い費が膨れ上がることです。財務省の試算では、日本の金利が想定より1%上がるだけで、2033年度の国の利払い費は8.7兆円も上振れするとされています。これは年間の防衛費に匹敵する金額が、何のサービスも生まずに利子として消えていくことを意味します。
すると、教育やインフラに回すお金が足りなくなり、穴埋めのためにさらに借金をする。それを見た投資家は国の返済能力をさらに疑い、もっと高い利回りを要求する…この悪循環を、欧州中央銀行(ECB)は「債務のドゥームループ(破滅の循環)」と名付けました。まさに、借金が借金を呼ぶ地獄の回転扉です。
歴史上、この罠にハマった国々の末路
歴史上、この回転扉に巻き込まれた国は少なくありません。
- 1970年代のイギリス:国債利回りが15%まで急騰し、ポンド危機に陥ってIMF(国際通貨基金)に救済されました。
- 2011年前後のギリシャ:利回りが一時35%を超え、ECBとEUに救済されました。
これらのケースに共通しているのは、危機に陥ったのは1カ国だけであり、外に体力のある「救済役」がいたという点です。
では、今はどうでしょう。長期金利が上がっているのは、日本、アメリカ、イギリス、フランス、ドイツ…G7、つまり世界経済の中枢を担う先進国クラブそのものです。これまで救済する側だった国が全員同時に救済される側に回ったら、一体誰が助けるのでしょうか? この「救済役の不在」こそが、今回の異常事態の本質です。
持ち帰りメモ②:利回り上昇は、国の借金返済能力への「黄信号」。
第3章:100年周期の終焉?レイ・ダリオの警告する「ビッグサイクル」
この章のポイント
- 1971年のニクソン・ショックで金とドルの兌換が停止され、通貨の「縛り」がなくなった。
- 以降、先進国の借金はGDP比で戦時並みの水準まで膨張した。
- 約40年続いた低インフレ時代が終わり、債券投資家が政府の借金に「NO」を突きつけ始めたのが今の状況。
この「救済役不在」の状況は、世界最大のヘッジファンド、ブリッジウォーター・アソシエイツの創業者レイ・ダリオ氏が「ビッグサイクル」と呼んで警告してきた、約100年に一度しか現れない局面と酷似しています。
金の縛りが外れた50年
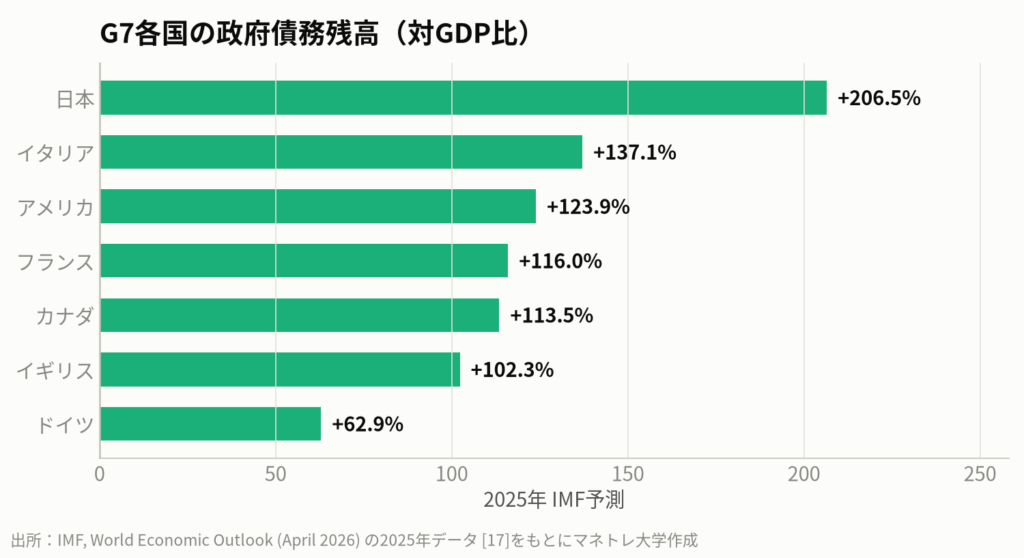
G7全体の政府債務残高は、GDP比で現在約130%に達しています。これは国が1年間に生み出す価値のすべてを注ぎ込んでも返せない水準であり、第二次世界大戦直後の、人類史上最大の戦争の戦費を抱えていた時期に匹敵します。戦争もしていないのに、戦時並みの借金を抱えているのです。
転機は1971年。当時のニクソン米大統領がドルと金(ゴールド)の交換を停止した「ニクソン・ショック」です。それまで通貨は金に縛られていたため、政府は無限にお金を刷ることはできませんでした。しかし、この縛りが断ち切られて以降、通貨は国の信用だけを裏付けとする紙切れとなり、先進国の借金は一方通行で積み上がっていったのです。
実は、これとそっくりな展開が約100年前にもありました。第一次世界大戦の勃発で各国が金本位制を停止し、戦費のために債務が膨張。最終的に、疲弊した欧州通貨が次々に価値を失い、金の裏付けを保っていたドルを中心とする新しい通貨体制へとリセットされたのです。
歴史は「金の縛りが外れる → 借金が膨らむ → 限界が来て通貨体制が作り直される」というサイクルを繰り返してきました。ではなぜ、縛りが外れて50年以上も経った「今」、限界の音が鳴り始めたのでしょうか。答えは「インフレ」です。
1980年代からの約40年間、世界は長期的な低インフレの時代にありました。インフレは債券投資家にとって天敵です。インフレが低い間は、投資家は政府の財政に目をつぶってくれましたが、コロナ禍を境にその「見て見ぬふり」の時代は終わりました。再びインフレの時代が来るかもしれない、というリスクを意識した投資家が、政府に「NO」を突きつけ始めた。それが2026年の国債利回り同時急騰の正体です。
政府に残された2つの道:「真面目に返す」か「価値を薄める」か
追い詰められた政府に残された道は、大きく分けて2つしかありません。
- 道① 緊縮財政:支出を削り、増税して真面目に借金を返す道です。しかし、これは経済に急ブレーキをかけ、歴史的には世界恐慌の一因ともなった「痛み」を伴う選択です。政治家にとって極めて選びにくい道と言えます。
- 道② 金融抑圧:借金を返すのではなく、借金の「重さ」を軽く見せる道です。中央銀行が自国の国債を大量に買うことで、人工的に金利を低く抑え込みます。
この②の手法は、1940年代にアメリカが実際に行ったものです。そして重要なのは、これが歴史の教科書の話ではなく、今まさに日本やアメリカで起きていることです。中央銀行が国債を買うためのお金は、基本的に「刷って」作られます。その結果、通貨の供給量が増え、1枚あたりの価値は薄まっていくことになります。
100年前のサイクルの最終盤では、無理な紙幣増刷を重ねた欧州通貨が沈み、最後まで立っていたドルが次の主役になりました。今回も、どの通貨が生き残るかのサバイバルレースが始まる可能性があります。そしてそのレースの中で、私たちの円資産はどうなっていくのでしょうか。
持ち帰りメモ③:今の通貨システムは、約100年続いたサイクルの最終盤にある。
第4章:なぜ「日本」が最初のドミノになるのか?
この章のポイント
- 日本の政府債務はGDP比で先進国断トツのワースト。
- 日銀はすでに発行済み国債の半分以上を保有する「金融抑圧」の最先進国。
- 日本の金利が上がると、世界最大の米国債保有国である日本の投資家が米国債を売り、世界の金利を押し上げる構造になっている。
通貨が薄まっていく「金融抑圧」という手法。実はこれを世界のどの国よりも長く、大規模に実践してきたのが、他でもない日本です。そして海外の投資家の間では、この世界的な債務サイクルの「最初のドミノ」は日本になるのではないか、という見方が広がっています。
理由は3つあります。
- 突出した債務残高:日本の政府債務はGDPの2倍を超え、他の先進国を大きく引き離しています。
- 日銀による大規模な国債保有:日銀はすでに発行済み国債の約54%を保有しており、まさに「金融抑圧」の最先進国です。
- 効かなくなり始めた「蓋」:その日銀の金利抑制策が、財政への警戒感などから効かなくなり始めています。
これは日本破綻論を煽りたいわけではありません。世界共通の100年サイクルの中で、日本が構造的にどのような位置にいるか、という客観的な配置の話です。
世界が注目する日本の金利
日本の金利上昇が国内だけの問題で済まないのが、今の世界の金融構造です。ここで「連想ゲーム」をしてみましょう。
「日本の長期金利が4%台に定着」というニュースが出たとします。すると、これまで低い国内金利を嫌って米国債で運用していた日本の生命保険や年金基金が、「為替リスクを取るより国内債で十分」と考え、米国債を売って日本国債を買い始めます。世界最大の米国債保有国である日本が売りに回ることで、米国の長期金利は5.5%、6%とさらに上昇。金利上昇に弱いハイテク株を中心に米国株が急落し、その影響が世界中に波及して「世界同時株安」に至る…というシナリオです。日本の金利ニュースが、世界市場を揺るがす引き金になり得るのです。
あなたの住宅ローンと貯金に迫る2つの圧力
このグローバルな配線は、当然私たちの生活にも直接つながっています。
長期金利が上がれば、固定型の住宅ローンの金利が上がります。例えば3,000万円を35年固定で借りる場合、金利が1%上がるだけで毎月の返済額は約1.6万円、総返済額では670万円も増えます。車1台分が利子に消える計算です。
一方で、政府・日銀がこの金利上昇を無理に抑え込もうとすれば、円の供給量が増えて「円の価値が薄まる」方向に圧力がかかります。つまり、金利上昇で家計が圧迫されるか、通貨の希薄化で貯金の購買力が削られるか、どちらに転んでも無傷ではいられない構造なのです。
動画公開後も世界の長期金利は高止まりしており、市場の関心は中央銀行の短期的な利上げの有無から、各国政府の財政赤字を背景とした長期的な国債需給の悪化へと移りつつあります。AI関連投資の旺盛な資金需要も、金利の上昇圧力の一因として指摘され始めています。
持ち帰りメモ④:日本の金利動向は、もはや国内だけの問題ではない。
第5章:個人投資家の生存戦略 ― 現金は安全な逃避先ではない
この章のポイント
- 通貨の価値が薄まる局面では、現金の購買力が静かに失われるリスクが最も大きい。
- 現在の株高は、企業業績だけでなく「通貨の価値が薄まっている」ことも一因。
- やるべきことは「資産の分散」「継続可能な積立」「ルールに基づく売買」の3つ。
ここまでくれば、冒頭で提示した「株を投げて現金に逃げるのが一番危ない」という、直感とは逆の結論の意味が見えてきたはずです。通貨の価値が希薄化していく局面で、最大のリスクは株価の暴落そのものではなく、薄まっていく通貨を現金のまま抱え込むことです。
株高のからくり:モノサシが縮んでいる?
第1章で触れた「金利が上がっているのに、なぜ株価は最高値圏なのか?」というねじれ。その答えの一つは、株が強いというより、株価を測るモノサシである「通貨」の方が縮んでいるからです。
株式は企業の稼ぐ力に連動する実物に近い資産です。通貨の供給量が増えて1円あたりの価値が薄まると、円やドルで測った名目上の株価はむしろ押し上げられます。建物が高くなったのではなく、高さを測るメジャーの目盛りが縮んでいるのかもしれない、ということです。
だからこそ、「怖いから全部売って現金にする」という行動は、この局面では最悪の選択になりかねません。せっかく株の暴落を避けても、逃げ込んだ先が価値の縮んでいく通貨そのものだったら意味がないのです。
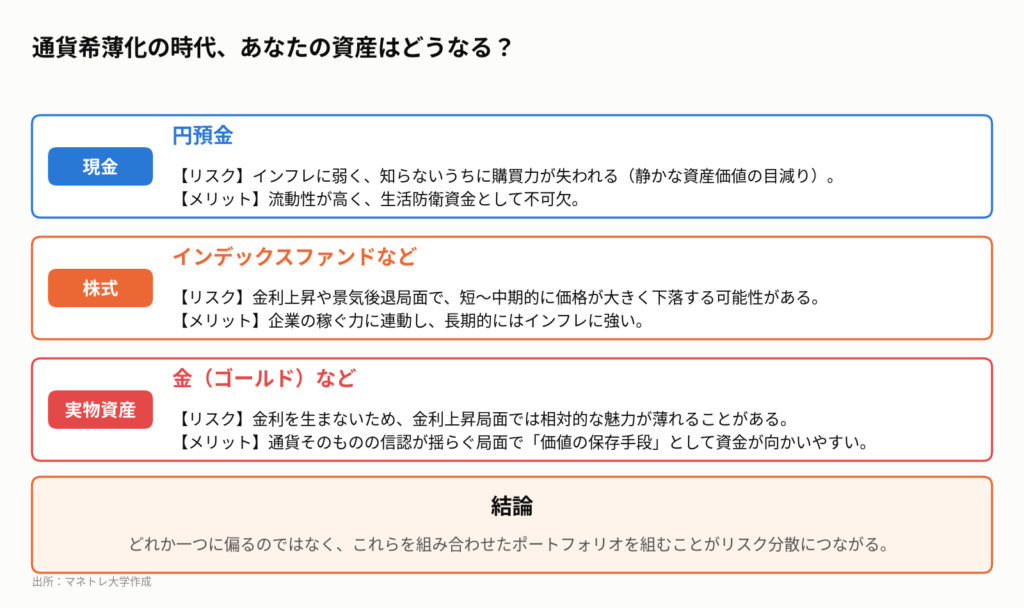
ただし、勘違いしてほしくないのは「だから株を買っておけば安泰」という話ではない、ということです。通貨体制の転換期は、景気後退が頻発し、市場の値動きが極端に荒くなる時代でもあります。急落局面で狼狽売りをしてしまい、高値で買い戻すという過ちを犯せば、資産を大きく減らすことになります。
今すぐ確認すべき3つの「市場の体温計」
では、私たちはどうすればいいのか。まずは、この100年サイクルの大きな流れの中で、今どこにいるのかを把握するための「体温計」を持つことが重要です。以下の3つの数字を定点観測してみてください。
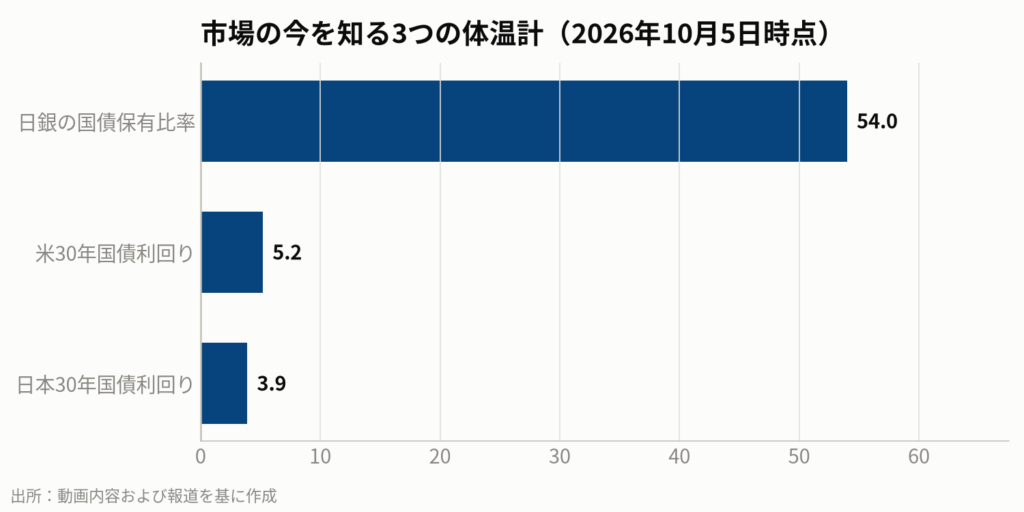
- 日本の30年国債利回り:4%台に定着するかどうかが、金利抑制の「蓋」が効いているかのバロメーターになります。
- 米国の30年国債利回り:5%台に居座り続けるかどうかが、世界の金利の基調を示します。
- 日銀の国債保有比率:この比率がさらに上昇すれば、それは「円の希薄化」のアクセルが踏まれたサインです。
ニュースの見出しに惑わされそうになったら、この3つの数字を確認するだけで、今起きていることの大きな構図が見えてくるはずです。
持ち帰りメモ⑤:本当のリスクは株価暴落ではなく、知らないうちに資産の価値が減ること。
私たち個人投資家はどうするべきか
世界の国債市場が発しているシグナルは、終わりの合図ではなく、ルールが変わろうとしている予告です。ルールが変わる時代に最も打撃を受けるのは、それを知らなかった人と、感情で動いてしまった人です。私たち個人投資家がやるべきことは、派手なことではありません。地味な基本を徹底することです。
- 生活防衛資金を確保する:まず半年から1年分の生活費を現金で確保し、市場の急変動に動揺しない精神的な土台を築きましょう。
- 資産を円現金に集中させない:預貯金だけでなく、外貨建て資産(S&P500や全世界株式のインデックスファンドなど)を組み合わせ、通貨分散を図りましょう。※これらは特定の銘柄を推奨するものではありません。
- 積立投資を継続できる金額に:市場が荒れても精神的に続けられる金額で積立を設定することが、長期的な資産形成の鍵です。狼狽売りが最大のリスクです。
- 実物資産も視野に入れる:歴史的に通貨価値の希薄化局面に強かった金(ゴールド)や、資源、エネルギー関連セクターへの分散も選択肢の一つです。※これらは業種の代表例であり、投資を推奨するものではありません。
- ルールで売買する:個別株に投資する場合、事前に「いくらになったら買う・売る」というルールを決め、感情的な取引を避けましょう。
この地味な3点セット(分散・継続・規律)が、通貨の100年サイクルの終盤を生き延びるための、ほぼすべてと言っても過言ではありません。
もちろん過去の実績は将来のパフォーマンスを担保するものではございません。本記事は特定銘柄や特定の投資行動を推奨するものではなく、投資は自己責任でお願いします。
動画では実際のチャートや資料を見ながら、より詳しく解説していますので、ぜひこちらもご覧ください。
「国債利回り急騰」という一つのニュースから、債務のドゥームループ、100年周期のビッグサイクル、そして日本の金利が世界に与える影響まで、一本の線でたどる。この「連想ゲーム」ができるようになった瞬間、日々のニュースが「ただの出来事」ではなく「次の展開を読むヒント」に変わります。
私が学長を務めるマネトレ大学では、金融知識ゼロだった大学生が米国大手証券会社に入社し学んだ金融知識、ルーティンワークを集約した金融特化型の教育研修を行っています。無料の勉強会「元ゴールドマン・サックス証券 尾崎邦明式 資産10倍ロードマップ」はYouTubeの各動画の概要欄からお申し込みください。日々のマーケット解説や最新情報は、無料LINEでもお届けしています。まずは無料LINEにご登録ください。
参考情報:IMF, World Economic Outlook, April 2026 [15, 17]、IMF, Fiscal Monitor, April 2026 [8]、The Wall Street Journal, ‘世界的な国債売り、混迷深まる’, 2026年10月5日 [4]、ECB Working Paper Series No 2313, ‘Regulating the Doom Loop’, September 2019 [38]、NBER Working Paper 21843, ‘Deadly Embrace: Sovereign and Financial Balance Sheets Doom Loops’, Emmanuel Farhi & Jean Tirole [13, 40]、Investing.com, ‘世界の国債売りが加速、米欧の利回りが数十年ぶりの高水準に’, 2026年10月1日 [10]、レイ・ダリオ, LinkedIn投稿および各種メディアでの発言 [7, 11, 14, 18, 23]、年金積立金管理運用独立行政法人(GPIF), 2025年度業務概況書 [22, 27]、その他各種報道
まずは無料LINE登録で特典をGET
Follow me!



コメント