

2026年9月23日、米国の10年国債利回りが5.11%と、節目の5%を明確に超えてきました。30年債は5.40%。1年前はどちらも4%台前半〜後半でしたから、この1年で約1ポイントの上昇です。
金利が上がったというニュース自体は、テレビでも報じられます。しかし、その裏で何が起きているかはほとんど報じられません。世界最大の政府系ファンドを持つノルウェーがアメリカへの貸し出しを約12兆円減らす提案を出し、スウェーデンの大手年金基金はすでに1兆円以上を引き揚げました。安定を最重視する機関投資家たちが、静かにアメリカから降り始めています。
この記事では、マネトレ大学学長の尾崎が運営するYouTubeチャンネル「おーちゃん【元外銀マン】」でも解説した、
- アメリカが直面している最大の危機:40兆ドルの借金と、消えていく「貸し手」
- 世界の投資家はアメリカの何を見ているのか:4つしかない出口と「形を変えたデフォルト」
- S&P500やオルカンを積み立てる私たち個人投資家はどうするべきか
この3つを軸に、マネトレ大学学長として日々マーケットを読み解いている私の視点で徹底解説していきます。先に言っておくと「アメリカがデフォルトする」という話ではありません。もっと静かで、もっと私たちに近い話です。
目次
借金40兆ドル:返す意思がないことが全員にバレた
まず数字を整理しましょう。2026年8月、アメリカの連邦債務は40兆ドル、日本円で約6,500兆円を突破しました。日本のGDP(約600兆円)の10倍超で、格付け会社フィッチ・レーティングスの資料によれば2017年からの10年弱でほぼ倍増しています。
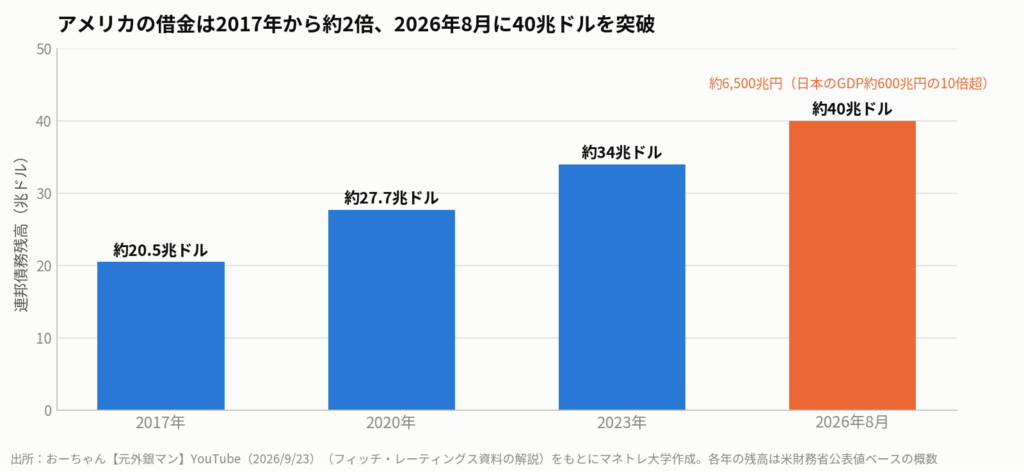
しかも大恐慌でもコロナでも戦争でもない平時に、歳出と税収のギャップは非常時を除けば史上最悪の水準。そこにさらに大型減税と歳出拡大を重ねているわけですから、この政府に借金を返す意思がないこと、それどころか減らす意思すらないことが、貸し手全員にバレてしまっています。
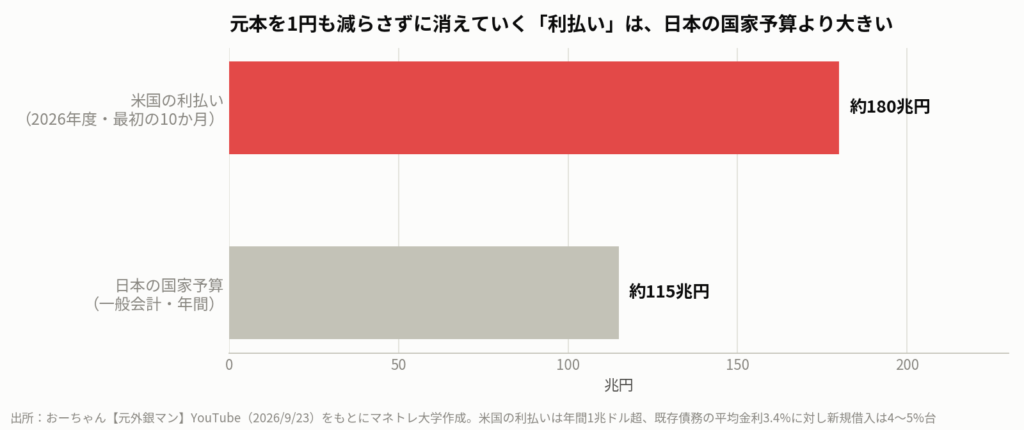
さらに厄介なのは「貸してもらう競争」が世界中で激化していることです。各国政府も大企業も同じ貸し手の財布を取り合い、世界中の金利が釣り上がる。金利が上がれば利払いが増え、利払いのためにまた借金する。アメリカの利払いはすでに年間1兆ドルを超え、2026年度は最初の10か月だけで約180兆円。日本の国家予算(一般会計約115兆円)より大きい金額が、元本を1円も減らさないまま消えていく計算です。
トランプ大統領は8月下旬、金利を下げるための介入手段を問われて「究極の介入手段は我々の軍だ」とまで発言しました。金利に住所も国籍もないので空母をどこへ向けるつもりなのかは謎ですが、冗談では済まないのはここからです。軍隊よりずっと地味で、しかし本当に市場を歪める「裏技」を、財務省はすでに使い始めています。
国債市場は本来どう回っているのか:2つの「印」
裏技の意味を理解するには、国債市場が正常な時にどう回っているかを先に知る必要があります。壊れていることに気づくには、普段の姿を知らないと見えないからです。
財務省にはTGA(財務省一般勘定)という国の給与振込口座のようなものがあり、税金は全部ここに入り、政府の支払いは全部ここから出ていきます。この口座は20年以上、入ってくる額より出ていく額の方が大きい状態が続いていて、足りない分は市場に借用書(国債)を売って調達します。1年以内に返すものがTビル、2〜10年がノート、20〜30年がボンドです。
政府の本音は「全部30年の長期で借りて、返済をのんびり先送りしたい」。しかしそうはいかない理由が2つあります。
- 印①:長期国債の中古市場は驚くほど取引が薄い。財務省が新品を常に発行し続けるので中古を買う理由がなく、条件の違う銘柄が無数にあって値付けも面倒。30年間預けっぱなしにしたい人はそう多くない
- 印②:長期の借用書ほど金利の変化に極端に弱い。金利3%の時代に100万円を30年貸し、世の中の金利が6%に上がれば、その借用書の時価は50万円近くまで沈む。2023年のシリコンバレー銀行はまさにこの仕組みで潰れた
だから長く貸してもらうには金利の上乗せが必要で、期間が長いほど利回りが高くなる。これがイールドカーブ(利回り曲線)です。では全部短期で借りればいいかというと、今度は借り換えが高速回転になり、金利が上がった瞬間にその痛みが全身へ回ります。
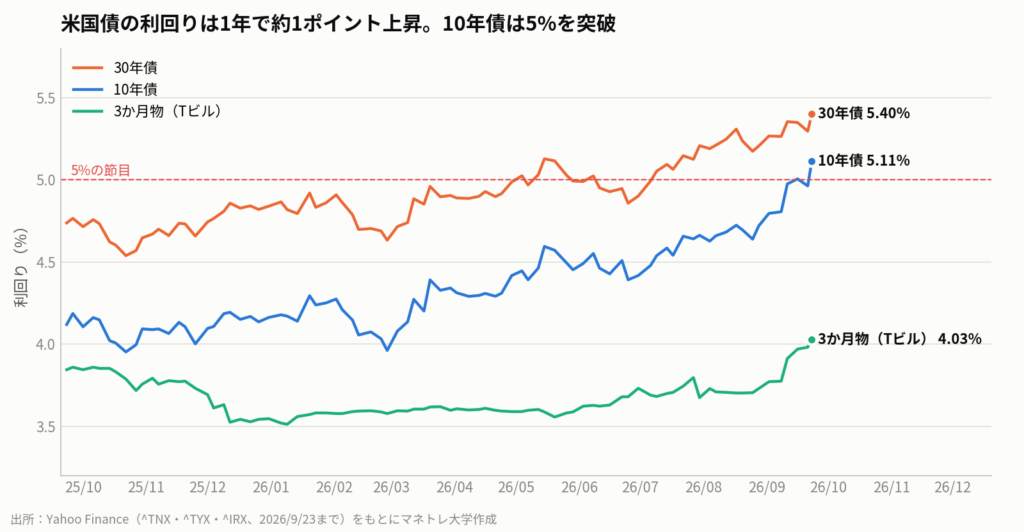
実際、今のアメリカの借金全体の平均金利は3.4%で済んでいますが、新しく借りる時の金利は3か月物でも4%、10年なら5%を超えています。金利が低かった時代の長期の借金がまだたっぷり残っていて、痛みが時間差でゆっくり届いている。古い借金が満期を迎えるたびに、これから毎年機械的に痛くなっていくということです。ポケモンで「どく」状態のまま歩き続けるようなイメージですね。
そしてこの利回り曲線の真ん中に座っているのが10年債の利回りです。政府の借入れの主力ゾーンであると同時に、住宅ローンや企業向け融資など、世の中の金利の基準になる数字。2026年11月に中間選挙を控える政権としては、この10年債利回りを何とか低く抑えたい。ところがそれが5%を超えてきたのが今なのです。
消えていく買い手と、デイトレを始めた財務省
国債市場は昔から3つの前提の上に成り立ってきました。「アメリカは返済を続ける」「返済に使われるドルは将来も価値を保つ」「そもそも他にもっとマシな貸し先がない」。先進各国の長期金利が軒並み十数年ぶりの高水準にあるのは、この3つが当然から疑問文に変わり始めたサインです。貸し手の顔ぶれを順番に見ていきましょう。
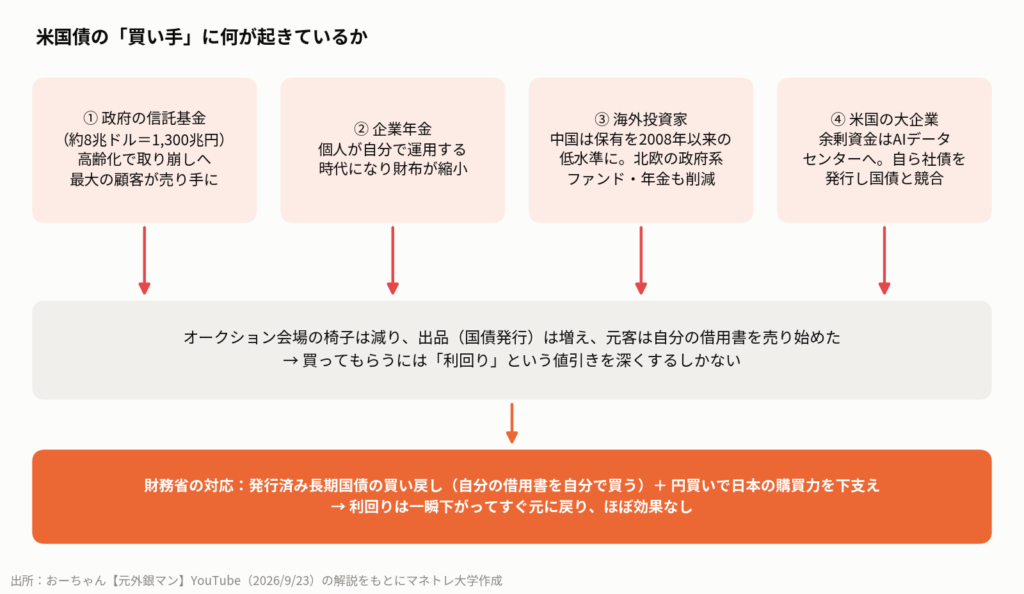
一番地味で一番大きいのがアメリカ政府自身です。40兆ドルのうち約8兆ドル(1,300兆円)は社会保障などの信託基金という形で政府自身が保有しています。国民の給料から天引きで預かったお金の置き場が米国債だった、というだけの話ですが、高齢化で受け取る側が払う側より多くなり、この金庫は取り崩しフェーズに入りました。何十年も文句ひとつ言わずに買い続けてきた最大級の顧客が、売る側に回り始めたのです。
次に企業年金。かつては企業が従業員の年金を丸ごと抱え、その運用先として国債の大口顧客でしたが、退職のお金は個人が自分で運用する時代になり、この財布も細りました。ここまでは20年以上前から予測されていた変化です。問題は、ここに新しい離脱者が重なったことです。
海外の投資家です。自国の国債利回りが上がったことで、わざわざ為替リスクを取ってアメリカに貸す理由が薄れた国が増えました。貿易や制裁を巡る予測不能な動きを見て、外貨準備を米国債に置きすぎることも警戒されています。特に中国はロシアの資産凍結を見て「制裁で凍結されない資産」への引っ越しを進め、米国債の保有を2008年以来約18年ぶりの低水準まで減らしました。海外全体の保有総額だけ見れば過去最高圏で見出しの数字は健全に見えますが、中身の顔ぶれは確実に変わっています。
そして意外な離脱者がアメリカの大企業です。余った現金の置き場として短期国債を買う大口顧客でしたが、今その現金はAIデータセンターの建設に流れ、一部の巨大企業は自ら社債を発行して資金調達まで始めました。お客さんだったはずの企業が、国債と競合する別の借用書を売る側に回ったのです。
オークション会場の椅子は減り、出品数は増え、会場の隅では元客が自分の借用書を売り始めている。こうなると残った買い手に振り向いてもらうために「利回り」という名の値引きを深くするしかありません。そこで財務省が動きました。ベッセント財務長官は国の当座預金を使って、過去に発行した長期国債の買い戻しを始めたのです。自分で発行した借用書を自分で買う。ここで印①を回収しましょう。取引が薄い市場は少しの買いでも価格が動く。だからこそそこを押さえれば、長期債に人気があるように安く演出できる。オークション会場にサクラを座らせる作戦です。
さらにベッセント長官は手元資金で日本円を買うことまでやりました。米国債の最大のお得意様である日本の購買力、つまり入札参加力を保つためです。国家の財務省が為替と債券の市場で日々売り買いをしている。もはやデイトレーダーです。それで結果どうなったかというと、利回りは一瞬だけ下がってすぐ元の水準に戻り、ほぼ効果なし。金利は高い方が需要を冷ます「苦い薬」として機能するという見方もありますが、中間選挙を控えた政権はそれが我慢できない。だから介入する、その焦りが市場に伝わって貸し手はますます警戒し、金利はかえって下がらなくなる。この悪循環が今起きていることの正体です。
出口は4つしかない:「形を変えたデフォルト」の請求書
では、この40兆ドルは最終的にどう決着するのか。出口は理屈の上では4つしかなく、どの出口を通っても私たちの資産には別々の形で請求書が届きます。
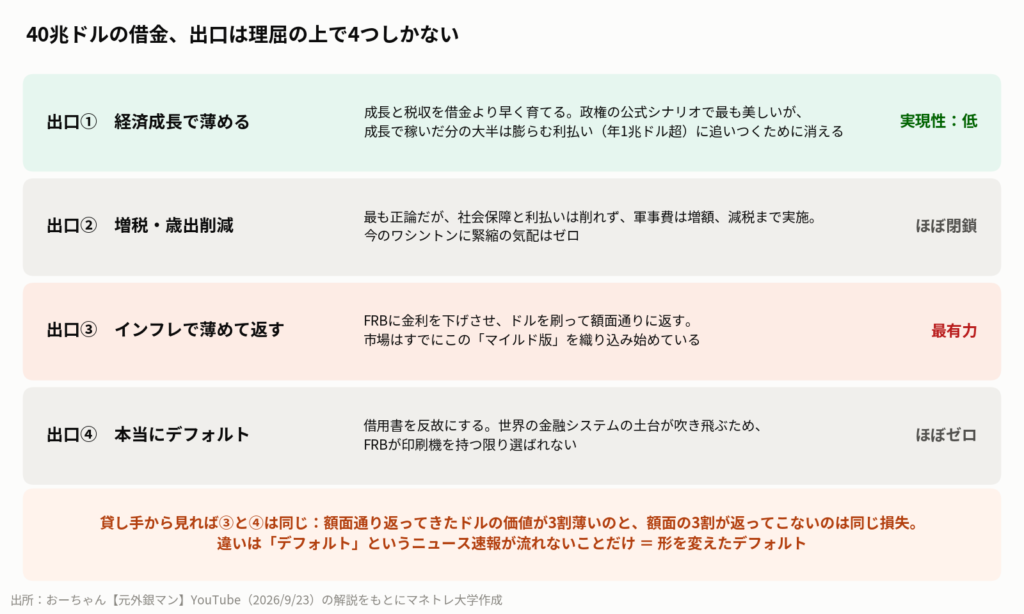
出口①は経済成長で薄める。年収250万円の人にとって500万円の借金は人生の危機ですが、年収が3倍になればただのローンになる。政権の公式シナリオで最も美しい出口ですが、印②を思い出してください。平均金利3.4%は時間差で必ず切り上がっていく。これから成長で稼いだ分の大半は、膨らみ続ける利払いに追いつくためだけに使われます。もっとも、この出口が本当に実現するなら株式会社には最高の未来なので、S&P500やオルカンの積み立て勢はこのシナリオを応援する立場です。ただ、応援と予測は別です。
出口②は増税と歳出削減で真面目に返す。最も正論ですが、歳出の大半は社会保障や利払いといった削れない項目で、数少ない削れるはずの軍事費はむしろ増額中、その上減税までしました。方向が真逆で、今のワシントンに緊縮の気配はゼロ。この出口はほぼ閉まっています。
出口③はインフレで薄めて返す。FRBに金利を下げさせ、ドルを刷って、額面通りには返す道です。刷られたドルは無価値にはなりませんが、確実に価値が薄くなる。貸し手も当然それを見越しているので、薄められる分を先回りしてより高い利回りを要求し、利払いが膨らみ、成長や増税で返す道はさらに遠のく。関税と中東情勢でインフレはすでに上振れ、歳出は減っていない。市場はすでにこの「マイルド版」を織り込み始めています。しかも厄介なことに、ここでFRBが利下げに動くと、長期の貸し手はそれを「インフレとの戦いを諦めた白旗」と受け取り、長期金利がむしろ上がる可能性すらあります。
出口④は本当にデフォルトする。借用書を反故にすれば世界の金融システムの土台ごと吹き飛ぶので、FRBが印刷機を持っている限り選ばれることはまずありません。
ここが今日の一番のねじれです。出口③と出口④は、貸し手から見ると実は同じなのです。額面通り返ってきたドルの価値が3割薄くなっているのと、額面の3割が返ってこないのは、損失としては同じ。違いはただ一つ、後者には「デフォルト」というニュース速報が流れること。つまり「アメリカはデフォルトしない」という命題は正しいまま、デフォルトと同じ損失だけがドル資産を持つ全員に薄く広く配られていく。これが「形を変えたデフォルトの請求書」の意味です。
そしてこの請求書の宛先には、日本に住む私たちがしっかり含まれています。日本は世界最大の米国債保有国で、その額は150兆円を超えます。ベッセント長官がわざわざ円を買ってまで日本の購買力を守りに来たのは、日本が絶対に手放せない乗客だからです。
S&P500の「10年で3倍超」は初めてではない
ここで、多くの方が「でもS&P500を積み立てておけば大丈夫でしょう」と思っているはずなので、少し歴史の話をします。2014年1月に今のNISAの前身が始まってから、S&P500は12年半で約330%上昇、2024年に新NISAが始まってからでも約60%上がっています。今年株式投資をしている人は誰一人損していないのではと思うほど好調です。
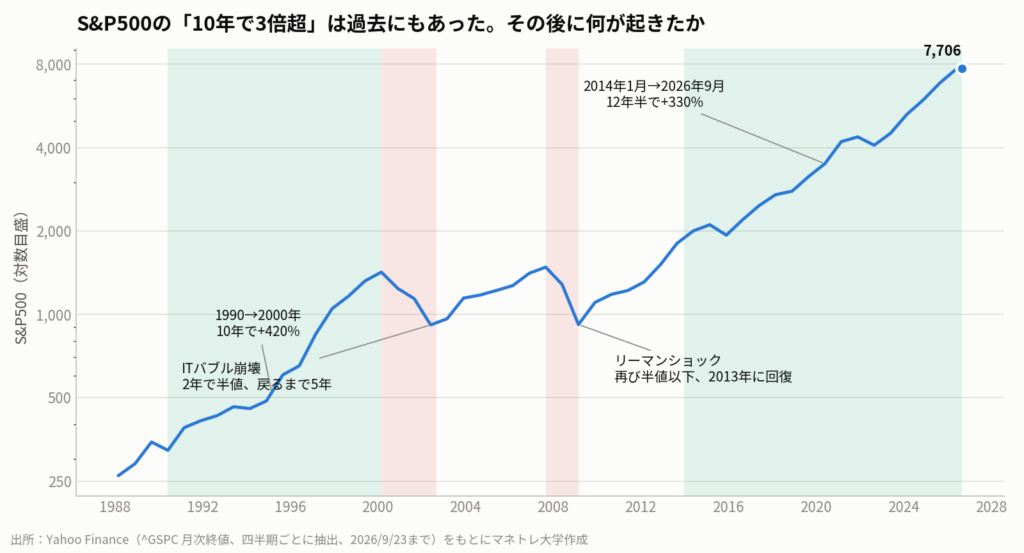
しかし、この「10年ちょっとで300%超」という異常値の上昇は過去にもありました。1990年の安値から2000年までの10年間、S&P500は+420%という驚異のパフォーマンスを叩き出しています。その後どうなったか。最高値をつけた2000年から2年間で半値まで落ち、底を打った2002年から5年かけてやっと元の水準に戻り、そこからまた2年で暴落して前回の安値も割り込み、結果的に2013年にようやく2000年の水準を回復しました。
絶対こうなるという話ではありません。しかし2026年の今は過去の異常値に並ぶ水準まで上がっていて、もしこれから過去のような下落相場に入れば、指数が今の水準に戻るまで10年以上かかってもおかしくない。今100万円積み立てている人は、暴落した後も毎月積み立てを続けながら、ずっと含み損の画面を見続けることになります。しかもアメリカですらこれで、日経平均は1989年の高値から戻るまで34年かかりました。30代の方なら、その20年は老後の話ではなく、子育てや家など人生で一番お金がかかる時間に丸かぶりします。
正直に言いますが、ニュースや金融経済を読み解けるようになったとしても暴落は避けられません。それは誰にも無理です。変わるのは、目の前の下落が「すぐ戻るただの調整」なのか「20年戻らない時代の転換」なのかを自分で判別できるようになること。判別できれば、怖くなって売ることもないし、逆に20年凍りつく場所にお金を置きっぱなしにすることもない。何も分からないまま持ち続けることが、一番のリスクだと私は思っています。
私たち個人投資家はどうするべきか
今日の話は明日暴落するという話ではなく、何年もかけてゆっくり進む「慢性化」のような話です。だからこそ、私たちが見るべきものははっきりしています。「アメリカがデフォルトするかも」という見出しではなく、アメリカの10年債利回りと、国債入札の結果です。入札で買い手がしっかりついているうちは、この問題はまだ「懸念」のまま。買い手のつかない入札が増えてきたら、今日の話が現実に近づいてきたサインだと思ってください。
その上で、資産への影響を整理しておきましょう。
- S&P500やオルカンの積み立て勢:間接的にドル資産の持ち主なので、出口③の世界では画面の評価額は伸びても、その中身が静かに薄まっていくリスクと付き合うことになる
- 短中期の個別株派:米長期金利の高止まりは、高PERのグロース系セクターに逆風、利ざやが改善する銀行・保険など金融セクターに追い風という配線が意識される局面
- 全員に関係する住宅ローン:日本の長期金利は米国の長期金利と無関係ではいられない。アメリカの借金問題は回り回って「変動か固定か」という選択にまでつながる
まとめ
- アメリカの借金は40兆ドル。もう「返す前提」では誰も動いていない
- 伝統的な貸し手(政府の信託基金・企業年金・海外・米企業)が世界中で同時に席を立ち始め、財務省は自作自演の買い戻しまで始めた
- 残された現実的な出口はインフレで薄めて返す=形を変えたデフォルトに少しずつ寄ってきている。その請求書は世界最大の米国債保有国である日本にも届く
- S&P500の「10年で3倍超」は過去にもあり、その後には10年以上戻らない時期があった
その上で、私たちが今日からできることは3つです。派手なことは何もいりません。
- 自分の資産のうち、何がドル建てで、何が円建てなのかを一度整理する
- インフレで薄められる世界に強い実物資産(不動産など)と、金利上昇が追い風になるセクター、逆風を受けやすい長期債や高PER銘柄のバランスを、年齢とリスク許容度に合わせて点検する
- ニュースの見出しではなく、米10年債利回りと国債入札の結果を見る癖をつける
アメリカは絶対に破綻しない。このことはこれからも正しくあり続けるでしょう。ただしその理由は「健全だから」ではなく、「破綻という形を取らずに済む抜け道があるから」です。この違いに気づいているかどうかが、これからの10年の資産形成に静かに差をつけていくはずです。
もちろん過去の実績は将来のパフォーマンスを担保するものではございません。本記事は特定銘柄や特定通貨の購入を推奨するものではなく、投資は自己責任でお願いします。
動画では実際の資料やチャートを見ながら解説していますので、ぜひこちらもご覧ください。
「米10年債利回りが5%を超えた」というニュース1本から、貸し手の顔ぶれ、財務省の裏技、インフレによる形を変えたデフォルト、そして自分の住宅ローンまで1本の線でたどり着く。この「連想ゲーム」ができるようになった瞬間、目の前の下落が調整なのか転換なのかを自分で判別できるようになります。
私が学長を務めるマネトレ大学では、金融知識ゼロだった大学生が米国大手証券会社に入社し学んだ金融知識、ルーティンワークを集約した金融特化型の教育研修を行っています。無料の勉強会「元ゴールドマン・サックス証券 尾崎邦明式 資産10倍ロードマップ」はYouTubeの各動画の概要欄からお申し込みください。日々のマーケット解説や最新情報は、無料LINEでもお届けしています。まずは無料LINEにご登録ください。
まずは無料LINE登録で特典をGET
Follow me!



コメント