

2026年夏、1ドル163円台まで進んだ歴史的な円安に、突如として急ブレーキがかかりました。政府・日銀による為替介入です。しかし、介入後もドル円は高止まりしており、「介入は効果があったのか?」「今後どうなるのか?」と多くの個人投資家が固唾をのんで見守っています。
この記事では、元ゴールドマン・サックス証券のマネトレ大学学長・尾崎邦明が、今回の一連の為替介入の裏側を徹底解説します。動画では語りきれなかった最新の機関投資家レポートや経済指標も交え、今後のドル円相場のシナリオと、私たち個人投資家が取るべき具体的なアクションを明らかにします。
この記事でわかること
- 政府・日銀による為替介入の仕組みと「日米協調介入」の真相がわかる
- 歴史的な円安の背景にあった「円キャリー取引」とその巻き戻しリスクを理解できる
- ゴールドマン・サックスなど海外機関投資家の最新レポートに基づくドル円の今後の見通しがわかる
マネトレ大学学長の尾崎が運営するYouTubeチャンネル「おーちゃん【元外銀マン】」で解説した内容を、動画公開後の市場データ(ドル円の実際の値動きや最新の経済指標)まで織り込んでお届けします。
目次
結論:為替予測はプロでも困難。個人投資家は「両睨み」の分散投資を
| 何が起きたか | 投資家への意味 | |
|---|---|---|
| 為替介入 | 政府・日銀が円買い・ドル売りを実施。7月以降、断続的に行われ、特に7月末と9月末に大規模な動きが観測された。 | 急激な円安進行を抑制する「時間稼ぎ」が目的。ただし、日米金利差という根本原因が解決しない限り、効果は限定的になりやすい。 |
| 日米金利差 | 日銀が慎重に利上げを進める一方(政策金利1.25%)、米国は高金利を維持(FF金利5%超)。10年債利回りも米国が5%超に対し日本は1%台。 | 金利差を狙った「円キャリー取引」の温床となり、円安の最大の要因。この差が縮小しない限り、大きな円高トレンドへの転換は難しい。 |
| 円キャリー取引 | 低金利の円を借りて高金利のドルで運用する取引。円安が続いたことで莫大な利益を生み、さらに円安を加速させた。 | 為替介入や金融ショックが起きると、利益確定や損失回避のために一斉に取引が解消(巻き戻し)され、急激な円高を引き起こすリスクを内包している。 |
| 今後の見通し | 機関投資家の見方は割れているが、ゴールドマン・サックスは円高方向(1年後150円)に転換。一方、160円超の円安継続を予想する声も残る。 | 短期的な方向感は読みにくい状況。個人投資家は特定のシナリオに賭けるのではなく、どちらに転んでも対応できる分散投資が重要になる。 |
昨今の為替介入は、日米の金融政策の方向性の違いという根本原因から発生した必然の出来事です。プロの機関投資家でさえ今後の見通しが大きく割れていることからも、短期的な為替変動を正確に予測するのは極めて困難です。個人投資家は為替の動きに一喜一憂するのではなく、円高・円安どちらの局面も想定したグローバルな分散投資を、長期的な視点で継続することが肝要です。
第1章:一体何が起きたのか?1998年以来の異常事態「為替介入」の全貌
この章のポイント
- 2026年7月末、ドル円は163円台から157円台へ約6円の歴史的急落を記録
- 背景にあったのは政府・日銀による大規模な「円買い・ドル売り」為替介入
- 今回は米国もレートチェックを実施、異例の「日米協調介入」の可能性が浮上
動画撮影日(8月1日)の衝撃
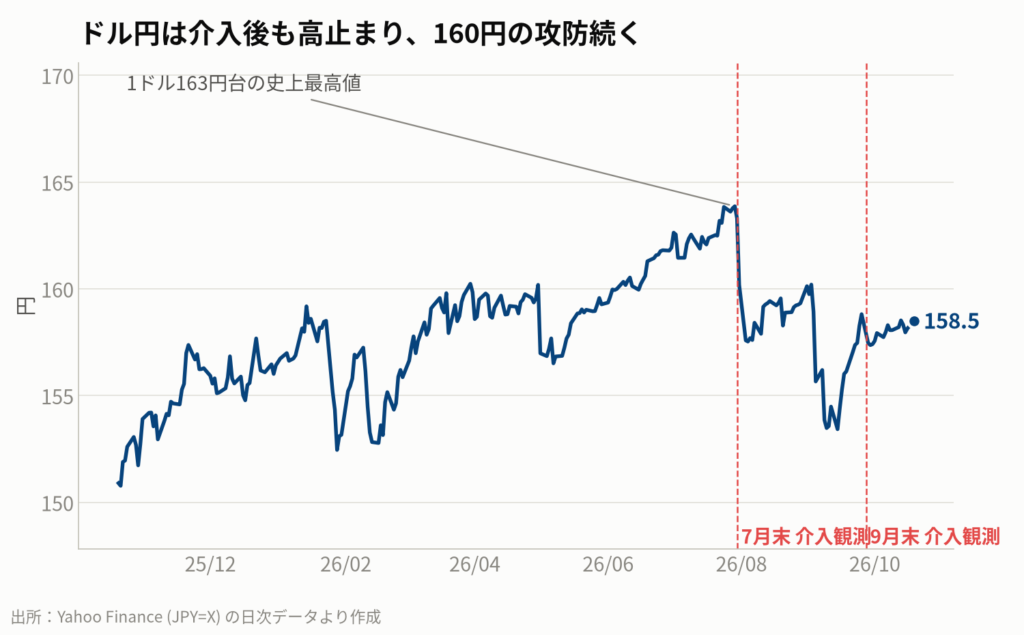
この動画を撮影した2026年8月1日は、マーケットが大きな衝撃に包まれた直後でした。7月末、1ドル163円台後半と約40年ぶりの円安水準を更新していたドル円相場が、わずか2日間で157円台まで約6円も急落したのです。
多くの市場関係者が確信したのが、政府・日銀による大規模な「円買い・ドル売り」の為替介入です。前回、2024年4〜5月の介入でも止められなかった円安の流れに、再び実力行使で歯止めをかけようとした動きでした。
異例の「日米協調介入」の真相
さらに今回、市場を驚かせたのは「日米協調介入」の可能性が浮上したことです。ブルームバーグなどの報道によると、介入直前に米国の通貨当局であるニューヨーク連銀が、複数の金融機関に対して為替レートを尋ねる「レートチェック」を実施したとされています。
レートチェックは介入の準備段階と見なされる行為です。これを米国が行ったということは、日本単独ではなく、米国と歩調を合わせて円安是正に動いたのではないか、という憶測を呼びました。もし事実なら、これは極めて異例の事態です。
介入の目的は「スピード違反」の取り締まり
そもそも、なぜ政府は円安を止めるために介入するのでしょうか。円安は輸出企業にとっては追い風ですが、輸入物価を押し上げ、私たちの生活を直撃するからです。
特に問題視されるのが、為替変動の「スピード」です。あまりに急激な円安は、企業や家計が対応する時間を奪ってしまいます。為替介入の最大の目的は、相場のトレンドそのものを変えることよりも、この急激すぎる変動を抑え込む「時間稼ぎ」にあるのです。
持ち帰りメモ①:為替介入は、相場の方向性を変える魔法の杖ではありません。急激な変動(スピード)を抑え、市場に冷静になる時間を与えるための「鎮静剤」と理解しましょう。
第2章:誰が、誰のお金で?為替介入の知られざるメカニズム
この章のポイント
- 介入の指示を出すのは「財務大臣」、実行するのは「日本銀行」
- 介入の原資は国民の資産である「外貨準備高」(通称:外為特会)
- 2026年9月末の外貨準備高は約1.18兆ドル、介入により前月から約291億ドル減少
悪の親玉?財務省・日銀・外為特会の役割分担
では、この為替介入は一体「誰が」「誰のお金で」行っているのでしょうか。よく混同されがちですが、役割は明確に分かれています。
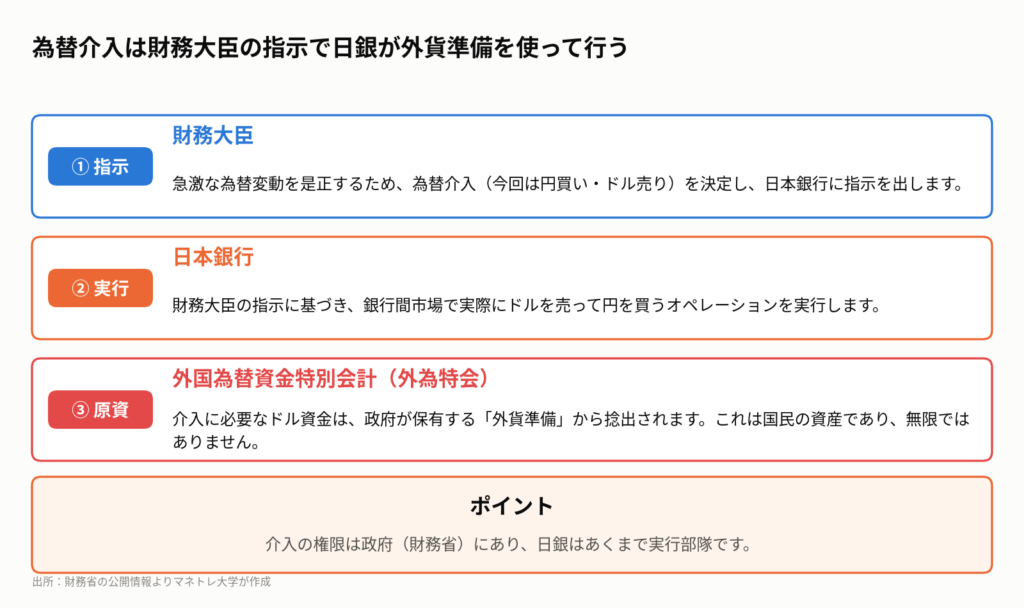
介入の意思決定を行い、指示を出すのは政府である「財務大臣」です。そして、その指示を受けて実際に市場でドルを売ったり買ったりする実行部隊が「日本銀行」となります。
そして最も重要なのが、介入の原資です。これは「外国為替資金特別会計(外為特会)」と呼ばれる政府の特別会計から捻出されます。中身は、過去に円高対策などでドルを買い入れた際に積み上がったドルなどの外貨資産です。
介入の弾は無限ではない?減り続ける外貨準備
この外貨準備は、私たちの税金などで形成された国民の資産であり、当然ながら無限ではありません。円を買うためには、この準備の中からドルを売却する必要があります。
財務省が2026年10月7日に発表したデータによると、9月末の外貨準備高は約1兆1824億ドルでした。これは8月末から約291億ドル(日本円で約4.6兆円規模)減少しており、市場ではこの減少分が9月中の為替介入に使われたと見られています。
巨額に見えますが、1日の為替取引高が7.5兆ドル(2022年BIS調査)にも上る巨大なマーケットの前では、介入でトレンドを完全に変えるのは至難の業です。だからこそ、介入は「時間稼ぎ」という位置づけになるのです。
持ち帰りメモ②:為替介入は、国民の資産である「外貨準備」を切り崩して行われます。介入の「弾」には限りがあるため、何度も大規模に行うことはできません。
【動画公開後に起きたこと】9月末にも再介入、円安圧力は依然根強い
動画を撮影した8月1日以降も、ドル円相場は荒い値動きが続きました。7月末の介入を受けて一時155円台まで円高が進みましたが、長続きしません。
9月に入ると、米国の根強いインフレと高金利継続観測から再び円安が進行。9月下旬には159円台に迫り、市場では「介入効果は剥落した」との見方が広がりました。
この動きに対し、政府・日銀は9月27日深夜に再び大規模な為替介入に踏み切ったとみられます。この時もドル円は数円規模で急落。その後、この記事を執筆している2026年10月19日現在、158円を挟んだ一進一退の攻防が続いています。
この間、日銀は9月の金融政策決定会合で政策金利を1.0%から1.25%へ引き上げる追加利上げを決定。しかし、米国の金利水準との差は依然として大きく、円安の根本的な流れを変えるには至っていません。
第3章:歴史的円安の元凶「円キャリー取引」とは?
この章のポイント
- 円キャリー取引:低金利の円で資金を借り、高金利のドルなどで運用して利ざやを稼ぐ手法
- 日米の金利差が拡大するほど、キャリー取引の魅力が増し、円売り・ドル買いが加速
- 為替介入やショックで、キャリー取引が逆回転(巻き戻し)すると急激な円高を招くリスク
金利差が生む「錬金術」の仕組み
なぜ、介入をしてもなお円安圧力はこれほど根強いのでしょうか。その最大の要因が、世界中の投機マネーを巻き込んだ「円キャリー取引」です。
これは、金利が極端に低い円を借りて資金を調達し、それを売って金利の高いドルなどの通貨に替え、運用することで利ざやを稼ぐ手法です。いわば金利の「高低差」を利用した錬金術のようなものです。
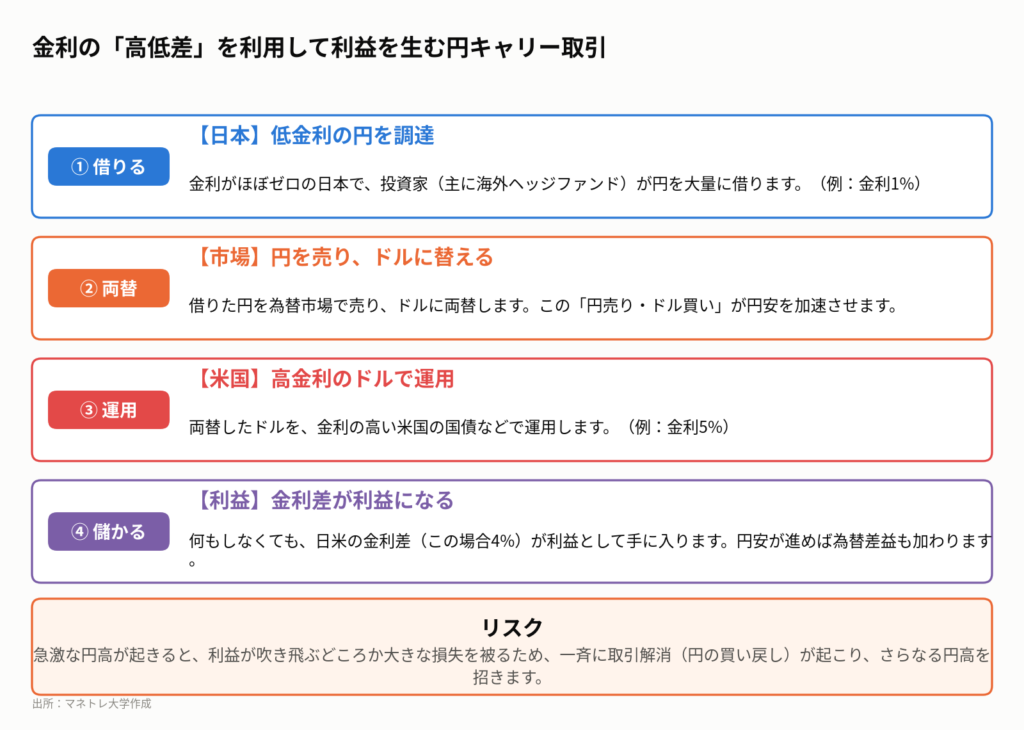
例えば、金利1%の円を借り、それを売ってドルに替え、金利5%の米国債で運用すれば、何もしなくても4%の金利差が利益になります。さらに円安が進めば、為替差益も丸ごと手に入るため、ヘッジファンドなどにとっては非常に魅力的な取引でした。
「全員が同じ方向を向く」ことのリスク
この円キャリー取引が活発になればなるほど、「円を売ってドルを買う」動きが強まるため、円安がさらに加速するという循環が生まれます。近年の歴史的な円安は、このメカニズムによって増幅されてきました。
しかし、この取引には大きなリスクが潜んでいます。それは「巻き戻し(アンワインド)」です。
何らかのショック(例えば今回のような為替介入や、米国の急な利下げなど)で円高方向に流れが変わると、キャリー取引で利益を出していた投資家たちが一斉に利益確定や損失回避に走ります。つまり、ドルを売って円を買い戻す動きが殺到し、それがさらなる円高を呼ぶというパニック的な状況に陥る危険性があるのです。
持ち帰りメモ③:円安の主犯は、日米金利差を狙った「円キャリー取引」。この取引が解消される時、つまり「巻き戻し」が起きる時は、急激な円高が進むリスクがあると覚えておきましょう。
第4章:ドル円はどこへ向かう?海外機関投資家の最新シナリオ
この章のポイント
- ゴールドマン・サックスは円高方向へ見通しを転換(1年後:150円)
- JPモルガンは円安継続を見込む(年末:164円)
- モルガン・スタンレーはレンジ相場を予測(145円〜160円)
では、今後のドル円相場はどうなるのでしょうか。為替介入と日銀の追加利上げを受け、プロである海外機関投資家の間でも見方が大きく割れています。
【円高派】ゴールドマン・サックスの見方
私の古巣でもあるゴールドマン・サックスは、2026年9月25日付のレポートで、これまで強気だった円安見通しを転換しました。カマクシャ・トリベディ氏らが率いる為替戦略チームは、12ヶ月後のドル円相場を150円と予測し、円の強気派に転じています。
その根拠として、以下の3点を挙げています。
- 日銀が市場の予想を上回るペースで利上げを進める可能性
- 政府・日銀による断固とした為替介入姿勢
- 米国の景気減速によるFRBの利下げ観測
【円安派】JPモルガンの見方
一方、JPモルガン・アセット・マネジメントは依然として円安が続くと見ています。最新の「Market Insights」では、日本の貿易赤字の構造化や、実質金利のマイナス継続を理由に、円が売られやすい地合いは変わらないと指摘。2026年末のドル円相場を164円と予測しています。
【レンジ相場派】モルガン・スタンレーの見方
両者の中間に位置するのがモルガン・スタンレーです。2026年のグローバル戦略見通しの中で、ドル円は当面、145円から160円という広いレンジでの推移を予測しています。介入への警戒感が下値を支え、根強い日米金利差が上値を支えるという、綱引き状態が続くと見ているようです。
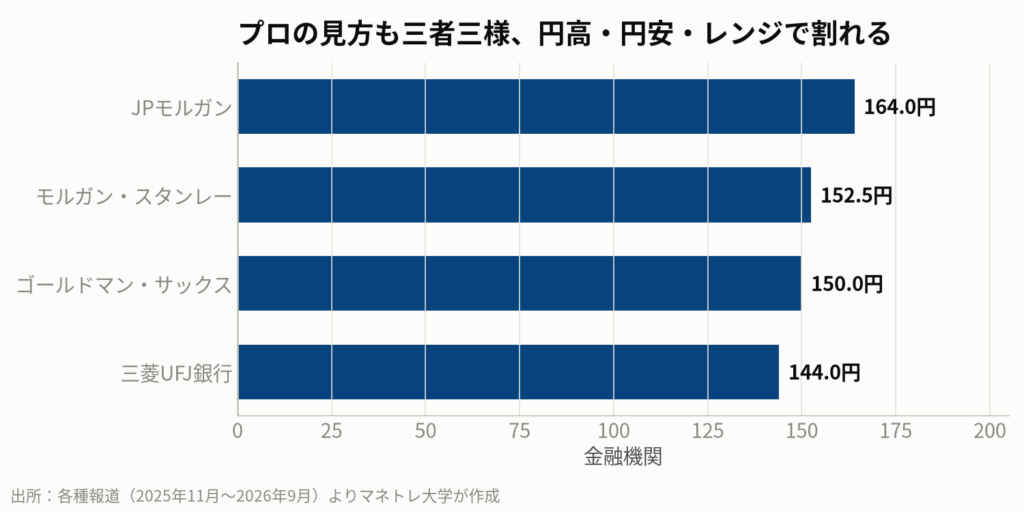
このようにプロの意見が三者三様に割れていること自体が、現在の相場の不確実性の高さを物語っています。円安の根本原因である日米の圧倒的な金利差が、今後どう変化していくのかが最大の焦点です。
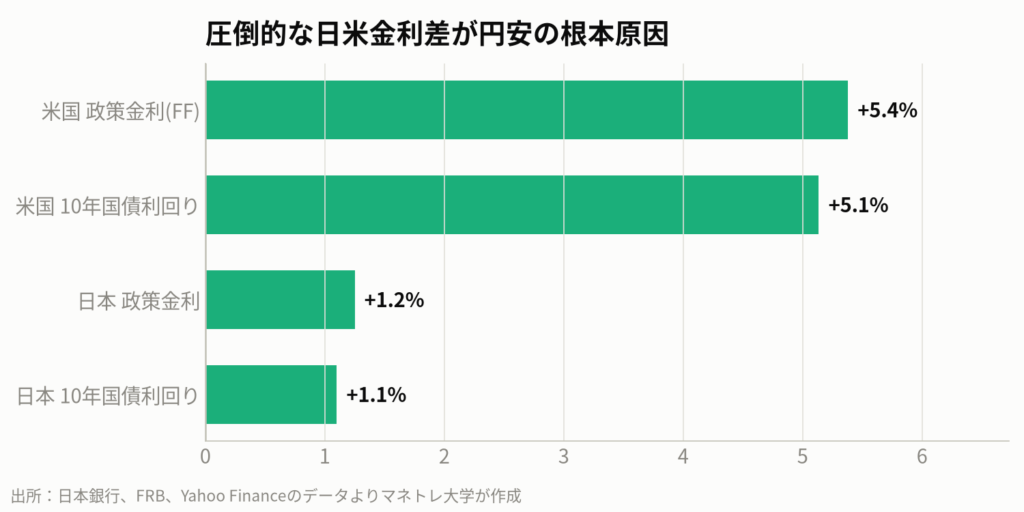
持ち帰りメモ④:今後のドル円相場は、プロでも見通しが割れるほど不透明です。特定のシナリオに賭けるのではなく、どちらに転んでも大丈夫なように備えるのが賢明です。
第5章:個人投資家はどう動くべきか?円高・円安両睨みの新NISA戦略
この章のポイント
- 短期的な為替変動に惑わされず、長期・積立・分散の原則を貫く
- 円高メリット(輸入、電力・ガス)と円安メリット(輸出、自動車)のセクターに分散投資
- ポートフォリオの一部にドル建て資産(米国株、米国債)を組み入れ、為替リスクをヘッジ
結論:何もしないのが最善解?
これほど先行きが不透明な状況で、私たち個人投資家はどうすれば良いのでしょうか。結論から言えば、短期的な為替の動きを読んで売買するのではなく、これまで通りの長期・積立・分散投資を淡々と続けることが最も重要です。
為替が円高に振れれば、同じ円資金でより多くの外国資産(米国株など)を買うことができます。逆に円安に振れれば、すでに保有している外国資産の円建て評価額が上がります。時間と価格を分散する「ドルコスト平均法」は、為替リスクの軽減にも繋がるのです。
円高・円安、どちらに転んでも良いポートフォリオとは
その上で、ご自身のポートフォリオが円高・円安どちらか一方に極端に偏っていないかを確認しましょう。
例えば、新NISAの成長投資枠などを活用して、為替変動に対する耐性を持つポートフォリオを構築することが考えられます。
- 円安メリット企業:自動車、精密機器、半導体などの輸出関連企業。海外での売上比率が高い企業は、円安が利益を押し上げます。(業種の代表例であり、個別銘柄の推奨ではありません)
- 円高メリット企業:電力・ガス、空運、小売などの輸入関連企業。燃料や原材料の輸入コストが下がるため、円高が収益改善に繋がります。(業種の代表例であり、個別銘柄の推奨ではありません)
これらのセクターに分散投資したり、資産の一定割合を米国株インデックスファンドのようなドル建て資産で保有したりすることで、為替がどちらに動いても大きなダメージを受けにくい、バランスの取れた資産構成を目指すことができます。
持ち帰りメモ⑤:為替を予測するゲームに参加するのではなく、円高・円安どちらのシナリオにも対応できる資産配分を心掛けましょう。投資の基本は「予測」ではなく「備え」です。
私たち個人投資家が今すぐやるべき4つのアクション
- コア・サテライト戦略を徹底する:資産の核(コア)となる全世界・全米株式インデックスファンドへの積立は継続。その上で、サテライト(衛星)部分で円高メリット(電力・ガス、空運、小売)や円安メリット(自動車、精密機器、商社)の個別株やセクターETFへの投資を検討する。
- ドルコスト平均法を信じる:為替が円高に振れれば、同じ円建て投資額でより多くのドル資産が買え、円安に振れれば、保有するドル資産の円建て評価額が上昇します。時間分散は為替リスクの軽減にも繋がるため、淡々と積立を継続することが重要です。
- 外貨建て資産の比率を確認する:ご自身の総資産に占める円資産と外貨資産の比率を把握しましょう。過度に円に偏っている場合は、米国株インデックスファンドやドル建てMMFなどを活用し、計画的に外貨資産の比率を高めることを検討します。
- 為替介入をイベントとして楽しむ:為替介入は数年に一度の大きなマーケットイベントです。なぜ介入が起きたのか、市場がどう反応したのかを学ぶ絶好の機会と捉え、冷静に観察することで、ご自身の投資家としてのレベルアップに繋がります。
本記事は特定の銘柄の売買を推奨するものではなく、あくまで一般的な情報提供を目的としています。投資に関する最終的な決定は、ご自身の判断と責任において行ってください。
【連想ゲーム】為替介入から始まる経済のつながり
政府・日銀による「為替介入」という一本のニュースから連想ゲームを始めると、その根源にある「日米の金利差」に行き着きます。
この金利差が「円キャリー取引」を誘発し、歴史的な円安を招きました。円安はトヨタのような輸出企業には追い風ですが、一方で「輸入物価の高騰」を通じて私たちの生活を直撃します。
物価高を放置できない政府が介入で時間を稼ぐ間に、根本原因である日米の金融政策がどう変わるのか。FRBの利下げ、日銀の追加利上げのタイミングこそが、次の大きな相場の転換点となるでしょう。
私が学長を務めるマネトレ大学では、金融知識ゼロだった大学生が米国大手証券会社に入社し学んだ金融知識、ルーティンワークを集約した金融特化型の教育研修を行っています。無料の勉強会「元ゴールドマン・サックス証券 尾崎邦明式 資産10倍ロードマップ」はYouTubeの各動画の概要欄からお申し込みください。日々のマーケット解説や最新情報は、無料LINEでもお届けしています。まずは無料LINEにご登録ください。
参考情報:
まずは無料LINE登録で特典をGET
Follow me!



コメント