

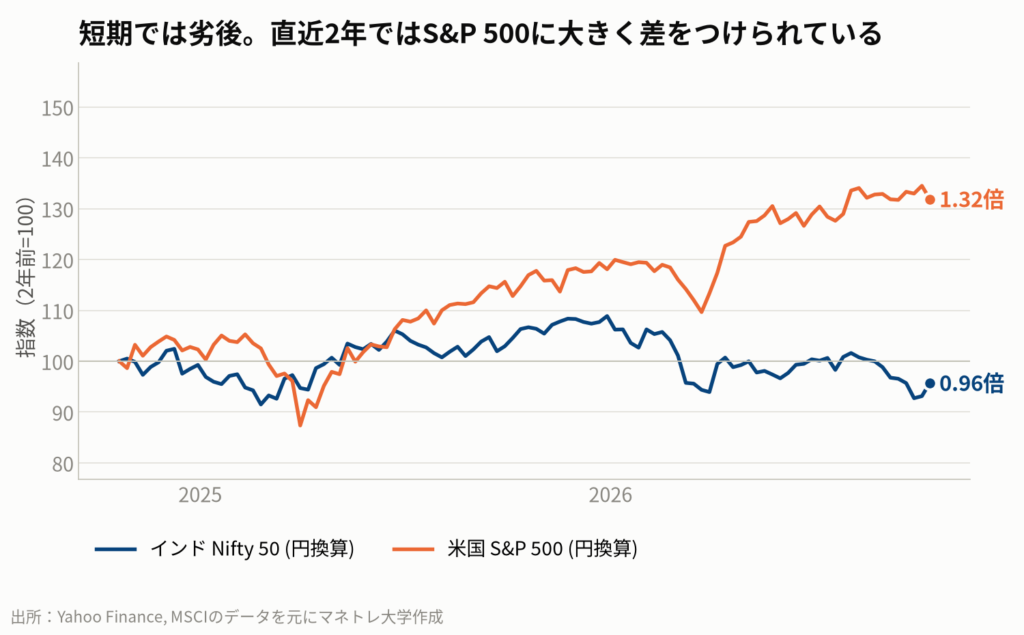
かつて新NISAの目玉として「次の中国」と期待を集めたインド株。しかし、ここ数年のパフォーマンスはS&P 500に劣後し、「インドは終わった」との声も聞かれます。
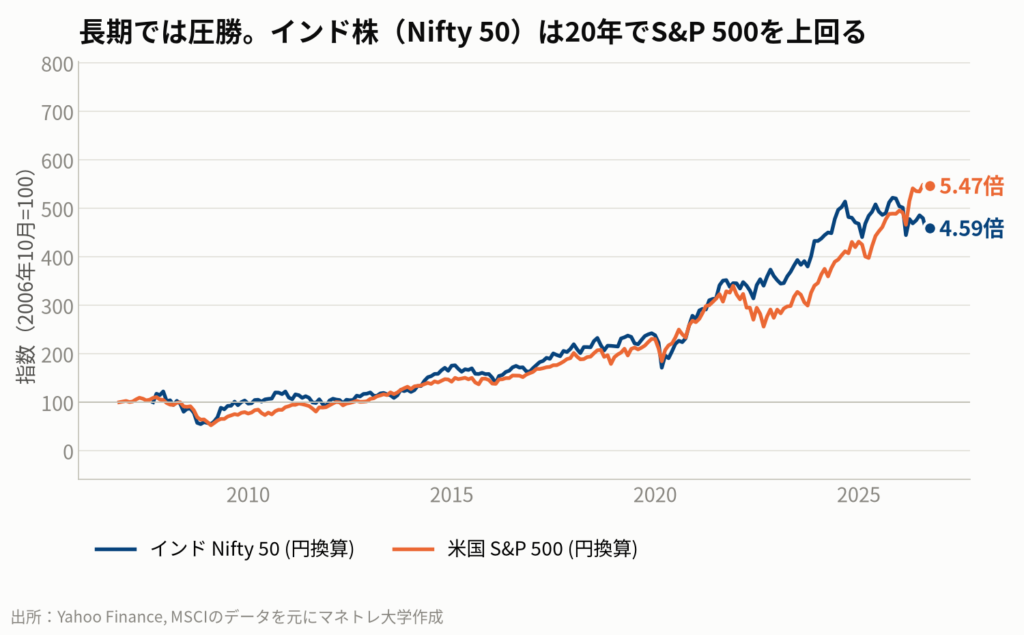
しかし、20年という長期で見ればインド株はS&P 500を上回るリターンを記録してきました。この短期の不振と長期の期待の「ねじれ」こそ、インドの本当の実力と投資機会を読み解く鍵です。この記事では、ムンバイ市役所の事例からインドが抱える構造問題を解き明かし、私たち個人投資家の次の一手を考えます。
この記事でわかること
- インド株がS&P 500に比べて短期的に低迷している本当の理由
- ムンバイ市役所の事例で学ぶ「ガバナンス・ディスカウント」とは何か
- インドの構造問題が解決に向かう時、恩恵を受ける日本のセクター
マネトレ大学学長の尾崎が運営するYouTubeチャンネル「おーちゃん【元外銀マン】」で解説した内容を、動画公開後の最新情報まで織り込んでお届けします。
目次
結論:インドの株価を抑える「漏れバケツ」の穴が、最大の伸びしろになる
| 何が起きたか | 投資家への意味 | |
|---|---|---|
| 時間軸の不一致 | 20年スパンの成長を期待して投資したものを、わずか2年の成績で「失敗」と判断してしまう。 | 投資判断の前提となる「時間軸」と、評価に使う「物差し」を一致させることが重要。 |
| ガバナンス欠如 | 巨額の予算がありながら、入札や契約の仕組みが機能せず、インフラ整備が進まない「漏れバケツ」状態。 | 国の成長性だけでなく、その成長の果実を漏らさず価値に変える「仕組み」の有無が株価を左右する。 |
| システムの変化 | 個人の汚職やスキャンダルは問題の表層。根本原因は、責任者が不在で長期視点が欠如した行政システムにある。 | 担当者の交代より、組織統合や選挙制度の正常化といった「システムの変化」こそが本物の投資シグナルとなる。 |
インド株の短期的な低迷は、成長性の問題ではなく「ガバナンス」という構造的な課題に起因します。いくら経済が成長しても、その果実を受け止めるバケツに穴が空いていては、資産価値は向上しません。しかし裏を返せば、この「漏れバケツ」の穴が塞がれる時こそ、割安に放置されたインド資産の価値が再評価され、最大の投資機会が生まれる可能性があります。
第1章:なぜインド株は「期待外れ」に終わったのか?
この章のポイント
- 2023年頃、新NISAの目玉として「次の中国」とインド株ブームが到来
- しかし直近2年のパフォーマンスは、S&P 500に大きく劣後
- 一方、20年という長期で見ると、円建てではS&P 500を上回る約11倍のリターンを達成
「次の中国」ブームと厳しい現実
2023年頃、新NISAの開始を前に「インドが次の中国になる」という言葉が飛び交いました。世界の経済成長率が平均2%台のなか、インドは7%近い成長を続け、NISAの買い付けランキングでもインド株ファンドが上位に食い込みました。
しかし、期待とは裏腹に、直近2年間のパフォーマンスは米国株に大きく見劣りする結果となっています。これだけを見れば「やはりS&P 500に投資しておけばよかった」と感じるのも無理はありません。
短期と長期で全く異なる「成績表」
ところが、投資の物差しを2年から20年に変えると、景色は一変します。野村アセットマネジメントのデータによれば、2005年から2025年までの20年間で、インドの代表的な株価指数Nifty 50は配当込み・円換算で約11倍になりました。
これは、同じ期間のS&P 500や全世界株式(オルカン)を上回る驚異的なパフォーマンスです。つまり、インドという投資対象は、測る期間によって評価が真逆になる「ねじれ」を抱えているのです。
多くの投資家が10年、20年先の成長を夢見て投資したはずなのに、わずか2年の成績表で「落第」の判を押してしまっている。それはまるで、20年後に開ける約束の福袋を、買った翌日に開けて「大した物が入っていない」と文句を言っているようなものかもしれません。
持ち帰りメモ①:投資判断の前提となる「時間軸」と、評価に使う「物差し」がずれていないか確認する。長期投資なら、見るべきは短期の株価チャートではない。
第2章:1.4兆円を貯め込むムンバイ市役所の謎と「漏れバケツ理論」
この章のポイント
- インドの金融ハブ、ムンバイの市役所(BMC)は「アジアで最も裕福な自治体」と呼ばれる
- 約1.4兆円もの現金を準備金として保有する一方、市内のインフラは劣悪な状態
- お金があっても価値に変わらない「漏れバケツ理論」が、この矛盾を解く鍵
アジア一リッチな市役所と、穴だらけの道路
インドの20年後を占う答えは、意外にもムンバイの市役所に転がっています。正式名称をブリハンムンバイ市制公社(BMC)というこの組織は、アジアで最も裕福な自治体として知られています。
BMCが使わずに貯め込んでいる準備金は、日本円にして約1.4兆円。定期預金の利息だけで年間約370億円が転がり込む、もはや巨大な機関投資家です。しかし、その潤沢な資金とは裏腹に、ムンバイの街は深刻な問題を抱えています。
- 雨季には幹線道路が冠水し、街が川のようになる
- 道路は穴だらけで、建物の倒壊事故も後を絶たない
- 市民生活を支えるインフラが、国の経済都市とは思えないほど劣悪な状態
1.4兆円もの現金を保有しながら、なぜ道路の穴一つまともに直せないのか。この謎を解く鍵が、今日の核心である「漏れバケツ理論」です。
お金が価値に変わらない「漏れバケツ理論」
想像してみてください。家の雨漏りを直すとき、私たちは通常3つのことを行います。①複数の業者から見積もりを取る(入札)、②書面で契約を交わす(契約)、③工事後に専門家に確認してもらう(監査)。
もしこの3つを全て飛ばし、知り合いの業者に口約束で現金を前払いしたらどうなるでしょうか。業者は手抜きをしてもバレず、訴えられる心配もありません。これではいくらお金があっても、雨漏りは永遠に直りません。
この、お金はあるのに、そのお金を正しく価値に変える「仕組み」がない状態が「漏れバケツ」です。穴の空いたバケツにいくら水を注いでも、水は溜まりません。新興国投資とは、これから大量の水(経済成長)が注がれる国を買う行為。バケツの底の状態こそが、最も重要なのです。
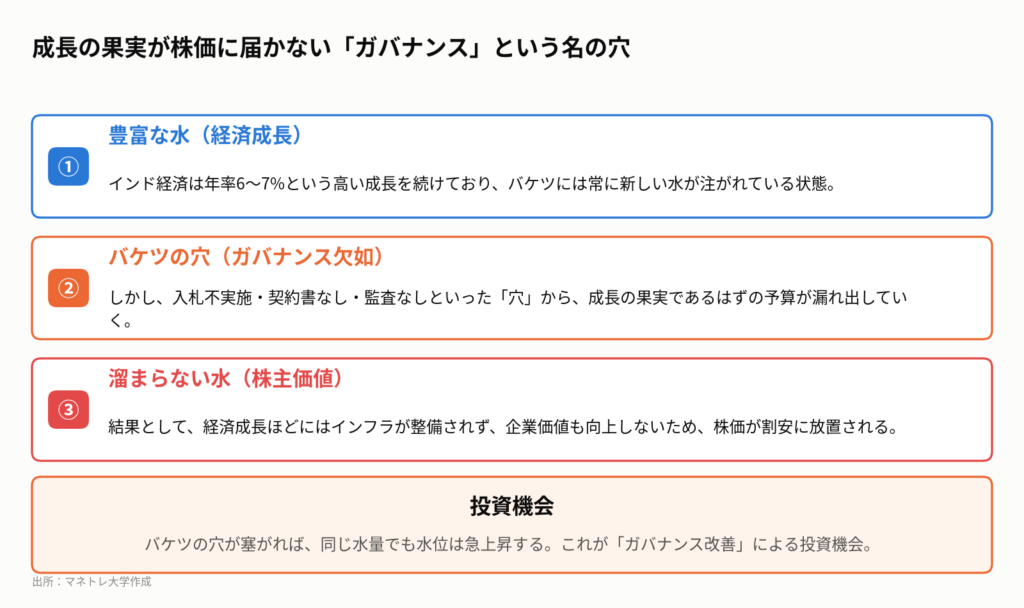
持ち帰りメモ②:企業の内部留保と同じで、お金は「持っている」だけでは価値がない。「正しく使える仕組み」があって初めて株主価値に変わる。
第3章:会計検査院が暴いた「3つの穴」
この章のポイント
- インドの会計検査院(CAG)が、BMCの約2,000億円分の工事を監査
- 監査の結果、バケツの底に「入札なし」「契約書なし」「監査なし」という3つの巨大な穴が発覚
- 巨額の予算が、チェック機能のないまま業者に渡っている実態が明らかに
インド会計検査院(CAG)のメス
では、ムンバイのバケツには具体的にどんな穴が空いているのでしょうか。その答えを暴いたのが、インドの会計検査院(Comptroller and Auditor General of India, CAG)です。
CAGは国や自治体のお金の使われ方をチェックする、インド憲法に根拠を持つ独立機関。日本の会計検査院のインド版と考えてください。そのCAGが2019年から2022年にかけて、BMCが発注した約2,000億円分の工事を監査し、衝撃的な報告書を公表しました。
入札・契約・監査、すべてが存在しない現実
CAGの報告書が指摘したのは、まともな発注に不可欠な3点セットがことごとく存在しないという事実でした。
- 穴① 入札がない:20件、約36億円分の工事が入札なしで発注されていた。特定の業者に繰り返し発注する「お友達発注」の横行が指摘されている。
- 穴② 契約書がない:64件、約810億円分の工事で正式な契約書が存在しなかった。CAGは「業者が手抜きをしても法的に訴えることすらできない」と断言している。
- 穴③ 第三者監査がない:13件、約570億円分の工事で、品質をチェックする第三者監査人が任命されていなかった。支払ったお金が本物の工事に変わったか、誰も確認していない。
ムンバイの道路の穴が埋まらない理由は単純です。例えば、ある道路工事ではコンクリート強化剤の代金約4,000万円が支払われたものの、材料費だけ払って、材料が使われた形跡がなかったのです。これでは、いくら予算があってもインフラは改善しません。問題は個人の汚職というより、それを生み出す「仕組み」そのものにあるのです。
持ち帰りメモ③:スキャンダルは個人の問題として報じられるが、本質はそれを許容する「システム」の問題。投資家が見るべきは、個人の更迭ではなくシステムの変更。
第4章:インド株価を抑える「ガバナンス・ディスカウント」の正体
この章のポイント
- ムンバイの問題の根源は「責任者不在」「短期的なトップ」「動かないお金」という3つの構造的欠陥
- 統治の質が低い国の資産が割安に評価される「ガバナンス・ディスカウント」が株価を抑制
- しかし、このディスカウントは、ガバナンスが改善された時に生まれる巨大な「伸びしろ」でもある
なぜバケツの穴は塞がらないのか?
人を逮捕しても問題が解決しない理由は、ムンバイの行政システムそのものが壊れているからです。調べていくと、3つの根深い構造的欠陥が浮かび上がります。
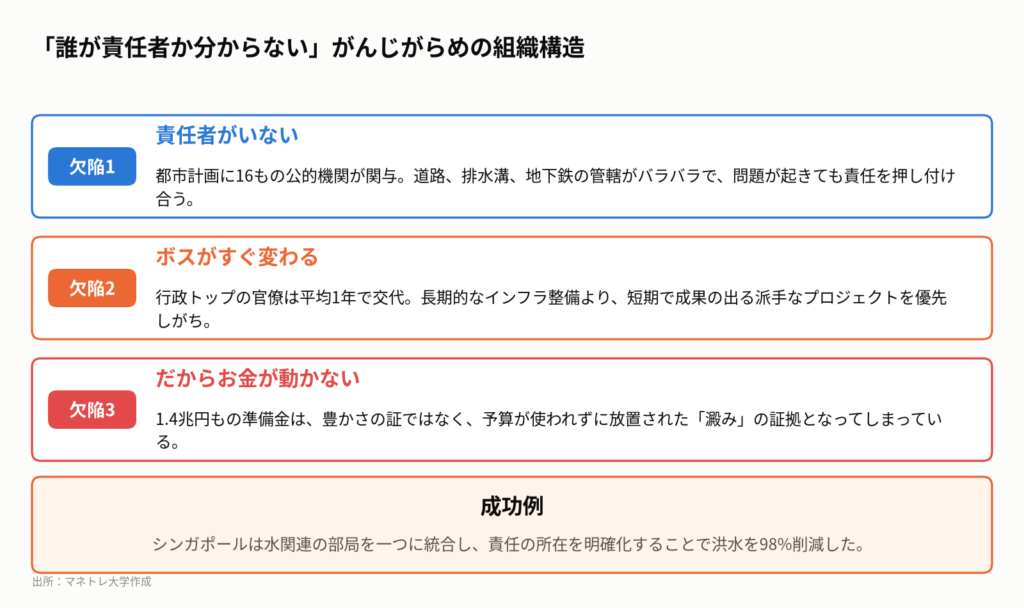
この「責任者がいない」「ボスがすぐ変わる」「だからお金が動かない」という三重苦は、まさに組織が機能不全に陥っている証拠です。実は、この病を完治させた都市があります。シンガポールです。
1970年代、シンガポールも洪水に悩まされていました。そこで2001年、水関連の部局をPUBという一つの国家機関に統合。責任の所在を一本化することで、洪水リスク地帯を98%も削減することに成功しました。治療法は「組織図の書き換え」という、たった一点だったのです。
ガバナンス・ディスカウントという「伸びしろ」
金融の世界には、このムンバイの状況を表す言葉があります。「ガバナンス・ディスカウント」です。これは、統治(ガバナンス)の質が低い国や企業の資産は、同じ利益を上げていても割安にしか評価されない、という「値引き」を意味します。
世界中の機関投資家は、インドの成長性に期待しつつも、このガバナンス・リスクを織り込んで値段を付けています。しかし、ここで最も重要なのは、値引きされているということは、値引きが解消された瞬間に最も大きなリターンが生まれるということです。組織図が壊れている国にだけ、「組織図を直す」という巨大な伸びしろが残されているのです。
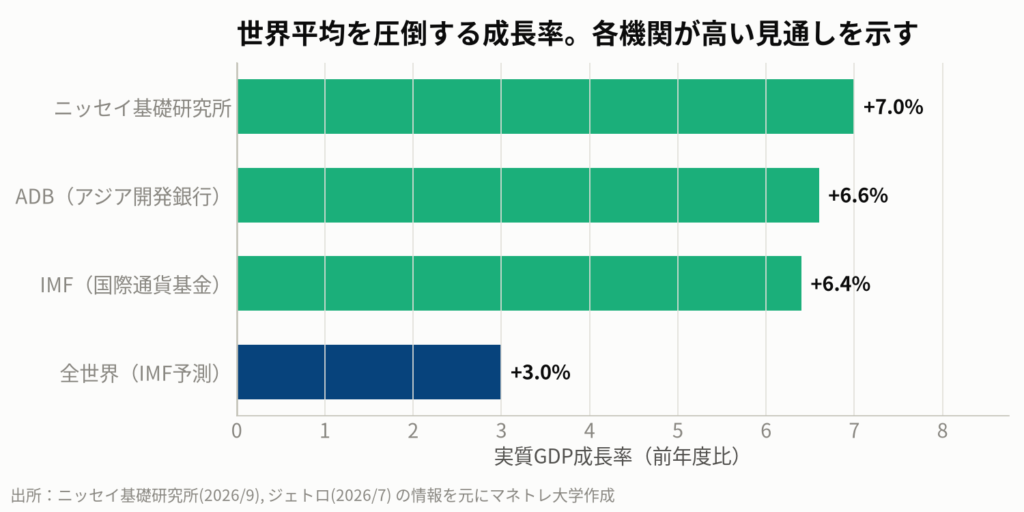
持ち帰りメモ④:「ガバナンスが悪い」というニュースは、短期的には売り材料。しかし長期投資家にとっては、それが改善された時の「伸びしろ」の大きさを教えてくれる買いシグナル候補でもある。
第5章:「バケツの穴」が塞がる時、日本企業にも恩恵が
この章のポイント
- 4年ぶりにムンバイ市議会が正常化するなど、ガバナンス改善の兆しが見え始めた
- 動画公開後、BMCが過去最大規模の予算案を発表。インフラ投資が本格化する可能性
- インドのインフラ整備は、日本の鉄道、建機、水処理といったセクターに大きな需要をもたらす
動画公開後に起きたこと:ついに動き出す「眠れる1.4兆円」
インドのガバナンス改善は、もはや夢物語ではありません。約4年間も機能不全に陥っていたムンバイ市議会が2026年1月にようやく再開され、市民によるチェック機能が戻りつつあります。
さらに、この記事の元になった動画公開後の2026年10月16日、BMCは2026-27年度予算案を発表しました。総額は過去最大の8兆952億ルピー(約15兆円)にのぼり、そのうち約60%がインフラなどの資本支出に充てられる計画です。これは、眠っていた1.4兆円が、ついに本格的なインフラ整備に向けて動き出す可能性を示唆しており、ガバナンス改善への期待を大きく高めるニュースです。
日本のインフラ輸出企業にも追い風
もし「漏れバケツ」の穴が塞がり、この巨額の資金が本物の工事に変わり始めれば、インドの内需にとって強力な起爆剤となります。そして、その恩恵はインド企業だけにとどまりません。
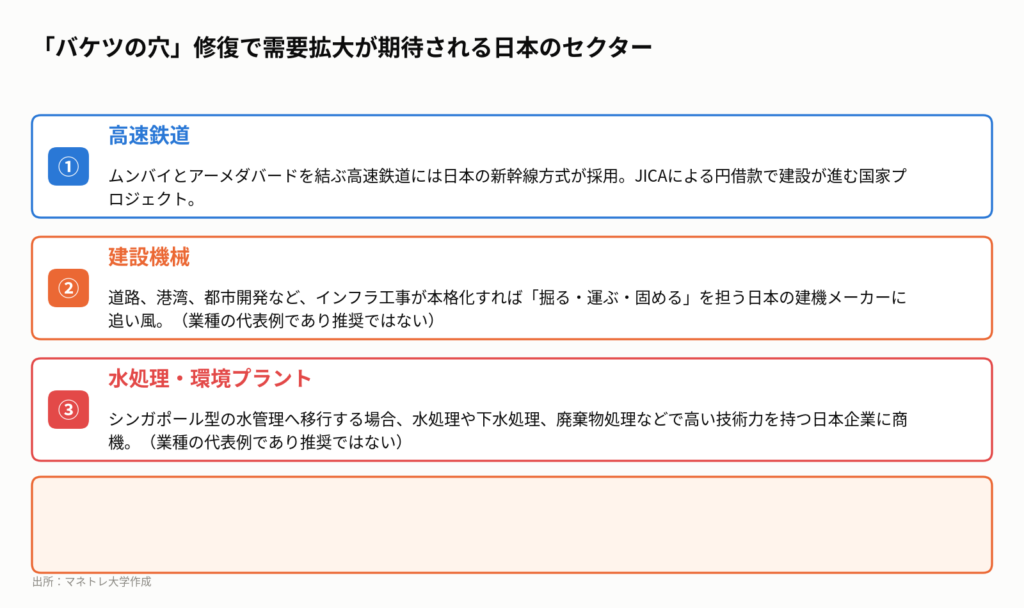
インドの都市インフラ需要と、日本のインフラ輸出はすでに一本の線で繋がっています。インドのガバナンス改善は、遠い国の話ではなく、日本の特定セクターの業績に直結する可能性があるのです。
明日からできる、インド投資への向き合い方
直近2年の含み損は、インドがダメだったという結論には繋がりません。それは「バケツの穴がまだ塞がっていない」という事実を示しているに過ぎず、投資判断としては全く逆の意味を持ちます。
前者なら「撤退」が正解ですが、後者なら「監視を継続し、穴が塞がる兆候を待つ」のが正解です。私たち個人投資家が見るべきは、日々の株価チャートではなく、バケツの底が塞がるかどうかの地味なニュースなのです。
持ち帰りメモ⑤:インド株が動く本物のシグナルは、株価の上下や経済成長率の数字ではない。行政組織の統合や選挙制度の正常化といった「システムの変化」にある。
私たち個人投資家はどうするべきか
今日の話から、私たちは何を学び、明日からの行動にどう活かせばよいのでしょうか。インド投資で成功するために、今からできることを4つにまとめます。
- 自分の「投資時間軸」を再確認する。10年、20年先の成長を期待して買ったのであれば、目先の1〜2年の成績で一喜一憂せず、ガバナンス改善など長期的な構造変化のニュースを追うべきです。
- ポートフォリオの「ガバナンス」を点検する。インドに限らず、保有する企業の資産が有効活用されているか、株主価値向上の仕組みが機能しているかを確認しましょう。現金を溜め込むだけの企業は「漏れバケツ」かもしれません。
- インド関連ニュースの「見方」を変える。株価の上下やスキャンダル報道よりも、行政組織の統合や選挙制度の正常化、インフラプロジェクトの入札プロセスといった「地味なニュース」に注目しましょう。そこにこそ、本質的な変化の兆しが現れます。
- 分散投資の原則を忘れない。インドの将来性に期待しつつも、単一国への過度な集中投資はリスクを伴います。新興国全体に投資するETFなどを活用し、ポートフォリオの一部として組み入れるのが賢明です。
少なくとも、20年で11倍というリターンを叩き出した国が、わずか2年の成績でその全てを判断されるのは、あまりに雑な読み方と言えるでしょう。
もちろん過去の実績は将来のパフォーマンスを担保するものではございません。本記事は特定銘柄の購入を推奨するものではなく、投資は自己責任でお願いします。
動画では実際のチャートや資料を見ながら解説していますので、ぜひこちらもご覧ください。
ムンバイの道路に開いた一つの「穴」から連想を始めると、杜撰な公共事業、機能しない行政システムという「ガバナンスの欠如」に行き着きます。これは海外投資家がインド株を割安に評価する「ガバナンス・ディスカウント」の正体であり、逆に言えば、この問題が解決されれば株価の再評価が期待できる「伸びしろ」でもあります。そして、インドのインフラが本格的に動き出せば、日本の関連企業に巨大な需要が波及していく未来が見えてきます。
私が学長を務めるマネトレ大学では、金融知識ゼロだった大学生が米国大手証券会社に入社し学んだ金融知識、ルーティンワークを集約した金融特化型の教育研修を行っています。無料の勉強会「元ゴールドマン・サックス証券 尾崎邦明式 資産10倍ロードマップ」はYouTubeの各動画の概要欄からお申し込みください。日々のマーケット解説や最新情報は、無料LINEでもお届けしています。まずは無料LINEにご登録ください。
参考情報:Brihanmumbai Municipal Corporation, Budget 2026-27, February 2026; Goldman Sachs, The Path to 2075, December 2022; Morgan Stanley, India Economics: 2026 Outlook, December 2025; ニッセイ基礎研究所, インド経済の見通し, 斉藤 誠, 2026年9月3日; ジェトロ, インド、引き続き高成長を維持、ADBとIMFが7月版の見通しを公表, 2026年7月14日; 国際協力機構(JICA), ムンバイ・アーメダバード間高速鉄道建設事業; Bloomberg, A quarter of all iPhones are now made in India, March 2026; アモーヴァ・アセットマネジメント, インドに投資するということ2026, 神山 直樹, 2026年10月5日; 大和アセットマネジメント, インドの2026年度予算案, 2026年2月4日
まずは無料LINE登録で特典をGET
Follow me!



コメント