

「日本の富裕層が増えている」というニュースの一方で、物価高や円安で生活が苦しいと感じる人が多いのはなぜでしょうか?実は今、日本社会では資産の二極化が静かに、しかし急速に進行しています。
本記事では、野村総合研究所(NRI)が発表した最新の資産ピラミッドのデータを基に、資産を増やし続ける「勝ち組」と、そうでない層の間に横たわる「分岐点」の正体を、マネトレ大学学長の尾崎邦明が解説します。
この記事でわかること
- NRIの最新データが示す日本の富裕層の実態と資産格差の現状
- 資産3,000万〜5,000万円の「アッパーマス層」が迎える運命の分岐点とは
- 資産額1,000万円、5,000万円、1億円の壁を越えるための具体的な投資戦略
マネトレ大学学長の尾崎が運営するYouTubeチャンネル「おーちゃん【元外銀マン】」で解説した内容を、動画公開後の市場データも織り込みながら、より深く掘り下げてお届けします。
目次
結論:資産3,000万円の「アッパーマス層」が勝ち負けの分岐点
| 何が起きているか | 投資家への意味 | |
|---|---|---|
| マス層(〜3,000万円) | 資産の大半が現預金。インフレと円安で実質的な価値が目減りしやすい。 | まずはNISAなどを活用し、少額からでも「お金に働いてもらう」経験を積むことが重要。 |
| アッパーマス層(3,000万〜5,000万円) | 二極化の渦中。金融リテラシーの差で、準富裕層へ上がるか、マス層へ落ちるかの分かれ道にいる。 | 相続や退職金で得た資金を守り育てるため、体系的な金融知識の学習が最も必要な層。 |
| 準富裕層以上(5,000万円〜) | 株式や不動産など多様な資産を保有し、資産が資産を生むループに入りやすい。 | リスク分散のため、オルタナティブ資産なども組み入れた高度なポートフォリオ管理が求められる。 |
純金融資産3,000万円〜5,000万円のアッパーマス層が、資産を増やせる「勝ち組」と減らす「負け組」の分岐点です。この層に到達したときに、金融リテラシーという武器を持っているかどうかが、その後の資産形成の道を大きく左右します。資産額に応じた適切な投資戦略を採ることが、富裕層への道を切り拓く鍵となります。
第1章:なぜ?富裕層は過去最多なのに、生活は苦しいままの謎
この章のポイント
- 野村総合研究所(NRI)の最新推計で、富裕層(1億円以上)と超富裕層(5億円以上)は合計約165万世帯と過去最多に。
- その背景には、株価上昇の恩恵を大きく受けた資産家層の存在がある。
- 一方で、大多数を占めるマス層(3,000万円未満)の資産の伸びは緩やかで、格差が拡大している。
富裕層・超富裕層は165万世帯、資産総額は469兆円に
野村総合研究所(NRI)が2025年2月に発表した推計によると、日本の富裕層(純金融資産1億円以上)と超富裕層(同5億円以上)の合計世帯数は、2023年時点で約165万世帯に達し、過去最多を記録しました。
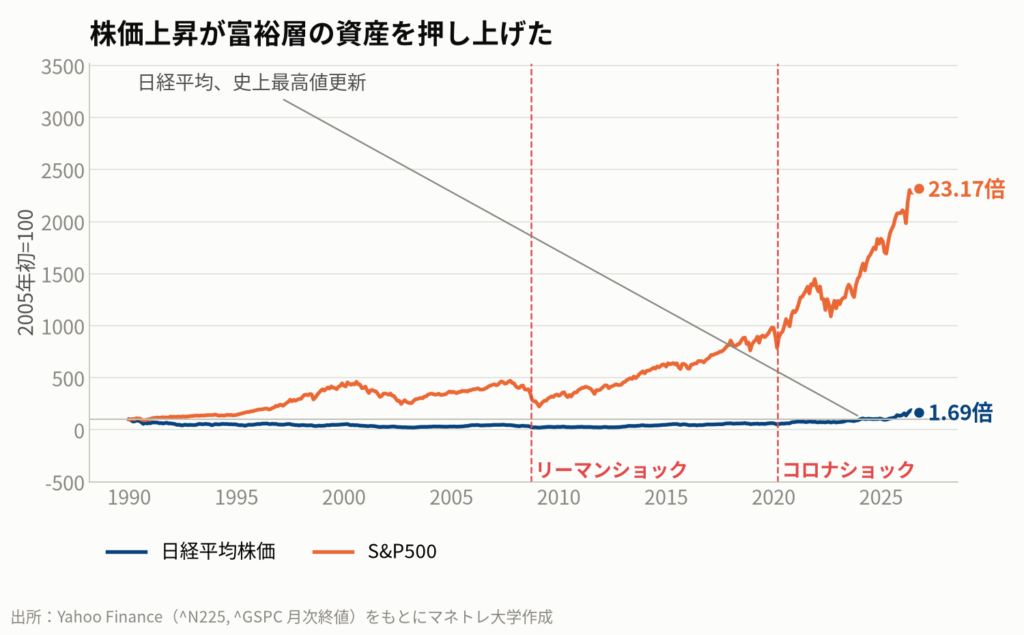
その資産総額は約469兆円。2005年の調査では合計86.5万世帯、資産213兆円でしたから、この約20年で世帯数は約2倍、資産総額は2.2倍以上に膨れ上がった計算です。この驚異的な資産増加の主な要因は、アベノミクス以降の長期的な株価上昇にあります。
特に2024年以降の日経平均株価の史上最高値更新は、資産の大部分を株式で保有する富裕層の資産を大きく押し上げました。資産を持つ者が、その資産によってさらに富むという構造が、データによって鮮明に示された形です。
資産ピラミッドの定義:純金融資産とは?
ここで使われる「純金融資産」の定義を正しく理解しておくことが重要です。これは、あなたが保有する金融資産の合計から、負債を差し引いた金額を指します。
- 金融資産:預貯金、株式、債券、投資信託、生命保険など
- 負債:住宅ローン、自動車ローンなどの借入金
ポイントは、自宅や投資用不動産といった「実物資産」はこの計算に含まれない点です。そのため、多額の住宅ローンを抱えている場合、純金融資産はマイナスになる人も少なくありません。多くの人が「富裕層が増えた」というニュースに実感を伴わないのは、この資産格差の拡大が静かに進行しているからなのです。
持ち帰りメモ①:富裕層の増加は、主に株価上昇の恩恵によるものです。資産の大半を現金で持つ層と、株式で持つ層との格差が広がっています。
第2章:消える中間層「アッパーマス層」に起きている残酷な現実
この章のポイント
- 2023年のデータで最も衝撃的なのは、アッパーマス層(3,000万〜5,000万円)の割合が大きく減少したこと。
- 減少したアッパーマス層は、「準富裕層へ上がった人」と「マス層へ転落した人」に二極化した。
- この分岐点の正体は「金融リテラシー」。相続や退職金で突然大金を得ても、知識がなければ資産を守り育てられない。
2005年と2023年の比較で見る「中間層の消滅」
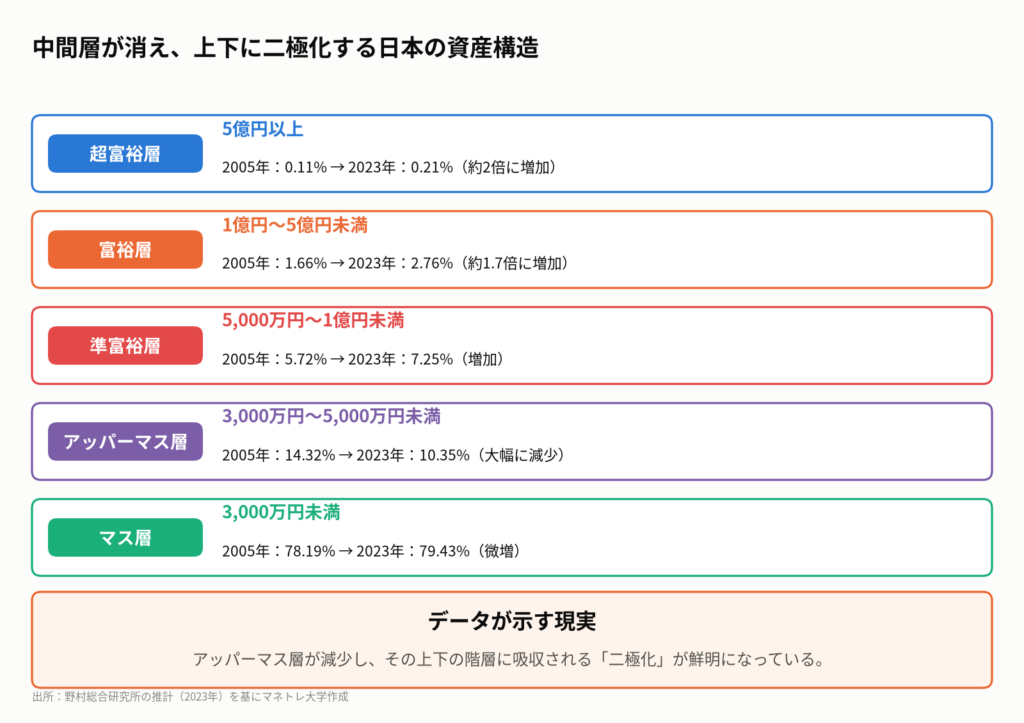
NRIの2023年推計で最も注目すべきは、富裕層の増加そのものよりも、資産ピラミッドの構成比の変化です。特に、純金融資産3,000万円〜5,000万円の「アッパーマス層」に大きな動きがありました。
2005年には全世帯の14.3%を占めていたアッパーマス層は、2023年には10.4%へと大幅に減少。その一方で、すぐ下のマス層(78.2%→79.4%)と、すぐ上の準富裕層(5.7%→7.3%)は割合を増やしています。これは、アッパーマス層にいた人々が上下の層へと分かれていった「二極化」の紛れもない証拠です。
なぜアッパーマス層が「勝ち負けの分岐点」なのか
では、なぜこのアッパーマス層で明暗が分かれるのでしょうか。私たちは、この層が「突発的にまとまった資金を手にする人が多い」層だからだと分析しています。具体的には、以下のようなケースです。
- 親からの相続
- 定年退職による退職金の受給
- 生命保険金の受け取り
長年の努力でコツコツ資産を築いてきたというより、ある日突然、数千万円という大金が口座に振り込まれる。このとき、そのお金を守り、育てていくための「金融リテラシー」を持っているかどうかが運命を分けます。
知識がないまま大金を持つことは、免許なしでスポーツカーの運転席に座るようなもの。高利回りを謳う怪しい投資話に騙されたり、リスク管理を怠って資産を大きく減らしてしまったりする危険性が高まります。これが、アッパーマス層からマス層へと転落する典型的なパターンです。
逆に、基礎的な金融知識があり、NISAなどを活用して少額からでも投資経験を積んできた人は、この資金を元手に株式や不動産へ適切に分散投資し、資産をさらに増やすことができます。こうして準富裕層へとステップアップしていくのです。
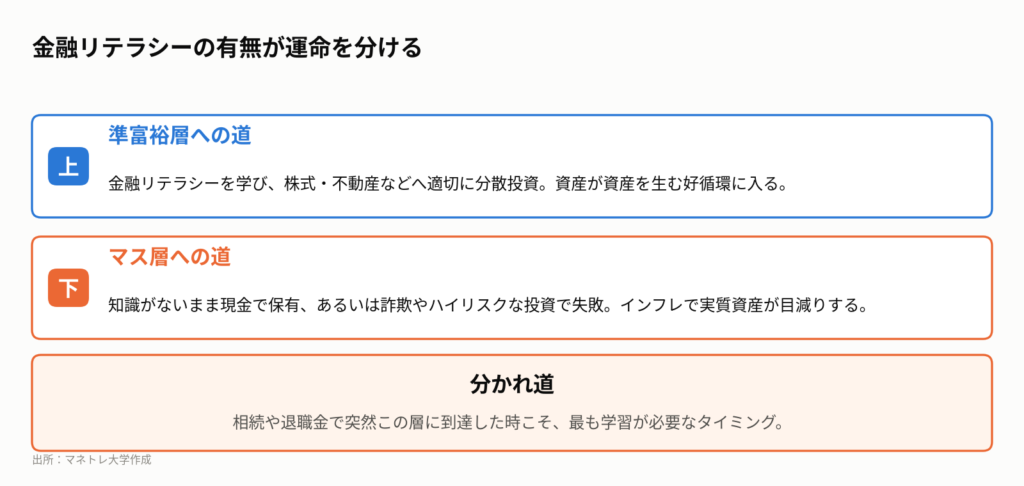
持ち帰りメモ②:資産3,000万〜5,000万円は、金融リテラシーが試される運命の分岐点。相続や退職金を得た時こそ、最も学習が必要なタイミングです。
第3章:資産5,000万円の壁と「勝ち組ループ」の仕組み
この章のポイント
- 準富裕層(5,000万円以上)になると、取れる投資戦略の幅が格段に広がる。
- 株式や不動産投資に加え、市場変動と相関の低いオルタナティブ投資も選択肢に入る。
- GPIF(年金積立金管理運用独立行政法人)も資産の5%を上限にオルタナティブ投資に取り組んでいる。
投資対象の多様化がリスクを抑え、リターンを安定させる
純金融資産が5,000万円という「準富裕層」のラインを超えると、なぜ資産増加が加速しやすくなるのでしょうか。それは、取れる投資戦略の選択肢が格段に広がるからです。
マス層やアッパーマス層の投資がNISAでのインデックスファンド積立が中心になりがちなのに対し、準富裕層以上では、より高度なポートフォリオ構築が可能になります。特に大きいのが、「オルタナティブ投資」への扉が開かれることです。
機関投資家も注目するオルタナティブ投資とは
オルタナティブ投資とは、株式や債券といった伝統的な資産以外の新しい投資対象を指します。具体的には、以下のようなものが含まれます。
- プライベート・エクイティ:未上場企業の株式への投資
- プライベート・クレジット:企業への直接融資
- インフラ:空港、発電所、通信網などへの投資
- ヘッジファンド:様々な手法を駆使して市場の上下に関わらず収益を狙うファンド
- 実物資産:不動産、貴金属、アート、ワインなど
これらの資産は、株式市場の動きとの相関が低い傾向があります。そのため、ポートフォリオに組み入れることで、経済ショックが起きた際の下落リスクを抑え、資産全体のリターンを安定させる効果が期待できるのです。
実際に、私たちの年金を運用するGPIF(年金積立金管理運用独立行政法人)も、ポートフォリオの5%を上限としてオルタナティブ資産への投資を行っています。世界中の機関投資家がその有効性を認め、資産配分を増やしている分野であり、調査会社のPreqinは世界のオルタナティブ資産市場が2026年には23兆ドルを超える規模に成長すると予測しています。
このような専門的な投資領域にアクセスできるようになることで、準富裕層は資産が資産を生む「勝ち組のループ」に入りやすくなるのです。
持ち帰りメモ③:資産5,000万円を超えると、オルタナティブ投資などプロも活用する手法が選択肢に入ります。これにより、ポートフォリオのリスクを抑えながら安定的な成長を目指しやすくなります。
第4章:【資産額別】あなたが次に踏むべきステップ
この章のポイント
- 〜1,000万円:まずは自己投資とNISA。焦って不動産などに手を出すのは禁物。
- 1,000万〜5,000万円:個別株や投資用不動産(アパート等)も視野に。ただし、十分な勉強が必須。
- 5,000万〜1億円:オルタナティブ投資を組み入れ、ポートフォリオの守りを固める段階。
- 1億円〜:ヘッジファンドやベンチャー投資など、より専門的な領域へ。
「ゼロから1,000万円」が一番長く険しい道のり
資産形成の道のりは、一直線ではありません。特に、資産ゼロから最初の1,000万円を貯めるまでが、体感的に最も長く、険しい道のりです。収入がまだ少ない若い時期は、投資で増やすことよりも、自己投資で「稼ぐ力」そのものを高めることが最優先となります。
この段階で焦って、知識もないままワンルームマンション投資のような話に乗ってしまうのは非常に危険です。まずはNISAの非課税枠を活用し、全世界株式やS&P500のインデックスファンドにコツコツ積立投資を行う。これが、資産形成の王道であり、最も堅実な第一歩です。
資産ステージごとの投資対象ロードマップ
自分の資産がどのステージにあるのかを把握し、次の一手を考えることが重要です。下の図は、資産を拡大していくための投資対象のロードマップです。
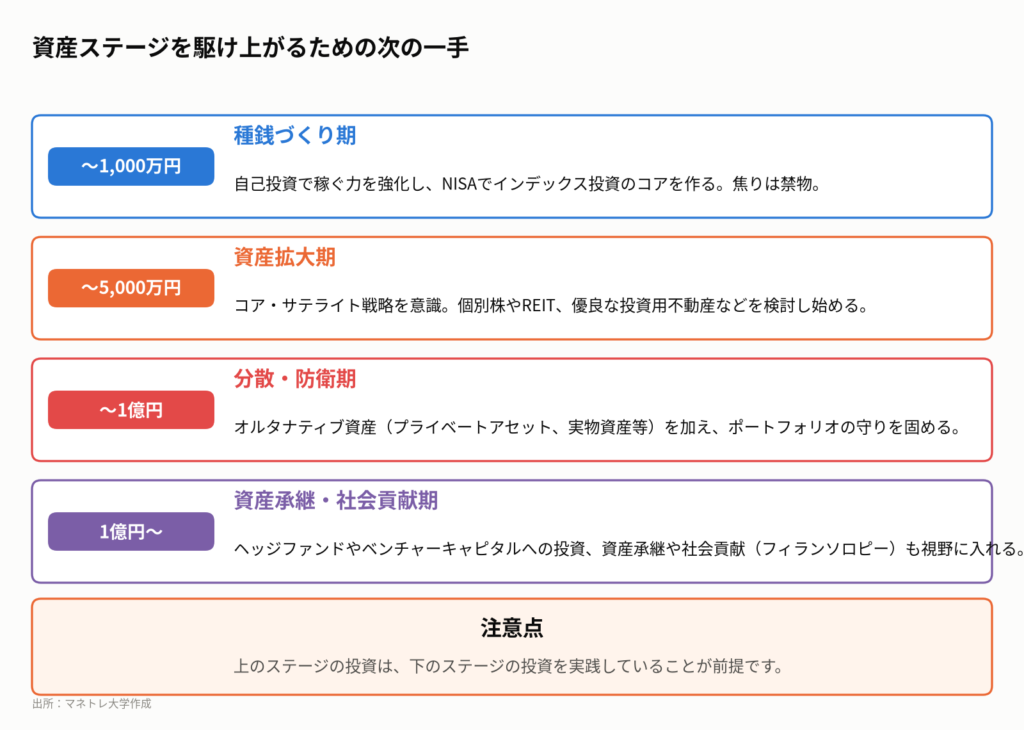
各ステージの戦略を簡単にまとめます。
- 種銭づくり期(〜1,000万円):本業のスキルアップや副業で収入を増やし、NISAで投資のコア(核)となる部分を築きます。
- 資産拡大期(〜5,000万円):コア・サテライト戦略を意識し始めます。コアのインデックス投資に加え、サテライト(衛星)として個別株やREIT(不動産投資信託)、優良な投資用不動産(アパート一棟など)を検討します。
- 分散・防衛期(〜1億円):第3章で解説したオルタナティブ資産をポートフォリオに加え、市場の暴落に備える「守り」を固めます。
- 資産承継・社会貢献期(1億円〜):より専門的なヘッジファンドやベンチャーキャピタルへの投資のほか、資産を次世代にどう引き継ぐか、社会にどう貢献するか(フィランソロピー)といった視点も重要になります。
重要なのは、上のステージの投資は、下のステージの基礎が固まっていることが大前提だということです。土台がぐらついたまま背伸びをすると、大きな失敗につながりかねません。
動画公開後に起きたこと
動画公開後も、日経平均株価は史上最高値圏での推移が続いています。米国では2026年11月の中間選挙を控え、株価に配慮した金融政策が続くとの見方もありますが、一方でインフレの長期化や地政学リスクなど不透明な要素も多く、予断を許さない状況です。
持ち帰りメモ④:資産ステージに合わせて、投資対象と学ぶべきことをアップデートし続けましょう。特に資産が3,000万円を超えたら、次の戦略を学ぶ準備が必要です。
第5章:私たち個人投資家が二極化時代を生き抜くために
この章のポイント
- 金融リテラシーの差が資産の差に直結する時代が到来している。
- 最新の調査では、投資への関心は高まる一方、「家計管理」など基礎知識の低下が指摘されている。
- 断片的な知識ではなく、経済ニュースを自分自身の投資判断に結びつける「連想ゲーム」の思考法を身につけることが重要。
「知っている」と「できる」は違う
資産の二極化が進む現代において、金融リテラシーはもはや単なる教養ではありません。インフレや円安から資産を守る「防衛スキル」であり、資産を積極的に増やしていくための「攻撃力」でもあります。
金融経済教育推進機構が2026年3月に発表した「金融リテラシー調査」によると、投資への関心を持つ人の割合は増加傾向にあります。しかしその一方で、「家計管理」や「生活設計」といった基礎的な分野の正答率が低下しているという課題も浮き彫りになりました。
重要なのは、ニュースを見て「知った」で終わらせないことです。NRIが「富裕層の増加」を発表したという一つのニュース。これを見て「自分とは関係ない」と考えるか、「なぜ増えたのか?」と考えるかで未来は変わります。
株価上昇が主要因だと分かれば、自分の資産に株式を組み入れる必要性を感じます。さらに「アッパーマス層が二極化している」という深層を知れば、金融リテラシーの欠如が資産を失うリスクに直結すると気づくはずです。これが、ニュースを自分の投資判断に結びつける「連想ゲーム」の思考法です。
今日から始めるべき4つのアクション
この二極化時代を生き抜き、資産を増やしていく側に回るために、今日からできる具体的なアクションを4つ提案します。
- まず、自分の「純金融資産」を正確に把握する。預貯金、株式、投資信託などの金融資産の合計から、住宅ローンなどの負債を差し引いた金額があなたの現在地です。現状認識が全ての始まりです。
- NISAの非課税保有限度額(1,800万円)を最優先で活用する。税金のかからない運用は、個人投資家にとって最大の武器です。まずはこの枠をインデックスファンドなどで埋めることを目指しましょう。
- 金融リテラシーの学習を習慣にする。資産形成の知識だけでなく、家計管理や生活設計といった基礎分野の知識も重要です。 本やセミナー、信頼できる情報源から体系的に学ぶ機会を作りましょう。
- 資産が3,000万円を超えたら、次の戦略を具体的に検討する。株式や不動産、オルタナティブ投資など、選択肢を広げる準備を始めましょう。 詐欺的な投資話に騙されないためにも、この段階での学習が特に重要になります。
インフレと円安で現金の価値が目減りする中、知識を武器に資産を株式や不動産に換えた者は富を増やし、何もしなかった者は相対的に貧しくなる。これが、今まさに起きている資産格差拡大の正体なのです。
持ち帰りメモ⑤:ニュースを見て「へぇ」で終わらせず、「なぜそうなったのか?」「自分の投資にどう影響するか?」を考える「連想ゲーム」を習慣にしましょう。
私たち個人投資家はどうするべきか
富裕層の増加と中間層の二極化という現実は、私たち一人ひとりに「あなたはどちらの道を選びますか?」と問いかけています。見て見ぬふりをすることもできますが、インフレと円安という静かな波は、待ってはくれません。今日からできる具体的な行動をまとめます。
- 自分の現在地を知る。まずは預貯金や株などの金融資産をリストアップし、住宅ローンなどの負債を差し引いて「純金融資産」を計算してみましょう。これがあなたのスタートラインです。
- NISAの非課税枠を埋める。個人投資家が使える最大の優遇措置であるNISA(非課税保有限度額1,800万円)を最優先で活用しましょう。まだ始めていない方は、すぐに証券口座を開設することをお勧めします。
- 学習を習慣にする。資産が3,000万円を超えたとき、知識がなければ資産を守ることすらできません。信頼できる情報源から体系的に学び、経済ニュースを自分事として捉える訓練を続けましょう。
- 次のステージを意識する。自分の資産ステージを常に意識し、次のステップ(個別株、不動産、オルタナティブ投資など)に進むために必要な知識や情報を集め始めましょう。準備ができていれば、チャンスが来た時に行動できます。
資産形成は一夜にしてならず、日々の学習と実践の積み重ねです。しかし、正しい知識を武器にすれば、二極化の波を乗りこなし、資産を増やす側に立つことは十分に可能です。
もちろん過去の実績は将来のパフォーマンスを担保するものではございません。本記事は特定銘柄の購入を推奨するものではなく、投資は自己責任でお願いします。
動画では実際のチャートや資料を見ながら解説していますので、ぜひこちらもご覧ください。
NRIが「富裕層の増加」を発表したという一つのニュース。これを見て「自分とは関係ない」と考えるか、「なぜ増えたのか?」と考えるかで未来は変わります。株価上昇が主要因だと分かれば、自分の資産に株式を組み入れる必要性を感じます。さらに「アッパーマス層が二極化している」という深層を知れば、金融リテラシーの欠如が資産を失うリスクに直結すると気づくはずです。結果、インフレと円安で現金の価値が目減りする中、知識を武器に資産を株式や不動産に換えた者は富を増やし、何もしなかった者は相対的に貧しくなる。これが、今起きている資産格差拡大の正体です。
私が学長を務めるマネトレ大学では、金融知識ゼロだった大学生が米国大手証券会社に入社し学んだ金融知識、ルーティンワークを集約した金融特化型の教育研修を行っています。無料の勉強会「元ゴールドマン・サックス証券 尾崎邦明式 資産10倍ロードマップ」はYouTubeの各動画の概要欄からお申し込みください。日々のマーケット解説や最新情報は、無料LINEでもお届けしています。まずは無料LINEにご登録ください。
参考情報:野村総合研究所「日本の富裕層・超富裕層は合計約165万世帯、その純金融資産の総額は約469兆円と推計」(2025年2月13日)、Capgemini Research Institute “World Wealth Report 2026″(2026年6月4日)、State Street Global Advisors「2026年のオルタナティブ投資見通し」(2025年12月4日)、Preqin合同会社「オルタナティブ資産運用、2026年には23.21兆米ドルに」(2022年1月27日)、財務省広報誌「ファイナンス」令和7年5月号「NRI富裕層推計2023からみる日本の富裕層市場」(2025年)、金融経済教育推進機構「金融リテラシー調査(2025年)」(2026年3月27日)、法政大学「金融リテラシー・リスクリテラシーと金融資産形成」(2024年)
まずは無料LINE登録で特典をGET
Follow me!



コメント