

世界がイラン情勢の緊迫化に注目する裏で、米国の中央銀行であるFRB(連邦準備制度理事会)が、金融政策のルールそのものを根底から覆す可能性が浮上しています。
これは「隠れQE(量的緩和)」とも呼べる仕組みで、インフレではないと見せかけながら市場に資金を供給する壮大な計画です。本記事では、そのメカニズムと私たち個人投資家の資産に与える影響、そして具体的な対策までを徹底的に解説します。
この記事でわかること
- FRBが計画するとされる「隠れQE」の具体的な仕組み
- なぜドルや円など、現金の価値が下落するリスクがあるのか
- 計画の成否を見分けるための5つの市場サイン
- 通貨価値の下落に備えるための具体的な投資アクション
マネトレ大学学長の尾崎が運営するYouTubeチャンネル「おーちゃん【元外銀マン】」で解説した内容を、動画公開後の市場データ(原油・金利・為替の実際の値動き)まで織り込んでお届けします。
目次
結論:「隠れQE」が実行されれば、現金を持つ人が最も損をする
| 何をするか(What) | 投資家への意味(Meaning) | |
|---|---|---|
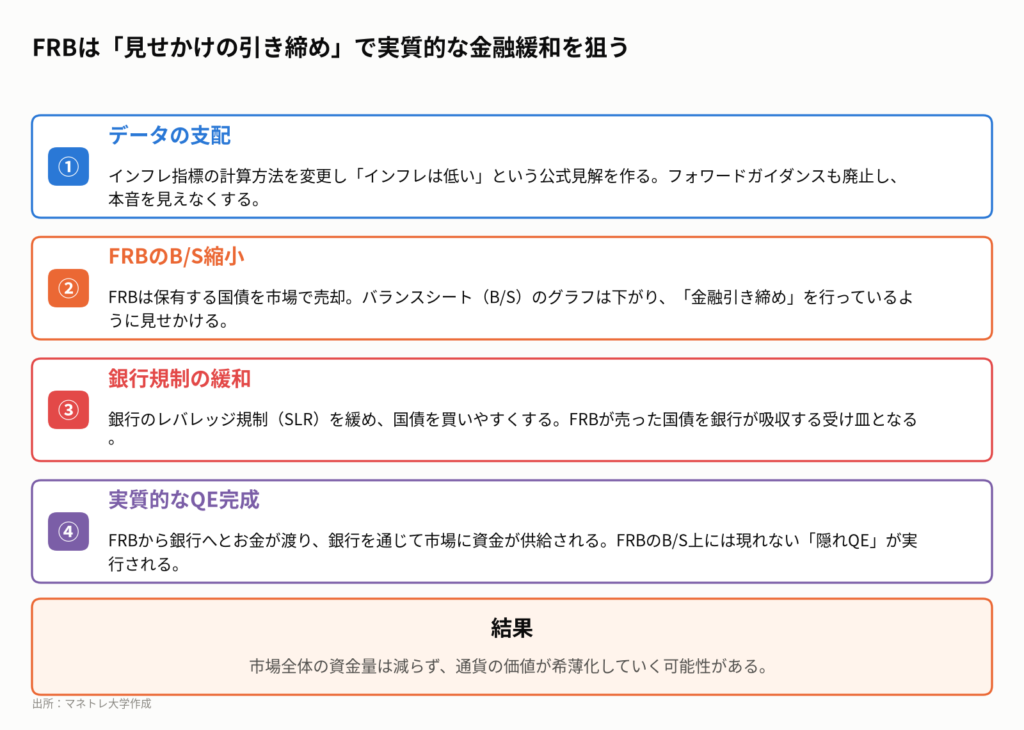
| ① データの支配 | インフレ指標(CPI/PCE)の測定方法を、変動の大きい項目を除外する「トリム平均PCE」などに変更し、インフレを低く見せる。 | 公式なインフレ率が低く見えるため、FRBは利下げや金融緩和を行う「口実」を得やすくなる。 |
| ② 銀行規制の緩和 | 銀行の自己資本比率規制(SLR)を緩め、銀行がより多くの国債を保有できるようにする。 | FRBが国債を売っても銀行がそれを吸収するため、市場全体の資金量は減らない。FRBのB/Sは縮小しているように見え、実質的なQEが隠される。 |
| ③ 市場の反応 | 現状、債券市場はFRBのシナリオを信じておらず、長期金利は高止まり。計画はまだ市場に受け入れられていない。 | 計画が成功するには原油価格の下落などが必要。成功すれば株や金などの資産価格は上昇するが、失敗すれば市場は不安定化する可能性がある。 |
FRBはインフレ指標の定義変更と銀行規制緩和を組み合わせ、市場に気づかれにくい形で実質的な金融緩和(隠れQE)を計画している可能性があります。これが実行されれば通貨価値は下落し、現金で資産を保有している投資家が最も損をするシナリオが考えられます。公式発表で「金融緩和」や「紙幣増刷」という言葉が使われないまま、静かにあなたのお金の価値が目減りしていく可能性があるのです。
第1章:なぜ今、中東の戦争が「終わる」方向へ向かうのか?
この章のポイント
- 米国内で「戦争で利益を得る軍需産業」と「安定を求めるAI・テック企業」の力関係に変化。
- AIデータセンターなど巨大インフラ投資には、地政学的な安定が必要不可欠。
- 戦争終結の鍵は原油価格の安定にあり、それがFRBの金融政策と直結している。
軍需産業モデルの黄昏
FRBの金融政策を読み解く前に、まず大きな背景から見ていきましょう。現在、アメリカの内部で、お金を生み出す2つの巨大なメカニズムが衝突している、という仮説があります。
一つは、長年アメリカ経済の一部を支えてきた「戦争でお金を生む装置」、つまり軍需産業です。もう一つは、今まさに世界を席巻しつつある「AIとデータセンターでお金を稼ぐ装置」、すなわち巨大テック企業群です。
ここが重要なのですが、AIを動かす巨大なデータセンターや、その先にある社会インフラを構築するには、戦争のような混乱ではなく「安定」が不可欠です。ミサイルが飛び交う世界では、誰も何兆円もする巨大な計算機への投資を決断できません。
この力関係の変化が、永遠に続くと思われた「戦争でお金を回すモデル」を終わらせる方向に作用している可能性があります。これまでイスラエルを無条件に支持してきた人々が、急に「やりすぎだ」と言い始めたのも、その兆候かもしれません。
原油価格がすべてを決める
そして、戦争を終わらせるかどうかの最終的な鍵を握るのが「原油価格」です。原油価格が高騰すればインフレ懸念が再燃し、FRBは利下げどころではなくなります。
逆に、中東情勢が安定し原油価格が下がれば、FRBはインフレ鈍化を理由に金融緩和へと舵を切る「口実」を得ることができます。つまり、中東の地政学リスクは、原油価格というパイプを通じてFRBの心臓部、ひいては世界経済と私たちの資産に直結しているのです。
この後、そのFRBの心臓部で今、どのような計画が練られているのかを具体的に見ていきます。
持ち帰りメモ①:中東情勢のニュースは、遠い国の話ではなく「原油価格」を通じて自分の資産に影響すると考える。
第2章:FRB新議長の狙い – なぜトランプの意向に反して利下げしないのか
この章のポイント
- 動画のシナリオでは、ケビン・ウォーシュ氏が新FRB議長に就任。
- 彼はまず、FRBの市場との対話ルールを変更(フォワードガイダンス・ドットプロット廃止)。
- これはFRBの意図を不透明にし、政策決定の自由度を高めるための布石と考えられる。
沈黙を選んだ新議長
今回のシナリオの主役は、トランプ大統領によって新たにFRB議長に指名されたケビン・ウォーシュ氏(元FRB理事)です。ここで一つの疑問が浮かびます。
トランプ大統領は長年「金利を下げろ」と主張し続けてきた人物です。しかし、ウォーシュ新議長は就任後初の金融政策決定会合(FOMC)で利下げを行いませんでした。それどころか、FRBメンバーの約半数が年内の利上げを支持している状況です。
なぜウォーシュ議長は、自分を指名した大統領の意向に反する行動を取ったのでしょうか。ここに、彼の真の狙いを読み解く鍵が隠されています。
鏡を磨き直すウォーシュ
ウォーシュ議長が就任して最初に行ったのは、金利の上げ下げではなく、FRBが市場と対話するための「ルールそのもの」を変更することでした。
- フォワードガイダンスの廃止:FRBが将来の政策方針を予告する仕組みをやめる。「次に何をするか教えない」という宣言。
- ドットプロットの廃止:FRBメンバーの金利見通し(点の分布図)の公表をやめる。「中の人が何を考えているか見せない」という宣言。
- データ見直しのためのタスクフォース設置:インフレなどの経済指標をどう測定するか、根本から見直すチームを発足。
一見すると透明性を高める改革のようにも見えますが、その本質は逆です。未来も内部も見せない一方で、判断の根拠となる「データ」の作り方は自分たちで握る、と言っているのです。これは、経済の実態を映す鏡を自分の手で磨き直し、政策決定の自由度を最大限に高めるための布石と解釈できます。
彼の本当の目的は、目先の利下げではありません。来るべき大規模な金融緩和を、誰にも気づかれずに実行できる環境を整えることにある、という仮説が成り立つわけです。
持ち帰りメモ②:FRBが「何を言うか」より「何を言わなくなったか」に注目すると、政策の裏側が見えてくる。
第3章:誰にも気づかれずにお金を刷る「隠れQE」の全貌
この章のポイント
- 第一の歯車「データの支配」:インフレ指標から原油など価格変動の大きい項目を除外し、インフレ率を人為的に低く見せる。
- 第二の歯車「銀行規制の緩和」:補完的レバレッジ比率(SLR)の特例を復活させ、銀行に国債を買い取らせる。
- FRBのバランスシートは縮小して見えるが、銀行を経由して市場に資金が供給され、実質的なQE(紙幣印刷)が完成する。
ここからが本題です。FRBが組み立てようとしている「隠れQE」という機械の仕組みを、2つの歯車に分解して解説します。この機械の目的は、お金を刷っているとバレないようにお金を刷ることです。
インフレを低く見せるカラクリ
第一の歯車は「データの支配」です。FRBはインフレの測定方法を「トリム平均PCE」といった指標に変えることを検討しています。これは、原油価格のように極端に価格が動く項目を計算から除外する手法です。
つまり、インフレの主因となっている原油を計算から外してしまえば、公式発表上のインフレ率は低く見えます。そうすれば「インフレは落ち着いたので金融緩和(利下げ)が可能です」という正当な理由が出来上がるのです。
銀行を使った資金供給の迂回ルート
第二の歯車は「銀行規制の緩和」です。ここで鍵となるのが「SLR(補完的レバレッジ比率)」というルールです。これは銀行が自己資本に対してどれだけ資産を持てるかを制限するものですが、この計算対象から「国債」を一時的に除外する特例を復活させるのです。
この特例が復活すると、何が起きるでしょうか。以下のステップで実質的なQEが完成します。
- FRBは保有する国債を売却し、バランスシート(B/S)を縮小させます。グラフ上は「金融引き締め」をしているように見えます。
- 同時に、SLR規制が緩和された銀行が、FRBが売却した国債を買い取ります。銀行が国債の「受け皿」となるわけです。
- 結果として、FRBから銀行へとお金が渡り、市場全体の資金量は減りません。FRBのB/Sを汚すことなく、民間銀行というフィルターを通して市場に資金が供給されるのです。
「お金を刷っているのでは?」と追及されても、FRBは「いいえ、我々はB/Sを縮小しています」と答えることができます。嘘はついていません。しかし、実態としては通貨の価値を希薄化させるQEが、誰にも気づかれずに実行されているのです。
持ち帰りメモ③:FRBのバランスシートだけを見て「引き締めだ」と判断するのは早計。銀行の国債購入額も合わせて見る必要がある。
第4章:計画の前に立ちはだかる「2つの壁」
この章のポイント
- 第一の壁「債券市場の不信」:市場はFRBのインフレ楽観論を信じておらず、金利は高止まり。
- 第二の壁「原油価格」:イラン情勢が不安定な限り原油価格は下がらず、FRBは利下げの口実を得られない。
- 過去、FRB議長交代後の3ヶ月は平均12%株価が下落しており、今回も市場は警戒している。
この壮大な計画は、まだ成功が約束されたわけではありません。目の前には、少なくとも2つの大きな壁が立ちはだかっています。
市場はFRBを信じていない
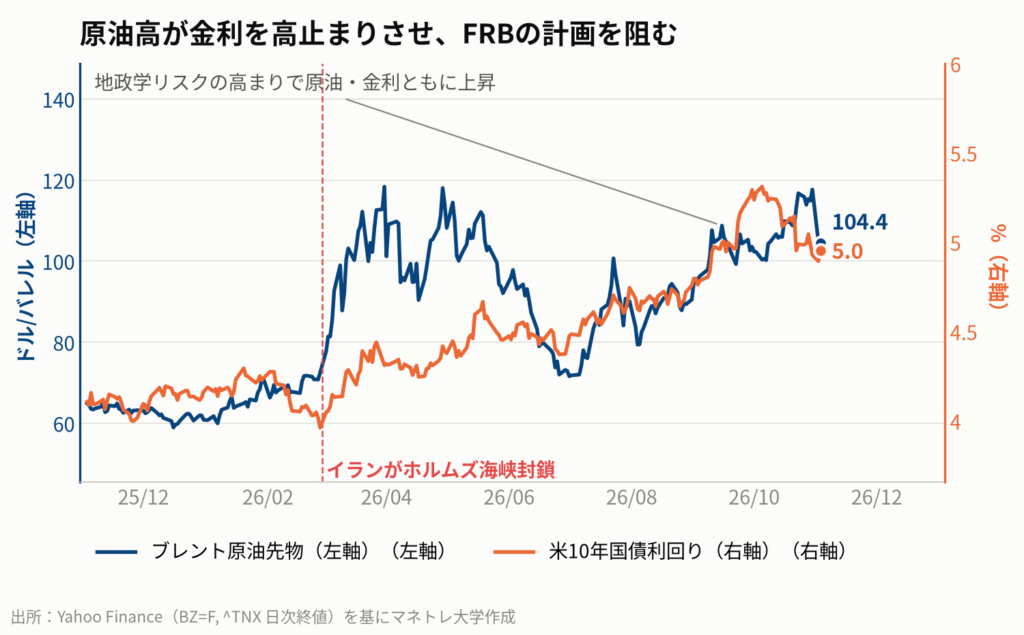
第一の壁は「債券市場の不信」です。市場のプロたちは、FRBが言う「インフレは落ち着く」という物語を信じていません。その証拠に、長期金利は高止まりしたままです。
これは、市場が「FRBが何を言おうと、インフレはもっと根深い。だから金利は高いままだろう」と考えていることを意味します。さらに、ウォーシュ議長がフォワードガイダンスを廃止したことで、先行き不透明感に対する「リスクプレミアム」が金利に上乗せされ、かえって金利が下がりにくくなっているのです。
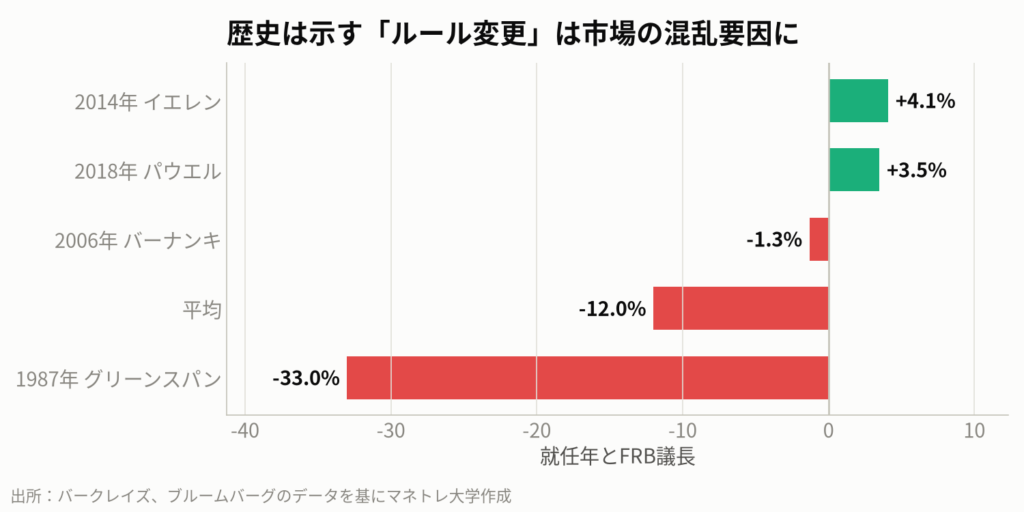
歴史を振り返っても、FRB議長が交代し、金融政策のルールが大きく変わる時期は市場が混乱しやすいことが分かっています。バークレイズとブルームバーグの調査によれば、新議長就任後の3ヶ月間でS&P500は平均約12%下落しています。特にルールチェンジを伴った1987年のグリーンスパン議長就任時は33%もの下落を記録しました。
動画公開後に起きたこと
第二の壁は、この計画のすべての前提となる「原油価格」です。動画公開後も、イラン情勢は依然として予断を許さない状況が続いています。
本日11月3日にはトランプ大統領がイランへの軍事作戦再開について「急いではいない」と発言し、原油価格が一時的に下落する場面もありました。しかし、外交努力が続く一方で、イラン側は米国の回答に不満を示すなど、緊張緩和には至っていません。
市場では、JPモルガンが2026年第4四半期のブレント原油価格予測を1バレル105ドルに引き上げるなど、地政学リスクによる「戦争プレミアム」が価格に上乗せされているとの見方が強いです。原油価格が高止まりする限り、FRBは「隠れQE」を発動させる口実を得ることができません。
持ち帰りメモ④:計画が成功するかは「米長期金利」と「原油価格」の動きにかかっている。
第5章:私たち日本の投資家への影響と具体的なアクション
この章のポイント
- 「隠れQE」は長期的にはドル安要因となり、円高がS&P 500など円建て評価額の重しになる可能性。
- 一方で、世界的な金融緩和は株などのリスク資産に追い風となるが、それは通貨価値の希薄化による見せかけの上昇かもしれない。
- 対策として、通貨価値の下落に強い「金(ゴールド)」や、現物資産を多く持つ「総合商社」などが注目される。
では、この遠いアメリカの話は、日本の個人投資家である私たちの資産にどう影響するのでしょうか。為替と資産クラスの2つの側面から解説します。
円高がNISAの評価額を押し下げる?
FRBによる実質的な紙幣増刷(隠れQE)が実行されれば、長期的にはドルの価値が下がる(ドル安)要因となります。これは裏を返せば、円高方向への圧力が高まることを意味します。
ここで多くの人が見落としがちなのが、NISAなどで積み立てているS&P 500やオルカンは、中身がドル建ての資産だという点です。たとえ米国株の価格が上昇しても、円高が進めば、円に換算したときの評価額は伸び悩んだり、場合によっては目減りしたりする可能性があります。「米国株は上がっているのに、自分のNISA口座の評価額が増えない」という現象が起こりうるのです。
インフレに強い資産とは何か
一方で、世界中にあふれたお金は、株式やコモディティといったリスク資産に向かいます。これは日本株にとっても追い風となり得ます。しかし、その株価上昇は、通貨の価値が薄まったことによる「見せかけの上昇」である可能性も常に頭に入れておく必要があります。
このような通貨価値の希薄化が進む世界で、自分の資産を守るためにはどうすればよいでしょうか。一つの考え方として、インフレに強いとされる資産への分散が挙げられます。
- 金(ゴールド):通貨の価値が下がるとき、その対極にある「価値の保存手段」として資金が向かいやすいとされます。
- 総合商社:資源や食料、インフラなど、世界中に多くの「現物資産」を保有しています。ウォーレン・バフェット氏が日本の商社株を買い増している理由の一つも、ここにあると考えられます。
これらはS&P 500の代わりとなるものではなく、あくまでポートフォリオの一部として、通貨価値の下落に備えるための選択肢です。業種の代表例であり、個別銘柄の購入を推奨するものではない点にご注意ください。
持ち帰りメモ⑤:S&P500のドル建て価格だけでなく、為替を反映した「円建ての評価額」を常に意識する。
私たち個人投資家はどうするべきか
今日の話を踏まえ、私たちが今からできる具体的なアクションを4つにまとめます。これらは、様々なシナリオに備えるための「見聞色」を磨く訓練でもあります。
- 現金・預金の比率を見直す。 通貨価値の下落が進むシナリオでは、現金で資産を持つことが最も不利になります。自身のポートフォリオの現金比率が過大でないか確認し、資産への分散を検討しましょう。
- インフレヘッジ資産を組み入れる。 ポートフォリオの一部に、通貨価値の希薄化に強いとされる金(ゴールド)や、資源・現物資産を多く保有する総合商社株などを加えることを検討します。(これは業種の代表例であり、個別銘柄の推奨ではありません)
- 米国株投資の為替リスクを再認識する。 S&P 500やオルカンへの積立はドル建て資産への投資です。ドル安(円高)が進むと、株価が上昇しても円での評価額が目減りする可能性があることを理解しておきましょう。
- 計画の成否を見極める5つのサインをウォッチする。 FTTのリサーチ会社を率いるルーク・グローメン氏が指摘する「ドル安・株高・金利低下・金高騰・BTC高騰」が同時に起きるか監視し、市場の潮目の変化を捉えましょう。
現時点では、これらのサインは計画が成功している方向には向かっていません。しかし、原油価格の下落などをきっかけに、状況が一変する可能性は常にあります。複数のシナリオを頭に入れ、冷静に市場を観察し続けることが重要です。
もちろん過去の実績は将来のパフォーマンスを担保するものではございません。本記事は特定銘柄の購入を推奨するものではなく、投資は自己責任でお願いします。
動画では実際のチャートや資料を見ながら解説していますので、ぜひこちらもご覧ください。
イランによるホルムズ海峡封鎖のニュースを起点に連想すると、まず「原油輸送の停滞」が起こり、「原油価格の高騰」に繋がります。 これは米国のインフレ懸念を再燃させ、FRBが計画する利下げの口実を奪います。すると動画で解説した「隠れQE」シナリオの実現が遠のき、市場は先行き不透明感からリスクオフに傾きます。結果として「株安・ドル高」が進行し、為替市場では「円高」圧力が強まることで、日本の輸出企業の業績や、私たちが持つ米国株の円建て評価額にまで影響が及ぶのです。
私が学長を務めるマネトレ大学では、金融知識ゼロだった大学生が米国大手証券会社に入社し学んだ金融知識、ルーティンワークを集約した金融特化型の教育研修を行っています。無料の勉強会「元ゴールドマン・サックス証券 尾崎邦明式 資産10倍ロードマップ」はYouTubeの各動画の概要欄からお申し込みください。日々のマーケット解説や最新情報は、無料LINEでもお届けしています。まずは無料LINEにご登録ください。
参考情報:Goldman Sachs, FOMC Recap: No Hike and No Guidance, July 29, 2026; Goldman Sachs Exchanges, Podcast with David Mericle, July 20, 2026; J.P. Morgan, Research Note, October 14, 2026; BeInCrypto, “ホルムズ合意成立なら原油の戦争リスク急速に消滅か”, Darryn Pollock, October 29, 2026; Robert Sinn, Substack, “Luke Gromen: These Are The Catalysts That Could Send Gold & Silver To New Highs”, August 14, 2026; JETRO ビジネス短信, 「トランプ米大統領がケビン・ウォーシュ元FRB理事を次期FRB議長に指名」, February 2, 2026; 毎日新聞, 「トランプ氏『急いでない』 イラン攻撃巡り発言、原油価格が下落」, November 3, 2026
まずは無料LINE登録で特典をGET
Follow me!



コメント