

「株価は史上最高レベルに強気、でも自分の生活はどんどん苦しくなる」…。今、米国で観測されているこの奇妙な『ねじれ』は、日本に住む私たちにとっても決して他人事ではありません。
この記事では、なぜ給料は上がらないのに株価だけが上がり続けるのか、その裏側にある「税制エンジン」の仕組みを解剖し、私たち個人投資家が来るべき「グレートリセット」にどう備えるべきかを解説します。
この記事でわかること
- 株高と生活苦を生む「ねじれ相場」の正体
- 日米の資産格差を40年間動かしてきた「税制エンジン」の仕組み
- 相場の本当の終わりを告げる「グレートリセット」の監視ポイント
マネトレ大学学長の尾崎が運営するYouTubeチャンネル「おーちゃん【元外銀マン】」で解説した内容を、動画公開後の市場データや最新の税制議論まで織り込んでお届けします。
目次
結論:本当のリセットは「税制の風向き」が変わる時に始まる
| 何が起きたか | 投資家への意味 | |
|---|---|---|
| 賃金と株価の乖離 | 過去10年弱、実質賃金の伸びを株価の上昇が大きく上回る歴史的異常事態が発生。 | 給料で生活する層と資産を持つ層の経済格差が、構造的に拡大し続けている。 |
| 日米共通の税制 | 過去40年、法人税は減税され、個人の税・社会保険料負担は増大する流れが続いた。 | 企業(資本側)が儲かりやすく、労働者が報われにくい構造が株高を支えている。 |
| グレートリセット | 税制の風向きが逆転(企業増税/家計減税)すると、株価の長期低迷と引き換えに格差が是正される可能性がある。 | NISA等で資本側に立つ戦略は有効だが、税制転換のサインを見逃すと大きなリスクを負う。 |
| 日本の予兆 | 2026年開始の「防衛特別法人税」により、約40年続いた法人減税トレンドに初めて逆の動きが出た。 | まだ小規模だが、税制の風向きが変わる静かな始まりの可能性があり、今後の動向に注意が必要。 |
現在の株高は「資本を優遇し、労働に課税する」という日米共通の税制が作り出した構造です。この税制の風向きが変わる時が、本当の資産価格リセットの始まりとなるでしょう。
第1章:米国で起きる「株は楽観、家計は悲観」という歴史的ねじれ
この章のポイント
- 株価見通しはITバブル期を超える楽観
- 一方、家計見通しは統計史上最悪レベルに悲観
- この「ねじれ」はなぜ起きているのか?
統計に現れた異常な乖離
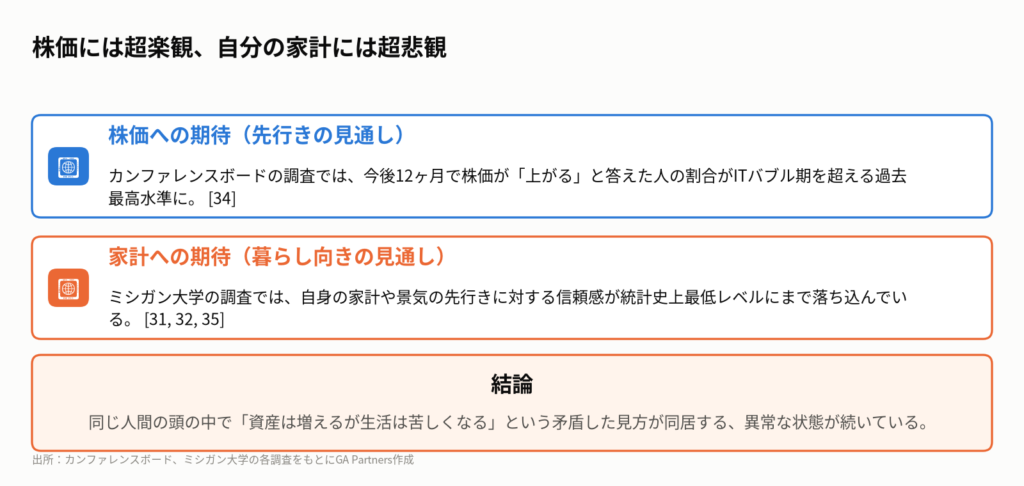
アメリカの民間調査機関カンファレンスボードは、消費者に「今後12ヶ月で株価が上がると思いますか?」と約40年間問い続けています。この調査で「上がる」と答えた人の割合は、ITバブルの絶頂期すら超える観測史上最高水準に達し、高止まりしています。
一方で、ミシガン大学が1952年から集計する消費者信頼感調査では、「あなた自身の家計や景気の先行きをどう感じますか?」という問いに対し、統計史上最低レベルの悲観的な回答が記録されています。リーマンショック時でもコロナ禍でもなく、株価が絶好調の今が「史上最低」なのです。
つまり、今の米国人は「株は間違いなく上がる」と市場最も楽観しながら、同時に「自分の生活は苦しくなる一方だ」と市場最も悲観している。この2つが同じ人間の頭の中に同居する、約40年の統計史上、一度も観測されたことのない「ねじれ」が起きているのです。
これは暴落煽りではない、構造変化の話
「グレートリセット」という言葉を聞くと、また暴落煽りか、と身構える方もいるかもしれません。しかし、今日の話は暴落の予言ではありません。この奇妙な「ねじれ」を解剖し、その構造を理解することが目的です。
なぜ給料は上がらないのに株だけが上がり続けるのか。この仕組みが分かれば、S&P500やオルカンを積み立てている長期投資家にとっては「いつまで安心して続けていいか」の判断軸が、短期売買を行う個別株投資家にとっては「この相場が本当に終わる時のサイン」が見えてきます。
持ち帰りメモ①:今の相場の奇妙な「ねじれ」は、実は税金の傾きがそのまま表れた結果だった。
第2章:給料1.5倍 vs 株3倍。資産価格だけが上がり続ける本当の理由
この章のポイント
- 本来連動するはずの「賃金」と「株価」が大きく乖離
- 株式保有は上位10%に集中、多くの人は恩恵を受けられない
- この異常事態を延命させているエンジンの正体とは?
歴史的にあり得ない「実体経済」と「金融経済」の乖離
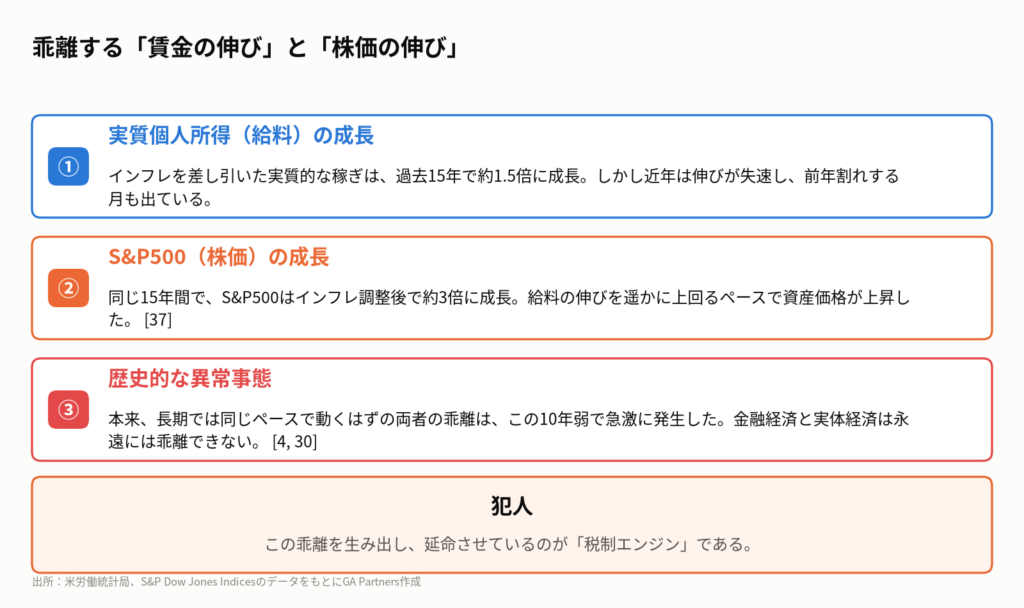
この「ねじれ」の土台には、賃金と資産価格の露骨な成長格差があります。過去15年で、アメリカの実質個人所得(インフレを差し引いた実質的な稼ぎ)は約1.5倍に成長しました。しかし同じ期間で、S&P500はインフレ調整後で約3倍になっています。
歴史を遡ると、この2つの線は本来同じペースで動くものでした。働く人の稼ぎが増え、それが消費され、企業の利益となり、株価に反映される。健全な経済では、長期的には両者は一致します。しかし、今私たちが見ている乖離は、この10年弱で急激に発生した歴史的な異常事態なのです。
金融の世界には「金融経済と実体経済は永遠には乖離できない」というシンプルな経験則があります。だからこそ、多くの機関投資家はこのギャップがいずれ埋められる「リセット」を警戒しているのです。
犯人はFRBでもAIでもない
この株高の恩恵は、均等には配られていません。アメリカの株式市場の時価総額のうち、約9割を保有しているのは上位10%の富裕層です。残りの9割、特に給料だけで生活する層は、この資産価格の爆発的な成長にほとんど乗れていません。
では、なぜこの異常な乖離が10年近くも続いているのでしょうか。何かがこの状態を延命させているはずです。そのエンジンの正体は、FRBの金融政策でもなければ、AIブームでもありません。犯人は「税金」です。
ポイントは増税か減税かではなく、この40年間で「誰の税金が上がり、誰の税金が下がったのか」という傾きにあります。次の章で、その答え合わせをしていきましょう。
持ち帰りメモ②:賃金と株価の乖離は、企業の取り分が増え、労働者の取り分が減った結果である。
第3章:日米共通の「税制エンジン」企業の取り分は40年で2倍になった
この章のポイント
- 米国:法人税は下がり、個人の税負担は上がった
- 日本:法人税は半減し、消費税・社会保険料は上がった
- ウォーレン・バフェットが警告した水準を遥かに超える企業利益
40年間、誰の税金が上がり、誰の税金が下がったのか
アメリカの企業利益はGDP比で約12%に達しています。1980年代には約5%でしたから、経済のパイに占める企業の取り分は40年で2倍以上になった計算です。その裏側で、賃金がGDPに占める割合は過去最低水準まで下がりました。
このパイの分配の変化を決定づけたのが税制です。過去40年間、アメリカの税制は一貫して企業に優しく、個人に厳しくなってきました。
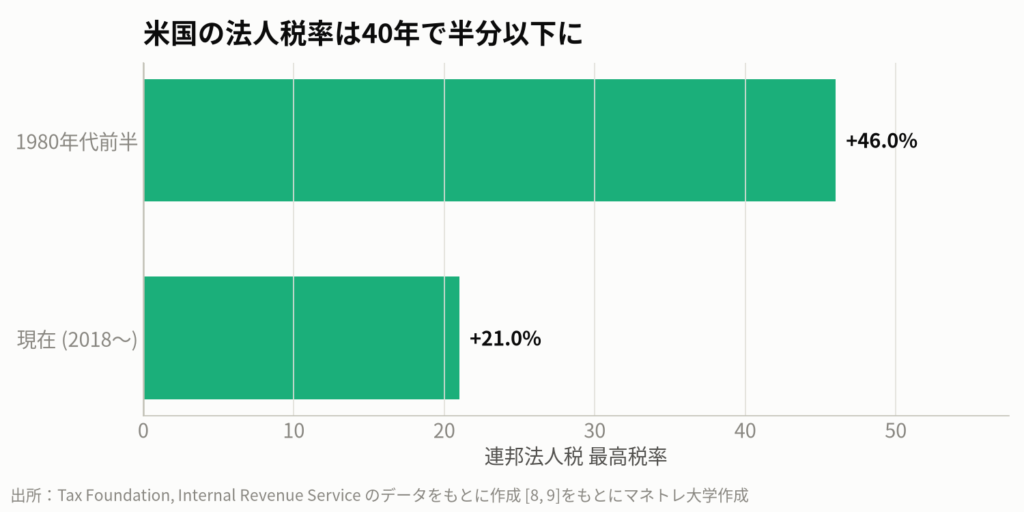
- 法人税率:1980年代の46%から、現在は21%まで引き下げられた。
- 個人の実効税率:平均的なアメリカ人の税負担割合は1980年代以来の最高水準にある。
つまり、企業は減税され、家計は増税された。株高と生活苦の「ねじれ」は、この税制の傾きがそのまま市場に出力された結果だったのです。投資の神様ウォーレン・バフェットはかつて「企業利益がGDPの6%を大きく超えた状態は続かない」と述べましたが、現実はその2倍の水準で経済が回り続けています。
日本で過去最高を更新し続ける「内部留保600兆円」の意味
この「税制エンジン」はアメリカの専売特許ではありません。日本にも全く同じ構造のエンジンが存在します。
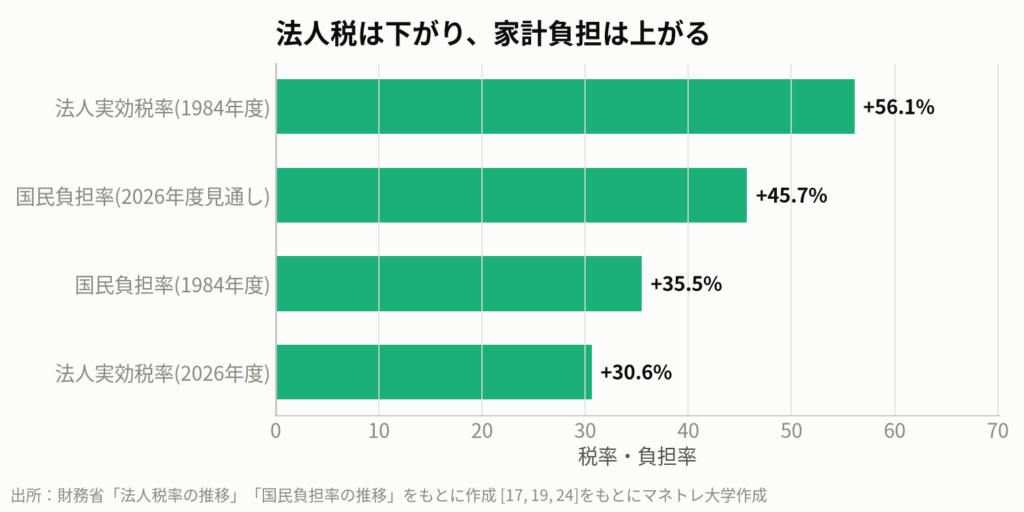
日本の法人実効税率は1984年度の56.1%から2026年度には30.64%へとほぼ半減しました。一方で、消費税が導入・増税され、社会保険料の負担は上がり続け、国民負担率は35.5%から45.7%へと上昇しています。企業は減税、家計は増税。傾きの方向はアメリカと完全に同じです。
結果も同じです。日本の実質賃金は30年間ほぼ横ばいの一方で、企業が溜め込んできた利益の蓄えである「内部留保」は600兆円を突破し、12年連続で過去最高を更新しています。給料は増えないのに株と企業だけが太っていく。この感覚は、税制の設計通りの結果なのです。
そう考えると、2024年に始まった新NISAは、国からの「賃金側は報われない構造が続くので、皆さんも資本の側に回ってください」というメッセージにも見えてきます。制度がそう設計されている以上、その勝ち馬に乗らない手はありません。
持ち帰りメモ③:新NISAは「資本側に回ってください」という国からのメッセージとも読み取れる。
第4章:歴史は語る「グレートリセット」の凄惨な中身
この章のポイント
- 1970年代、税制の逆転で何が起きたか
- S&P500は15年間で実質50%下落した
- 痛みの先にあった「強いアメリカ経済」の復活
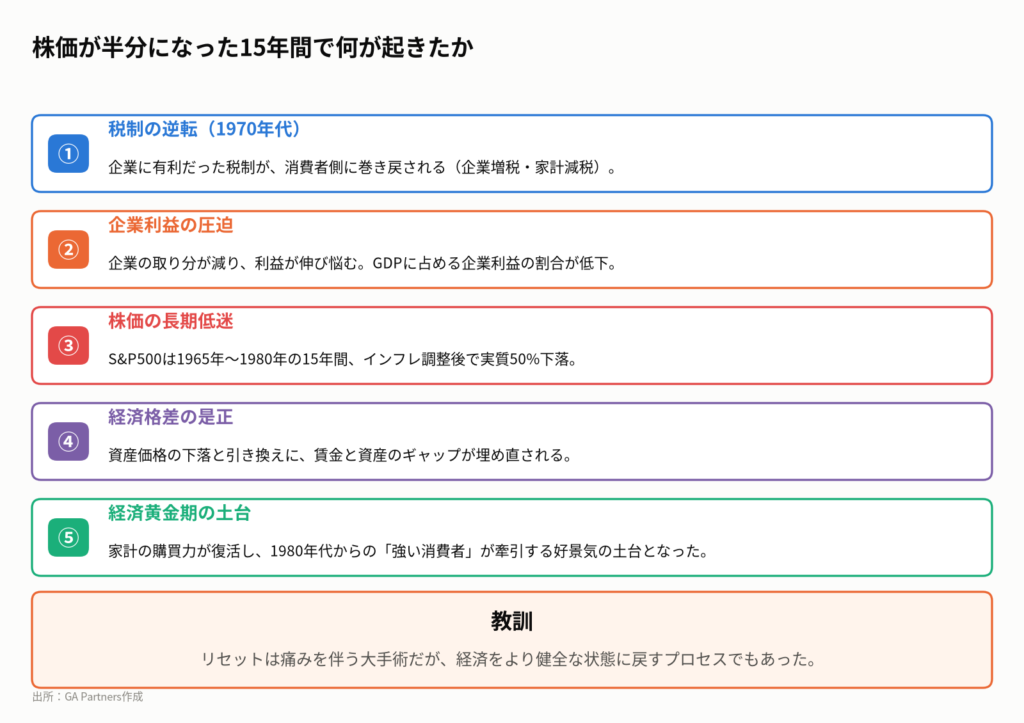
株価が半分になった15年間
では、この税制の風向きが実際に逆転したら何が起きるのか。実は、その答えは歴史に一度だけ記録されています。前回、この税制の傾きが逆転したのは1970年代でした。それまで企業に有利だった税の構造が、約20年かけて消費者側へと巻き戻されたのです。
結果、企業の利益は圧迫され、株価も利益と共に沈みました。1965年から1980年にかけての15年間、S&P500はインフレ調整後で50%下落しました。積み立てても積み立てても、資産の実質価値が半分になっていく15年です。
しかし、この痛みはただでは終わりませんでした。資産価格の下落と引き換えに経済格差は是正され、家計の購買力が復活しました。これが1980年代からの「強い消費者」が牽引するアメリカ経済の黄金期の土台となったのです。これが「グレートリセット」の正体です。株価が実質半分になるほどの痛みを伴う大手術と引き換えに、賃金と資産のギャップを埋め直すプロセスでした。
なぜ政治家はリセットの引き金を引けないのか?
今の政策当局はこの歴史をよく知っています。知っているからこそ、どの政権もリセットの引き金を引きたがりません。増税して株価を半分にした大統領として歴史に名を残したい政治家はいないからです。
引き金を引く者がいない以上、税制エンジンは回り続け、異常な乖離が10年も続いている。これが今の現実です。しかし、風向きが変わる予兆は静かに始まっています。
動画公開後に起きたこと
動画公開時点(2026年10月11日)では、米国で中間選挙を控え、税制に関する議論が活発化しています。共和党内では法人税の恒久的な低率維持を主張する声が強い一方、民主党の一部からは富裕層へのキャピタルゲイン課税強化や法人税率の引き上げを求める声が上がっており、選挙結果が今後の税制の方向性を占う上で重要な試金石となります。
日本では、2026年4月に始まった防衛特別法人税の施行後、企業業績への影響を測る最初の四半期決算が発表されつつあり、市場の関心を集めています。これは約40年続いた法人減税トレンドにおける、小さいながらも明確な逆向きの動きです。
持ち帰りメモ④:リセット局面では、高収益の成長株ほど逆風が強くなる歴史的教訓がある。
第5章:個人投資家の生存戦略|監視すべき2つのチェックポイント
この章のポイント
- 合理的戦略:税制が続く限り「資本の側」に立つ
- チェックポイント①:米国の法人・キャピタルゲイン増税の動き
- チェックポイント②:日本の金融所得課税・防衛特別法人税の議論
NISA長期投資家と個別株短期派、それぞれの戦い方
では、私たち個人投資家はどうすれば良いのでしょうか。結論はシンプルです。今の構造が続く限りは、NISAなどの制度をフル活用して「資本の側」に立ち続ける。ただし、構造転換のサインを見逃さないように、税制の風向きを常に監視する。この両輪が重要です。
もし1970年代型のリセットが再来した場合、S&P500やオルカンを積み立てている長期投資家にとっては、15年間資産が実質的に目減りし続ける時代が来る可能性があります。「株は長期では必ず報われる」の「長期」が、自分の想像以上に長くなる可能性を頭に入れておく必要があります。
短期で値動きを狙う個別株投資家にとっては、1970年代の教訓が参考になります。あの局面で最も大きな打撃を受けたのは、高い利益率を誇る人気の成長株でした。逆に相対的に強かったのは、生活必需品やエネルギーといった実需に近いセクターです。リセット局面では、利益率の高さがそのまま逆風の強さになり得るのです。
本当に重要なニュースは、スキャンダルの裏で静かに進む
では、具体的に何を監視すればいいのか。チェックポイントは日米でそれぞれあります。
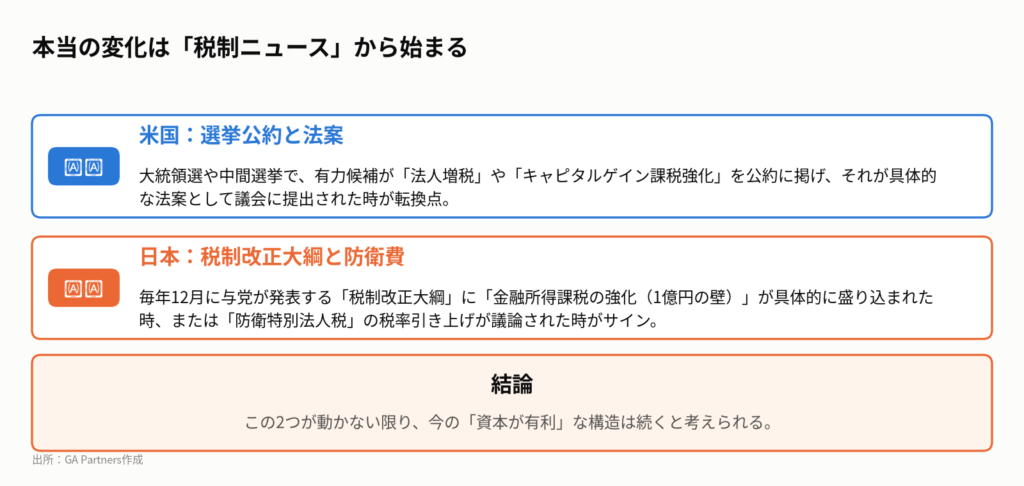
評論家がテレビで議論しているうちはノーカウントです。しかし、これらの公約や議論が具体的な法案や税制改正大綱の条文に格上げされた時が、構造転換の本当の始まりのサインです。
逆に言えば、この2つが動かない限り、今日解説した「資本が有利」なエンジンは回り続けます。税制のニュースは地味で、他の大きなニュースの陰に隠れがちですが、私たちの資産に最も大きな影響を与える可能性があることを忘れてはいけません。
持ち帰りメモ⑤:私たちが本当に監視すべきはFRBの会見だけでなく、税制改正のニュースかもしれない。
私たち個人投資家はどうするべきか
今日の話を踏まえて、明日からできる具体的なアクションを4つにまとめます。これらは、構造の変化をいち早く察知し、自分の資産を守るためのセンサーとなります。
- 税制の風向きを監視する。 米国は選挙公約、日本では毎年12月に公表される「与党税制改正大綱」が、構造転換の先行指標になります。
- NISA制度を最大限活用する。 資本優遇の構造が続く限り、非課税メリットを活かして「資本の側」に立ち続けることが、最も合理的な自衛策です。
- ポートフォリオの偏りを見直す。 1970年代のリセット局面では、高収益の成長株が最も大きな打撃を受けました。この歴史を教訓に、生活必需品やエネルギーといった実需に近いセクターへの分散も検討しましょう。※本記事は業種の代表例を示すものであり、個別銘柄の購入を推奨するものではありません。
- 「国民負担率」の数字に騙されない。 賃金上昇で分母が大きくなると、負担額が増えても「率」は下がることがあります。手取りの実感と合わせてニュースを見ることが重要です。
この奇妙な「ねじれ相場」はいつか必ず終わります。その方向を最初に教えてくれるのは、FRBの記者会見ではなく、税制に関する地味なニュースかもしれません。
もちろん過去の実績は将来のパフォーマンスを担保するものではございません。本記事は特定銘柄の購入を推奨するものではなく、投資は自己責任でお願いします。
2026年4月に始まった「防衛特別法人税」という一つのニュースから連想してみましょう。これは約40年続いた法人減税トレンドの小さな、しかし明確な転換点です。今後、この税率が引き上げられる、あるいは対象が拡大する議論が出てきたら、それは企業利益への直接的な圧迫要因となり、株価を押し下げるかもしれません。その時、政府は株価対策として、かつて市場の反発で断念した「金融所得課税の強化」を見送り、むしろ個人投資家には優しい姿勢を見せるという取引が行われる可能性はないでしょうか。このように、一つの税制ニュースは、巡り巡って私たちのNISA口座にまで影響を及ぼすのです。
私が学長を務めるマネトレ大学では、金融知識ゼロだった大学生が米国大手証券会社に入社し学んだ金融知識、ルーティンワークを集約した金融特化型の教育研修を行っています。無料の勉強会「元ゴールドマン・サックス証券 尾崎邦明式 資産10倍ロードマップ」はYouTubeの各動画の概要欄からお申し込みください。日々のマーケット解説や最新情報は、無料LINEでもお届けしています。まずは無料LINEにご登録ください。
参考情報:Citadel Securities, “October: The Q4 Reload”, 2026-10-01; J.P. Morgan Asset Management, “A Top Down View of the Earnings Surge”, 2026-07-20; U.S. GAO, “Corporate Income Tax: Effective Rates Before and After 2017 Law Change”, 2022-12-14; University of Michigan, “Surveys of Consumers”, October 2026 Preliminary Results; The Conference Board, “US Consumer Confidence”, 2026-09-29; 財務省, 「法人課税に関する基本的な資料」; 財務省, 「国民負担率の推移」, 2026-03; 国税庁, 「防衛特別法人税が創設されました」
まずは無料LINE登録で特典をGET
Follow me!



コメント