

2024年から新NISAが始まり、多くの人が資産形成に励んでいます。特に50代・60代の方々からは「一体いくら貯まったら、いつ積立をやめていいのか」という切実な声が聞かれます。目標がないまま走り続けるのは、精神的にも辛いものです。
この記事では、単に目標額を示すだけでなく、積立投資を終えた後の「出口戦略」に焦点を当てます。最新の公的データから本当に必要な老後資金を明らかにし、インフレに負けない「守りながら賢く増やす」ための具体的な運用戦略とポートフォリオの考え方を、マネトレ大学学長が解説します。
この記事でわかること
- 最新の公的データに基づく、リアルな老後不足額がわかる
- なぜ現金で持っているだけでは危険なのか、インフレのリスクが理解できる
- 積立投資を終えた50代・60代が取るべき「守りの運用」の選択肢がわかる
マネトレ大学学長の尾崎が運営するYouTubeチャンネル「おーちゃん【元外銀マン】」で解説した内容を、動画公開後の市場データ(金利や物価指数の実際の値動き)まで織り込んでお届けします。
目次
結論:「積立のやめどき」は、運用方針を切り替えるとき
| 何が起きているか | 投資家への意味 | |
|---|---|---|
| 老後資金 | 金融庁の最新試算(2025年家計調査)では、高齢夫婦無職世帯の不足額は月約4.2万円(30年で約1,528万円)と、2019年時点より減少。 | 平均値は住宅ローン完済・健康体などの前提付き。持ち家でない場合や介護費用を考えると、より多くの資金が必要。 |
| インフレ | 日本の消費者物価指数(生鮮食品除く)は前年比+2.7%(2026年9月都区部)と、依然として高い水準で推移。 | 年率2%のインフレが続くと、30年後には現金の価値が約半分に目減り。インフレ率を上回る利回りでの資産運用が不可欠。 |
| 資産運用 | 50代・60代はS&P500一本足打法のリスクが高まる。過去、ITバブル崩壊時には円建てで高値回復まで10年以上を要した例も。 | 株価下落時にクッションとなる「債券」などを組み合わせたポートフォリオ構築が重要。金利上昇局面では債券の魅力が高まっている。 |
50代・60代の積立投資のやめどきは、単に目標額に達した時ではありません。ひたすら資産を増やす「攻めの運用」から、インフレに負けずに資産を守りながら取り崩す「守りの運用」へ、その方針を切り替えるタイミングこそが、本当の「出口」なのです。
第1章:【2026年版】「老後2000万円問題」の現在地
2019年に話題となった「老後2000万円問題」。あれから数年が経ち、状況は少し変わってきています。まずは最新のデータから、私たちの現在地を確認しましょう。
この章のポイント
- 最新データ(2025年家計調査)では月の不足額は約4.2万円に減少
- しかし、これは「住宅ローン完済」「大きな病気なし」などの楽観的な前提
- 賃貸世帯や介護費用を考慮すれば、2,000万円でも足りない可能性
平均値のワナ:月4.2万円不足のカラクリ
総務省が公表した最新の「家計調査報告(2025年)」によると、高齢夫婦無職世帯(夫65歳以上、妻60歳以上の夫婦のみの無職世帯)の実収入は月約25.1万円、支出は約29.3万円でした。
これにより、毎月の不足額は約4.2万円となります。これが30年間続くと仮定すると、不足額の総額は約1,528万円(4.2万円 × 12ヶ月 × 30年)です。
2019年当時の試算(不足額約5.5万円、総額約2,000万円)よりは減少しており、一見すると安心材料のように思えます。しかし、この「平均値」には注意が必要です。
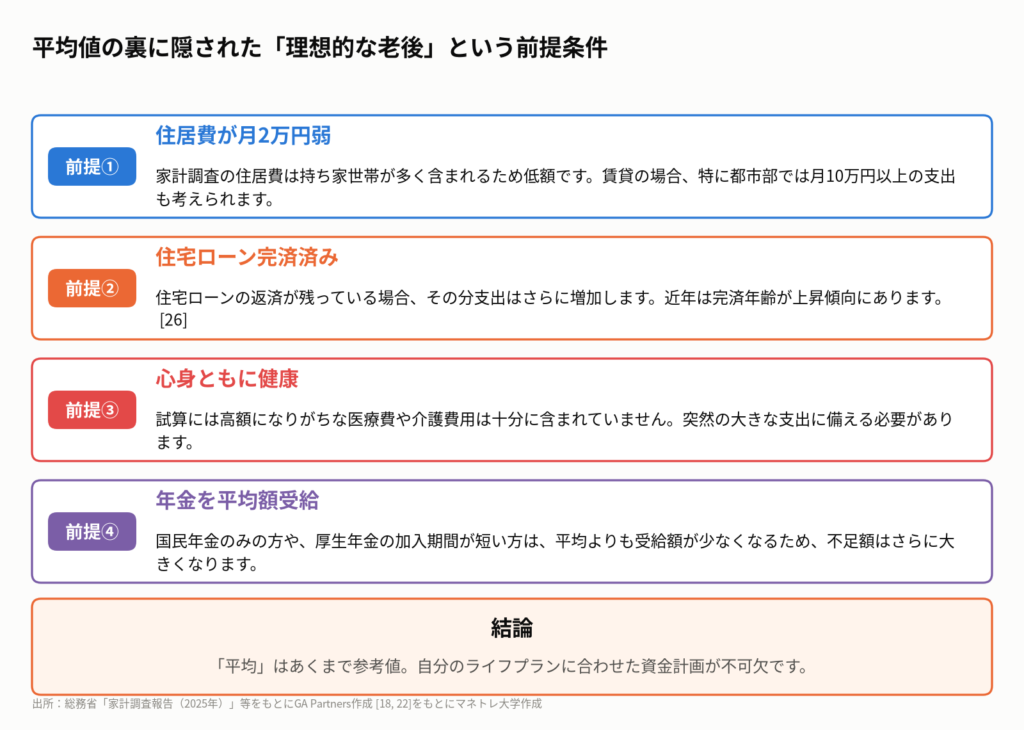
図1が示すように、この試算は持ち家で住宅ローンを完済しており、大きな病気や介護の必要がない、いわば「理想的な老後」を前提としています。
あなたの場合はいくら?考慮すべき「3大支出」
平均値ではなく、ご自身のライフプランに沿って考えることが重要です。特に、老後の支出を大きく左右する「3大支出」を考慮に入れましょう。
- 住居費:賃貸住まいの場合、家賃は生涯にわたって発生します。持ち家でも、固定資産税や修繕費はかかり続けます。
- 介護費用:生命保険文化センターの調査では、介護にかかる一時的な費用の平均は約74万円、月々の費用は約8.3万円とされています。
- 医療費:高齢になると病気や怪我のリスクが高まります。公的保険でカバーできない先進医療など、予期せぬ出費に備える必要もあります。
これらの費用を考慮すると、多くの場合で不足額は1,528万円を上回り、「やはり2,000万円、あるいはそれ以上必要」という結論に至る可能性が高いのです。
持ち帰りメモ
老後資金の不足額は、平均値ではなく「自分の家計」で試算することが第一歩です。
第2章:インフレの恐怖。現金で持つほど資産は減っていく
「目標の2,000万円が貯まったから、あとは現金で持っておけば安心」と考えるのは、実は非常に危険です。その理由は「インフレ」にあります。
この章のポイント
- 日本のインフレ率は依然として2%超で推移
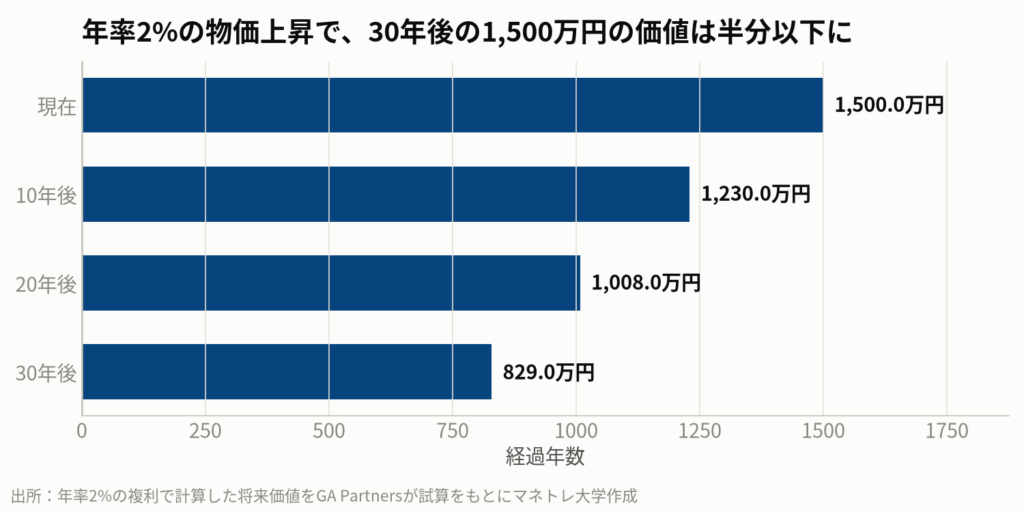
- 年率2%のインフレは、30年で資産価値を約半分にする
- 銀行預金の金利ではインフレに全く追いつかない
30年で1,500万円が830万円に?購買力の低下とは
インフレとは、モノやサービスの値段が上がり、相対的にお金の価値が下がることです。例えば、去年100円で買えたものが、今年102円出さないと買えなくなる状態を指します。
総務省統計局が2026年10月2日に発表した最新の消費者物価指数(2026年9月分・東京都区部)では、生鮮食品を除く総合指数が前年同月比で2.7%の上昇となりました。日銀が目標とする2%を依然として上回る状況が続いています。
仮に、この「年率2%」のインフレが30年間続くとどうなるでしょうか。現在1,500万円の価値は、30年後には実質的に約829万円まで目減りしてしまいます。額面は変わらなくても、買えるモノの量が半分近くになってしまうのです。
日銀の政策と私たちの生活
長らくゼロ金利政策を続けてきた日本ですが、物価上昇を受けて金融政策の正常化が議論されています。しかし、仮に政策金利が引き上げられても、メガバンクの普通預金金利がすぐに年2%になることは考えにくいでしょう。
つまり、銀行に預けているだけでは、インフレによって資産価値がどんどん失われていく「静かな危機」に晒されているのです。だからこそ、積立を終えた後も「インフレ率を上回るリターン」を目指す運用を続ける必要があります。
持ち帰りメモ
インフレ率を上回るリターンを目指すことが、資産を守るための最低条件です。
第3章:あなたは多数派?50代・60代のリアルな貯蓄額
老後資金の目標について考えてきましたが、同世代の人たちは一体どれくらいの金融資産を持っているのでしょうか。最新の調査データから、リアルな懐事情を見てみましょう。
この章のポイント
- 50代・二人以上世帯の金融資産は平均1,908万円、しかし中央値は700万円
- 60代・二人以上世帯では平均2,683万円、中央値は1,400万円
- 多くの人が、老後に必要な目標額にはまだ届いていないのが現実
「平均」と「中央値」の大きな乖離
金融経済教育推進機構(J-FLEC)が公表した「家計の金融行動に関する世論調査(令和7年/2025年)」によると、50代・60代の金融資産保有額は以下のようになっています。
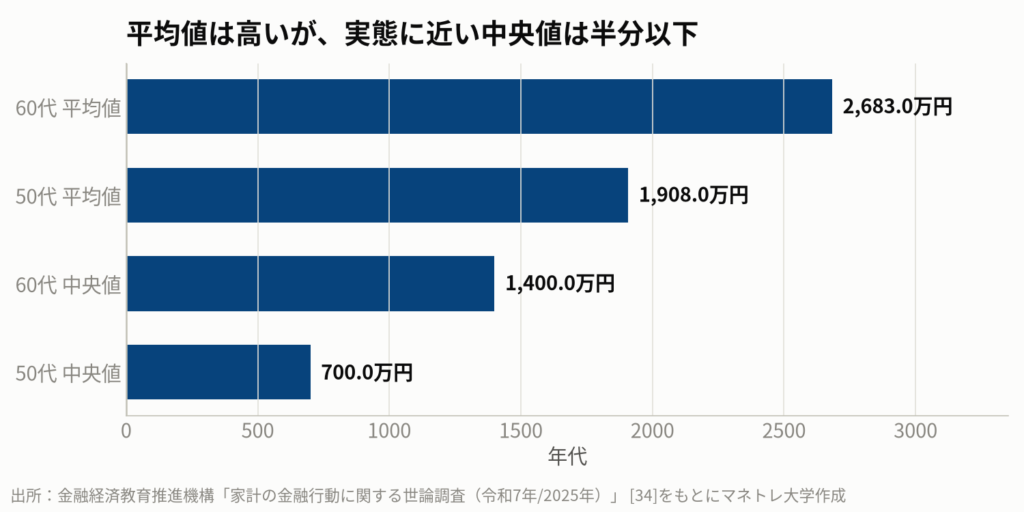
ここで注目すべきは、「平均値」と「中央値」の大きな差です。平均値は、一部の富裕層が数字を大きく引き上げるため、実態よりも高い金額になりがちです。
一方、中央値はデータを小さい順に並べたときにちょうど真ん中に来る値で、より多くの人の実感に近い数字と言えます。60代で見ても、中央値は1,400万円と、老後不足額の目安である1,528万円に届いていません。
目標額に足りない場合の戦略
このデータを見て、「自分は平均以下だ」と焦る必要はありません。むしろ、多くの人が同じように資産形成の途上にいるという現実を認識することが大切です。
もし目標額に足りていない場合、取るべき戦略はシンプルです。
- 積立投資の継続:無理のない範囲で、新NISAなどを活用した積立を継続する。
- 労働収入の確保:可能であれば、60代以降も働き続けることで、資産の取り崩し開始時期を遅らせる。
- 支出の最適化:固定費(通信費、保険料など)を見直し、家計のスリム化を図る。
特に、働き続けることは「最強の老後対策」と言えます。収入がある限り、資産を減らさずに済むだけでなく、社会との繋がりを保つこともできます。
持ち帰りメモ
他人との比較で一喜一憂せず、自分の目標達成に向けた計画を着実に実行しましょう。
第4章:「S&P500一本足打法」からの卒業。50代からの守りの運用術
積立投資の定番といえば、S&P500や全世界株式(オルカン)のインデックスファンドです。しかし、50代・60代が資産を取り崩していくフェーズでは、この「株式100%」の戦略はリスクが高すぎます。
この章のポイント
- 若者向けの「オルカン・S&P500積立」は50代以降にはリスクが高い
- ITバブル崩壊時、S&P500(円建て)は高値回復まで10年以上かかった
- 銀行窓口で勧められる「仕組み債」は高リスクで避けるべき金融商品
暴落時に資産を守る「債券」の役割
なぜ株式100%が危険なのでしょうか。それは、退職後に暴落が来た場合、資産が回復するまで待つ時間的余裕がないからです。
例えば、2000年のITバブル崩壊時、S&P500(円建て)は最高値から約50%下落し、その高値を回復するまでに10年以上を要しました。もし退職直後にこのような暴落に見舞われたら、計画は大きく狂ってしまいます。
そこで重要になるのが「債券」です。債券は、国や企業がお金を借りるために発行する借用証書のようなもので、一般的に株式とは異なる値動きをします。
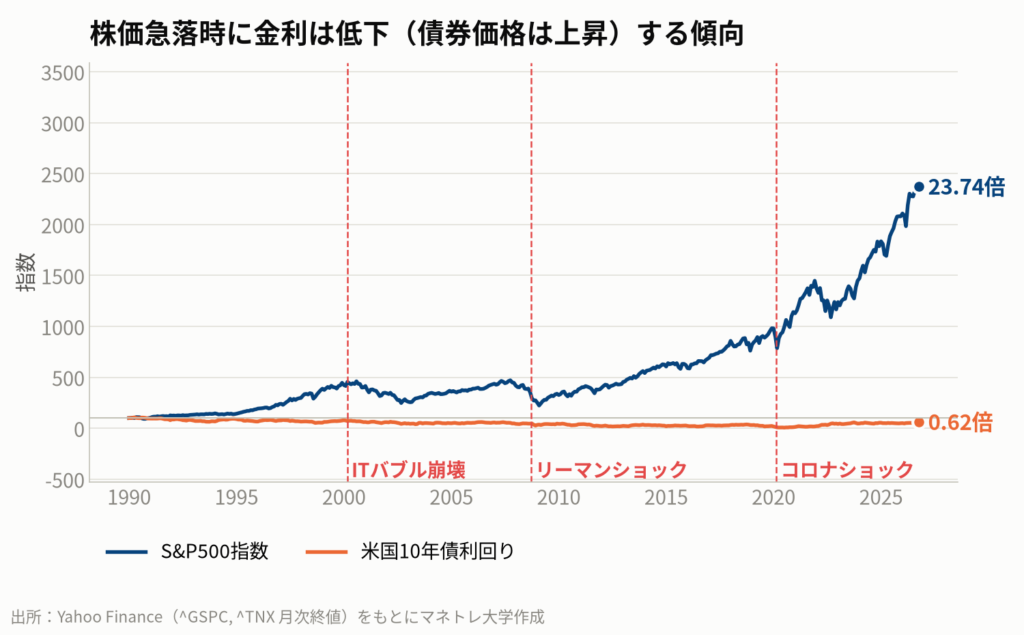
図4のように、ITバブル崩壊やリーマンショックなどの株価急落時には、安全資産とされる米国債が買われ、金利が低下(=債券価格は上昇)する傾向があります。株式と債券を組み合わせることで、ポートフォリオ全体の値動きをマイルドにし、暴落時のクッション役として機能させることができるのです。
絶対手を出してはいけない「仕組み債」とは
資産を守る運用を考え始めると、銀行の窓口で「好金利ですよ」と「仕組み債」を勧められることがあります。しかし、これは絶対に手を出してはいけない金融商品の一つです。
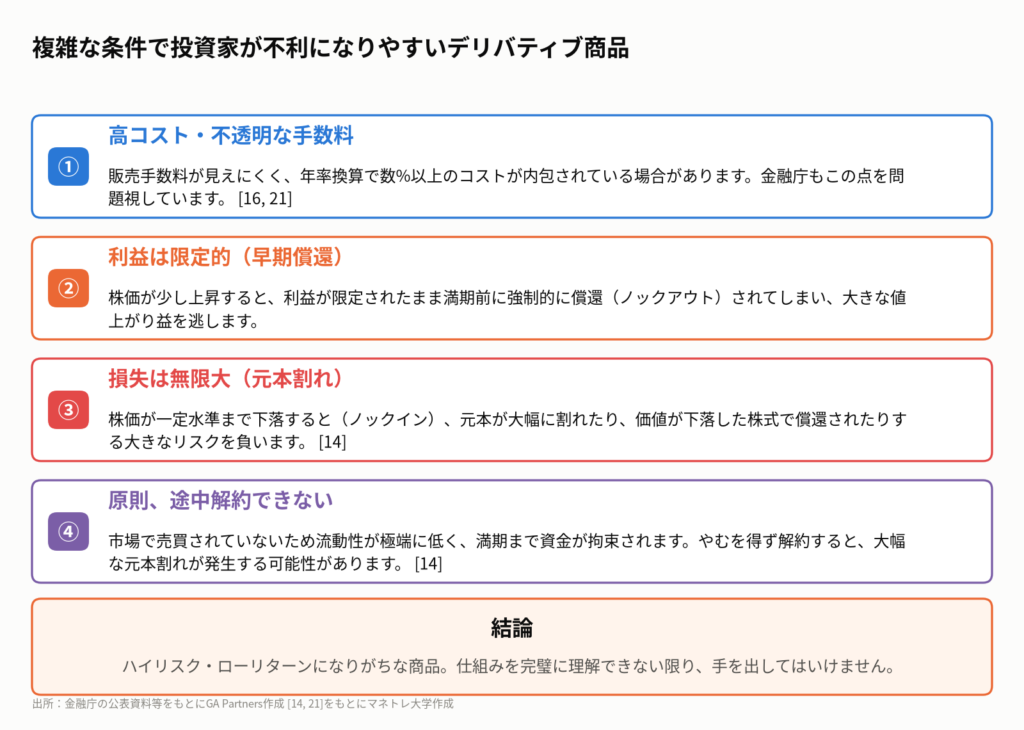
仕組み債は、デリバティブという複雑な金融技術を使い、特定の条件(ノックイン、ノックアウトなど)を満たすと大きな損失が発生する可能性がある商品です。金融庁も、そのリスクとリターンが見合わないとして、販売会社に厳しい目を向けています。
「仕組みがよくわからないけれど、銀行が勧めるから大丈夫だろう」という安易な判断は禁物です。理解できない商品には投資しない、これが鉄則です。
持ち帰りメモ
資産を守るフェーズでは、株式だけでなく「債券」を組み合わせた分散投資が基本です。
第5章:【上級編】金利上昇時代の新選択肢「米国債レバレッジETF」
ここまでは「守りの運用」の基本を解説してきましたが、もう少し積極的にリターンを狙いたい上級者向けの選択肢として、動画でも触れられた「債券レバレッジETF」を紹介します。ただし、ハイリスク・ハイリターンな商品であることを十分にご理解ください。
この章のポイント
- 債券の値動きにレバレッジをかけた金融商品
- 金利が低下する(債券価格が上昇する)局面で大きなリターンを狙える可能性がある
- 高いリターンが期待できる一方、金利が上昇すると大きな損失を被るリスクも
債券レバレッジETF(TMFなど)の仕組み
代表的な銘柄に「Direxion デイリー 20年超米国債 ブル3倍 ETF(ティッカー:TMF)」があります。これは、米国の長期国債(20年超)の値動きの「3倍」になることを目指すETFです。
例えば、米国の長期金利が低下し、長期国債の価格が1%上昇した場合、TMFの価格は約3%上昇することが期待されます。逆に、金利が上昇して国債価格が1%下落すると、TMFは約3%下落します。
現在のように歴史的な高金利水準にある状況は、将来的な金利低下(=債券価格の上昇)を期待する投資家にとって、この種のETFが魅力的に映る一因となっています。
メリットと、知っておくべき「逓減リスク」
最大のメリットは、金利低下局面で大きなリターンを狙えることです。ポートフォリオの一部に組み込むことで、全体の収益を押し上げる可能性があります。
しかし、デメリットも強烈です。まず、金利が想定と反対に動いた場合、損失も3倍になるリスクがあります。さらに、レバレッジ型ETF特有の「逓減(ていげん)リスク」を理解しておく必要があります。
- 逓減リスクとは:原資産(この場合は長期国債)の価格が上がったり下がったりを繰り返す「ボックス相場」になると、複利の効果がマイナスに働き、資産が徐々に目減りしていく現象です。
このため、TMFのようなレバレッジ商品は長期保有には向かず、金利の方向性を読んで短期的に売買する、極めて上級者向けの商品と言えます。
持ち帰りメモ
レバレッジ商品はハイリスク・ハイリターン。仕組みを完全に理解できないなら手を出さないのが賢明です。
動画公開後に起きたこと
動画公開後も、米国10年債利回り(^TNX)は5.2%を超える高い水準で推移しており、世界的な金利上昇トレンドが継続しています。J.P. MorganやVanguardなどの機関投資家も、2026年の市場において債券がインフレヘッジや分散効果の観点から重要であるとの見方を示しており、動画で解説された債券への注目がさらに高まる市況です。
私たち個人投資家はどうするべきか
ここまで解説してきた内容を踏まえ、50代・60代の私たちが今すぐ取るべきアクションを4つにまとめました。
- まず現状を把握する。 毎月の家計の収支を洗い出し、退職後の生活に月々いくら必要か、自分だけの「老後資金目標額」を具体的に計算してみましょう。
- インフレ率をベンチマークにする。 現金や低金利の預金では資産が目減りするリスクを認識し、最低でも年率2〜3%のインフレ率を上回る運用成果を目指しましょう。
- ポートフォリオの健康診断をする。 資産全体のリスク許容度を見直し、株式100%になっていないか確認しましょう。年齢に合わせて、債券やその他の資産を組み入れる「コア・サテライト戦略」を学ぶことを推奨します。
- 金融機関の「おすすめ」を鵜呑みにしない。 特に「高利回り」「好条件」をうたう仕組み債などの複雑な商品は、リスクを完全に理解するまで即決しないことが鉄則です。
積立投資の「やめどき」は、ゴールではなく新たなスタートです。「攻め」から「守り」へ、ご自身の資産とライフプランに合わせた運用戦略への切り替えを、ぜひこの機会に検討してみてください。
※本記事で紹介する個別銘柄(TMFなど)は、特定の金融商品を推奨するものではなく、あくまで業種の代表例として解説するものです。投資に関する最終決定は、ご自身の判断と責任において行ってください。
【連想ゲーム】一つのニュースから、次に起きることを読み解く
米国の長期金利が5%超えで高止まりしているというニュース。これは、ドル高円安をさらに加速させ、ガソリンや輸入食品などの値上がりを通じて私たちの生活を直撃します。物価高が続けば、日銀も金融緩和を修正せざるを得なくなり、日本の金利も上昇する可能性があります。すると、多くの人が利用している住宅ローンの変動金利が上昇し、家計の負担が急増する…というように、遠い米国の金利ニュースが、巡り巡って私たちの資産計画そのものを揺るがすのです。
私が学長を務めるマネトレ大学では、金融知識ゼロだった大学生が米国大手証券会社に入社し学んだ金融知識、ルーティンワークを集約した金融特化型の教育研修を行っています。無料の勉強会「元ゴールドマン・サックス証券 尾崎邦明式 資産10倍ロードマップ」はYouTubeの各動画の概要欄からお申し込みください。日々のマーケット解説や最新情報は、無料LINEでもお届けしています。まずは無料LINEにご登録ください。
参考情報:総務省統計局「家計調査報告(家計収支編)2025年平均結果」、総務省統計局「2025年基準 消費者物価指数」、第一ライフ資産運用経済研究所「消費者物価指数(東京都区部・2026年9月)」(2026年10月2日)、金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査(令和7年/2025年)」、金融庁「投資信託等の販売会社による顧客本位の業務運営のモニタリング結果について」(2022年6月)、Vanguard「Vanguard economic and market outlook 2026」(2025年12月10日)、J.P. Morgan Personal Investing「More ‘normal’ for bond markets in 2026」(2025年12月8日)、Business Insider Japan「S&P500は、最大75%下落する!?」(2026年7月21日)、松井証券「『最大ドローダウン』からは何が見えてくるか」(2025年1月24日)
まずは無料LINE登録で特典をGET
Follow me!



コメント