

2026年夏、日米両政府が為替市場への「協調介入」に踏み切りました。これは単なる円安対策ではなく、1985年のプラザ合意のように時代を画する歴史的な転換点になりうる異常事態です。
なぜこの介入が、S&P500に投資するあなたのNISAにも関係するのでしょうか。その答えは、世界中に数百兆円規模で貸し出された「円」が、今まさに日本へ帰ろうとしているからです。
この記事でわかること
- なぜ今「日本経済が壊れ始めた」という見方が海外で広がっているのか
- 30年続いた“錬金術”「円キャリートレード」の詳しい仕組み
- 歴史的な円高への地殻変動が、あなたのNISAや日本株に与える影響
マネトレ大学学長の尾崎が運営するYouTubeチャンネル「おーちゃん【元外銀マン】」で解説した内容を、動画公開後の市場データ(金利・為替の実際の値動き)まで織り込んでお届けします。
目次
結論:30年続いた「円キャリートレード」時代の終焉
| 何が起きたか | 投資家への意味 | |
|---|---|---|
| 円安の限界 | 日米が28年ぶりの円買い協調介入に踏み切った。 | 円安を是正する強い政治的意志が示され、円高圧力の本格化が予想される。 |
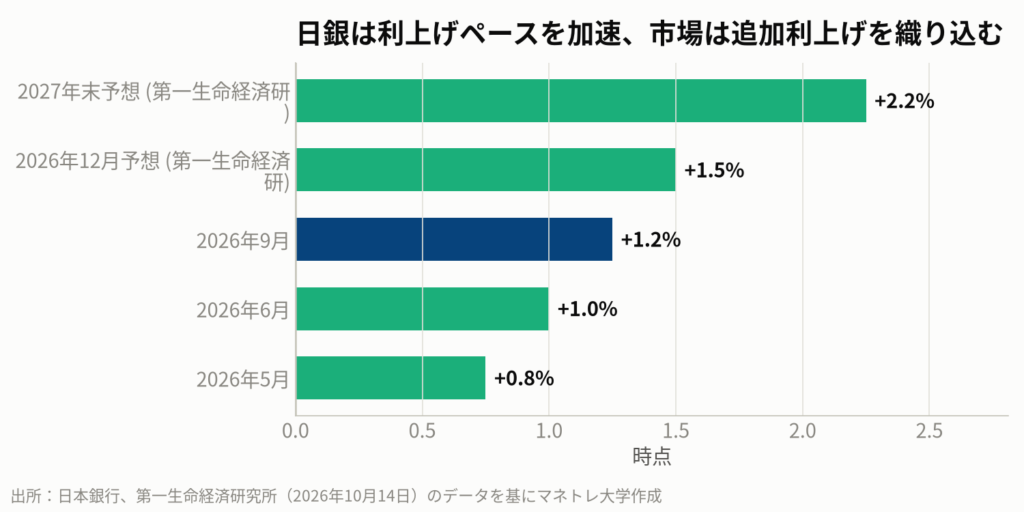
| 日本の利上げ | 日銀が利上げペースを加速させ、政策金利は1.25%に。 12月には1.5%への追加利上げも視野に入る。 | 円キャリートレードの前提だった「ゼロ金利」が崩壊し、取引解消(円買い)の動きが加速する可能性がある。 |
| 国債利回り上昇 | 日本の長期金利が上昇し、国の利払い費増大が現実的な懸念となっている。 | 通貨(円)防衛か国債防衛かの選択を迫られ、金融政策の自由度が低下。市場の不安定要因となる。 |
| 資金の本国回帰 | 海外に流出していた日本の投資マネー(レパトリ)が国内に向かう可能性が浮上している。 | 外国資産の円建て評価額は下落する一方、国内の高配当株や内需株には資金流入の追い風が吹く可能性がある。 |
2026年夏の日米協調介入は、30年続いた「円キャリートレード」の時代の終わりを告げる号砲かもしれません。世界中に貸し出された日本のお金が故郷へ帰る「円高」への地殻変動が、私たちの資産に大きな影響を与え始めます。
第1章:「日本が壊れ始めた」海外投資家が騒ぐ“異常事態”の正体
この章のポイント
- 40年ぶりの歴史的な円安水準が続く
- 日本の国債利回り(長期金利)が急騰
- 10兆円規模の為替介入も効果は一時的だった
「円」と「国債」に起きている二つの異変
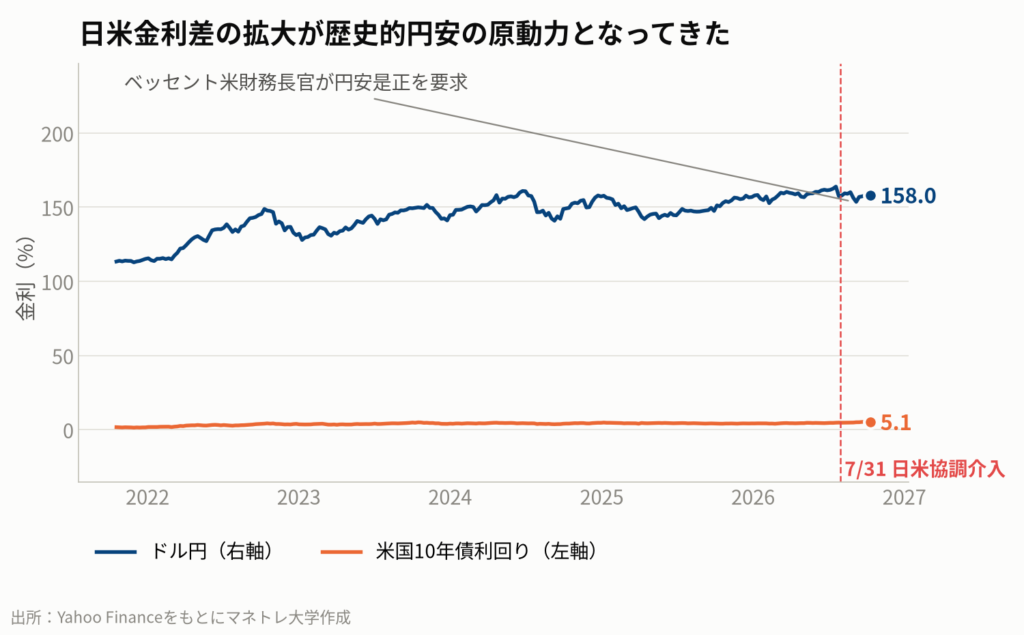
海外の投資家やメディアの間で「日本経済が壊れ始めている」という見方が急速に広がっています。これは「日本が壊れた」という事実ではなく、「壊れ始めたという“見方”が広がっている」という異常事態です。
彼らが「壊れている」と指摘するのは、主に二つの点です。一つは「円」。1ドル160円を超える水準は、およそ40年ぶりの歴史的な円安です。もう一つは「国債」。日本の長期金利が急騰し、先進国では異例の事態となっています。
この円安を止めようと、政府・日銀は2026年のゴールデンウィーク前後に10兆円規模とも言われる円買い介入を実施しました。さらに日銀は、9月には政策金利を1.25%へと引き上げています。
しかし、10兆円を使っても金利を上げても、円安の流れを止めることはできませんでした。この話が、S&P500に積立投資をする私たち全員に関係してくるのです。
謎のSNS投稿「日本の富が帰ってくる」の波紋
この「壊れ始めた」という見方が広がるきっかけの一つに、ある匿名アカウントのSNS投稿がありました。日銀の内部事情を知るかのような投稿が、海外投資家の間で拡散されたのです。
- 「日本銀行が準備している措置は、数十億の人々の生活に影響を与えるでしょう」
- 「日本の富が本国に帰ってくる。手段を選ばず。日本銀行はそう決めた」
- 「外国の借り手は、過去の承認が将来の資金調達を保証すると考えるべきではない」
この不気味な投稿が示唆するのは、日本が今、残酷な選択を迫られているという現実です。それは、通貨(円)を守るのか、それとも国債市場を守るのか、どちらか一方しか選べないという厳しい状況に追い込まれている可能性を示しています。
持ち帰りメモ①:世界中の株式市場もNISAの中身も、一部が「借りてきた円」で組み上がっている。その円が今、故郷に呼び戻されようとしています。
第2章:なぜ日本はGDP比200%超の借金でも破綻しなかったのか?
この章のポイント
- 理由①:30年間続いた「ゼロ金利」で利払い負担がほぼ無かった
- 理由②:借金の相手が国内勢(日銀・銀行)で、海外投資家が少なかった
- 世界がお金を刷りまくる中、日本だけがお金の量を増やさなかった
教科書の常識を破った「経済の例外」日本
日本はGDP(国内総生産)に対する政府債務の比率が200%を超え、先進国で断トツです。財政危機に陥ったギリシャでさえ、当時は約180%でした。なぜ日本は破綻しなかったのでしょうか。
理由は大きく二つあります。一つ目は、30年間続いた「ゼロ金利」です。バブル崩壊後、日銀は金利をゼロまで下げ、長期間そのままにしました。借金の利息がほぼゼロなら、巨額の借金があっても利払い負担は軽くて済みます。
二つ目の理由は、お金を「誰から借りているか」です。ギリシャやアルゼンチンが危機に陥った時、借金の相手は外国人投資家でした。彼らは危険を察知すると一斉に資産を売って逃げ出し、それが引き金となって国が破綻します。
国債の9割以上を国内で保有する特殊な構造
一方、日本の借金の相手はほとんどが「日本自身」です。日本国債の保有者内訳を見ると、その特殊な構造が分かります。
- 日本銀行:約48%
- 国内の保険会社:約20%
- 国内の銀行:約14%
- 海外投資家:8%未満
このように、国債の9割以上を日銀や国内金融機関が保有しているため、海外勢による売り浴びせのリスクが極めて低かったのです。この「ゼロ金利」と「国債の国内保有」という世界でも特異な構造が、次の章で解説する巨大なマネーゲームの土台となりました。
持ち帰りメモ②:日本が財政破綻しなかったのは「強かった」からではなく、「ゼロ金利」と「国内保有」という極めて特殊な条件が揃っていたからです。
第3章:数百兆円を動かす錬金術「円キャリートレード」の仕組み
この章のポイント
- 金利ゼロの円を借り、高金利のドル資産などを買うシンプルな取引
- ヘッジファンドだけでなく、日本の年金基金(GPIF)や個人も参加
- 私たちの年金の半分近くが海外資産で運用されている
寝ていても5%儲かる?魔法の取引の正体
「ゼロ金利」と「希少なお金(円)」という二つの条件が揃ったことで、世界中の投資家が日本のお金を使った“錬金術”を編み出しました。それが「円キャリートレード」です。
仕組みは非常にシンプル。金利がほぼゼロの円を借り、それをドルに換えて、利回りが5%ある米国債などを買う。これだけで、何もしなくても金利差で毎年5%前後の利益が生まれます。これが「キャリー(金利差)を得る取引(トレード)」です。
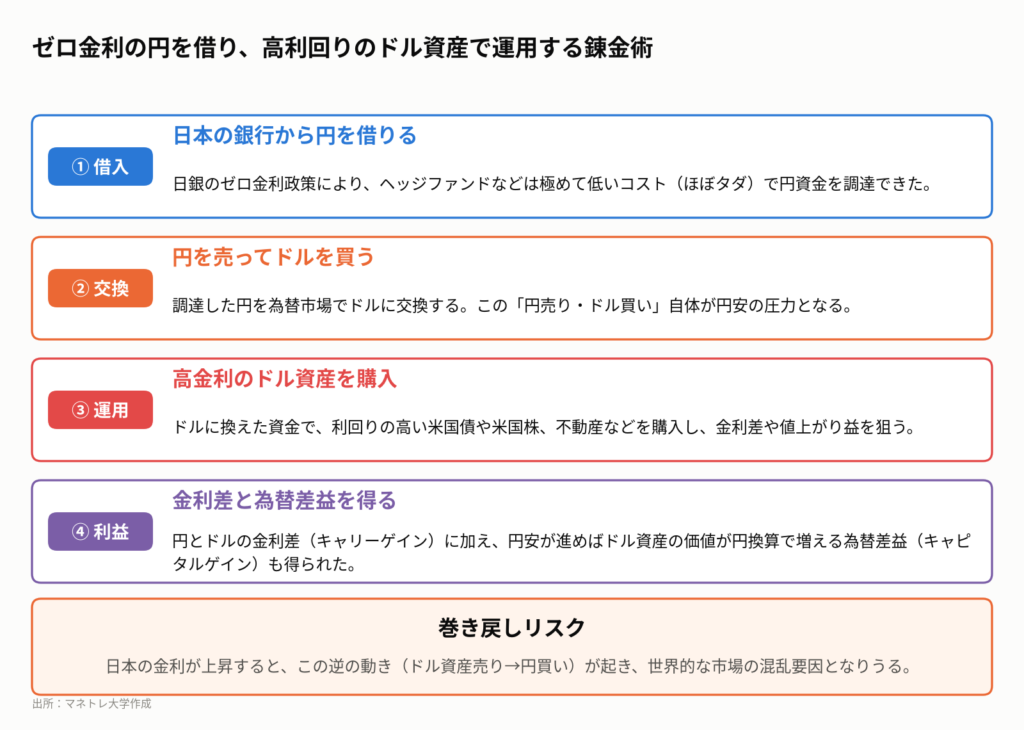
この取引は、円安が進めばさらに儲かります。ドル資産の価値が円換算で増えるからです。この錬金術によって、日本のGDPに匹敵する数百兆円もの資金が、円を借りて世界中の資産を買いに向かったと推計されています。
あなたの年金も半分は「ドル」の世界にいるという現実
この巨大な流れに乗ったのは、海外のヘッジファンドだけではありません。日本自身も、この円キャリートレードの最大の担い手の一人でした。
デフレが続いた国内には魅力的な投資先がなく、日本の年金基金、保険会社、銀行、そして個人投資家までもが、こぞってお金を海外へ送り出しました。その結果、日本は米国債の世界最大の保有国となったのです。
私たちの公的年金を運用するGPIF(年金積立金管理運用独立行政法人)も例外ではありません。運用資産約270兆円のうち、半分近くが外国の株式や債券で占められています。
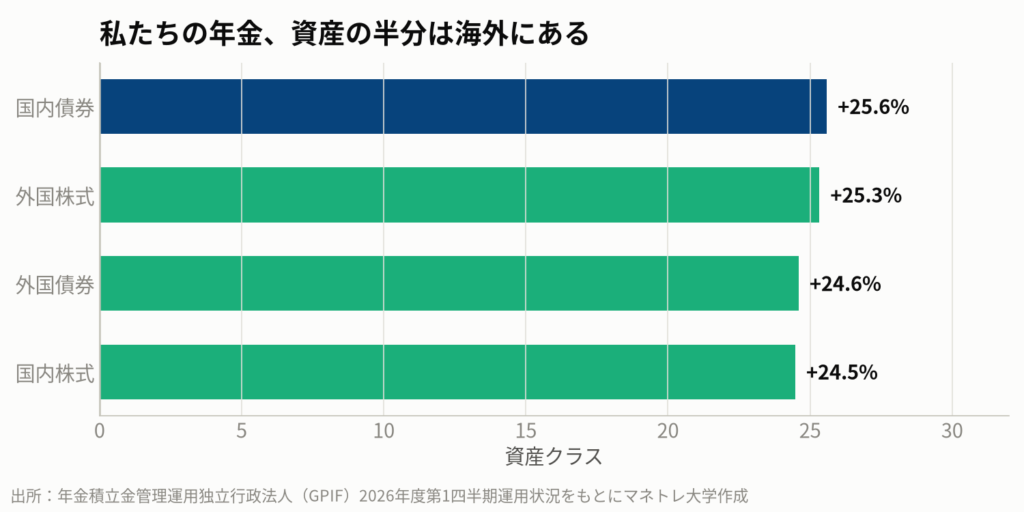
これは、皆さんが将来受け取る年金の半分が「ドル」の世界に置かれていることを意味します。この巨大な資金の塊が日本に帰ってくるとき、世界で何が起きるのか。それが今日の核心部分です。
持ち帰りメモ③:アメリカの株価が上がる時、その裏側で日本のお金が一枚噛んでいる可能性が高い。ただし、この錬金術が成立していたのは「日本の金利がゼロだったから」です。
第4章:歴史は繰り返す?プラザ合意に学ぶ「協調介入」の破壊力
この章のポイント
- 過去の協調介入は、相場の大きな転換点となってきた
- 1985年のプラザ合意では、1年で約80円もの円高が進行した
- ベッセント米財務長官が「円は著しく過小評価されている」と異例の発言
1年で230円→150円へ。プラザ合意の衝撃
今回の日米協調介入がただ事ではない理由は、歴史が証明しています。政治的な理由で行われた円買いの協調介入は、過去に1985年のプラザ合意と1998年のアジア通貨危機の2回しかありません。そして、そのどちらも為替相場の歴史的な転換点となりました。
特に有名なのが1985年のプラザ合意です。行き過ぎたドル高を是正するため、日米独仏英の5カ国が協調介入に踏み切りました。その結果、介入前の1ドル約240円から、わずか1年で150円台まで、約35%もの円高が進行したのです。
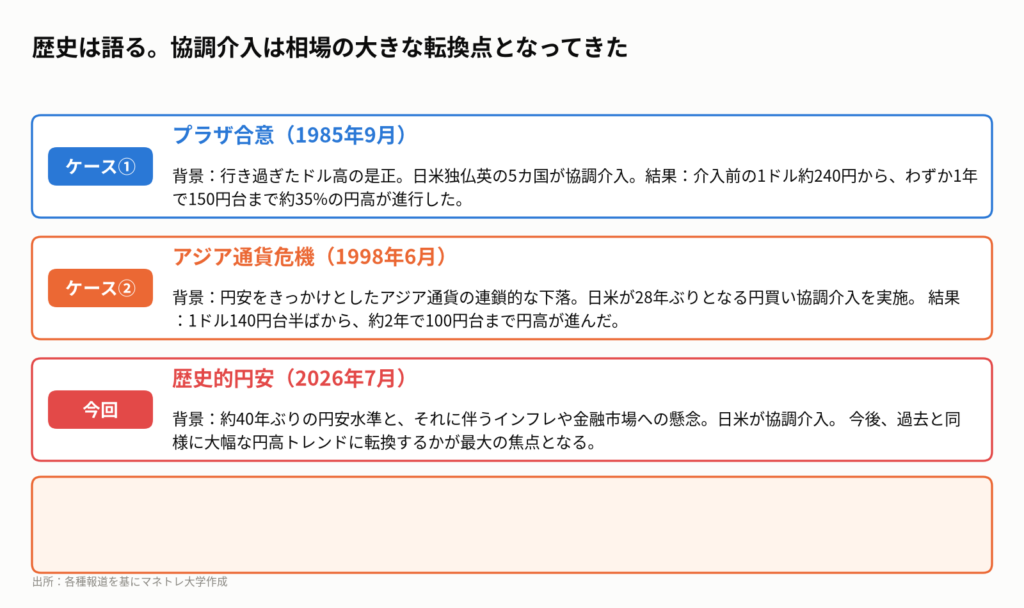
1998年のアジア通貨危機では、日米の協調介入により1ドル140円台から2年で100円台まで円高が進みました。協調介入は、単なる市場への口先介入とは破壊力が違うのです。
「円は過小評価されている」米財務長官の発言の重み
今回の介入が本気であると市場が感じ取ったもう一つの理由は、アメリカのベッセント財務長官の発言です。彼は公の場で「円は著しく過小評価されており、円高になるはずだ」と繰り返し述べています。
通常、一国の財務大臣が他国の通貨価値について、しかも「高くなるはずだ」と断定的に言及することは極めて異例です。これは、今回の円安是正がアメリカの国益にも沿うものであり、日米が本気で円高方向に舵を切ろうとしている強いシグナルと受け止められています。
協調介入という「行動」と、財務長官による「言葉」の両面から、円安を止めるという強い政治的意志が示された。これが、今回の介入が「時代の転換点」になりうると言われる理由です。
持ち帰りメモ④:協調介入の目的は、相場の流れを「点」で変えることではなく、トレンドそのものを「線」で反転させることにあります。
第5章:円高時代の到来?個人投資家のNISA・日本株戦略
この章のポイント
- 円高は、S&P500など海外資産の「円建て評価額」を下げる要因になる
- 円キャリーの巻き戻しは、世界中の資産価格を押し下げるリスクをはらむ
- 一方で、輸入企業や国内の高配当株には追い風となる可能性も
動画公開後に起きたこと
動画公開後も、円キャリートレードの巻き戻しを巡る攻防は続いています。日銀の追加利上げ観測は根強く、市場では12月会合での1.5%への利上げの可能性が議論されています。
植田総裁は10月16日、「物価を2%程度で安定させていく観点がこれまでよりも重要」と述べ、物価の上振れリスクを警戒する姿勢を改めて示しました。一方、ドル円相場は1ドル158円前後で推移しており、依然として円安水準での攻防が続いています。
NISAのS&P500、円建て評価額は大丈夫か?
円キャリートレードの巻き戻しが本格化した場合、私たちの資産にはどのような影響があるでしょうか。最も直接的な影響は「円高」です。
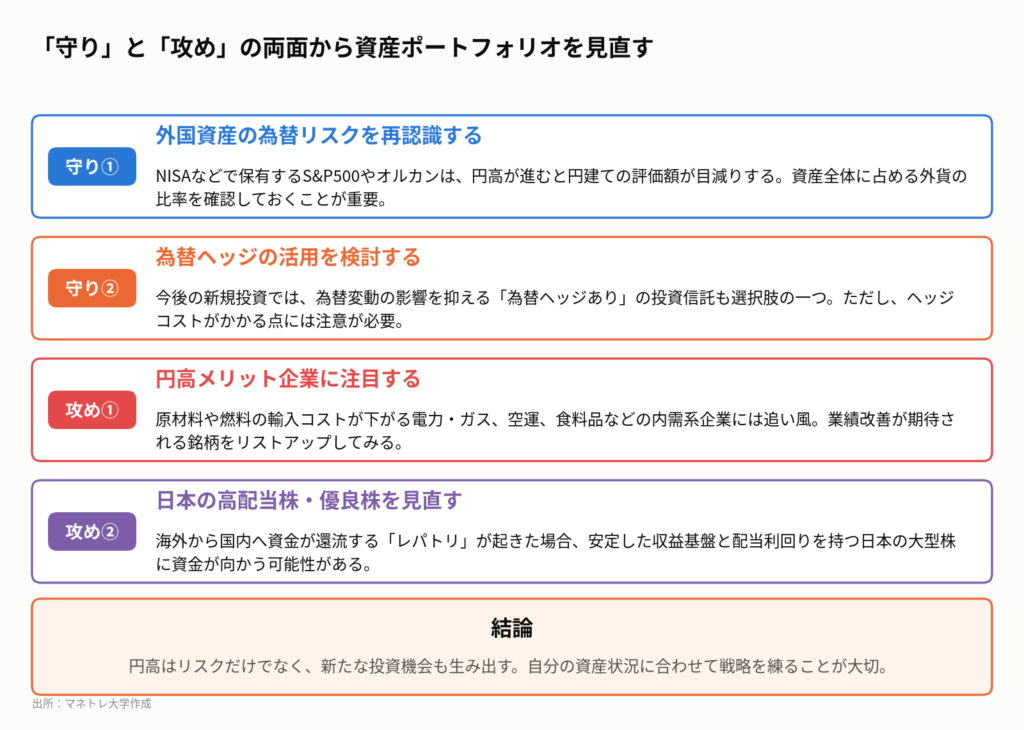
NISAなどでS&P500や全世界株式(オルカン)に投資している方にとっては、円高は保有資産の「円建て評価額」を目減りさせる要因となります。たとえドル建ての株価が同じでも、円高が進めば円に換算したときのリターンは下がってしまいます。
さらに、円キャリーの巻き戻しは「借りていた円を返すために、買っていた資産(米国株など)を売る」動きを伴います。これが世界規模で起これば、世界中の資産価格を押し下げるリスクをはらんでいるのです。
円高で注目される「内需・高配当株」という選択肢
一方で、円高はすべての投資家にとってマイナスというわけではありません。新たな投資機会も生まれます。
例えば、原材料や燃料の多くを輸入に頼る電力・ガス、空運、食料品といった内需型企業にとっては、円高は仕入れコストの低下に繋がり、業績改善の追い風となります。
また、海外から日本へ資金が還流する「レパトリエーション」が起きた場合、その資金の受け皿として、安定した収益基盤と配当利回りを持つ日本の優良な高配当株に注目が集まる可能性があります。
持ち帰りメモ⑤:円高は、海外旅行や輸入品が安くなるなど、私たちの生活にとってプラスの側面もあります。リスクだけでなく、チャンスの面も見ておくことが重要です。
私たち個人投資家はどうするべきか
「日米協調介入」という一つのニュースから、大きな資産の地殻変動が始まろうとしています。私たち個人投資家は、この変化の波にどう備えればよいのでしょうか。今日からできることを5つにまとめます。
- 資産の「通貨」を意識する。 自身のポートフォリオ全体で、円建て資産と外貨建て資産の比率が現在どうなっているかを把握し、今後の円高リスクを考慮したバランスに見直しましょう。
- 円高メリット銘柄をリストアップする。 輸入コストの低下が追い風となる電力・ガス、空運、食料品などの業種に注目が集まる可能性があります。具体的な銘柄を調べておくことも一考です(※本記事は業種の代表例であり、個別銘柄の購入を推奨するものではありません)。
- 為替ヘッジ付きの投資信託を検討する。 これから外国資産に投資する場合、円高による為替差損リスクを軽減できる「為替ヘッジあり」の投資信託を選択肢に入れるのも有効です。
- 高配当の日本株に注目する。 海外からの資金還流(レパトリエーション)が起きた場合、安定した配当利回りを持つ日本の優良企業に資金が向かう可能性があります。 ポートフォリオの一部に組み込むことを検討してみましょう。
- ニュースの裏を読む「連想ゲーム」を実践する。 「日米協調介入」という一つのニュースから、「円高→海外資産の評価減」「金利上昇→円キャリー巻き戻し」といった連鎖を予測する思考法を身につけ、次の市場の変化に備えましょう。
もちろん過去の実績は将来のパフォーマンスを担保するものではございません。本記事は特定銘柄の購入を推奨するものではなく、投資は自己責任でお願いします。
動画では実際のチャートや資料を見ながら解説していますので、ぜひこちらもご覧ください。
「日米が協調介入」というニュースは、単なる為替の話では終わりません。これは「円安是正」という強い政治的メッセージであり、日銀の「追加利上げ」を後押しします。金利が上がれば、これまで円を借りて海外で運用していた「円キャリートレード」の旨味がなくなり、ポジション解消の「円買い」が加速します。世界中に散らばっていた数百兆円が日本へ帰還を始めると、米国株や不動産など「世界中の資産が売られる」可能性があります。その結果、私たちのNISAで保有する「S&P500の円建て価格が下落」する一方で、還流した資金が向かう「日本の高配当株が注目される」という、大きな資金の流れの変化に繋がっていくのです。
私が学長を務めるマネトレ大学では、金融知識ゼロだった大学生が米国大手証券会社に入社し学んだ金融知識、ルーティンワークを集約した金融特化型の教育研修を行っています。無料の勉強会「元ゴールドマン・サックス証券 尾崎邦明式 資産10倍ロードマップ」はYouTubeの各動画の概要欄からお申し込みください。日々のマーケット解説や最新情報は、無料LINEでもお届けしています。まずは無料LINEにご登録ください。
参考情報:ebc.com, 2026年10月16日、野村證券, 岡崎康平, 2026年10月13日、第一生命経済研究所, 藤代宏一, 2026年10月14日、ニッキンONLINE, 2026年10月16日、ダイヤモンド・オンライン, 2026年9月27日、年金積立金管理運用独立行政法人(GPIF), 2026年度第1四半期運用状況, 2026年8月7日、PRESIDENT Growth, 前田昌孝, 2026年8月28日、ダイヤモンド・オンライン, 2026年9月16日、毎日新聞, 2026年7月31日、読売新聞, 2026年9月2日、豊島逸夫の手帖, 2026年9月9日、note(日本経済新聞 中村裕), 2026年8月5日、農林中金総合研究所, 飯田馨, 2026年8月5日、三井住友DSアセットマネジメント, 2026年10月13日、国際金融情報センター(JCIF), 2026年8月12日、UBS, 2026年10月14日付レポート(Investing.com経由)、モーニングスター, 2026年9月14日、Yahoo Finance 市場データ(2026年10月17日時点)
まずは無料LINE登録で特典をGET
Follow me!



コメント