

S&P500やオルカンに投資し、資産は順調に増えているはずなのに、なぜか将来のお金に対する不安が消えない…。インフレで物の値段は上がり続け、このままの積立で老後資金は本当に足りるのか、漠然とした悩みを抱えている方は多いのではないでしょうか。
実はその不安の正体は、あなたの「脳のクセ」にあるかもしれません。この記事では、ノーベル経済学賞を受賞した「プロスペクト理論」を手がかりに、多くの人が無意識に選んでしまう「損する選択」の正体を解き明かします。特に人生の大きな分岐点となる「57歳」を前に、私たち個人投資家が今すぐやるべきことを解説します。
この記事でわかること
- なぜ57歳が資産形成の「崖」と呼ばれるのか、その本当の理由
- ノーベル賞理論で解明する、多くの投資家が陥る「損する行動パターン」
- あなたの資産の6割を占める「安全なはずの資産」が、実は老後のリスクになる仕組み
マネトレ大学学長の尾崎が運営するYouTubeチャンネル「おーちゃん【元外銀マン】」で解説した内容を、動画公開後の市場データや最新の経済レポートまで織り込んでお届けします。
目次
結論:「確実なA」を選び続ける脳のクセが、あなたの資産を止めている
| キーワード | 何についての話か | あなたの資産への意味 |
|---|---|---|
| 確実性効果 | 不確実な大きな利益より、確実な小さな利益を優先してしまう脳のクセ。 | 期待値が高い投資機会を逃し、リターンの低い預貯金や保険に資産を滞留させてしまう。 |
| ディスポジション効果 | 利益が出ている株は早く売り(利小)、損失が出ている株は持ち続けてしまう(損大利)。 | 大きな利益を取り逃し、塩漬け株を増やしてしまう。資産全体のパフォーマンスを悪化させる。 |
| 57歳の崖 | 多くの企業で役職定年を迎え、収入がピークを過ぎて減少し始める年齢。 | これ以降は、投資の失敗や機会損失を給料でカバーするのが難しくなる。時間も味方しなくなる。 |
| 動くゴールポスト | 「十分な老後資金」という目標額は、インフレや生活水準向上に伴い上昇し続ける。 | 「安全な場所」に資産を置いたままでは、目標額の上昇スピードに追いつけなくなる可能性がある。 |
多くの個人投資家が気づかぬうちに陥っている「確実性を好み、損を極端に嫌う」という脳のクセが、資産形成の足かせになっています。特に収入のピークを越える57歳を境にその影響は深刻化するため、今のうちに資産の置き場所を点検することが重要です。
第1章:あなたは8割側?ノーベル賞理論でわかる「損する選択」の正体
この章のポイント
- 「確実な100万円」と「期待値125万円のくじ」、8割の人が前者を選ぶ理由
- 損失の痛みは利益の喜びの約2倍に感じる「プロスペクト理論」とは
- その選択は「合理的」か「脳の仕様」か?自分の判断基準を疑う
ノーベル賞学者が問うた「A or B」
本題に入る前に、一つだけ質問です。あなたに二つの選択肢があります。
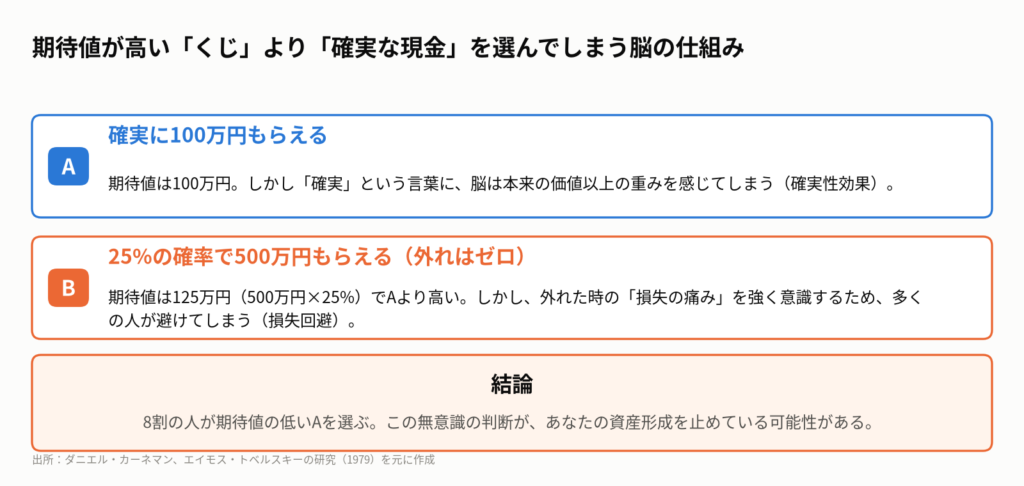
- A:確実に100万円がもらえる
- B:25%の確率で500万円がもらえる(外れたらゼロ)
数字だけで見れば、Bの期待値は125万円(500万円 × 25%)となり、Aの100万円より25万円もお得です。しかし、1979年に心理学者のダニエル・カーネマンとエイモス・トベルスキーが同様の質問をしたところ、実に8割の人が期待値の低い「A」を選びました。
この研究は、のちにカーネマンが2002年にノーベル経済学賞を受賞する「プロスペクト理論」の土台となりました。つまり、今あなたはノーベル賞クラスの問いに答え、そして8割の人と同じく、期待値の低い選択をしたかもしれません。
あなたが「A」を選んだ本当の理由
あなたが「A」を選んだ理由は、大きく二つに分けられます。一つは「脳の仕様」です。私たちの脳は、「確実」という言葉に本来の価値以上の重みを感じる「確実性効果」というクセを持っています。
もう一つは「損失回避」です。これは、損をする痛みは、同じ額を得る喜びの約2倍強く感じるという脳の性質です。この二つが組み合わさると、Bを選んで外れた時の「痛みの恐怖」が、当たった時の「喜びの期待」を上回ってしまい、多くの人がAを選んでしまうのです。
しかし、もう一つの真っ当な理由もあります。もし今100万円があれば借金を返済でき、生活を立て直せる人にとって、Aは文句なしの正解です。お金の価値は、その人の状況によって変わります。
問題は、自分がどちらの理由で「A」を選んだのか、区別できていないことです。その100万円であなたの生活は変わりますか?もし変わらないのにAを選んだのなら、それは合理的な判断ではなく「脳の反射」かもしれません。
持ち帰りメモ①:期待値の低い「確実な選択」をしてしまうのは、脳に備わった仕様。自分の判断が「合理的」か「反射的」かを区別するクセをつけよう。
第2章:あなたの資産の6割は「A」を選んでいるという事実
この章のポイント
- 50代の平均的な世帯は、資産の約6割を「確実性」を求めて預貯金や保険に置いている
- 個別株投資家も「利小損大」のディスポジション効果という形で同じ罠にハマっている
- NISAで投資をしている自覚があっても、口座全体で見ると「守りすぎ」になっている可能性
長期投資派の口座に眠る「6割の預貯金」
「自分はNISAで投資しているから、A(確実な選択)の話は関係ない」と思った方もいるでしょう。しかし、資産全体の「置き場所」で見てみると、話は変わってきます。
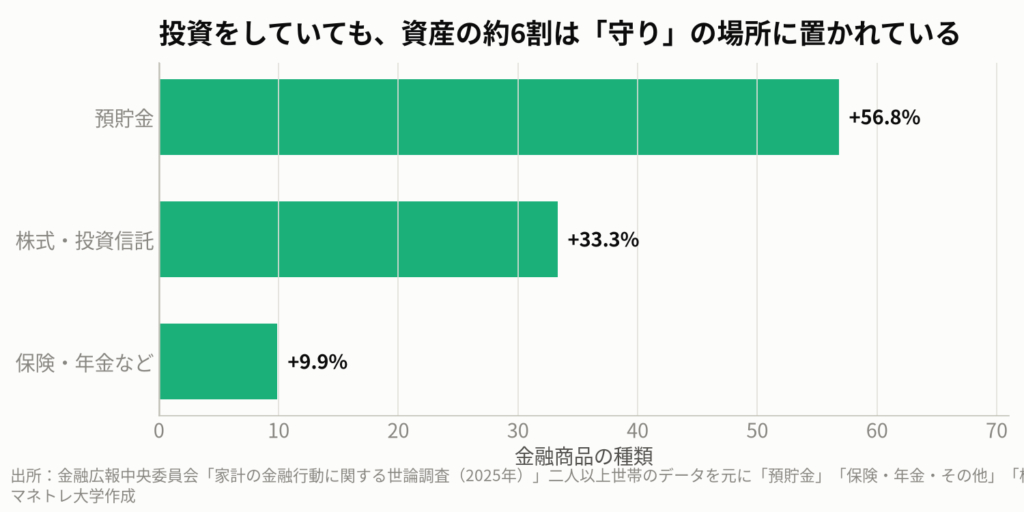
金融広報中央委員会の「家計の金融行動に関する世論調査(2025年)」によると、世帯主が50代の二人以上世帯では、金融資産の約57%が預貯金に置かれています。保険なども含めると、その割合は6割を超えます。
生活防衛資金として数ヶ月分を預貯金に置くのは、合理的な判断です。問題は、それを超えて積み上がった「理由なき預貯金」。投資をしている自覚がある人ほど、資産全体で見ると過度に「守り」に偏っているという構造に気づきにくいのです。
これは無意識のうちに「確実なA」を選び続けている証拠です。インフレが高止まりする環境では、現金の価値は実質的に目減りし続けます。これは「確実な場所」に置いたつもりが、実は緩やかに資産を失う選択になっていることを意味します。
個別株派を縛る「損切りできない」呪い
個別株に投資している方も、別の形で同じ「脳の仕様」に捕まっています。カリフォルニア大学のテランス・オーディン教授が1998年に発表した有名な研究があります。
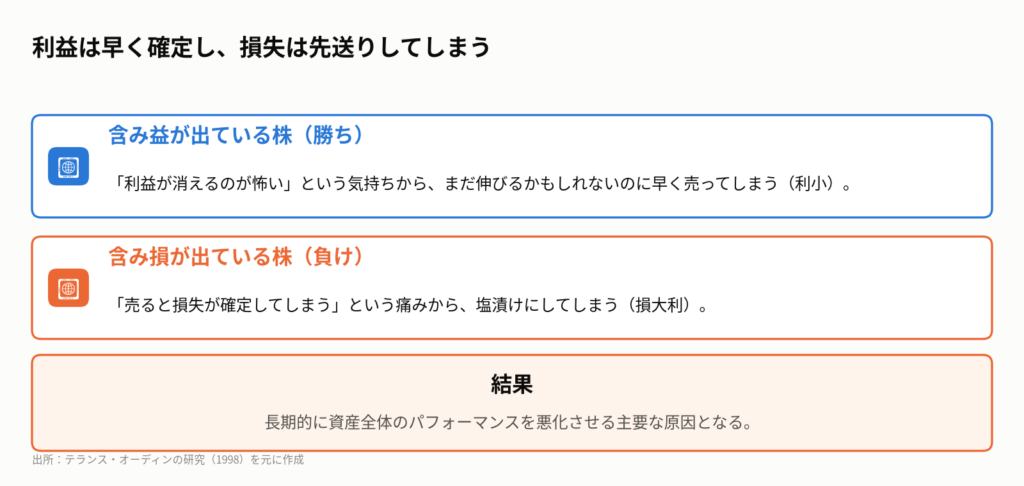
この研究では、個人投資家が含み益の出ている株を、含み損の株よりも約1.5倍も多く売却していることが明らかになりました。これは「ディスポジション効果」と呼ばれています。
- 含み益の株:利益が消えるのが怖くて、まだ伸びるかもしれないのに早く売ってしまう(利小)。
- 含み損の株:売ると損失が確定する「痛み」を避けるため、塩漬けにしてしまう(損大利)。
長期投資派の「過剰な預貯金」も、個別株派の「塩漬け株」も、根は同じです。どちらも合理的な判断ではなく、損失を避けたいという「脳の反射」に従った結果なのです。
持ち帰りメモ②:「投資しているつもり」が一番危ない。生活防衛資金を除いたお金が、理由なく預貯金に眠っていないか、資産全体を棚卸ししよう。
第3章:逃げるゴールポスト:「十分な老後資金」がいつまでも貯まらない理由
この章のポイント
- 老後の目標額は年収に比例して上昇する。年収1200万円世帯の目標は300万円未満世帯の4倍
- 「老後2000万円」という数字に、多くの人が自分の目標を合わせているだけ
- 資産が増えて生活水準が上がると、「十分」のラインも一緒に上がっていく
あなたの「最低ライン」は、誰が決めたのか?
「あといくら貯めれば安心できるのか」という老後資金の目標額。実はこのゴールは、固定されていません。同じ金融広報中央委員会の調査で、老後に最低限準備したい金融資産額を見てみましょう。
- 年収300万円未満の世帯:平均1,104万円
- 年収500〜750万円の世帯:平均2,255万円
- 年収1200万円以上の世帯:平均4,455万円
驚くべきことに、年収が上がるにつれて「最低限」のラインも上昇し、4倍もの開きがあります。多くの人が意識する「老後2000万円」という数字も、2019年の金融庁の報告書をきっかけに広まったもので、自分で計算した目標ではないケースがほとんどです。
なぜゴールポストは逃げていくのか
なぜ目標額は上がっていくのでしょうか。それは、資産が増えて生活水準が上がると、「これで十分」と感じるラインも一緒に上がっていくからです。人間の脳は、満足度が際限なく上がり続けると錯覚してしまいます。
しかし、本当の錯覚はそこではありません。「ゴールは固定されている」と思い込んでいることこそが、最大の錯覚です。ゴールが動くことを知らずに、資産を「確実な場所」に置いたままでは、いつまで経っても追いつくことはできません。
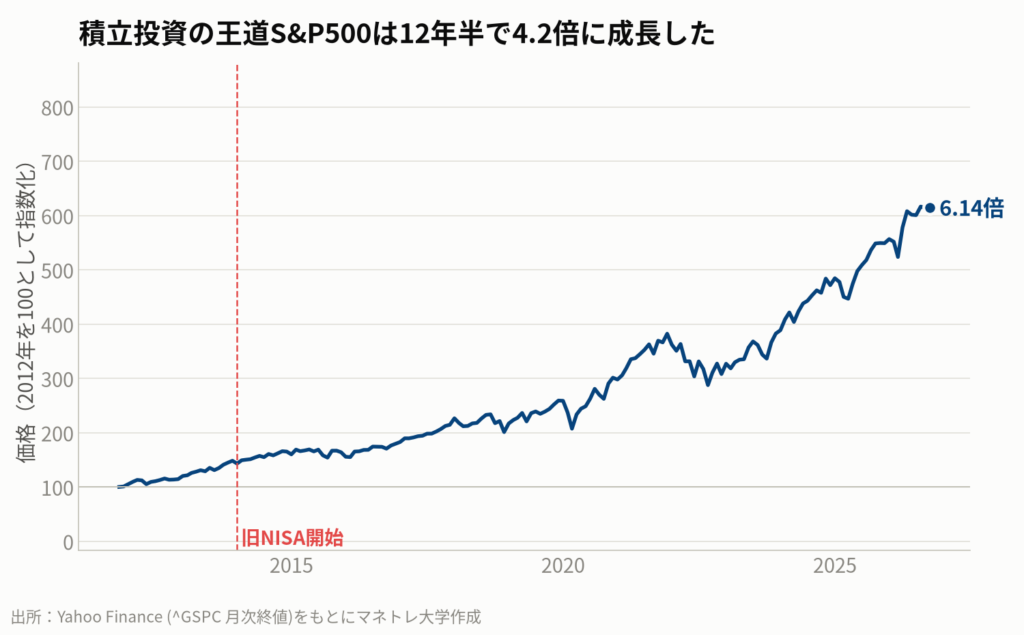
例えば、S&P500指数は過去15年で約6倍に成長しました。しかし、これだけ市場が成長しても多くの人の不安が消えないのは、インフレや生活水準の向上によって、ゴールポスト自体が遠ざかっているからなのです。
持ち帰りメモ③:あなたがゴールに着く頃、ゴールはもうそこにはないかもしれない。ゴールが動くことを前提に、資産の置き場所を考えよう。
第4章:57歳の崖:給料で「負け」を取り返せなくなる日
この章のポイント
- 50代の1年と30代の1年は価値が違う。先送りのコストは1年で100万円以上になることも
- 多くの日本企業で55〜57歳に役職定年が設定され、収入の右肩上がりが終わる
- 収入の直線が折れた後は、投資の失敗や機会損失を給料で埋め合わせることができなくなる
50代の「また来年」は、100万円の損失
資産形成において、時間は最も貴重な資源です。特に50代にとって、1年の先送りは致命的な差を生みます。例えば、月5万円を年率5%で運用した場合、65歳時点での資産額は、開始年齢が1年違うだけでこれだけ変わります。
- 52歳スタート:1,096万円
- 53歳スタート:984万円(-112万円)
50代の「また来年でいいや」という判断は、100万円以上の機会損失につながる可能性があるのです。これは仮の計算であり、将来のリターンを保証するものではありませんが、時間の価値を考える上での重要な示唆を与えてくれます。
なぜ「57歳」が分岐点なのか
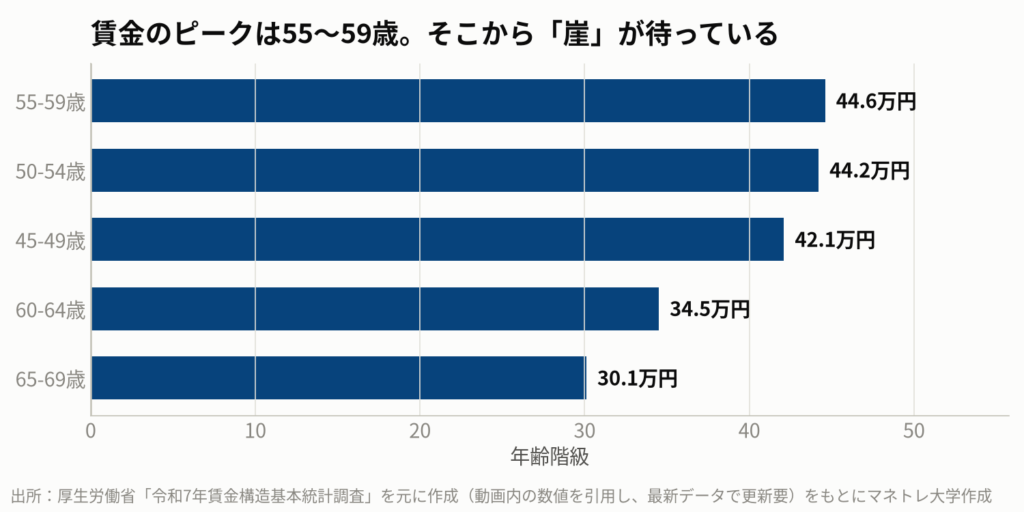
そして、この記事のタイトルでもある「57歳」という年齢が、決定的な分岐点となります。厚生労働省の「賃金構造基本統計調査」を見ると、男性大卒の賃金カーブは55〜59歳でピークを迎え、その後は急激に下降します。
これは、多くの日本企業で55〜57歳に設定されている「役職定年」が大きく影響しています。役職が外れると、給料は1割から5割も減少することがあります。つまり57歳とは、給与収入が右肩上がりで増え続けるという大前提が崩れる「崖」なのです。
この崖を越えた後は、投資の失敗や、預貯金に寝かせ続けたことによる機会損失を、給料で埋め合わせることが極めて困難になります。時間も、給料も、もはやあなたの味方ではなくなるのです。
動画公開後に起きたこと
動画公開時点(2026年10月17日)から大きな相場の変動はありません。しかし、Goldman Sachsのアナリストは2026年後半の株式市場について、AI関連の力強い成長を背景に強気の見通しを維持しつつも、銘柄選別がより重要になる「広範なブルマーケット」になると予測しています。
これは、ただインデックスに投資するだけではなく、質の高い企業を見極める重要性が増していることを示唆しています。「57歳の崖」を前に、ディスポジション効果で塩漬けになっている銘柄がないか、ポートフォリオを見直す必要性が高まっていると言えるでしょう。
持ち帰りメモ④:57歳を過ぎると、時間も給料も味方してくれない。資産運用の失敗を「給料で取り返す」という選択肢がなくなる前に、自分のやり方を見直そう。
第5章:退職金1900万円、その時あなたはどう動くか?
この章のポイント
- 退職金を受け取る日、人生最大の金額で「確実なAか、不確実なBか」の選択を迫られる
- 判断の練習をしないままその日を迎え、銀行の言いなりに「安全な」商品を選んでしまうリスク
- 取り崩し開始直後の暴落は致命的。自分の年齢から逆算してリスクシナリオを考える
人生最大の一回勝負
57歳の崖を越えると、多くの人が60歳から65歳で定年を迎えます。その時、一つの大きなイベントが待っています。退職金の受け取りです。
厚生労働省の「令和5年就労条件総合調査」によると、勤続20年以上の大卒定年退職者の退職金は平均で1,896万円。この約1,900万円という大金があなたの口座に振り込まれた日、この記事の最初の質問が、本物の金額となってあなたに突きつけられます。
「確実な1,900万円」を前にして、あなたはA(安全な場所)とB(リスクを取る場所)のどちらに、どれだけ置きますか?そしてその週のうちに、銀行の担当者から「退職金運用プランのご案内」の電話がかかってくるでしょう。
「答え合わせ」をしないまま、その日を迎えてはいけない
問題は、この人生最大級の判断を、一度も練習しないまま迎えてしまうことです。毎月の積立投資は自動で実行されるため、日々の判断は必要ありません。その結果、自分の投資スタイルが正しいのか、間違っているのか、「答え合わせ」をする機会がないまま、その日を迎えてしまうのです。
判断の練習をしてこなかった人は、プロスペクト理論の罠にやすやすと捕まります。「損をしたくない」という一心で、銀行に勧められるまま「安全そうな」商品に預けてしまい、インフレに負ける資産配分を選んでしまうかもしれません。
さらに恐ろしいのは、資産を取り崩し始める直後に暴落が来ることです。積立途中なら「安く買えるチャンス」ですが、取り崩し期では致命傷になりかねません。自分の定年年齢から逆算し、そうしたリスクシナリオを想定したことがあるでしょうか。
持ち帰りメモ⑤:人生最大の判断の前に、一度立ち止まって「答え合わせ」をしよう。自分の投資のやり方を点検し、来るべき日に備えることが今一番大切。
私たち個人投資家はどうするべきか
では、私たちは「脳の罠」や「57歳の崖」にどう立ち向かえばよいのでしょうか。今日からできることを5つにまとめます。
- まず、自分の「脳のクセ」を自覚する。「確実なものが好き」「損をしたくない」という気持ちが、合理的な判断を邪魔していないか、常に自問自答する習慣をつけましょう。
- 生活防衛資金(半年〜1年分)を分ける。それ以外の「攻めるべきお金」が、過度に安全な預貯金や保険に眠っていないか、資産全体を棚卸ししましょう。
- 自分の運用成績をS&P500と比較する。複数の口座を合算し、トータルのリターンを計算してみましょう。もしベンチマークに大きく負けているなら、やり方を見直すサインです。
- 積立投資の「出口戦略」を紙に書き出す。「いつ」「何を基準に」「どのように売却・取り崩していくのか」を具体的にシミュレーションすることで、ゴールの解像度が上がります。
- 保有銘柄の「購入理由」を再点検する。買った時の理由が今も有効か確認しましょう。理由が消えたのに「損しているから」という理由だけで持ち続けている銘柄は、見直しの対象です。
これらの行動は、特別な知識が必要なものではありません。必要なのは、一度立ち止まって、自分の資産と向き合う「時間」だけです。
もちろん過去の実績は将来のパフォーマンスを担保するものではございません。本記事で紹介した内容は、業種の代表例であり特定銘柄の購入を推奨するものではなく、投資は自己責任でお願いします。
動画では実際のチャートや資料を見ながら解説していますので、ぜひこちらもご覧ください。
【連想ゲーム】一つのニュースから、次に何が起きるか?
最後に、一つのニュースから次の展開を読み解く「連想ゲーム」で、今の相場環境を考えてみましょう。
直近で発表された米国の消費者物価指数(CPI)が市場予想を上回り、インフレの高止まりが改めて意識されています。
これにより、FRB(米連邦準備制度理事会)による利下げ開始への期待が後退し、長期金利は高止まりする可能性が高まっています。
金利が高い環境では、将来の利益成長を織り込んで買われるグロース株よりも、足元のキャッシュフローが潤沢なバリュー株が選好されやすくなります。
さらに、コスト上昇分を製品やサービスの価格に転嫁できる「価格決定力」を持つ企業、つまり強いブランド力や技術的優位性を持つ企業がより有利になります。
これは、同じ業種の中でも企業間の二極化が進むことを意味します。ただ市場全体に投資するだけでなく、ディスポジション効果に陥らず、個別企業の質を見極める重要性がますます高まっているのです。
まとめ
この記事では、多くの個人投資家が陥る「脳の罠」と、資産形成の転換点となる「57歳の崖」について解説しました。重要なポイントを振り返りましょう。
| 確実性効果 | 不確実な大きな利益より、確実な小さな利益を優先してしまう脳のクセ。 期待値が高い投資機会を逃し、リターンの低い預貯金や保険に資産を滞留させてしまう。 |
| ディスポジション効果 | 利益が出ている株は早く売り(利小)、損失が出ている株は持ち続けてしまう(損大利)。 大きな利益を取り逃し、塩漬け株を増やしてしまう。資産全体のパフォーマンスを悪化させる。 |
| 57歳の崖 | 多くの企業で役職定年を迎え、収入がピークを過ぎて減少し始める年齢。 これ以降は、投資の失敗や機会損失を給料でカバーするのが難しくなる。時間も味方しなくなる。 |
| 動くゴールポスト | 「十分な老後資金」という目標額は、インフレや生活水準向上に伴い上昇し続ける。 「安全な場所」に資産を置いたままでは、目標額の上昇スピードに追いつけなくなる可能性がある。 |
私が学長を務めるマネトレ大学では、金融知識ゼロだった大学生が米国大手証券会社に入社し学んだ金融知識、ルーティンワークを集約した金融特化型の教育研修を行っています。無料の勉強会「元ゴールドマン・サックス証券 尾崎邦明式 資産10倍ロードマップ」はYouTubeの各動画の概要欄からお申し込みください。日々のマーケット解説や最新情報は、無料LINEでもお届けしています。まずは無料LINEにご登録ください。
参考情報
まずは無料LINE登録で特典をGET
Follow me!



コメント