

「日本の借金は1300兆円、国民一人あたり1000万円で財政破綻寸前」――この話を、あなたも一度は聞いたことがあるかもしれません。
しかし、スタンフォード大学の最新研究をきっかけに、この常識が覆ろうとしています。資産を差し引いた日本の「本当の借金」は先進国でも健全な水準だというのです。この記事では、その数字のカラクリと、私たち個人投資家の資産に与える本当の意味を解説します。
この記事でわかること
- 日本の借金が「GDP比226%」から「77%」になる数字のカラクリ
- 政府・日銀・GPIFを一体で見る「巨大ヘッジファンド」としての日本の姿
- この特殊な構造が崩れるリスクと、個人投資家が取るべき次の一手
マネトレ大学学長・尾崎邦明(元ゴールドマン・サックス証券)が運営するYouTubeチャンネル「おーちゃん【元外銀マン】」で解説した内容を、動画公開後の市場データや海外機関投資家のレポートも織り込んで、より深くお届けします。
目次
結論:日本は「借金大国」ではなく「世界最大の投資国家」だった
| 何が起きたか | 投資家への意味 | |
|---|---|---|
| 一般常識(グロス債務) | 政府の借金総額だけを見て「GDP比226%で世界最悪」と評価する見方。 | 財政破綻や将来への不安を煽る一因となるが、国の一側面しか見ていない。 |
| IMF基準(純債務) | 一般政府の資産を引いた純債務(GDP比約159%)。これでも高水準に見える。 | グロスより実態に近いが、日銀やGPIFが持つ巨大な資産が完全には反映されていない。 |
| 最新研究(連結純債務) | 政府・日銀・GPIFを連結し、資産を差し引いた純債務(GDP比約77%)。米国や英国より低い。 | 日本は「世界最大の投資国家」という実態が浮かび上がる。国債が安定している理由の一つ。 |
| 投資家への示唆 | 日本の財政構造は、国内の貯蓄・低金利・海外資産価値に支えられている。 | これらの前提が崩れると円や株の価値が大きく変動するリスクがあるため、資産防衛の視点が必要になる。 |
日本の財政は「借金大国」という一面的な見方ではなく、政府・日銀・GPIFを一体とした「世界最大級の資産を持つ投資国家」として捉えるべきです。ただし、その構造が成り立つ前提が崩れた時のリスクを理解することが、私たち個人投資家にとって何よりも重要になります。
第1章:「日本の借金1300兆円」は本当か?世界の見方が変わる日
この章のポイント
- 「日本は財政破綻寸前」という話は本当か
- スタンフォード大学の論文が投じた一石
- 日本は「借金大国」ではなく「偽装したヘッジファンド」?
耳にタコができた「財政破綻論」
「日本の借金は約1300兆円。国民一人あたり1000万円」。このフレーズを、あなたも一度はメディアで目にしたことがあるでしょう。
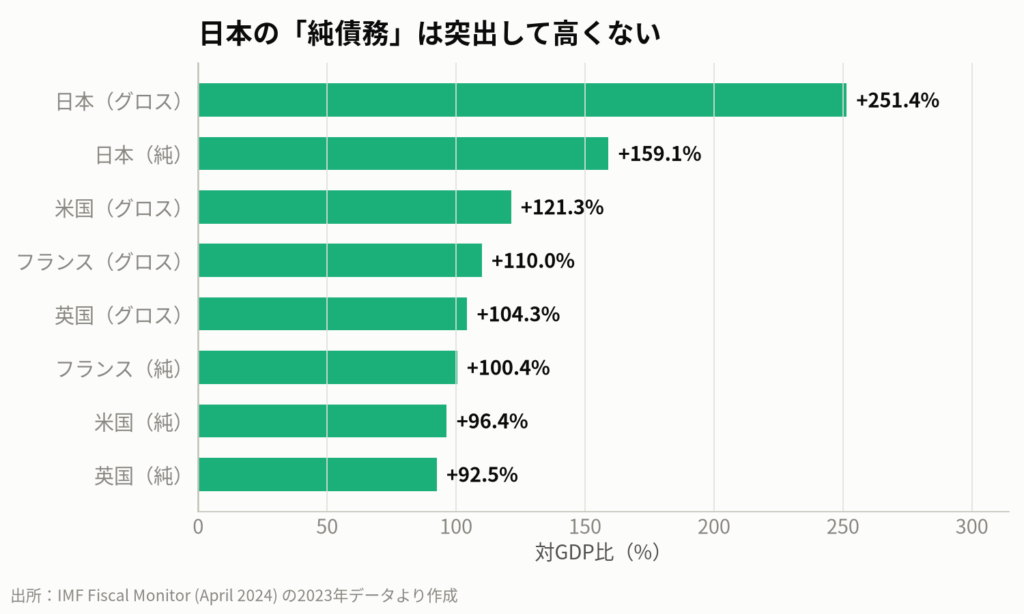
国の経済規模に対する借金の割合(対GDP比)で見ると、日本は約251%(2023年時点、IMF)。財政危機で世界中を騒がせたギリシャ(約180%)を軽々と超え、先進国で断トツのワースト1位です。
これだけを見れば、いつ国債が暴落して金利が急騰してもおかしくない状況です。しかし現実はどうでしょう。海外の投資家は、今も日本の国債を買い続けています。しかも、他の先進国よりもずっと低い金利で。
海外投資家が日本国債を買い続ける本当の理由
この長年の謎に、一つの答えを示したのがスタンフォード大学のハノ・ラスティグ教授らの研究チームです。2023年7月に発表された論文「JAPAN’S FISCAL REALITY: A HEDGE FUND IN DISGUISE?(日本の財政の現実:偽装したヘッジファンドか?)」が、世界の金融関係者の間で大きな話題を呼びました。
論文の結論は衝撃的です。財政破綻を煽る人も、それに反論する人も、実は全員が「間違った数字」を見ていた可能性があるというのです。
彼らの計算によれば、日本の「本当の借金」はGDP比でわずか77%。騒がれてきた251%の3分の1以下であり、アメリカやイギリスよりも低い水準だというのです。この数字のカラクリの先に、日本政府のもう一つの顔が見えてきます。
持ち帰りメモ①:国の財政は、借金の額(負債)だけでなく、持っている資産とセットで見ることが重要です。
第2章:【図解】借金が3分の1になる数字のカラクリ|グロス債務と純債務
この章のポイント
- 借金の総額だけを見る「グロス債務」
- 資産を差し引いて見る「純債務」
- なぜIMFの数字(159%)と論文の数字(77%)は違うのか?
住宅ローンで考える「グロス」と「ネット」
251%と77%。なぜ同じ国の借金なのに、これほど数字が違うのでしょうか。鍵を握るのは「グロス(Gross)」と「ネット(Net)」という考え方です。
身近な例で考えてみましょう。住宅ローンが3000万円残っている人がいるとします。この事実だけを見て「あの人は借金3000万円で大変だ」と判断するのは早計です。
もしその人が預金と株式で2500万円の資産を持っていたら、実質的な借金は差し引き500万円です。国の財政もこれと全く同じです。
- グロス債務:借金の総額だけを見た数字。ニュースで報じられる「251%」はこちら。
- 純債務(ネット債務):借金から、政府が持つ金融資産を差し引いた実質的な借金。
国際通貨基金(IMF)も、資産を差し引いた純債務のデータを公表しています。それによると、日本の純債務は対GDP比で約159%(2023年)。グロスよりは低いですが、これでも依然として世界最高水準です。
日本の特殊事情:政府・日銀・GPIFを「連結」で見る
では、なぜスタンフォード大学の論文では77%にまで下がるのでしょうか。それは、計算の対象となる「政府」の範囲が違うからです。
IMFが見るのは、中央政府や地方自治体などを合わせた「一般政府」です。一方、論文では日本の実態を正しく見るために、以下の3者を一つの「政府複合体」として連結決算のように扱っています。
- 中央政府(財務省など)
- 日本銀行(日銀)
- 年金積立金管理運用独立行政法人(GPIF)
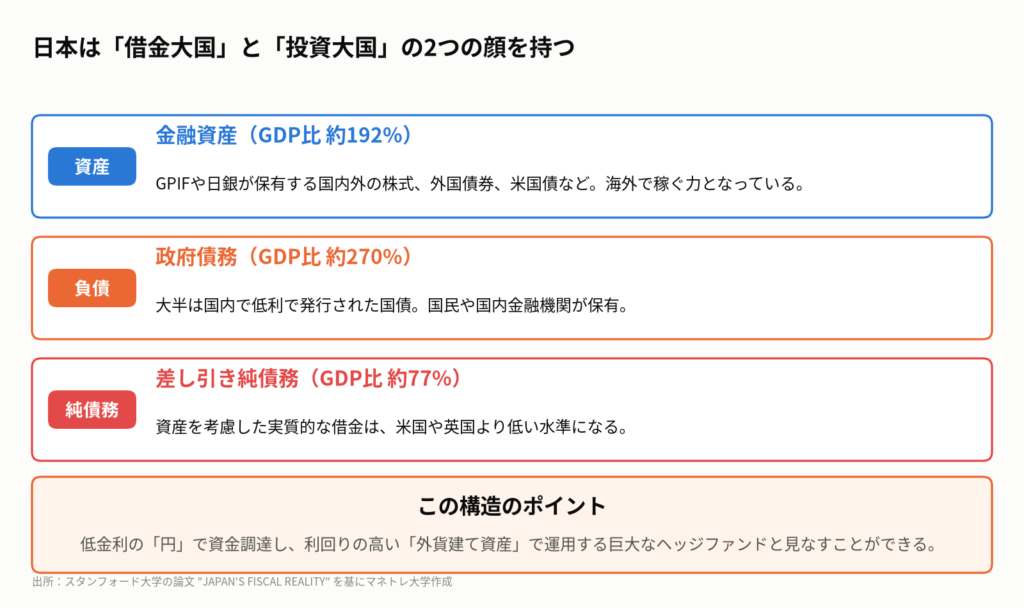
GPIFは運用資産250兆円を超える世界最大の年金基金であり、日銀も巨額の国債やETFを保有しています。この「政府複合体」全体でバランスシートを見ると、負債(国債など)はGDP比270%に膨らむ一方、それをはるかに上回る金融資産(GDP比192%)を保有していることがわかります。差し引きの純債務が、約77%になるというわけです。
持ち帰りメモ②:日本政府は、日銀やGPIFを含めると、世界有数の「資産家」でもあります。
第3章:世界最大のヘッジファンド「日本政府」というもう一つの顔
この章のポイント
- 世界最大の対外純資産国であり続ける日本の謎
- 政府が持つ金融資産はGDP比192%
- 国民から円で借りて、海外資産で運用する国家モデル
「失われた30年」なのに、なぜ対外資産は増え続けたのか
借金まみれのはずの日本政府が、なぜこれほど巨額の資産を持っているのでしょうか。そのヒントは、別の統計に隠されています。
財務省が毎年公表する「対外資産負債残高」によると、日本は2023年末時点で33年連続「世界最大の対外純資産国」です。その額は471兆円に達し、過去最高を更新しました。
「失われた30年」と言われながら、なぜ日本の海外資産は増え続けたのか。スタンフォード大学の論文は、その原資の一部が「国債発行で集めたお金」だった可能性を示唆しています。つまり、日本は国家ぐるみで一種の「錬金術」を行ってきた、と見ることができるのです。
GPIFと日銀が保有する莫大な株式と外国債券
この「国家錬金術」の構造は、巨大なヘッジファンドのビジネスモデルにそっくりです。
- 資金調達:国民や国内金融機関から、超低金利の「円建て」で国債を発行して資金を集める。
- 運用:集めた資金を使い、GPIFや日銀を通じて利回りの高い「外貨建て」の海外株式や外国債券で運用する。
実際、論文が指摘する「政府複合体」の資産(GDP比192%)の中身は、GPIFが保有する外国株式や外国債券、そして日銀が為替介入のために保有する米国債などが大きな割合を占めています。
このモデルがうまく機能している限り、日本の財政は安定します。円安が進めば海外資産の円建て評価額は膨らみ、さらに資産が増えるという好循環も生まれます。私たちの年金や預金は、知らず知らずのうちに、この壮大な国家ファンドの運用構造の上に乗っているのです。
持ち帰りメモ③:私たちの年金や預金は、この巨大な国家ファンドの運用構造の上に乗っています。
第4章:この「国家錬金術」が崩壊する3つのシナリオ
この章のポイント
- 前提①:国民の「貯蓄超過」が終わる時
- 前提②:日銀が「低金利」を維持できなくなる時
- 前提③:海外資産の価値が「暴落」する時
「日本の財政は健全だ」と安心するのはまだ早計です。この「巨大ヘッジファンド」モデルは、いくつかの危うい前提条件の上に成り立っています。本当に重要なのは、破綻するかしないかではなく、この前提が崩れた時に何が起きるかを知っておくことです。
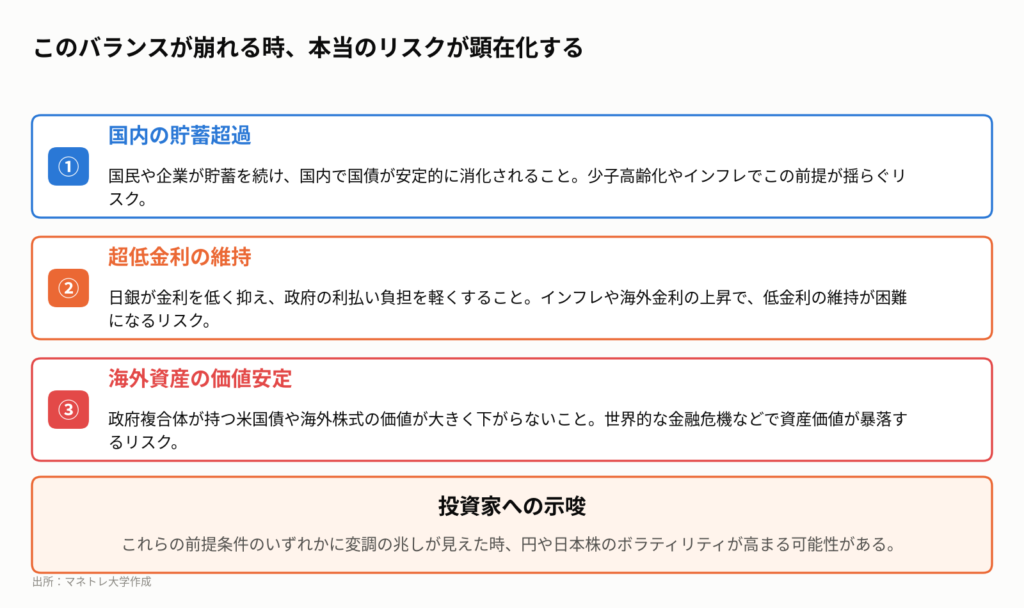
前提①:国内の「貯蓄超過」が終わる時
このモデルの根幹は、国内の豊富な貯蓄です。国民や企業が銀行にお金を預け、そのお金で金融機関が国債を買うことで、低金利での資金調達が可能になってきました。
しかし、少子高齢化で貯蓄を取り崩す世代が増え、現役世代の貯蓄が減れば、この構図は揺らぎます。さらに、インフレが続けば現金の価値が目減りするため、人々が貯蓄よりも消費や投資に回す可能性もあります。国内で国債を消化しきれなくなれば、海外の投資家に高い金利で買ってもらうしかなくなり、調達コストが上昇します。
前提②・③:金利上昇と海外資産の暴落
第二の前提は、日銀が金利を低く抑え続けられることです。しかし、国内でインフレが本格化したり、米国などの海外金利が上昇し続けたりすれば、日銀も利上げを迫られます。金利が1%上昇すると、国の利払い負担は数兆円単位で増えると試算されており、財政を直接圧迫します。
第三の前提は、海外資産の価値が安定していることです。もし世界的な金融危機が起き、米国株や米国債が暴落すれば、「政府複合体」の資産は大きく目減りします。負債は変わらないのに資産だけが減るため、純債務は一気に悪化し、「財政が健全」というストーリーそのものが崩壊しかねません。
動画公開後に起きたこと
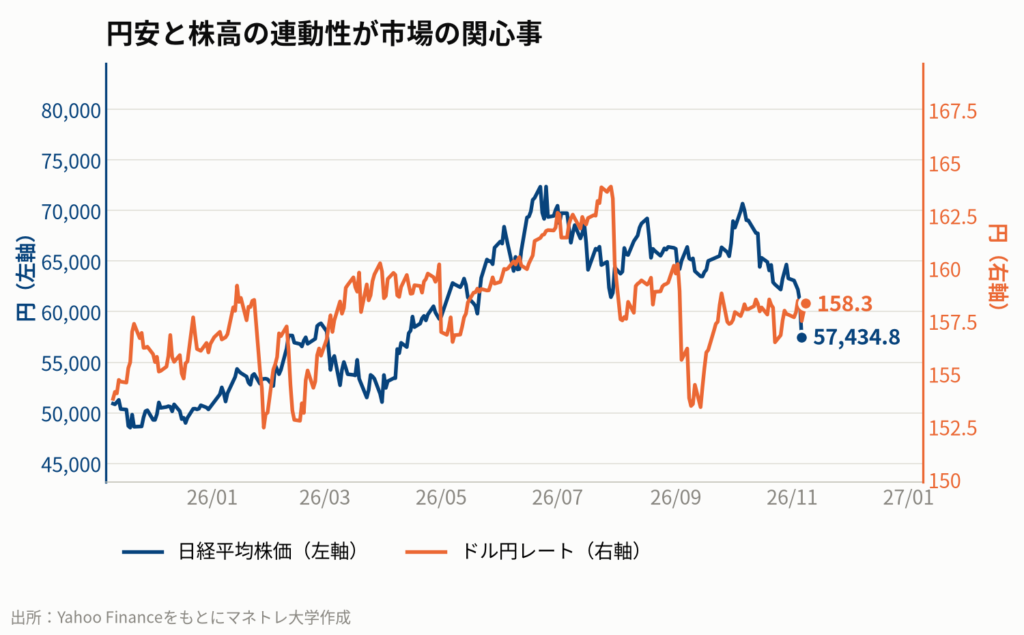
動画公開後、市場に大きな変動はありませんが、日経平均は57,000円台、米ドル円は158円台で推移しており、高値圏でのもみ合いが続いています。市場の関心は、今後の日銀の金融政策決定会合における金利正常化のペースや、米国経済のソフトランディングの可否に集まっています。
持ち帰りメモ④:財政が盤石だから安心、なのではなく、その盤石さが成り立つ「前提条件」にこそ注意が必要です。
第5章:個人投資家はどうする?乱気流を乗りこなす5つのアクション
この章のポイント
- 円建て資産と外貨建て資産のバランスを再点検する
- 金利のある世界への備えはできているか
- インフレに強い資産への分散を怠らない
- 政府や日銀の発表を「運用報告書」として読む
- ニュースの裏にある「構造変化」を捉える
「財政破綻」か「財政健全」かの二元論から抜け出す
では、この新しい視点を得た上で、私たち個人投資家はどう行動すればいいのでしょうか。重要なのは、「財政破綻だ!」と悲観したり、「財政は健全だ!」と楽観したりする二元論に陥らないことです。
どちらのシナリオも極論であり、現実はその中間で動きます。私たちが注目すべきは、「巨大ヘッジファンド日本」を支える前提条件の変化です。その変化の兆候を捉え、自分の資産を守り、育てるための準備をしておくことが求められます。
あなたのポートフォリオは「金利上昇」に耐えられるか?
これまでの30年間、日本はデフレと超低金利の時代でした。しかし、今後はインフレと金利上昇が常態化する「新しいゲーム」が始まる可能性があります。
この構造変化は、円や日本株の価値に大きな影響を与えます。例えば、論文の指摘通り海外投資家が日本を再評価すれば円高・株高になるかもしれません。逆に、前提条件が崩れれば急激な円安と金利急騰に見舞われるリスクもあります。
この乱気流を乗りこなすためには、自分のポートフォリオがどちらの方向にも振れる可能性に備えられているか、冷静に点検する必要があります。
持ち帰りメモ⑤:これからの投資は、日本の「構造変化」を読み解く力がリターンを左右します。
私たち個人投資家はどうするべきか
今日の話から、明日からできる具体的なアクションを5つにまとめます。これらは、「財政破綻」や「財政健全」といった極端なシナリオに賭けるのではなく、どちらに転んでも生き残るための「備え」です。
- 資産の通貨を分散する。日本の財政構造が変化するリスクに備え、円建て資産だけでなく、ドル建てなどの外貨建て資産をポートフォリオに組み入れましょう。
- 金利上昇に備える。これまでの低金利時代から「金利のある世界」へ移行する可能性があります。変動金利のローンを見直したり、金利上昇に強い資産(例:銀行株など)への分散を検討しましょう。※業種の代表例であり推奨ではありません。
- インフレに強い資産を持つ。どちらのシナリオでもインフレのリスクは存在します。現預金だけでなく、株式や不動産といったインフレヘッジ機能を持つ資産への分散が重要です。
- 政府・日銀の発表を「投資先からの報告」として読む。財務省の統計や日銀の金融政策会合の議事録は、巨大ヘッジファンド「日本」の運用報告書です。自分の資産が乗っている船の状況を把握する癖をつけましょう。
- ニュースを「点」ではなく「線」で繋げる。一つのニュースに一喜一憂せず、背景にある構造(今回の場合は日本の財政構造)を理解し、次に何が起こるかを考える「連想ゲーム」の思考を身につけましょう。
もちろん過去の実績は将来のパフォーマンスを担保するものではございません。本記事は特定銘柄の購入を推奨するものではなく、投資は自己責任でお願いします。
動画では実際のチャートや資料を見ながら解説していますので、ぜひこちらもご覧ください。
スタンフォード大学の論文が「日本の純債務は低い」と指摘したことで、海外投資家が日本国債や日本株を再評価する流れが加速するかもしれません。これが円高と株高を同時に引き起こす可能性も考えられます。しかし、その裏で日本の少子高齢化が国内の貯蓄率を低下させ、国債の安定的な消化が難しくなれば、今度は一転して金利が上昇し、国債価格が下落するリスクもはらんでいます。この「連想ゲーム」の思考こそ、今後の投資戦略の鍵となります。
私が学長を務めるマネトレ大学では、金融知識ゼロだった大学生が米国大手証券会社に入社し学んだ金融知識、ルーティンワークを集約した金融特化型の教育研修を行っています。無料の勉強会「元ゴールドマン・サックス証券 尾崎邦明式 資産10倍ロードマップ」はYouTubeの各動画の概要欄からお申し込みください。日々のマーケット解説や最新情報は、無料LINEでもお届けしています。まずは無料LINEにご登録ください。
参考情報:Hanno Lustig, Shogo Sakabe, Adrien Verdelhan, and Sevin Yeltekin, “JAPAN’S FISCAL REALITY: A HEDGE FUND IN DISGUISE?”, Stanford University Graduate School of Business, July 2023; IMF, “Fiscal Monitor”, April 2024; IMF, “Data Mapper: General government gross debt / General government net debt”, October 2024 data; 財務省, 「日本の財政関係資料 令和6年4月」; 財務省, 「令和5年末現在本邦対外資産負債残高の概要」, 2024年5月24日; Goldman Sachs, 「マクロ経済・金利・為替・株式・商品・不動産:2024年の見通し」, 2023年12月5日; J.P. Morgan, 「2024年 日本株式市場の展望」, 2023年12月
まずは無料LINE登録で特典をGET
Follow me!



コメント