

S&P 500が最高値圏で推移し、多くの個人投資家がNISA口座で含み益を享受する一方、その裏では不穏な兆候が現れています。2027年にかけて1兆ドル(約150兆円)以上が投じられるAIインフラ投資の熱狂と、その受け皿であるデータセンター建設の遅延という、二つの矛盾した事実です。
巨額の投資マネーが流れ込むAIデータセンターの建設が、実は半分以上も遅延・中止しているというのです。この矛盾の正体と、私たちの資産に与える影響を、ゴールドマン・サックスなど機関投資家のレポートも交えながら紐解いていきましょう。
この記事でわかること
- なぜ100兆円規模のAI投資とデータセンター建設中止が同時に起きるのか
- NVIDIAが抱える「在庫急増」「電力不足」「会計マジック」の3つの時限爆弾
- AIバブル調整局面に備え、個人投資家が今からできる3つの具体的な対策
マネトレ大学学長の尾崎が運営するYouTubeチャンネル「おーちゃん【元外銀マン】」で解説した内容を、動画公開後の市場データ(NVIDIAの決算や株価の実際の値動き)まで織り込んでお届けします。
目次
結論:AIインフラ投資に潜む3つの歪み
| 何が起きているか | 投資家への意味 | |
|---|---|---|
| ① チップ余り | NVIDIAのGPU出荷量に対し、受け皿となるデータセンターの容量が追いついていない。 | 見かけの需要が先行し、NVIDIAの在庫が急増。実需との乖離リスクが高まっている。 |
| ② 電力不足 | データセンター建設が、GPUではなく電力インフラ(変圧器など)の不足で停滞している。 | ブルウィップ効果で過剰な先行発注が起き、未使用のままGPUが陳腐化する恐れがある。 |
| ③ 会計の歪み | GPUの実際の寿命(約3年)より長い6年で減価償却し、費用を先送りして利益を大きく見せている。 | 利益が実態より過大評価されている可能性。償却期間の正常化でハイテク企業の利益が急減するリスクがある。 |
AIインフラへの巨額投資とデータセンター建設遅延の矛盾は、電力不足と過剰発注が根本原因です。これらはNVIDIAを頂点とするAI関連銘柄に調整リスクをもたらし、個人投資家の資産にも影響を及ぼす可能性があります。
第1章:100兆円の熱狂と、現場の静寂
この章のポイント
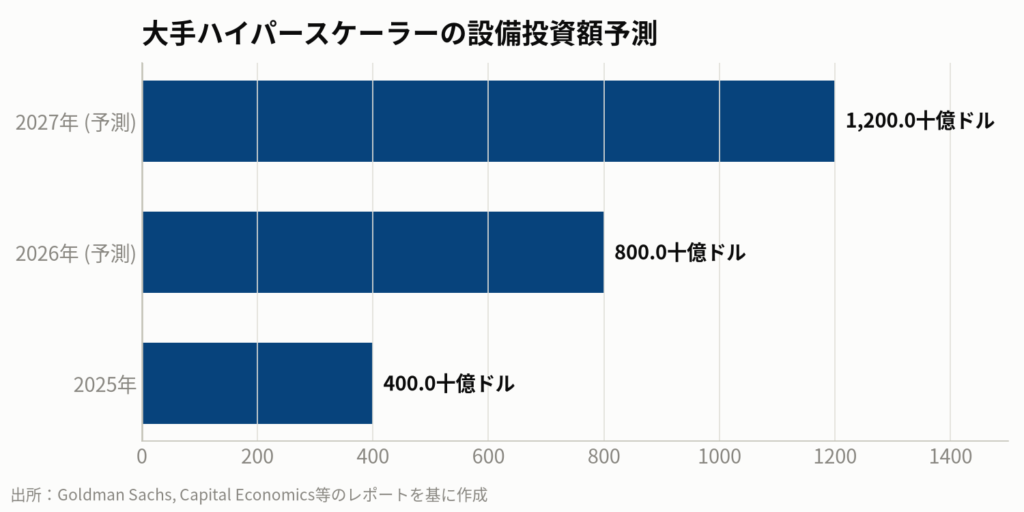
- ハイパースケーラーは2027年にかけてAIインフラに1兆ドル以上を投じる見込み。
- 一方で、2026年に完成予定のデータセンターの40%に遅延が生じる可能性が指摘されている。
- この「巨額投資」と「建設ストップ」という二つの事実は、論理的に両立しがたい。
人間の家よりGPUの家に金を使う時代
世界の巨大テック企業(ハイパースケーラー)がAIインフラに投じる設備投資額は、凄まじい勢いで膨らんでいます。ゴールドマン・サックスは2026年10月のレポートで、2027年には1.2兆ドル(約180兆円)に達すると予測しました。
2025年だけで見ても、アメリカで新築された戸建て住宅の総額より、データセンター建設とサーバー設置費用のほうが多かったと試算されています。文字通り、人間の住む家よりGPUが住む家に多くのお金が使われたわけです。
このゴールドラッシュで唯一、確実に利益を上げているのが、シャベルとツルハシを売るNVIDIAです。AIで黒字を出せたビッグテックはまだ1社もありません。
あなたのNISAにも直結する「AIブーム」の裏側
この数字は、NISAで人気の投資信託にも直結しています。eMAXIS Slim 米国株式(S&P500)や全世界株式(オルカン)の中身を見れば、NVIDIA、Microsoft、MetaといったAIの巨頭が上位を占めています。
あなたのNISA口座の含み益は、この巨額の設備投資競争が生み出した株価上昇が原資と言っても過言ではありません。しかし、ここが今日の肝です。
丸紅経済研究所が2026年6月に発表したレポートでは、2026年にアメリカで稼働予定だったデータセンターの40%に遅延が生じる可能性を指摘しています。巨額投資と建設ストップ、この2つの事実は論理的に両立しません。どちらかが実態と乖離している可能性があり、この歪みが表面化したとき、NISAの含み益も一瞬で逆回転しかねないのです。
持ち帰りメモ①:AIブームの熱狂の裏で起きている「数字と現場の乖離」をまず認識しよう。
第2章:「ギガワット」と「6年償却」AIバブルを測る2つの物差し
この章のポイント
- データセンターの規模は、サーバー台数ではなく「ギガワット(GW)」という電力単位で語られる。
- これは、ボトルネックが半導体から「電力そのもの」に移ったことを示している。
- ハイテク企業はGPUを6年で減価償却しているが、実際の技術的寿命は3年程度と短い。
なぜ電力単位「ギガワット」で語られるのか?
巨額投資と建設ストップの矛盾を読み解くには、業界の独特な物差しを理解する必要があります。一つ目は「ギガワット(GW)」です。
最近のニュースで「1ギガワットのデータセンター新設」といった表現をよく見かけます。IT施設の容量はサーバー台数や記憶容量で測るのが普通でしたが、今は電力の単位で語られます。これは、AIインフラのボトルネックが半導体チップではなく「電力そのもの」になったからです。
GPUを買う予算も土地もある。しかし、電線を引けず、変電所が間に合わない。そのため業界は、確保できた電力の大きさで自分たちの規模を語るようになったのです。1ギガワットは、おおよそ中規模の原子力発電所1基分、または鳥取県全体の消費電力に相当します。
- GPUが消費する電力:46〜65%(IEA試算)
- その他(冷却・ネットワーク等):35〜54%
重要なのは、1ギガワットの電力全てが計算に使われるわけではない点です。国際エネルギー機関(IEA)の2026年版「世界エネルギー見通し」によると、GPU自体が消費するのは全体の半分強。残りは冷却やネットワーク設備に消えます。この事実は後ほど効いてきます。
マイケル・バーリーが鳴らした「6年償却」のアラーム
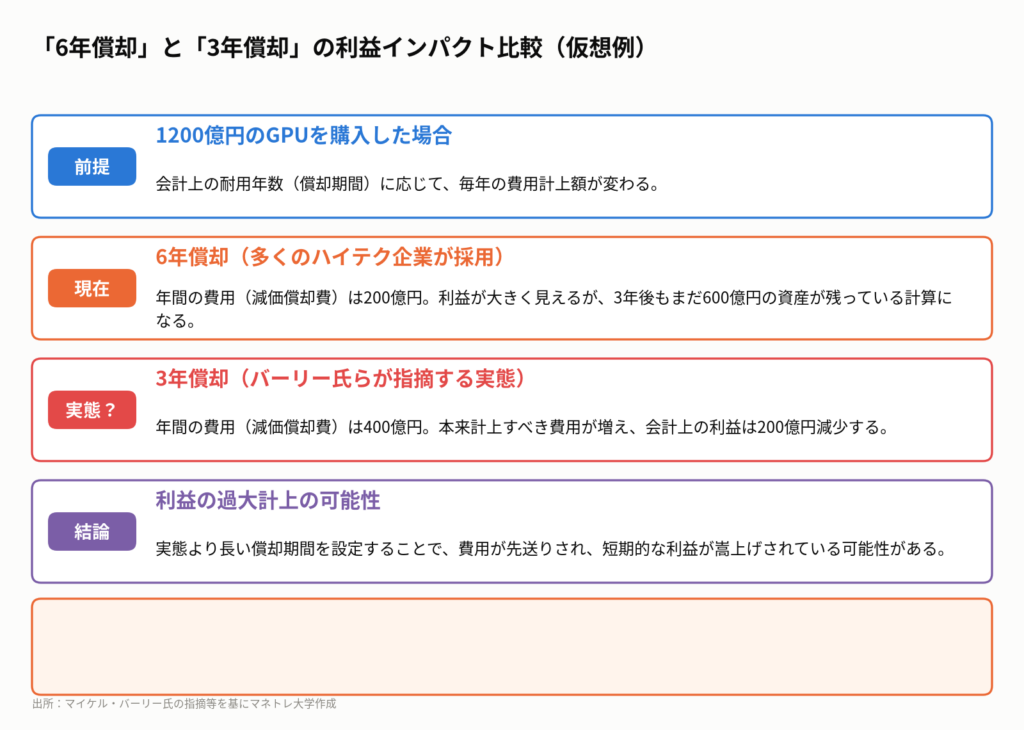
二つ目の物差しは「減価償却」です。高価な設備を買った際、その購入費用を数年に分けて計上する会計処理のことです。現在のAI業界では、MicrosoftやMetaなどが購入したNVIDIA製GPUを「6年」で減価償却しています。このGPUは6年間使えるという前提で帳簿が作られているのです。
しかし、NVIDIAは毎年新型チップを発表し「旧型はもう過去のものだ」と宣伝しています。技術の陳腐化が激しい製品を6年も使えると仮定するのは、実態に合っているのでしょうか。
この「6年償却」問題に最初に警鐘を鳴らしたのが、映画『マネー・ショート』で知られるマイケル・バーリー氏です。彼はGPUの実際の技術的寿命を3年程度と試算しており、償却期間を実態に合わせると、ハイテク企業の利益は大幅に下振れする可能性があると指摘しています。
持ち帰りメモ②:ボトルネックは「電力」、会計上の利益は「実態より過大」の可能性を頭に入れよう。
第3章:NVIDIAに迫る3つの時限爆弾
この章のポイント
- NVIDIAのGPU出荷量に対し、世界のデータセンター容量が不足しており、在庫が急増している。
- 電力インフラの納品遅れが「ブルウィップ効果」を誘発し、実需以上の過剰発注につながっている。
- 会計上の償却期間を実態に合わせると、ハイテク企業の利益は大幅に下振れする可能性がある。
消えたチップ問題:出荷量と置き場所のミスマッチ
NVIDIAを取り巻く数字には、今3つの大きな矛盾が走っています。一つ目は、出荷されたGPUの「行き場」の問題です。
NVIDIAは2025年だけで約10ギガワット分のGPUを出荷すると公言しています。しかし、ゴールドマン・サックスの試算では、現在地球上で稼働中のAIデータセンターの総容量は7.7ギガワットしかありません。
建設中の施設を含めても、2027年末までに稼働できるのは21.5ギガワット。さらにS&P Global Market Intelligenceの調査では、このうち実際に工事が始まっているのはわずか6.3ギガワットと報告されています。
どう計算しても、NVIDIAが出荷するチップ数に対して、それを受け入れる物理的な場所が足りていません。案の定、NVIDIAの直近決算では在庫が前年比で2倍以上、2024年比では4倍に積み上がっています。需要に追いつかないはずの会社の倉庫に、なぜ製品が山積みなのでしょうか。
電力ボトルネックと「ブルウィップ効果」という悪循環
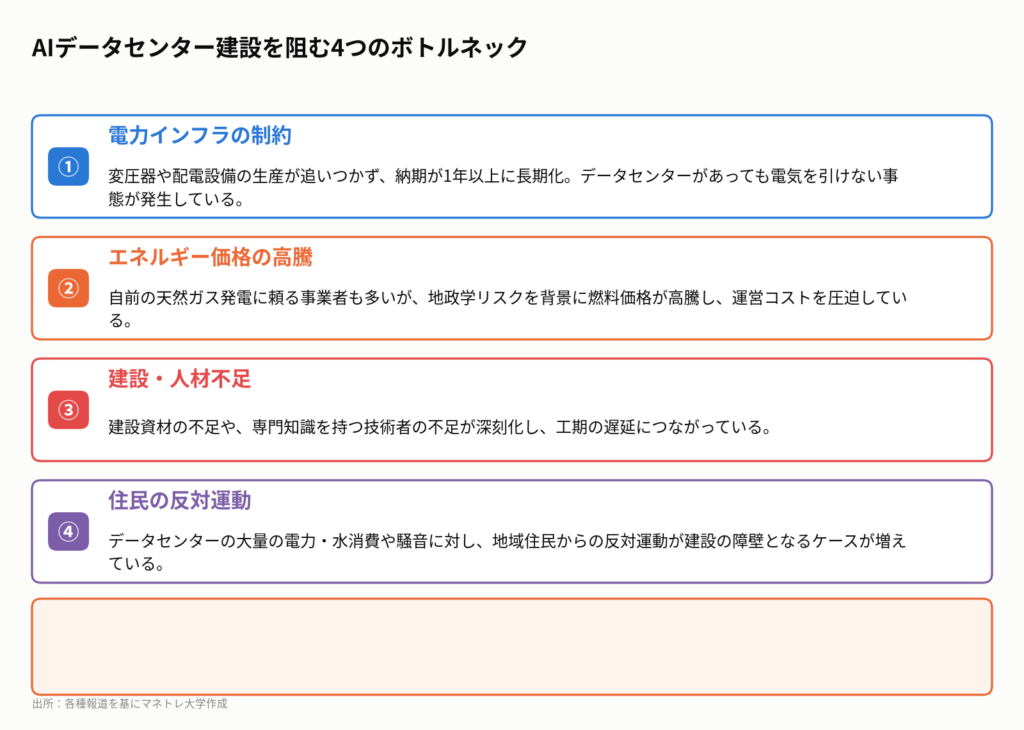
二つ目の時限爆弾が、チップ余りの原因を説明します。データセンター建設の最大の障害は、電力インフラの供給不足です。
特に大容量の変圧器は、納期が1年以上に長期化し、価格も高騰しています。これが揃わないと、1台のサーバーも動かせません。さらに、建設予定地での住民の反対運動も激化しており、建設の遅延に拍車をかけています。
部品も電力もいつ手に入るか分からない。そうなると企業は「今買えるものは全部買っておこう」と、駆け込みで発注します。これが「ブルウィップ効果」です。サプライチェーンの末端の小さな需要変動が、上流に行くほど増幅され、実需の何倍もの過剰発注を生んでしまう現象です。
置き場所がなくても電線が引けなくても、とにかくGPUを発注する。この先買いが、NVIDIAの帳簿上の売上と、倉庫の在庫を同時に膨らませているのです。
6年償却のからくり:利益は本当にそこまで出ているのか?
三つ目の時限爆弾が、マイケル・バーリー氏の指摘した「6年償却」問題です。GPUの実際の寿命が3年だとすれば、ハイテク企業は本来計上すべき費用の半分しか計上していないことになります。
この会計処理によって、MicrosoftやMetaなど大手ハイパースケーラーの営業利益は、実態よりも大きく見えている可能性があります。もし会計ルールが変更され、償却期間が実態に合わせて3年に短縮されれば、彼らの利益は一気に吹き飛びます。
利益が減れば、次のGPUへの投資も減る。それはNVIDIAの需要を直撃します。電力制約、エネルギー価格の高騰、そして会計上の利益圧縮。この3つが同時に逆回転を始めると、先行投資したGPUがデータセンターで稼働する前に陳腐化するという、最悪のシナリオが現実味を帯びてきます。
持ち帰りメモ③:「在庫」「電力」「会計」の3つの歪みが同時に逆回転を始めた時が危ないシグナルだ。
第4章:対岸の火事ではない!あなたの資産に効く3つの伝播ルート
この章のポイント
- S&P 500やオルカンは実質的にAI銘柄の詰め合わせパックであり、株価下落はNISA資産を直撃する。
- NVIDIAの需要鈍化はTSMCを経由し、日本の半導体製造装置メーカーの株価を押し下げる。
- AI投資によるインフレは米国の利下げを遠のかせ、日本の住宅ローン金利にまで影響しうる。
「遠いアメリカの話でしょう?」と思った方、残念ながらこのAIデータセンター問題は、日本の個人投資家のポートフォリオに3つのルートで直接影響を及ぼす可能性があります。
ルート①:NISAで人気のインデックスファンド
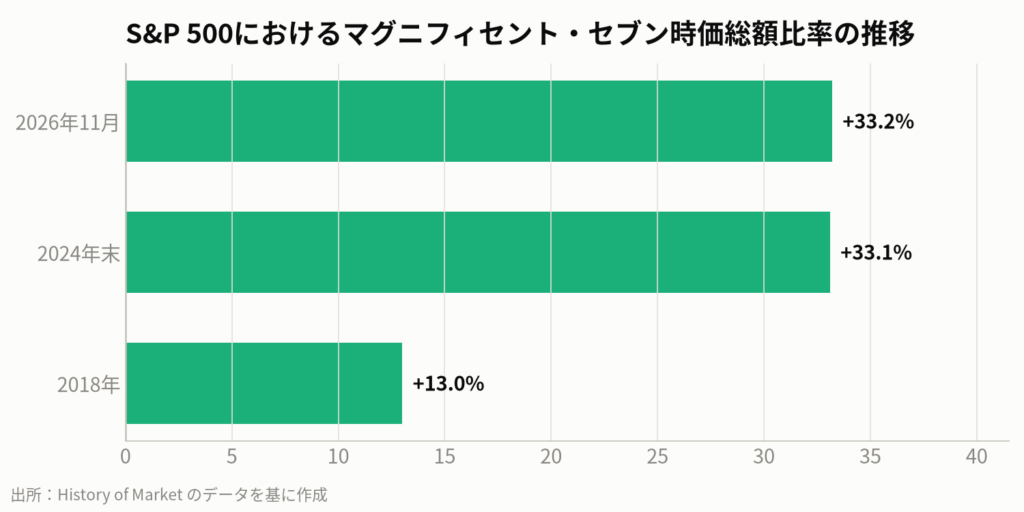
第一のルートは、皆さんがNISAで積み立てているインデックスファンドです。S&P 500の時価総額のうち、NVIDIAなど「マグニフィセント・セブン」と呼ばれる巨大テック7社が占める割合は、現在33%を超えています。これは歴史的にも極めて高い水準です。
オルカン(全世界株式)も米国株の比率が6割を超えているため、実質的にはAI関連銘柄の詰め合わせパックです。もしNVIDIAの株価が大きく調整すれば、S&P 500全体が下落し、あなたの円建て評価額を直接押し下げることになります。
ルート②:日本の半導体関連株とインフラ株
第二のルートは日本株です。東京エレクトロンやアドバンテストといった半導体製造装置メーカーは、NVIDIAの製造を請け負う台湾のTSMCの設備投資と業績が連動しています。
- NVIDIAの需要減速 → TSMCの設備投資削減 → 日本の装置メーカーの受注減 → 日本株(日経平均)の下落
この連想ゲームが働けば、NVIDIAの問題は日本の主要企業の株価に直接波及します。一方で、電力不足がボトルネックであるため、東京電力や日立製作所といった電力・送配電関連のインフラ企業は、AIブームとは別の文脈で見直される可能性もあります。
ルート③:為替と住宅ローン金利
忘れてはならない第三のルートが、為替と金利です。AIデータセンターの建設ラッシュは、変圧器や建設資材、電力価格の高騰を通じて、米国のインフレを再燃させる要因となります。
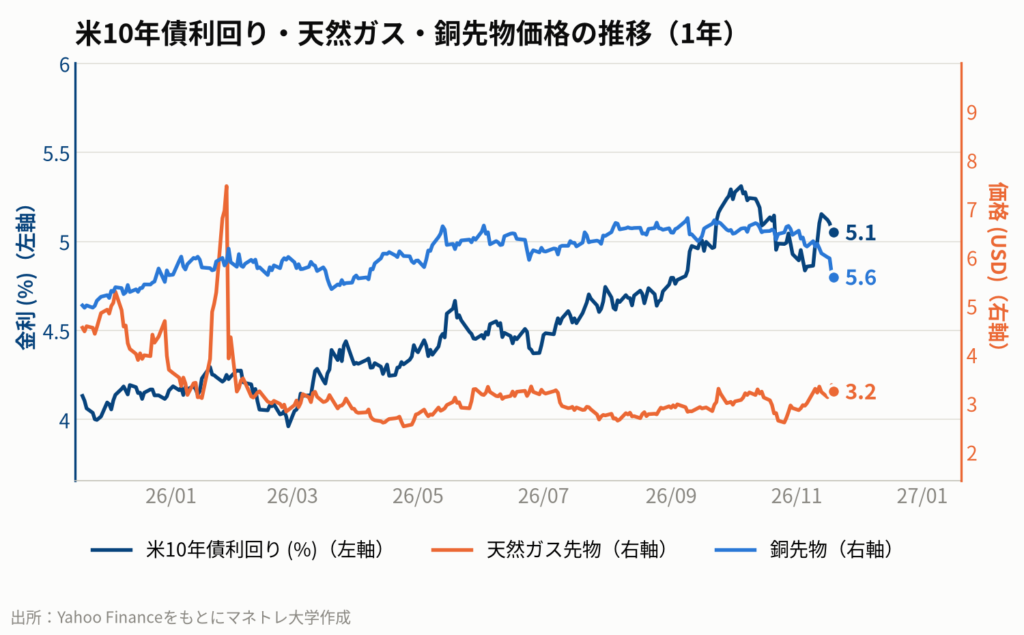
インフレが収まらなければ、FRB(米連邦準備制度理事会)は利下げに慎重になります。高金利が長期化すれば、巡り巡って日本の住宅ローン変動金利にも上昇圧力がかかる。AIデータセンターの建設遅延というニュースが、あなたの家計にまで影響を及ぼす可能性があるのです。
動画公開後に起きたこと
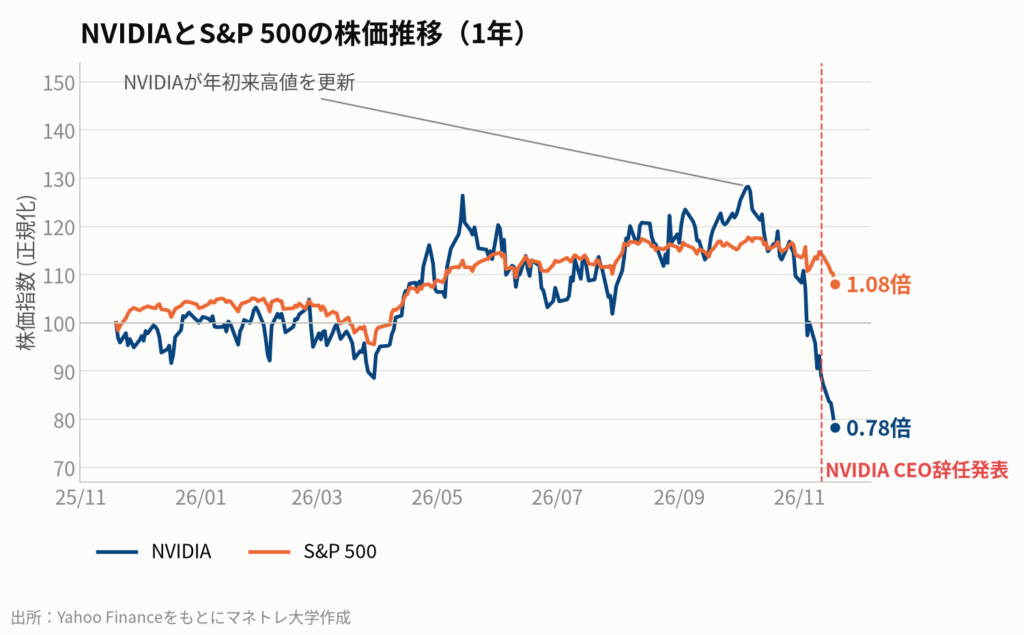
動画公開後、NVIDIAが11月17日に発表した8-10月期決算は売上高・利益ともに市場予想を上回りました。しかし、ジェンスン・フアンCEOの辞任発表(11月12日)や、次四半期の粗利益率が低下する見通しが示されたことから、株価は不安定な動きを見せています。
市場では、これまでのような爆発的な成長が続くのか、AI投資の持続性や収益化のペースに対する懸念が改めて意識されています。決算が良くても株価が素直に上がらない展開は、市場の期待値が非常に高くなっていることの裏返しとも言えるでしょう。
持ち帰りメモ④:米国株、日本株、金利の3ルートで自分の生活に影響が及ぶことを想定しておこう。
第5章:個人投資家の生存戦略
この章のポイント
- 投資信託の中身まで確認し、自分の総資産に占める「マグニフィセント・セブン」の比率を把握する。
- AIの周辺産業である電力、送配電、冷却、素材といったインフラ関連銘柄への分散を検討する。
- バブルの頂点や崩壊の過程でも、ドルコスト平均法によるインデックス積立を淡々と続ける。
では、私たち個人投資家は、この不確実な状況にどう備えればよいのでしょうか。具体的な行動指針を3つにまとめます。
行動①:自分の「AIエクスポージャー」を見える化する
まず、自分のポートフォリオがAIにどれだけ依存しているか(AIエクスポージャー)を正確に把握しましょう。NISAで保有するS&P 500やオルカン、個別株の内訳を確認し、マグニフィセント・セブンへの投資比率を計算してみてください。
投資信託の目論見書や月次レポートを見れば、組入上位銘柄が分かります。気づかないうちに、資産の大部分をAI関連銘柄に賭けていた、というケースは少なくありません。現状を「知る」ことが第一歩です。
行動②:NVIDIA一本足打法のリスクを分散する
次に、集中しすぎたリスクを「散らす」ことを検討します。AIのストーリーがもし崩れたとしても、社会に必要とされ続けるインフラ関連は、分散先の候補となり得ます。
- 電力、ガス
- 送配電、通信
- データセンター冷却、水処理
- 建設資材、非鉄金属
これらのセクターは、ポートフォリオの安定性を高める選択肢となり得ます。もちろん、これらは業種の代表例であり、特定の銘柄を推奨するものではありません。
行動③:時間分散の原則に立ち返る
最後に、投資の基本である「続ける」ことです。著名な経済学者ケインズは「市場は、あなたが耐えられる期間よりも長く、不合理でいられる」という言葉を残しました。バブルの頂点や崩壊のタイミングを正確に当てることは、プロでも不可能です。
暴落を恐れて一括売却したり、逆に熱狂に煽られて一点買いしたりするのではなく、毎月一定額を淡々と積み立てるドルコスト平均法を継続することが、長期的な資産形成の鍵となります。短期的な市場のノイズに惑わされない冷静さが、今こそ求められています。
持ち帰りメモ⑤:「知る」「散らす」「続ける」の3つの行動で、どんな相場にも対応できる準備をしよう。
私たち個人投資家はどうするべきか
AIバブルが続くと信じる人も、もう終わると考える人も、結局はデータと数字を見て判断するしかありません。その上で、自分の資産配分を自分で決める。今日の話を参考に、今からできる具体的なアクションを4つにまとめます。
- 自分のAIエクスポージャーを把握する。NISAで保有するS&P 500やオルカン、個別株の内訳を確認し、マグニフィセント・セブンへの投資比率が総資産の何%を占めるか計算してみましょう。
- 分散先としてインフラ関連を検討する。AIストーリーが崩れても需要が残り続ける電力、送配電、データセンター冷却、素材などのインフラ関連企業は、ポートフォリオの安定性を高める選択肢となり得ます。これらは業種の代表例であり、特定の銘柄を推奨するものではありません。
- 時間分散の原則を徹底する。市場のタイミングを正確に読むことはプロでも不可能です。暴落を恐れて一括売却するのではなく、毎月一定額を淡々と積み立てるドルコスト平均法を継続することが、長期的な資産形成の鍵となります。
- 定点観測する数字を決める。NVIDIAの在庫やハイパースケーラーの設備投資計画、変圧器の納期、プライベートクレジット市場の動向などを四半期に一度チェックするだけで、市場の変調を早期に察知する精度が高まります。
もちろん過去の実績は将来のパフォーマンスを担保するものではございません。本記事は特定銘柄の購入を推奨するものではなく、投資は自己責任でお願いします。
動画では実際のチャートや資料を見ながら解説していますので、ぜひこちらもご覧ください。
AIデータセンターの建設が遅れるというニュースは、電力インフラの不足を意味します。特に変圧器は納期が1年近くになることもあり、価格が高騰しています。これは建設コストを押し上げ、物価全体へのインフレ圧力となります。結果としてFRBは利下げに慎重になり、高金利が長期化。巡り巡って、日本の住宅ローン変動金利にも上昇圧力がかかるというシナリオが考えられます。
私が学長を務めるマネトレ大学では、金融知識ゼロだった大学生が米国大手証券会社に入社し学んだ金融知識、ルーティンワークを集約した金融特化型の教育研修を行っています。無料の勉強会「元ゴールドマン・サックス証券 尾崎邦明式 金融×不動産の二刀流投資」はYouTubeの各動画の概要欄からお申し込みください。日々のマーケット解説や最新情報は、無料LINEでもお届けしています。まずは無料LINEにご登録ください。
参考情報:丸紅経済研究所「AI関連投資の行方:データセンター建設遅延と信用リスク」(2026年6月2日)、三井住友DSアセットマネジメント「【市川レポート】プライベートクレジット問題に関する考察」(2026年3月6日)、Gartner「Gartner Says Over $3.5 Trillion of AI Infrastructure Spending Could Be Exposed to Impairment by the End of 2030」(2026年11月13日)、MIT Technology Review「AI投資1兆ドルの帳尻は? 『生産性2.7倍が必要』と経済学者たちは試算する」(2026年9月23日)、Goldman Sachs, as cited in note.com「ハイパースケーラー設備投資、2027年は1兆2000億ドル予測」(2026年10月1日)、Morgan Stanley, as cited in biggo.jp「モルガン・スタンレー:ハイパースケーラーのAI設備投資、2027年に57%増」(2026年8月17日)、BigGo Finance「マイケル・バーリ氏、エヌビディアのGPU減価償却の弁明は1960年代のコンピューターリース狂騒の再来と指摘」(2026年10月2日)、国際エネルギー機関 (IEA)「World Energy Outlook 2026」(2026年11月19日)、History of Market「マグニフィセント・セブンのS&P500時価総額比率の推移」(2026年11月14日)、NVIDIA「2027年度 第3四半期 決算発表」(2026年11月17日)、Yahoo Finance 市場データ(2026年11月19日時点)
まずは無料LINE登録で特典をGET
Follow me!



コメント