

2024年の新NISA開始から2年半、S&P500が約60%も上昇するなど、多くの個人投資家が資産を順調に増やしています。しかし、この熱狂はいつまで続くのでしょうか。
本記事では、市場の割高感を示す「シラーPER」が歴史的な危険水域に達している現状を分析。現在の相場が、さらなる上昇が続いた「1996年」に近いのか、それともITバブル崩壊前夜の「2000年」に近いのか、最新データと機関投資家の見解を交えて徹底解説します。
この記事でわかること
- 市場の「本当の割高度」を示すシラーPERの現在地と歴史的な意味
- 株価が続伸した「1996年」と暴落した「2000年」の運命の分かれ道
- 現在のAI革命とドットコムバブルの類似点・相違点
- 暴落に備えつつ、上昇の果実を得るための個人投資家の具体的な戦略
マネトレ大学学長の尾崎が運営するYouTubeチャンネル「おーちゃん【元外銀マン】」で解説した内容を、動画公開後の市場データや機関投資家の最新レポートまで織り込んでお届けします。
目次
結論:私たちは今、歴史の分岐点にいる
| 何が起きたか | 投資家への意味 | |
|---|---|---|
| 1996年型シナリオ | 「根拠なき熱狂」と警告されつつも、インターネット革命を背景に株価はさらに4年で130%上昇した。 | AI革命が本物なら、現在の「割高」は「成長の序章」の可能性。早期撤退は大きな機会損失に繋がる。 |
| 2000年型シナリオ | ITバブルの頂点で株価はピークアウトし、S&P500はその後2年で半値まで暴落した。 | 過度な楽観は禁物。バブル崩壊が起これば、高値掴みした資産は長期間塩漬けになるリスクがある。 |
| ゴールドマン・サックスの見解 | AIによる生産性向上で企業収益は拡大が続くが、2027年にかけて成長は鈍化。市場のボラティリティは高まる。 | 強気相場は続くが、一本調子の上昇は期待しにくい。銘柄選別とリスク管理がより重要になる。 |
| 個人投資家の資金流入 | 2026年上期の投信流入額は過去最高の12.5兆円に達し、個人の投資熱は歴史的な水準。 | 市場の過熱感の一因。相場が反転した際、追証売りなどがさらなる下落を呼ぶ「需給の罠」に注意が必要。 |
現在の米国株は、市場の長期的な割高感を示す「シラーPER」で歴史的な高値圏にあります。これは紛れもない事実です。しかし、AI革命という巨大な構造変化が、かつてのドットコムバブル期を想起させます。問題は、今がバブルの入口(1996年)なのか、それとも出口(2000年)なのか。暴落リスクを警戒しつつも、上昇トレンドから完全に降りないための分散戦略が、かつてなく重要になっています。
第1章:熱狂のS&P500、水面下で灯る「シラーPER」という警告灯
この章のポイント
- 2024年の新NISA開始以降、S&P500は約60%上昇し、個人投資家の資金流入も過去最高水準
- 市場の長期的な割高・割安を示す「シラーPER」が、歴史的な危険水域に到達
- 現在の数値は過去100年超でITバブル期に次ぐ水準で、1929年の世界恐慌前よりも高い
絶好調の株式市場と個人の熱狂
2024年の新NISA開始から約2年半、S&P500は約60%も上昇しました。2026年に入ってからもその勢いは衰えず、最高値圏で推移しています。
この株高を背景に、個人投資家の熱気も高まっています。日本の投資信託市場では、2026年上期だけで過去最高の12.5兆円が流入(ダイヤモンド社、2026年7月11日)。米国でも、直近2ヶ月で個人投資家から株式市場へ約800億ドル(約12兆円)が流れ込み、これは過去10年の平均を大幅に上回るペースです。
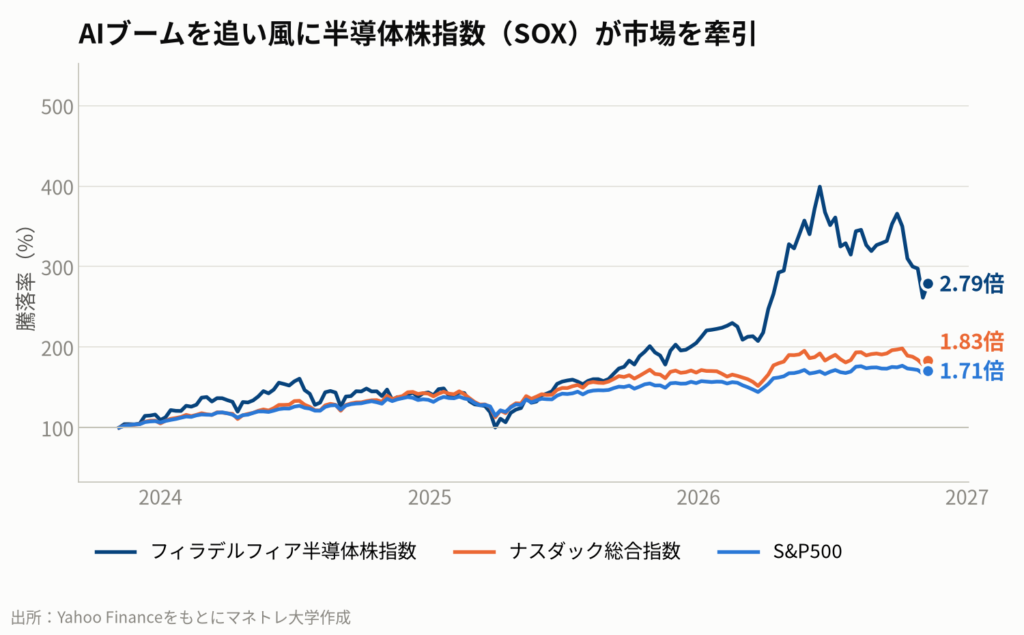
特に市場を牽引しているのが、AIブームの恩恵を受ける半導体関連株です。フィラデルフィア半導体株指数(SOX)は過去3年で約180%上昇し、S&P500(約71%)やナスダック総合(約83%)を大きくアウトパフォームしています。
歴史が警告する指標「シラーPER」とは?
しかし、この熱狂の裏で、ある重要な指標が警告を発しています。それがノーベル経済学賞受賞者ロバート・シラー教授が考案した「シラーPER」です。
普通のPERが「現在の株価 ÷ 今年の予想利益」で計算されるのに対し、シラーPERは「現在の株価 ÷ 過去10年間の利益の平均値」で計算します。10年平均を使うことで、一時的な好景気や不況の影響をならし、市場の「本当の実力」に対する株価の割高・割安度を長期的な視点で測ることができます。
そのシラーPERが、2026年11月時点で約38.9倍に達しました。これは過去140年以上のデータの中で、ITバブルのピークだった2000年(44.2倍)に次ぐ、歴史上2番目に高い水準です。
- ITバブル ピーク(2000年):44.2倍
- 現在(2026年11月):約38.9倍
- 世界恐慌 直前(1929年):約30倍
- 歴史的平均:約17倍
1929年の世界恐慌前夜や、1960年代の熱狂相場よりも高い。この数字は、現在の株式市場が歴史的に見て極めて割高な領域にあることを示唆しています。
持ち帰りメモ①:シラーPERが歴史的高水準にあることは、市場が過熱している可能性を示唆しています。
第2章:歴史の教訓「1996年 vs 2000年」運命の分岐点
この章のポイント
- 1996年12月、グリーンスパンFRB議長(当時)が「根拠なき熱狂」と市場に警告
- 警告後もS&P500はインターネット革命を背景に、2000年3月のピークまでさらに130%も上昇
- しかし、ドットコムバブル崩壊後、S&P500はわずか2年で資産価値が半分になる大暴落を記録
グリーンスパンの警告「根拠なき熱狂」
歴史的な割高感を示すシラーPER。この指標が高まった時、過去の賢人たちはどう反応したのでしょうか。有名なのが、1996年12月5日の出来事です。
当時、FRB(米連邦準備制度理事会)議長だったアラン・グリーンスパン氏は、講演で「根拠なき熱狂(irrational exuberance)」という言葉を使い、インターネット関連株を中心に過熱する株式市場に警鐘を鳴らしました。
当時の市場も、今と同じように熱狂の渦中にありました。1991年から1996年までの5年間で、S&P500は約130%も上昇。世界の中央銀行のトップからの警告は、市場を冷やすには十分なはずでした。
警告を無視して走り続けた市場の末路
しかし、市場の反応は真逆でした。グリーンスパン氏の警告をあざ笑うかのように、株価はさらに上昇を続けます。「今回は違う」「インターネットが世界を変える新しい時代の始まりだ」という楽観論が、市場の懸念を吹き飛ばしたのです。
S&P500は警告のあった1996年末から、ピークを迎える2000年3月までの約3年半で、さらに130%も上昇。もし1996年の警告で市場から降りていれば、この巨大なリターンを丸ごと取り逃がしていたことになります。
しかし、その熱狂の終わりは突然やってきました。2000年3月をピークにドットコムバブルが崩壊。S&P500は2002年10月までのわずか2年半で約50%も下落し、多くの投資家の資産が半減しました。
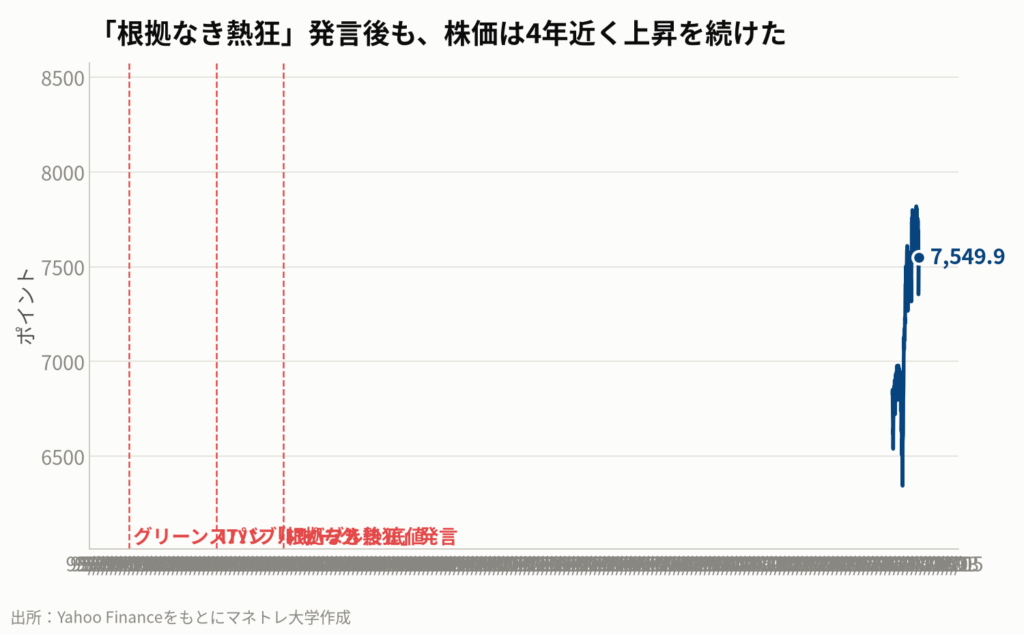
この歴史が教えてくれるのは、バブルの警告が出てからが、実は最もリターンが高まる期間でもあるということです。そして、その宴に最後まで乗り続ければ、待っているのは破滅的な暴落。このタイミングを見極めることの難しさが、この歴史には凝縮されています。
持ち帰りメモ②:バブルの警告が出ても、市場は非合理的な状態を長く続ける可能性があります。早すぎる撤退は機会損失に、遅すぎる残留は資産半減に繋がります。
第3章:AI革命は「ドットコムバブルの再来」か?機関投資家の視点
この章のポイント
- 現在のAI主導の相場は、特定銘柄に上昇が集中する点で2000年と類似(バンク・オブ・アメリカ)
- 一方で、AI企業の収益性は高く、ドットコム期の赤字企業とは根本的に違うとの見方も(ゴールドマン・サックス)
- ゴールドマン・サックスは「2027年にかけて米国市場の株式供給が2000年以来の規模になり、需給が悪化する」と警告
AIブームとドットコムバブル、3つの類似点
では、現在のAIブームは、1996年〜2000年のドットコムバブルとどれほど似ているのでしょうか。ウォール街のアナリストたちは、いくつかの類似点を指摘しています。
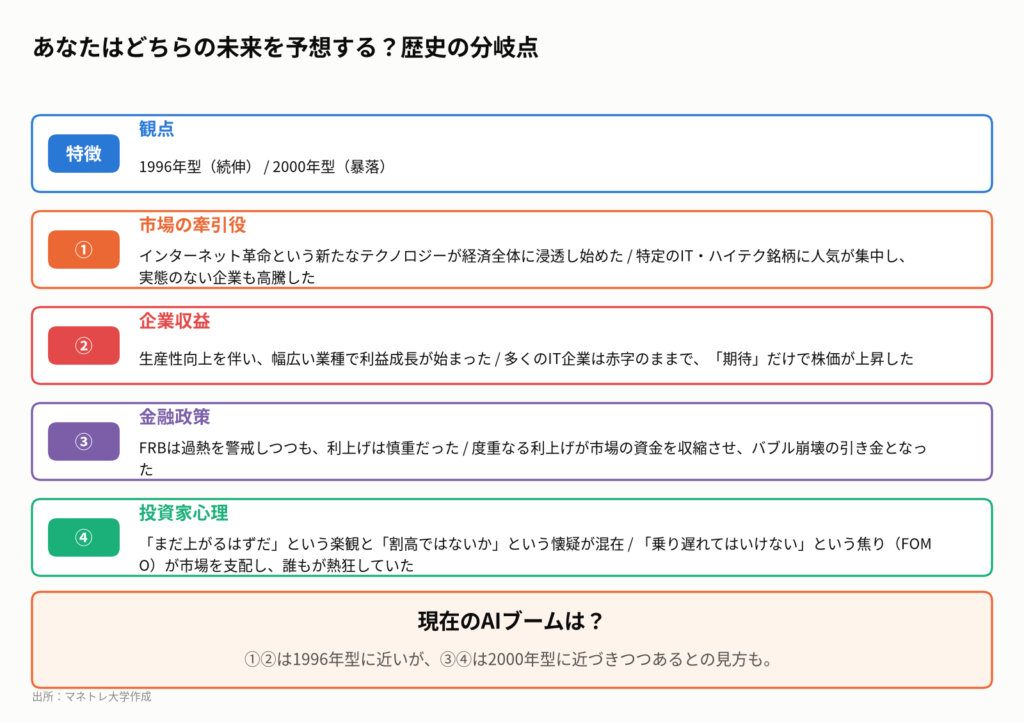
- ① 特定銘柄への集中:S&P500の上昇の多くが、NVIDIAやMicrosoftといった「マグニフィセント・セブン」と呼ばれる巨大ハイテク企業によってもたらされています。これは2000年当時に、シスコ・システムズやインテルなど一部の銘柄に人気が集中した構図と酷似しています。
- ② テクノロジー革命への期待:「AIが生産性を飛躍的に向上させ、新しい経済圏を生み出す」という物語は、かつての「インターネットが世界を変える」という熱狂を彷彿とさせます。
- ③ 投資家の熱狂:新NISAへの資金流入や、SNSでの個別株の盛り上がりなど、個人投資家が市場に積極的に参加している点も共通しています。
バンク・オブ・アメリカの著名ストラテジスト、マイケル・ハートネット氏は、2026年10月のレポートで、この集中度の高まりを「2000年や1929年のバブル期に匹敵する」と警告しています。
「今回は違う」と言える3つの相違点
一方で、「今回は違う」と主張する声も根強くあります。ゴールドマン・サックスやモルガン・スタンレーといった大手投資銀行は、むしろ相違点のほうが重要だと見ています。
- ① 利益の伴う成長:ドットコムバブル時のIT企業の多くは赤字で、「夢」や「期待」だけで株価が上昇していました。対照的に、現在のAI関連企業は実際に莫大な利益とキャッシュフローを生み出しています。
- ② バリュエーションの妥当性:株価は高いものの、利益成長も著しいため、PERなどの指標で見るとドットコムバブル期ほど極端な割高ではない、という見方です。
- ③ 支配的な市場シェア:現在の巨大ハイテク企業は、それぞれの分野で圧倒的な競争優位性と市場シェアを確立しており、当時の新興IT企業とは事業基盤の安定性が全く異なります。
モルガン・スタンレーのテッド・ピックCEOは2026年11月の講演で、「AIの収益化はまだ始まったばかり」と述べ、長期的な成長ポテンシャルに強気な見方を示しています。
動画公開後に起きたこと:ゴールドマン・サックスの新たな警告
動画を公開した2026年11月9日、私の古巣でもあるゴールドマン・サックスから、市場の潮目の変化を示唆する重要なレポートが出されました。ヘッジファンド営業のグローバル責任者であるトニー・パスクアリエロ氏によるものです。
同氏は、これまで米国株を牽引してきた「①力強い企業収益、②潤沢な資金流入、③AIという物語」という3つの柱すべてに陰りが見え始めていると警告しました。
特に注目すべきは、2027年にかけて株式の「供給」が急増するリスクです。AI関連企業の大型IPO(新規株式公開)や、金利上昇で魅力が薄れた自社株買いの減少により、市場に出回る株式の量がITバブル期以来の高水準に達する可能性があると指摘。これは株価の需給バランスを崩し、相場の上値を重くする要因になり得ます。
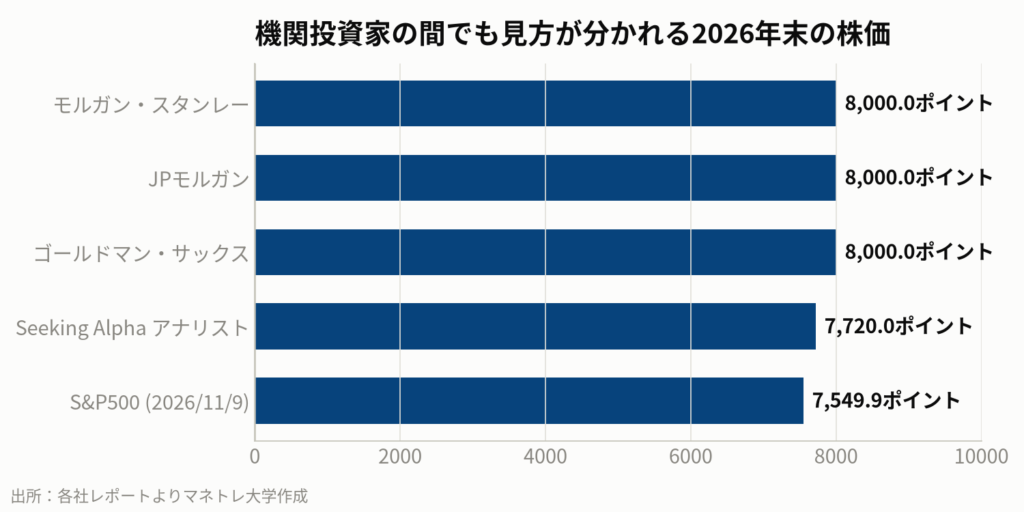
持ち帰りメモ③:AIブームは利益を伴うものの、巨額投資が将来の需給を悪化させるリスクも潜んでいます。
第4章:金利、地政学…相場を左右する「もう一つのシナリオ」
この章のポイント
- 高止まりする政策金利は、企業の借入コストを増やし、株価の割高感を正当化しにくくする
- 米中対立や中東情勢などの地政学リスクは、サプライチェーンの混乱や原油価格高騰を通じて企業業績を圧迫する可能性
- 2027年にかけてのS&P500の利益成長鈍化を多くの機関投資家が予測
市場の関心はAI一色ですが、株価を動かす要因はそれだけではありません。AIの熱狂の裏で、無視できないリスク要因も存在します。
高金利が株価の重石になる
一つは「金利」です。FRBは根強いインフレを警戒し、政策金利を高水準で維持する姿勢を崩していません。
高金利は、企業の資金調達コストを増加させ、設備投資や研究開発を鈍らせる要因となります。特に、将来の成長を期待されて買われるハイテク・グロース株は、金利上昇局面で株価が下落しやすい傾向があります。
現在の高い株価は、AIによる将来の利益成長を織り込んだものですが、高金利が続けばその成長ストーリーに水を差しかねません。
無視できない地政学リスクの存在
もう一つは「地政学リスク」です。米中間のハイテク覇権争いは激化しており、半導体などのサプライチェーンに混乱をもたらす可能性があります。
また、中東情勢の緊迫化は原油価格を高騰させ、世界経済にインフレ圧力をもたらします。これらのリスクは、いつ顕在化してもおかしくない「時限爆弾」のようなものです。
- 企業業績の鈍化予測:ゴールドマン・サックスの米国株チーフストラテジスト、ベン・スナイダー氏は2026年9月23日のレポートで、2027年にかけてS&P500企業の利益成長が鈍化するとの見通しを示しています。
- マクロ経済の不確実性:JPモルガンも2026年の市場見通しで、経済成長の減速を予測。AIブームの恩恵を受けにくいセクターでは、業績悪化のリスクが高まると分析しています。
持ち帰りメモ④:AIというテーマだけでなく、金利や地政学リスクといったマクロ経済全体の動きも注視が必要です。
第5章:結論|私たちは今、何をすべきか?
この章のポイント
- 暴落のタイミングを完璧に予測することは不可能。決め打ちせず、上昇と下落の両方に備える
- インデックス投資を「コア(中核)」とし、個別株やテーマ型投信を「サテライト(衛星)」として組み合わせる
- 株価が上がった資産を一部利益確定し、値下がりした資産や現金に振り分ける「リバランス」を定期的に実行する
個人投資家が取るべき3つのアクション
ここまで見てきたように、現在の市場は「AI革命への期待」と「歴史的な割高感」が綱引きをしている非常に難しい局面です。
1996年のようにここからさらに上昇するのか、2000年のように暴落が待っているのか。そのタイミングを完璧に予測することは誰にもできません。
だからこそ、個人投資家が取るべきは「予測」ではなく「備え」です。どちらに転んでも大きな失敗をしないための、具体的なアクションが重要になります。
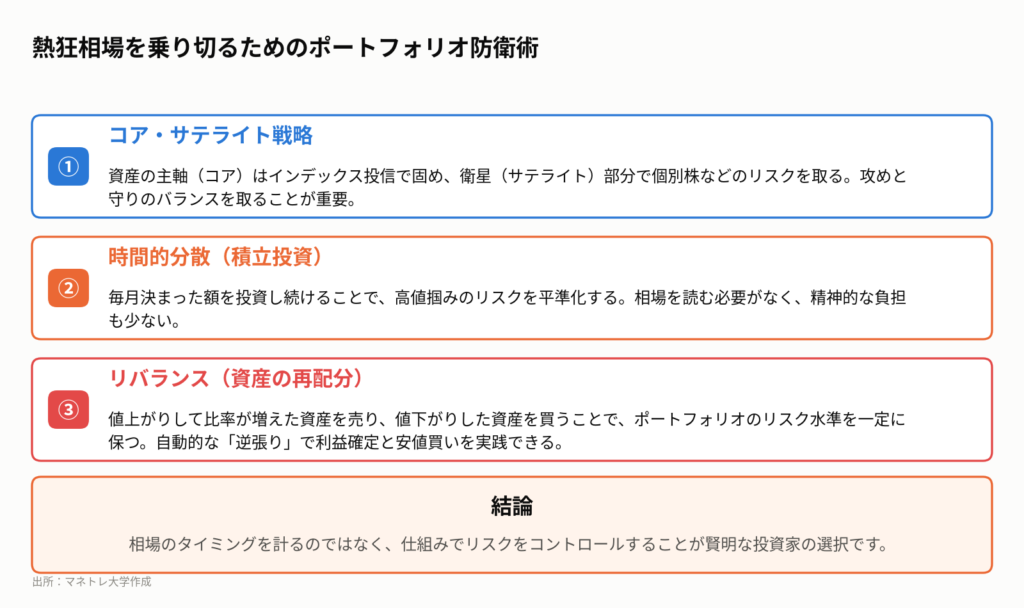
相場の熱狂と冷静に向き合うために
歴史的な割高感とAI革命への期待が交錯する今、個人投資家はタイミングを計るのではなく、どんな相場にも対応できる体制を整えるべきです。
コア・サテライト戦略で攻めと守りを両立させ、定期的なリバランスでリスクを管理する。これが、熱狂の時代を乗り切るための王道と言えるでしょう。
持ち帰りメモ⑤:相場の予測はせず、コア・サテライト戦略とリバランスでリスク管理を徹底しましょう。
私たち個人投資家はどうするべきか
- コア・サテライト戦略を徹底する: 資産の大部分(70〜90%)はS&P500や全世界株式などのインデックスファンドで「守り」の運用を。残りの「攻め」の部分で、AI関連などの成長が期待できる個別株やテーマ型ファンドに投資し、高いリターンを狙います。
- 時間的分散を続ける: 高値掴みのリスクを避けるため、積立投資を愚直に継続することが最も有効な戦略の一つです。相場が下落したときも、安く口数を増やせるチャンスと捉え、淡々と続けましょう。
- 定期的なリバランスを行う: 年に1回など、決まったタイミングでポートフォリオを見直しましょう。値上がりして比率が高くなった資産(例:株式)を一部売却し、比率が下がった資産(例:債券や現金)を買い増すことで、リスクを抑えながらリターンを安定させる効果が期待できます。
- 一定の現金比率を保つ: すべての資金を投資に回すのではなく、生活防衛資金とは別に、投資用資金の中でも一定の現金を確保しておきましょう。暴落時に有望な資産を安く買うための「弾薬」になります。
本記事で紹介した銘柄は、特定の業種やテーマを説明するための代表例であり、売買を推奨するものではありません。投資に関する最終決定は、ご自身の判断と責任において行ってください。
現在のシラーPERの高止まりは、市場参加者の楽観的なムードを反映しています。この楽観はAI革命への期待に支えられていますが、FRBはインフレ再燃を警戒し、高金利を維持せざるを得ません。高金利は企業の資金調達コストを上昇させ、特に巨額の先行投資が必要なAI関連企業の重荷となります。もしAIの収益化が市場の期待に追いつかなければ、失望売りが連鎖し、2000年のドットコムバブル崩壊のように、熱狂が一気に冷めるシナリオも十分に考えられます。
私が学長を務めるマネトレ大学では、金融知識ゼロだった大学生が米国大手証券会社に入社し学んだ金融知識、ルーティンワークを集約した金融特化型の教育研修を行っています。無料の勉強会「元ゴールドマン・サックス証券 尾崎邦明式 金融×不動産の二刀流投資」はYouTubeの各動画の概要欄からお申し込みください。日々のマーケット解説や最新情報は、無料LINEでもお届けしています。まずは無料LINEにご登録ください。
参考情報:
まずは無料LINE登録で特典をGET
Follow me!



コメント