

「普通の会社員が資産1億円」と聞くと夢物語に聞こえるかもしれませんが、野村総合研究所の最新調査では、純金融資産1億円以上の富裕層は過去最多の約165万世帯に達しています。その多くは、特別な才能や収入があったわけではなく、ごく普通の会社員や公務員です。
しかし、同じように働き、同じように投資をしても、1億円に届く人と届かない人がいます。その差は、資産形成の道のりに存在する「7つの壁」の性質と、それに伴う心理的な罠を知っているかどうかにかかっています。この記事では、その壁の正体と越え方を、元ゴールドマン・サックス証券のマネトレ大学学長が徹底解説します。
この記事でわかること
- 資産0円から1億円までに存在する「7つの壁」の正体
- 資産額ごとに変化する「お金の性質」と「心理的な落とし穴」
- インデックス投資の自動運転だけでは危険な理由と、2027年以降に必要な「判断力」
マネトレ大学学長の尾崎が運営するYouTubeチャンネル「おーちゃん【元外銀マン】」で解説した内容を、動画公開後の市場データも織り込んで、2027年を見据えた最新の視点でお届けします。
目次
結論:資産が増えるほど「相場の力」が主役になる
| 資産額 | 何が起きるか | あなたにとっての意味 |
|---|---|---|
| 100万円 | 資産の97%は自分が入金したお金。相場はほぼ無力。 | 投資の成果ではなく「規律の証明」。お金に追われるストレスから解放される段階。 |
| 1,000万円 | 相場が年間80万円(入金額の2/3)を稼ぐ「従業員」になる。 | 複利を実感するが、20%下落で200万円失う「額で殴られる」初の痛みを経験する段階。 |
| 5,000万円 | 相場の稼ぎ(年400万円)が入金額(年120万円)の3倍以上になる。 | 入金はもはや主役ではない。1日で年収が動く値動きに耐える胆力が試される段階。 |
| 1億円 | 資産の約7割は相場が稼いだお金になる。 | 年400万円を取り崩しても資産が減らない「4%ルール」が視野に入る段階。 |
資産0から1億円に至る道のりには7つの壁があり、それを越えるごとに「自分のお金」と「相場が稼ぐお金」の力関係が逆転していきます。この変化を知らないまま金額だけが増えると、値動きの大きさに心が耐えられず、ゴール手前で資産を手放すことになりかねません。各段階で変化するお金の性質と心理的な罠を理解することが、2027年以降の不透明な相場を乗り切る鍵となります。
第1章:資産100万円の壁 ― それは投資ではなく「規律」の話
この章のポイント
- 10万円の壁は「毎月使い切る生活」を断ち切る習慣の証明
- 100万円の壁は「人生の主導権」を取り戻すための軍資金
- 資産100万円のうち97%は自分が入金したお金。増えないのが正常
10万円:人生初の「バッファ」が生まれる瞬間
最初の壁である10万円は、投資の話ではなく生活習慣の話です。給料日前に残っている金額ではなく、何かあった時に取り崩せるお金として初めて6桁に乗るこの金額は、人生の「バッファ」として機能します。
急な歯の治療、冷蔵庫の故障、親の入院。こうした突発的な出費が借金にならずに済む最低ラインが10万円です。毎月の給料を使い切る生活をしていた人にとって、この壁を越えることは、そのサイクルを初めて断ち切った「習慣の証明」になります。
100万円:お金のストレスが消え、交渉の椅子を手に入れる
資産100万円の手前と向こうでは、人生の意思決定の主導権が大きく変わります。100万円がない状態では、お金に関わる決断の多くを「状況」に決められてしまいます。
- 転職活動で、条件は微妙でも「今すぐ収入がいるから」と内定を承諾する。
- 今の部屋が嫌でも「引っ越しの初期費用が出せないから」と住み続ける。
100万円は、こうした状況を逆転させ、あなたに「交渉の椅子」を与えてくれます。今の会社にしがみつかなくても良いという精神的な余裕は、キャリアの選択肢を広げ、お金のストレスからあなたを解放します。
数字で見てみましょう。日本の平均給与(国税庁、2026年)から手取り月30万円の人が月10万円を貯めると、100万円まで10ヶ月かかります。その間に年利8%の相場が稼ぐのはわずか3万円。資産100万円のうち97万円はあなた自身の入金であり、相場の力はほぼゼロ。投資を始めたのに増えない、と焦るのは間違いで、増えないのが正常なのです。
持ち帰りメモ①:資産100万円までは、雪だるまの芯を固める「我慢の時期」と心得る。
第2章:500万円で投資家、1000万円で相場が「従業員」になる
この章のポイント
- 500万円で初めて「自分は投資家だ」という自己認識が生まれる
- 1000万円に到達すると、相場があなたの入金額の3分の2を稼ぎ出す
- 裏のマイルストーン:資産約1700万円で、相場の稼ぎが入金額を上回る
500万円の壁:2つの落とし穴「貯金のまま放置」「急騰株への過信」
資産500万円は、あなたに「自分は投資家だ」という自己認識を与える最初の金額です。ここで初めて、複利の加速が数字として見え始めます。月10万円の積立を続けると、3年8ヶ月で到達。入金440万円に対し、相場が60万円を稼いでくれます。
ここで日本の現実を見てみましょう。金融経済教育推進機構の調査(2025年)によると、二人以上世帯の金融資産の中央値は、50代で720万円。500万円という資産は、50代の「真ん中の人」の背中が見えてくる金額なのです。
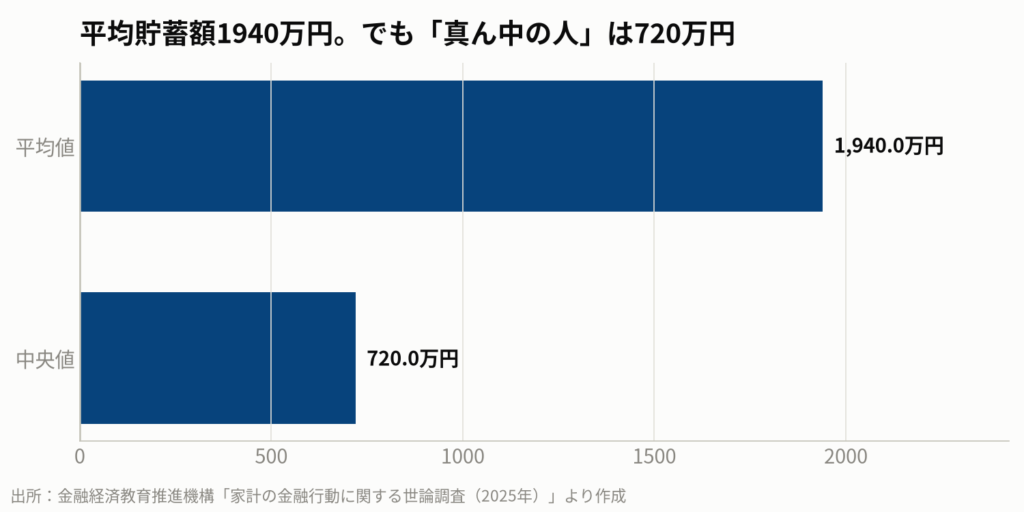
しかし、500万円には2つの落とし穴があります。1つは、せっかく貯めたお金をメガバンクの普通預金に置いたままにしてしまうこと。年利0.02%(2026年10月時点)では利息は年1,000円ですが、年利8%の世界なら40万円です。もう1つは、少しお金持ちになった気分からくる「過信」。SNSで見た急騰株に全額を投じるような行動は、投資ではなく宝くじを買っているのと同じです。
1000万円の壁:初めて「額で殴られる」痛みと、複利を実感する報酬
月10万円の積立で1000万円に届くには、約6年半かかります。この時点で、あなたの資産の内訳は、自己資金770万円、相場の働きが230万円。そしてここからが重要です。
資産1000万円を年利8%で運用すると、相場は年に80万円を稼ぎ出します。これはあなたの年間入金額120万円の3分の2。文句も言わず辞めもしない「従業員」が、あなたの3分の2の速度で入金してくれる状態です。この従業員の働きは、資産が約1700万円に達したとき、あなたの入金額を追い越します。これが隠れたマイルストーンです。
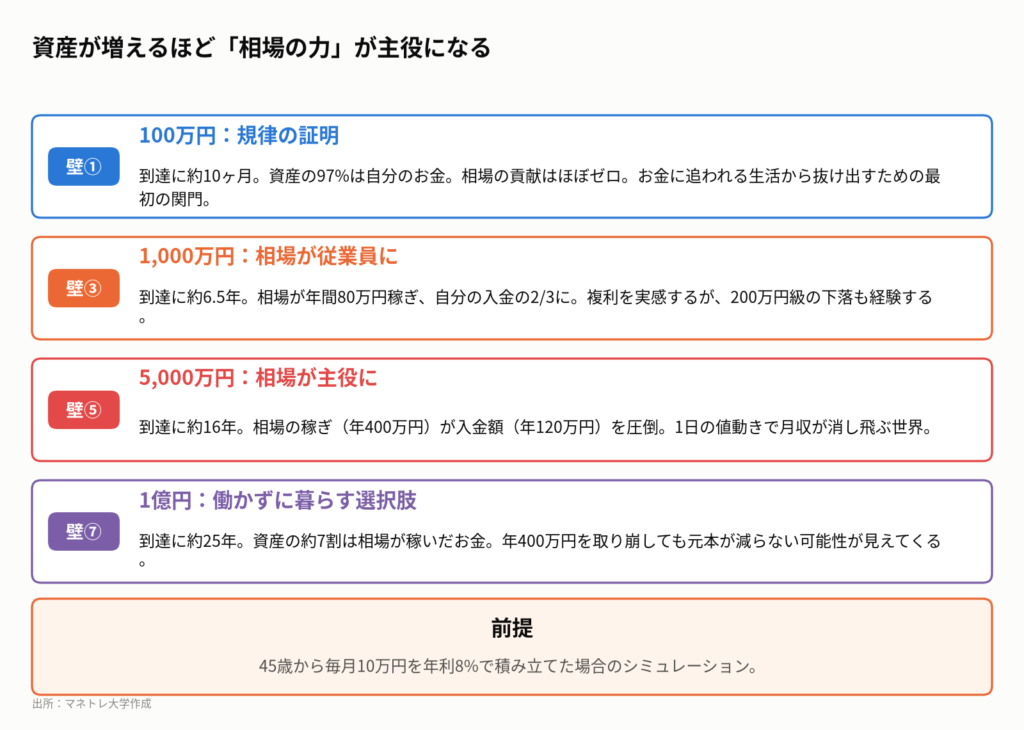
しかし、1000万円の壁は初めての「痛み」ももたらします。相場が20%下落すれば、200万円の資産が消えます。これは20ヶ月分の積立額に相当します。ここで初めて、投資家は「率」ではなく「額」で殴られる経験をするのです。この痛みに耐え、金額の増減に一喜一憂せず「率」で物事を見る訓練を始めることが、次の壁を越えるための必須課題となります。
持ち帰りメモ②:資産1000万円を超えたら、損失を「額」ではなく「率」で見る訓練を始める。
第3章:2500万円はキャリアの「てこ」、5000万円でゴールが見える
この章のポイント
- 2500万円あれば、キャリアチェンジなど人生の大きな決断がしやすくなる
- 45歳で2500万円あれば、追加入金なしでも65歳で1億円を超える「コーストFIRE」が視野に
- 5000万円の資産があれば、相場だけで年収以上の金額が動くのが日常になる
2500万円の壁:手数料1%の差が将来数千万円の差を生む
資産2500万円は、あなたのキャリアの選択肢を大きく広げる「てこ」として機能します。短期的な収入減を恐れずに新しい挑戦をしたり、会社との交渉を有利に進めたりと、仕事の価値をこちら側から値付けし直す力が手に入ります。
また、この金額は「コーストFIRE」という考え方を現実的にします。例えば45歳で2500万円あれば、その後1円も入金しなくても、年利8%で運用を続ければ65歳で1億1000万円を超えます。資産形成の必須課程が終わり、あとは惰性でゴールにたどり着ける段階です。
しかし、資産が大きくなるほど「手数料」の重みが増します。年1%の手数料は、2500万円なら年25万円。30年間では複利効果も相まって、最終資産に数千万円の差を生みます。この段階で一度、自分が支払っているすべての金融コストを総点検すべきです。
5000万円の壁:3つの罠「恐怖売り」「欲張り」「退職直後の暴落」
資産5000万円に達すると、お金の主役は完全にあなたから相場へと移ります。年利8%なら、相場は年間400万円を稼ぎ出します。これはあなたの年間入金額120万円の3倍以上です。1日の値動きで、あなたの月収が動く世界に突入します。
このステージには、特有の3つの罠が存在します。
- 恐怖売り:20%の下落で1000万円の評価損が出ます。この額に耐えきれず、底値で売ってしまうリスク。
- 欲張り:1億円まであと一歩と焦り、リスクの高い投資に手を出し、かえってゴールを遠ざけるリスク。
- 取り崩しの順番リスク:退職直後に暴落が来ると、生活費のために安い価格で資産を売らざるを得ず、回復の波に乗れなくなるリスク。言語では「シークエンス・オブ・リターンズ・リスク」と呼ばれます。
これらの罠は、資産が大きくなったからこそ現れる新たな敵です。これらを乗り越える精神的な強さが試されるのが、5000万円の壁なのです。
持ち帰りメモ③:資産2500万円を超えたら、証券口座の手数料を総点検する。
第4章:1億円の「現実」と、50代が陥る「退職金ジャンプ」の罠
この章のポイント
- 資産1億円の内訳は、自己資金3割、相場の働き7割
- 達成しても幸福度は数週間で元に戻り、「もっと欲しい」という新たな悩みも生まれる
- 多くの50代は、退職金で資産の壁を「ジャンプ」するため、値動きへの耐性がないまま大金を手にしてしまう
1億円あっても人生は自動で変わらない。むしろ増える3つの悩み
最後の壁、1億円。野村総合研究所の推計によれば、この領域にいるのは日本の全世帯の約3%です。月10万円を積み立てた場合、到達まで約25年。その資産の内訳は、あなたの入金が約3000万円、相場の稼ぎが約7000万円と、完全に主役が入れ替わっています。
しかし、多くの達成者が語るのは「人生は自動的には変わらない」という現実です。高揚感は数週間で薄れ、むしろ新たな悩みが生まれます。
- 値動きの重圧:資産の3%が動くだけで300万円の評価額が変動する。この重圧に耐えられず、不合理な売買をしてしまう。
- 流動性の罠:資産1億円の中身が不動産や引き出せないiDeCo中心だと、いざという時に現金化できず「紙の上の億り人」になる。
- ゴールの移動:1億円を達成した瞬間、SNSで見る「3億円で早期リタイア」が新たな目標になり、満足感が得られない。
退職金2000万円は「報酬」ではなく「危険な飛び級」
これまでの話は、時間をかけて壁を一つずつ登ってきた人の物語です。しかし日本の50代・60代の多くは、全く違うルートを辿ります。それが「退職金ジャンプ」です。
厚生労働省の調査(2023年)では、大卒・定年退職者の退職金は平均2037万円。資産500万円の人が、ある日突然2500万円の壁を飛び越えてしまうのです。これは、値動きの痛みに耐える訓練を一度も経ずに、いきなり高難易度のステージに放り込まれることを意味します。
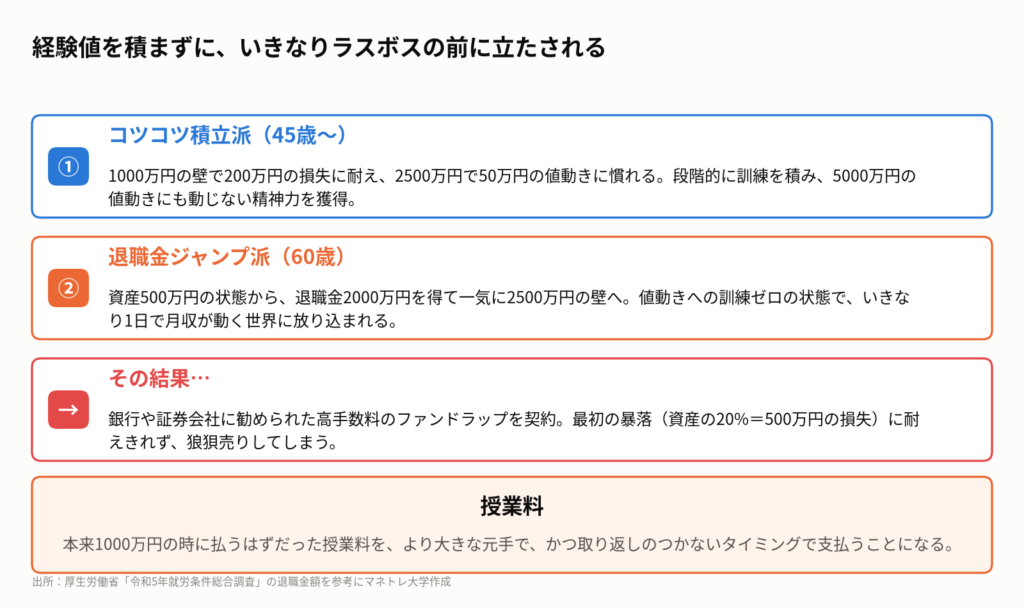
その結果、金融機関に勧められるまま高手数料のファンドラップを契約し、最初の暴落で500万円の損失に耐えきれず狼狽売りする、という悲劇が後を絶ちません。本来1000万円の時に支払うはずだった「授業料」を、より大きな元手で、かつ取り返しのつかないタイミングで支払うことになるのです。
動画公開後に起きたこと
動画公開後、市場に大きな変動はありません。しかし、米10年債利回りは4.9%台と高止まりしており、ブレント原油も1バレル110ドル超えと、インフレ圧力は依然として根強く残っています。ゴールドマン・サックスは、日銀が次の利上げを2027年1月から早ければ2026年9月に行う可能性を指摘しており(2026年6月16日)、金融政策の転換点が近づいている緊張感は続いています。退職金を手にするタイミングと、こうした金融引き締めのタイミングが重なるリスクは、より現実味を帯びています。
持ち帰りメモ④:退職金は「ゴール」ではなく、最も危険な「スタートライン」と認識する。
第5章:「判断しない25年」の終焉。2027年、私たちはどうすべきか
この章のポイント
- インデックス積立は「判断しない」ことで成立する優れた保険だが、それ以上は生まない
- 過去、S&P500は10年以上最高値を更新できない冬の時代が何度もあった
- 相場の転換点を見極め、自分の頭で判断する力こそが、資産を守り、増やす武器になる
ただ積み立てるだけでは、20年間の含み損に耐えられますか?
「45歳から月10万円を年利8%で積み立てれば70歳で1億円」というシミュレーションには、重大な前提が隠されています。それは、25年間、あなたが「一度も自分で判断しない」ということです。
自動積立は、感情を排して規律を守るための優れた「保険」です。しかし、保険は約束以上のものを払ってはくれません。そして、相場が常に右肩上がりとは限りません。事実、S&P500はITバブルが崩壊した2000年の高値を、次に更新するまで13年かかりました。
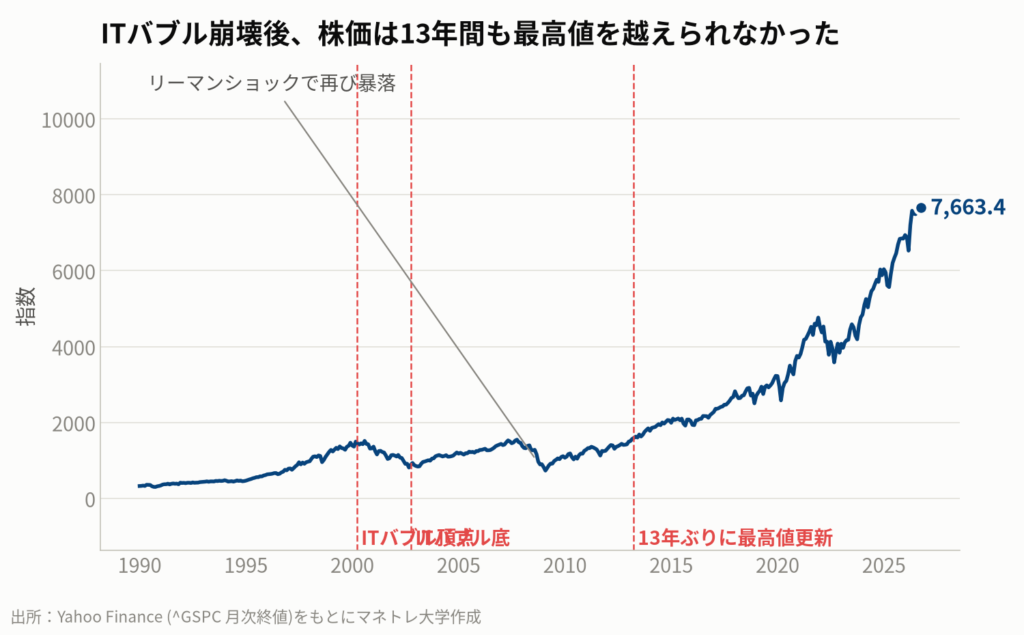
もし今後、同じような停滞期が訪れたら、あなたは何年間も評価損の画面を見ながら積立を続けることになります。人生で一番お金が必要な子育て期や壮年期を、資産が凍りついたまま過ごすリスクに耐えられるでしょうか。ただ積み立てる「だけ」の投資の限界がここにあります。
「連想ゲーム」でニュースの裏を読む訓練
これからの不透明な時代を乗り切るために必要なのは、経済ニュースの裏側を読み解き、自分の資産配分を最適化する「判断力」です。それは、日々のニュースから次の展開を予測する「連想ゲーム」の訓練によって養われます。
例えば、現在ブレント原油が1バレル110ドルを超えているというニュースを見たら、そこで思考を止めてはいけません。「原油高はガソリン代や電気代を押し上げ、再びインフレを加速させるかもしれない」→「すると、FRB(米連邦準備制度理事会)は利下げに慎重になり、高い金利が続く可能性がある」→「米10年債利回りが5%近くで高止まりすれば、金利のない金(ゴールド)の魅力は薄れ、借入で成長するハイテク企業の株価には逆風となる」→「一方で、エネルギー関連企業や、金利上昇が追い風になる銀行株には資金が向かうかもしれない」…このように、一つのニュースから世界経済の連鎖を読み解くことが、次の投資判断の精度を高めます。
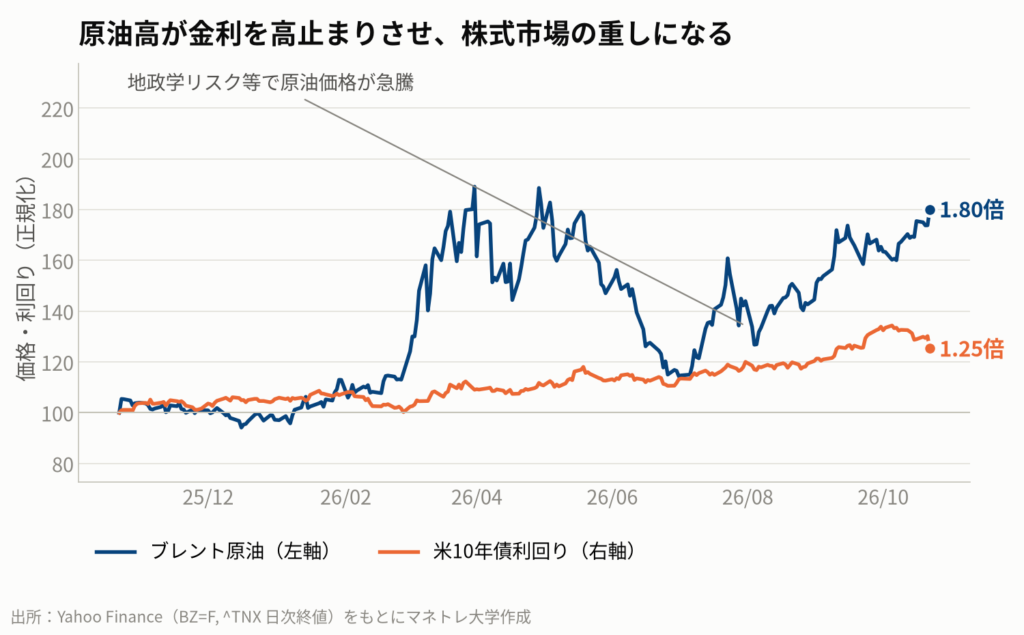
この判断力があれば、相場が大きく崩れた時に、それが一時的な調整なのか、10年続く時代の転換なのかを自分で見極められるようになります。そして、70歳を待たずに、より確実に資産を築くための道筋を、自分で描くことができるのです。
持ち帰りメモ⑤:インデックス投資を「守りの保険」としつつ、経済ニュースを読む習慣で「攻めの判断力」を磨く。
私たち個人投資家はどうするべきか
資産1億円への道のりは、単なる金額の積み上げではありません。各段階であなた自身の心理と向き合い、適切な判断力を身につけていくプロセスです。今日からできる具体的なアクションを5つにまとめました。
- まず、自分の総資産と「壁」の位置を確認する。 自分が7つの壁のどこにいるのかを客観的に把握し、次の壁で起こりうる心理的な変化と罠を予習しましょう。
- 次に、すべての金融口座の手数料を洗い出す。 資産が2500万円に近づくと、年1%の手数料は25万円にもなります。知らずに払い続けているコストがないか、年に一度は総点検するべきです。
- そして、少額で「判断する訓練」を始める。 資産の9割をインデックスファンドに置きながら、残りの1割で個別株やテーマ型ETFなどを研究・売買してみましょう。これが経済ニュースを自分ごととして読む最高の訓練になります。
- さらに、下落を「率」で見る癖をつける。 1000万円の20%下落は200万円ですが、1億円の2%下落も200万円です。金額の大きさに動揺せず、常に「率」で冷静に状況を判断する訓練が、資産が大きくなるほど重要になります。
- 最後に、ニュースの裏を読む「連想ゲーム」を習慣にする。 「原油が上がった」→「輸送コストが上がる」→「物価が上がる」→「金融引き締めが長引くかも」→「ハイテク株には逆風?」…というように、一つの事象から次の展開を予測する思考習慣が、あなたの判断力を飛躍的に向上させます。
資産形成の道のりは、山登りに似ています。頂上だけを目指すのではなく、一歩一歩の足元を確認し、天候の変化に対応する準備を怠らないこと。それが、安全かつ確実に頂上へたどり着く唯一の方法です。
もちろん過去の実績は将来のパフォーマンスを担保するものではございません。本記事は特定銘柄の購入を推奨するものではなく、投資は自己責任でお願いします。
動画では実際のチャートや資料を見ながら解説していますので、ぜひこちらもご覧ください。
インデックス投資の自動運転は、あなたを70歳のゴールまで運んでくれるかもしれません。しかし、その道のりで景色を読み解き、時にはルートを変える「判断力」を身につければ、もっと早く、もっと豊かな景色を見ることができるはずです。
私が学長を務めるマネトレ大学では、金融知識ゼロだった大学生が米国大手証券会社に入社し学んだ金融知識、ルーティンワークを集約した金融特化型の教育研修を行っています。無料の勉強会「元ゴールドマン・サックス証券 尾崎邦明式 資産10倍ロードマップ」はYouTubeの各動画の概要欄からお申し込みください。日々のマーケット解説や最新情報は、無料LINEでもお届けしています。まずは無料LINEにご登録ください。
参考情報:野村総合研究所「野村総合研究所、日本の富裕層・超富裕層は合計約165万世帯、その純金融資産の総額は約469兆円と推計」(2025年2月13日)、金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査[二人以上世帯調査](2025年)」、国税庁「令和7年分 民間給与実態統計調査」(2026年9月公表)、厚生労働省「令和5年就労条件総合調査 結果の概況」(2023年10月31日)、Goldman Sachs“Goldman Sachs Economists Predict BOJ Rate Hike by January 2027”(2026年6月16日)、Yahoo Finance 市場データ
まずは無料LINE登録で特典をGET
Follow me!



コメント