

世界的なインフレや地政学リスクの高まりを受け、資産の置き場所に悩む個人投資家が増えています。特に日本では円安が進行し、将来的な増税への懸念も燻る中、自国通貨や国内資産への集中リスクを意識せざるを得ない状況です。
こうした中、世界の富裕層はなぜシンガポールを目指すのでしょうか?その理由を、実際に現地を訪れたマネトレ大学学長の尾崎邦明が解説します。本記事では、シンガポールの税制、金融、不動産の観点から、私たち日本の個人投資家が学ぶべき資産防衛のヒントを紐解いていきます。
この記事でわかること
- キャピタルゲイン税と相続税がゼロというシンガポールの驚くべき税制
- 富裕層が注目する海外の金融商品や不動産投資の実態
- 日本の投資家が今から実践できる資産防衛の具体的なアクション
マネトレ大学学長の尾崎が運営するYouTubeチャンネル「おーちゃん【元外銀マン】」で解説した内容を、動画公開後の市場データや最新の海外レポートまで織り込んでお届けします。
目次
結論:富裕層の動きは、日本の個人投資家が直面する未来の先行指標
| 何が起きているか | 投資家への意味 | |
|---|---|---|
| 税制の優位性 | 株式売却益(キャピタルゲイン)と相続税が非課税。法人税率も一律17%と低い。 | 投資リターンを最大化でき、世代間の資産承継もスムーズ。企業活動にも有利な環境が整っている。 |
| 政治・経済の安定 | 世界トップクラスの治安の良さと政治的安定性。世界的な金融センターとしての地位を確立している。 | カントリーリスクが低く、資産を安全に保管・運用できる「金庫」としての信頼性が高い。 |
| グローバルな投資機会 | DBS銀行など世界で最も安全な銀行を通じて、日本では買えない多様な金融商品にアクセス可能。 | ポートフォリオの選択肢が格段に広がり、真の国際分散投資を実現する土壌がある。 |
| 日本の現状 | 円安の進行と、将来的な金融所得課税強化や相続税改正などの増税懸念。 | 日本円・日本国内資産への一極集中は、資産価値の目減りリスクを抱えていることを示唆する。 |
シンガポールが富裕層に選ばれるのは、キャピタルゲイン税と相続税がゼロという圧倒的な税制優位性に加え、政治・経済の安定性が評価されているためです。この動きは、自国通貨安や増税懸念に直面する日本の投資家にとって、資産防衛と国際分散投資の重要性を再認識するきっかけとなります。富裕層の今日の選択は、数年後に私たち一般投資家が直面する課題を先取りしているのかもしれません。
第1章:なぜ今、富裕層はシンガポールを目指すのか?
この章のポイント
- 世界的な資産フライトのトレンドと、その目的地としてシンガポールが注目されている背景
- 日本国内で提供される金融商品は、世界の選択肢のごく一部に過ぎないという事実
- シンガポールが富裕層に選ばれる「税制」「安定性」「投資機会」という3つの魅力
マネトレ海外ツアー、今回の目的地はシンガポール
今回、マネトレ大学の受講生コミュニティのイベントでシンガポールを訪れました。現地の証券会社や銀行、不動産会社を巡り、世界の富裕層がなぜこの国に資産を集めるのか、そのリアルを探ることが目的です。富裕層の資産フライトは、自国通貨や政策への不信感の表れでもあり、私たち自身の資産戦略を考える上での重要な先行指標となります。
日本の金融商品は全体の1割?海外投資という選択肢
動画でも触れていますが、日本の個人投資家がアクセスできる金融商品は、金融庁の厳格な規制をクリアしたものに限られます。極端な言い方をすれば、世界に10の金融商品があったとしても、日本国内で買えるのはそのうちの1つ程度かもしれません。海外に銀行口座を開設するということは、投資の選択肢そのものを大きく広げる可能性を意味します。
シンガポールは、まさにそのグローバルな投資機会への玄関口です。富裕層がこの地に集まるのは、単に税金が安いからだけではありません。資産を「守り」「増やす」ための総合的な環境が整っているからです。
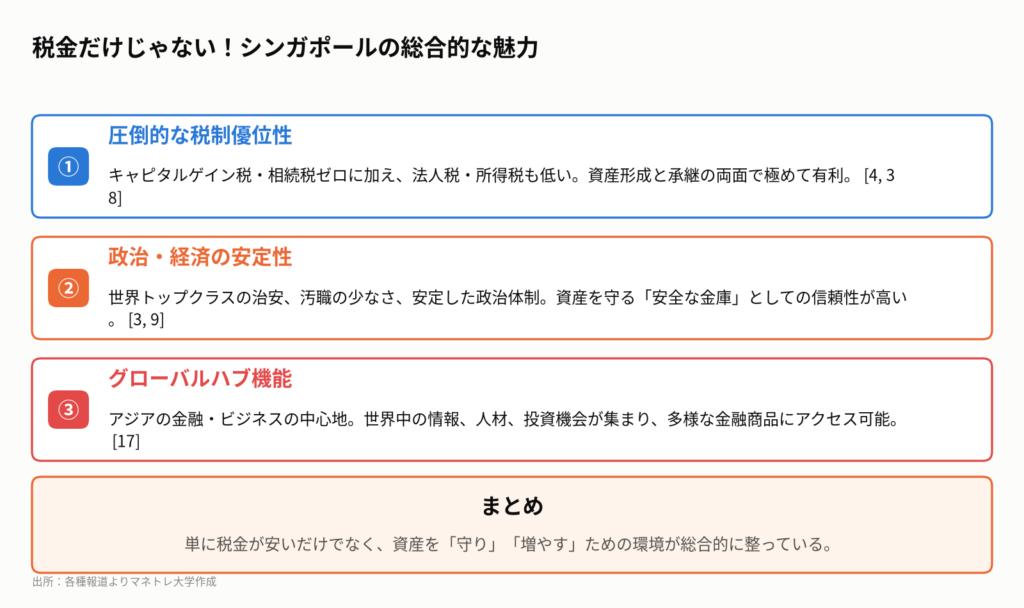
持ち帰りメモ①:富裕層の資産フライトは、自国通貨や政策への不信感の表れ。彼らの動きは、私たち自身の資産戦略を考える上での重要な先行指標です。
第2章:【徹底解説】キャピタルゲインも相続も「税金ゼロ」の衝撃
この章のポイント
- 株式投資や不動産売却で得た利益(キャピタルゲイン)が原則非課税
- 親から子へ資産を渡す際の相続税・贈与税が存在しない
- 法人税率も一律17%と、日本の実効税率(約30%)に比べて大幅に低い
衝撃!株の利益が非課税になる国
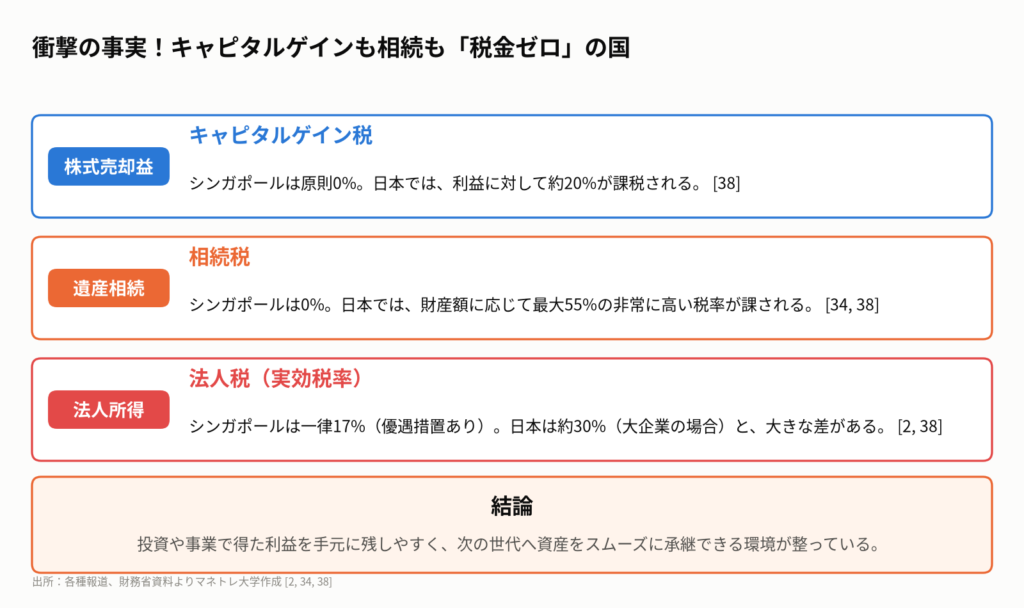
シンガポールの最大の魅力は、その驚くべき税制にあります。個人投資家にとって最もインパクトが大きいのは、株式や不動産の売却で得た利益、いわゆるキャピタルゲインが原則として非課税である点です。日本では、利益に対して20.315%(所得税15%、住民税5%、復興特別所得税0.315%)の税金がかかりますが、シンガポールではこれがゼロ。投資で得たリターンをまるごと再投資に回せるため、資産の成長スピードが格段に変わってきます。
相続税も贈与税もない資産承継
さらに、親から子へ資産を渡す際の相続税や贈与税も存在しません。日本では、遺産額に応じて税率が上がり、最高で55%もの高額な相続税が課されます。何世代にもわたって築き上げた資産が、代替わりのたびに大きく目減りしてしまうのです。シンガポールではこの負担がないため、資産をスムーズに次の世代へ承継することが可能です。これは、事業承継を考える経営者や、資産家にとって極めて大きなメリットと言えるでしょう。
法人税率も日本の約半分、ビジネスにも好都合
個人だけでなく、法人にとってもシンガポールは魅力的な環境です。法人税率は一律17%と低く設定されており、さらにスタートアップ企業などには様々な優遇措置が用意されています。日本の法人実効税率が約30%(大企業の場合)であることを考えると、その差は歴然です。これが、世界中の企業がアジアの統括拠点をシンガポールに置く理由の一つとなっています。
持ち帰りメモ②:税金が低い分、物価や不動産価格といった生活コストは世界最高水準。メリットとデメリットは表裏一体です。
第3章:治安、教育、風水まで?数字で見るシンガポールの実力
この章のポイント
- 厳しい法律に裏打ちされた、世界トップクラスの治安の良さ
- 国民皆兵制と、英語・中国語などが飛び交うバイリンガル教育環境
- マリーナベイ・サンズの設計にも取り入れられた、都市計画と風水の関係
罰金だらけ?世界有数の治安の良さの秘密
シンガポールは経済だけでなく、生活環境の質も極めて高いレベルにあります。動画でも触れたように、チューインガムの持ち込み禁止や、公共交通機関での飲食禁止、トイレの流し忘れに対する罰金など、厳しい法律で知られています。こうした厳格なルールが、世界でもトップクラスの治安の良さと清潔な都市環境を支えています。資産を安全に保管するという観点からも、この「予測可能性の高さ」は大きな魅力です。
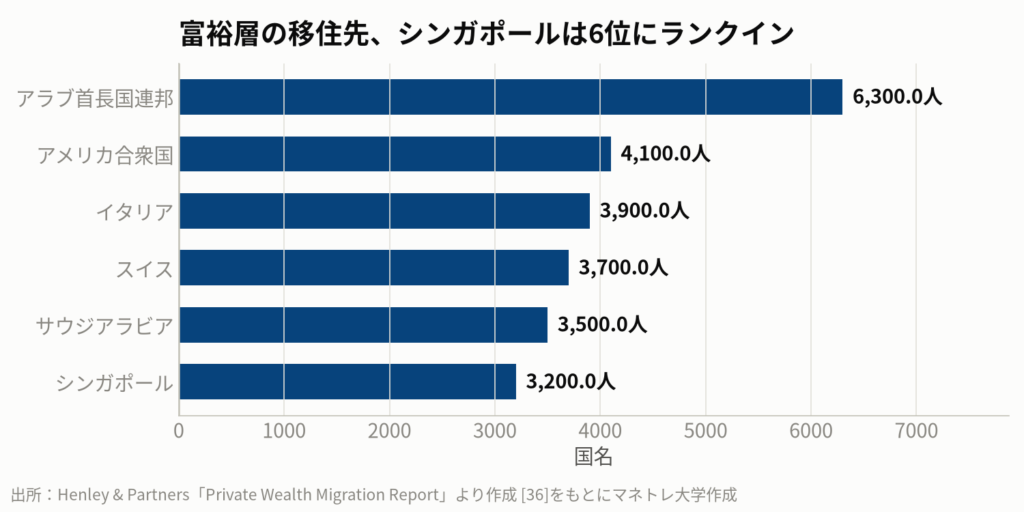
コンサルティング会社Henley & Partnersが発表した2026年版のレポートによると、純資産100万米ドル以上の富裕層の移住先として、シンガポールは世界6位にランクインしています。税制だけでなく、こうした安全で安定した生活環境が総合的に評価されていることの表れです。
兵役義務とバイリンガルが育むエリート人材
シンガポールの強さを支えるもう一つの柱が、質の高い人材です。国民皆兵制(兵役義務)が規律ある国民性を育み、多民族国家ならではの環境が、英語や中国語などを操るバイリンガル人材を自然に育成します。私が元ゴールドマン・サックス証券に在籍していた頃も、兵役を終えて入社してくるシンガポール出身の優秀な同僚がいました。こうしたグローバル人材の豊富さが、国際的なビジネスハブとしての地位を盤石なものにしています。
マリーナベイ・サンズに隠された風水の秘密
動画でも紹介したマリーナベイ・サンズの設計には、風水が取り入れられています。3つのタワーの間に隙間があるのは、風と水の通り道を作るためだと言われています。これは、経済合理性だけでなく、アジアの文化や価値観を都市計画に取り入れるシンガポールの柔軟な姿勢を象徴しています。国の魅力は、税金や経済指標といったハード面だけでなく、こうした文化や安全性といった「ソフトパワー」も投資判断の重要な要素となるのです。
持ち帰りメモ③:国の魅力は、税金や経済指標だけでなく、文化や安全性といった「ソフトパワー」も投資判断の重要な要素です。
第4章:海外の金融・不動産投資のリアル
この章のポイント
- DBS、OCBC、UOBなど、格付けの高い「世界で最も安全な銀行」の存在
- 回復力を見せるシンガポールの不動産市場の現状
- 動画公開後に報じられた、シンガポール経済の力強い成長見通し
DBS、OCBC、UOB – 世界で最も安全な銀行とは
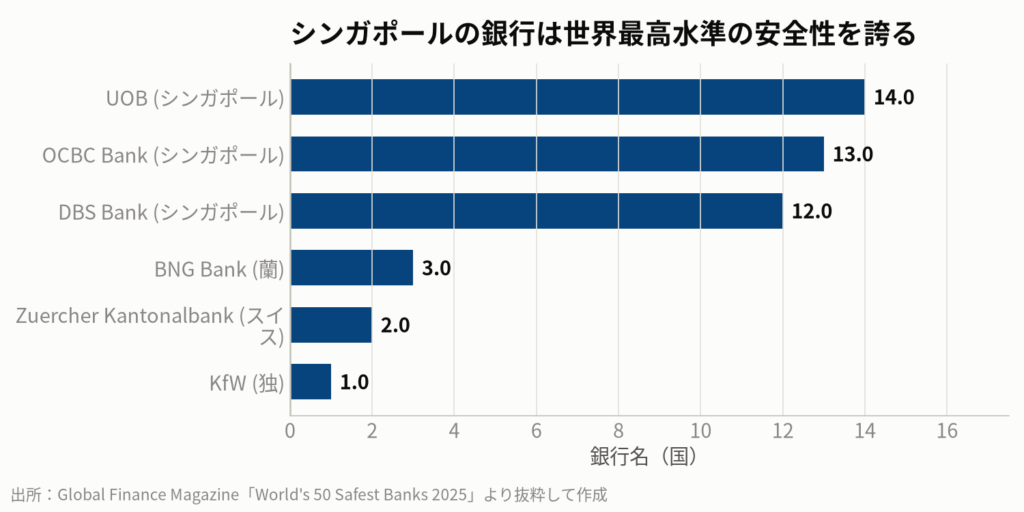
資産を預ける上で、金融機関の健全性は極めて重要です。その点、シンガポールは世界最高水準の安全性を誇ります。米国の金融専門誌「Global Finance Magazine」が発表した「世界で最も安全な銀行ランキング 2025」では、シンガポールのDBS銀行、OCBC銀行、UOBがトップ15に名を連ねています。これらの世界的に評価の高い金融機関を通じて、日本では規制上取り扱えない多様な金融商品にアクセスできることは、投資家にとって大きなアドバンテージです。
不動産ツアーで見たものとは?シンガポール不動産の今
今回のツアーでは不動産市場も視察しました。Cushman & Wakefieldの2026年下半期レポートによると、政府の冷却化策により住宅価格の上昇は鈍化傾向にありますが、富裕層からの安全資産としての需要は底堅く、賃貸市場も安定しています。世界的な金融不安が高まる中で、有形資産である不動産をポートフォリオに組み込むことの重要性を再認識させられます。ただし、外国人に対する追加印紙税(ABSD)が60%と非常に高いため、投資のハードルは高いのが実情です。
動画公開後に起きたこと
この動画が公開されたのは2026年9月30日でした。その直前の報道になりますが、シンガポール貿易産業省(MTI)は2026年8月、AI関連製品の輸出が急増していることを背景に、2026年のGDP成長率予測を従来の「2.0~4.0%」から「4.5~5.5%」へと大幅に上方修正しました。世界経済の不確実性が増す中でも、シンガポール経済のダイナミズムと強靭さが改めて示された形です。こうしたファンダメンタルズの強さが、通貨シンガポールドルの安定にも繋がっています。
持ち帰りメモ④:海外投資は魅力的ですが、為替リスクや情報収集の難しさ、そして日本の出国税(国外転出時課税制度)といったハードルも理解しておく必要があります。
第5章:連想ゲームで読む「資産フライト」の先にあるもの
この章のポイント
- 富裕層の資産フライトが、自国の将来に対する懸念の表れであるという視点
- 円安や増税リスクに備え、日本の投資家が学ぶべきこと
- 金融資産と実物資産(不動産)を組み合わせた「二刀流」のポートフォリオ戦略
富裕層の動きは未来を映す鏡
世界の富裕層が自国を離れシンガポールを目指す「資産フライト」は、単なる節税目的の動きではありません。自国の政治・経済の先行きや、自国通貨の価値に対する懸念の表れと解釈できます。彼らは、私たち一般投資家よりも多くの情報と選択肢を持ち、リスクに対して敏感に反応します。だからこそ、その動きは未来を映す鏡となり得るのです。
日本の投資家がシンガポールから学ぶべきこと
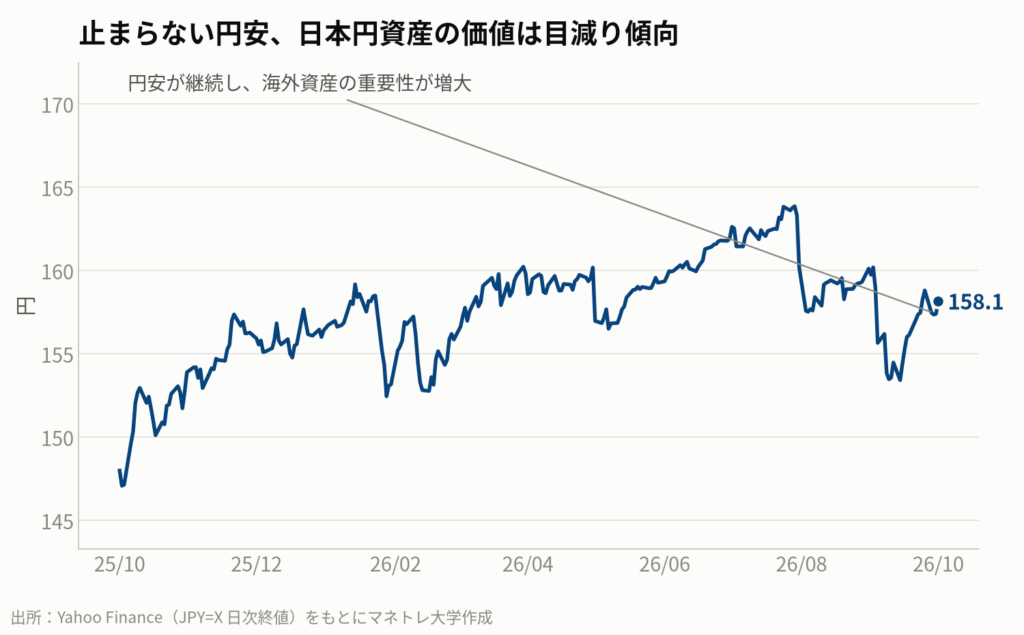
日本の投資家も、この動きを対岸の火事と捉えるべきではありません。過去1年で1ドル147円台から158円台へと進んだ円安は、日本円だけで資産を持つことのリスクを浮き彫りにしました。今後、金融所得課税の強化や相続税の改正といった増税議論が本格化すれば、日本国内の資産価値が相対的に目減りしていく可能性は十分に考えられます。シンガポールの事例は、資産を一つの国、一つの通貨に集中させることの危うさを教えてくれます。
『金融×不動産』二刀流の視点で資産を守る
資産防衛の観点からは、株式や債券といった金融資産だけでなく、インフレに強く価値がゼロになりにくい実物資産としての不動産を組み合わせる「二刀流」の視点が重要になります。シンガポールへの資産フライトは、税制の有利な国で金融資産を運用しつつ、政治的に安定した国に実物資産を保有するという、洗練されたポートフォリオ戦略の一環と見ることもできます。私たち個人投資家も、富裕層の動きから学び、自身の資産ポートフォリオを今一度見直すことが求められています。
持ち帰りメモ⑤:富裕層の今日の動きは、数年後に私たち一般投資家が直面する課題を先取りしているのかもしれません。
私たち個人投資家はどうするべきか
シンガポールの事例から、日本の個人投資家が今すぐ取り組める具体的なアクションを5つにまとめました。すぐに移住や海外口座開設ができなくとも、できることはたくさんあります。
- まずは情報収集から始めましょう。Henley & Partnersの富裕層移住レポートや、海外の経済ニュースに関心を持ち、富裕層の動向にアンテナを張ることが第一歩です。
- 少額から外貨建て資産を組み入れましょう。全資産を円で持つリスクを低減するため、NISAなどを活用し、手数料の安い米ドル建てのインデックスファンドなどから始めてみるのが現実的です。
- ご自身の資産ポートフォリオを棚卸ししましょう。自分の資産が日本円や日本株にどれだけ偏っているかを確認し、リスク許容度と照らし合わせて資産配分の見直しを検討します。
- 『金融×不動産』の二刀流を学びましょう。金融資産だけでなく、インフレに強く価値がゼロになりにくい実物資産としての不動産の特性を理解し、ポートフォリオに加えることを検討します。
- 海外口座の情報を調べてみましょう。すぐに開設しなくとも、将来の選択肢として、シンガポールや米国などの金融機関で口座を開設するメリット・デメリットを学んでおくことは有益です。
富裕層の動きをただ眺めるのではなく、その背景にある構造を理解し、自身の資産防衛に活かす視点を持つことが重要です。
もちろん過去の実績は将来のパフォーマンスを担保するものではございません。本記事は特定国の移住や金融商品の購入を推奨するものではなく、投資は自己責任でお願いします。
動画では現地の雰囲気や、より詳しい解説をしていますので、ぜひこちらもご覧ください。
「世界の富裕層がシンガポールに移住」というニュースを起点に連想すると、まず「なぜ?」という疑問が浮かびます。その答えは「税金が安い(キャピタルゲイン、相続税ゼロ)」という事実に繋がります。翻って日本の状況を見ると、金融所得課税の強化や増税が常に議論の的となっており、富裕層にとって魅力的な環境とは言えません。この内外の環境差は、日本から海外への「資産フライト」を加速させ、円を売って外貨を買う動きを強める可能性があります。その結果、さらなる円安圧力がかかり、輸入品価格の上昇を通じて私たちの生活コストを押し上げるかもしれません。つまり、富裕層のシンガポール移住という一見遠いニュースは、巡り巡って私たち自身の生活防衛の重要性、そして円以外の資産を持つ必要性を示唆しているのです。
私が学長を務めるマネトレ大学では、金融知識ゼロだった大学生が米国大手証券会社に入社し学んだ金融知識、ルーティンワークを集約した金融特化型の教育研修を行っています。無料の勉強会「元ゴールドマン・サックス証券 尾崎邦明式 資産10倍ロードマップ」はYouTubeの各動画の概要欄からお申し込みください。日々のマーケット解説や最新情報は、無料LINEでもお届けしています。まずは無料LINEにご登録ください。
参考情報:Henley & Partners「Private Wealth Migration Report」(2026年)、Global Finance Magazine「World’s 50 Safest Banks 2025」、JETRO「シンガポール、AI輸出急増で2026年成長率予想を5%に上方修正」(2026年8月14日)、Cushman & Wakefield「Singapore Market Outlook H2 2026」(2026年)、財務省「法人課税に関する基本的な資料」(2025年1月現在)、Yahoo Finance 市場データ(2026年10月1日時点)
まずは無料LINE登録で特典をGET
Follow me!



コメント