

多くの人が「老後2,000万円問題」という言葉に、漠然とした不安を抱えています。しかし、2019年に話題となったこの数字は、物価上昇が続く現在の生活実態とは乖離しつつあります。総務省の最新データを見ても、高齢者世帯の家計は年々変化しており、画一的な目標額はもはや意味をなしません。
では、自分にとって本当に豊かな老後とは何か、そのために具体的にいくら必要で、どう準備すれば良いのでしょうか。この記事では、マネトレ大学学長・尾崎邦明が、元ゴールドマン・サックス証券の知見を基に、70歳からの資産戦略を「連想ゲーム」のようにわかりやすく解説。不安を希望に変えるための具体的なロードマップを提示します。
この記事でわかること
- 最新データで見る、現代日本のリアルな老後必要資金
- 元本6,000万円で1.4億円分の生活を送る「取り崩し運用」のカラクリ
- 目標利回り5%を達成するための、これからの資産戦略
マネトレ大学学長の尾崎が運営するYouTubeチャンネル「おーちゃん【元外銀マン】」で解説した内容を、動画公開後の市場データ(金利・物価指数の実際の値動き)まで織り込んでお届けします。
目次
結論:「貯める」から「運用しながら使う」へ。6,000万円で豊かな老後は可能
| 何が起きたか | 投資家への意味 | |
|---|---|---|
| 老後2,000万円問題 | 2019年、金融庁の報告書が発端。高齢夫婦無職世帯で毎月5.5万円の赤字が30年続くと2,000万円不足するという試算。 | 動画では「3,000万円に増えた」と指摘。しかし、総務省の2025年データでは月々の赤字は約4.2万円に減少。 結局は世帯状況によるため、自分の家計に合わせた試算が不可欠。 |
| 豊かな老後生活の試算 | 動画では「月60万円」の生活を仮定。20年間(65〜85歳)で1.4億円が必要という計算に。 | これはあくまで一つのモデルケース。ただし、旅行などの娯楽費を考えると、公的データ(消費支出月26.4万円)だけでは測れない「ゆとり」の部分をどう見積もるかが重要。 |
| 資産の取り崩し運用 | 1.4億円を貯めるのではなく、年利5%で運用しながら取り崩せば、元手は9,300万円で済む。インフレ(実質利回り2.5%)を考慮しても7,800万円程度。 | 「6,000万円あれば1.4億円分の生活ができる」は言い過ぎだが、65歳までに6,000万円あれば、年金収入(月約20万円)を足して月40万円の取り崩し(年利5%)で豊かな老後が視野に入る、という現実的な目標が見えてくる。 |
| 投資の変数と定数 | 資産形成の要素を因数分解すると、私たち個人が動かせるのは「実質利回り」だけ。元本と期間は「定数」。 | 身長を今から伸ばせないのと同じで、変えられないものを嘆くより、変えられる「利回り」を高めるための勉強と実践に集中することが、合理的な戦略となる。 |
老後資金は「貯める」だけでなく「運用しながら取り崩す」という発想が重要です。年5%の利回りを実現できれば、6,000万円の元手でも豊かな老後生活は可能であり、その鍵は私たち個人投資家がコントロールできる唯一の「変数」である利回り向上のための金融リテラシーにあります。
第1章:「老後2000万円」はもう古い?2026年版・家計のリアル
この章のポイント
- 2019年の「2000万円問題」の根拠は2017年のデータに基づいている
- 総務省の2025年最新データでは、高齢夫婦無職世帯の赤字は月額約4.2万円
- 家計調査の「住居費」は持ち家率が高いため低く出ており、賃貸派は月約4.8万円の上乗せが必要
そもそも「老後2000万円問題」とは?
「老後2,000万円問題」は、もはや都市伝説になりつつあります。2019年に金融庁が発表した報告書が発端となり、世間を騒がせました。その根拠は、2017年の家計調査に基づき「夫65歳以上・妻60歳以上の無職夫婦世帯では、公的年金などの収入だけでは毎月約5.5万円の赤字が出るため、30年間で約2,000万円の金融資産が必要になる」という試算でした。
しかし、この数字はあくまで特定のモデルケースであり、すべての世帯に当てはまるわけではありません。動画で尾崎学長が指摘するように、物価上昇などを背景に「今や3,000万円は必要」という声も聞かれますが、まずは元の数字の根拠と現在地を冷静に比較することが重要です。
最新データで検証!本当に赤字は増えているのか?
では、最新のデータではどうなっているのでしょうか。総務省が公表した2025年の家計調査報告を見ると、意外な事実が浮かび上がります。65歳以上の夫婦のみの無職世帯では、実収入が約24.8万円に対し、消費支出が約26.4万円、非消費支出(税金・社会保険料)が約2.6万円で、差し引きの不足額(赤字)は月々約4.2万円となっています。
これは、2019年当時の約5.5万円からむしろ減少していることを示します。年金制度の改定や就労状況の変化などが影響していると考えられますが、巷で言われるほど単純に必要額が増え続けているわけではないことがわかります。
見落としがちな罠:家計調査の「住居費」のカラクリ
しかし、この平均値に安心してはいけません。大きな罠が潜んでいるのが「住居費」です。家計調査における高齢者世帯の住居費は月額約1.8万円と非常に低く算出されていますが、これは調査対象の持ち家率が約67.5%と高く、住宅ローンを完済した世帯が多く含まれているためです。
もしあなたが賃貸暮らしを続ける場合、この数字は全く参考になりません。LIMOの記事によれば、高齢者賃貸世帯の家賃は全国平均で約4.8万円上乗せして考える必要があります。つまり、「老後2,000万円」という画一的な数字を鵜呑みにせず、自分のライフプラン(特に住居)に合わせて計算し直すことが、リアルな老後設計の第一歩となるのです。
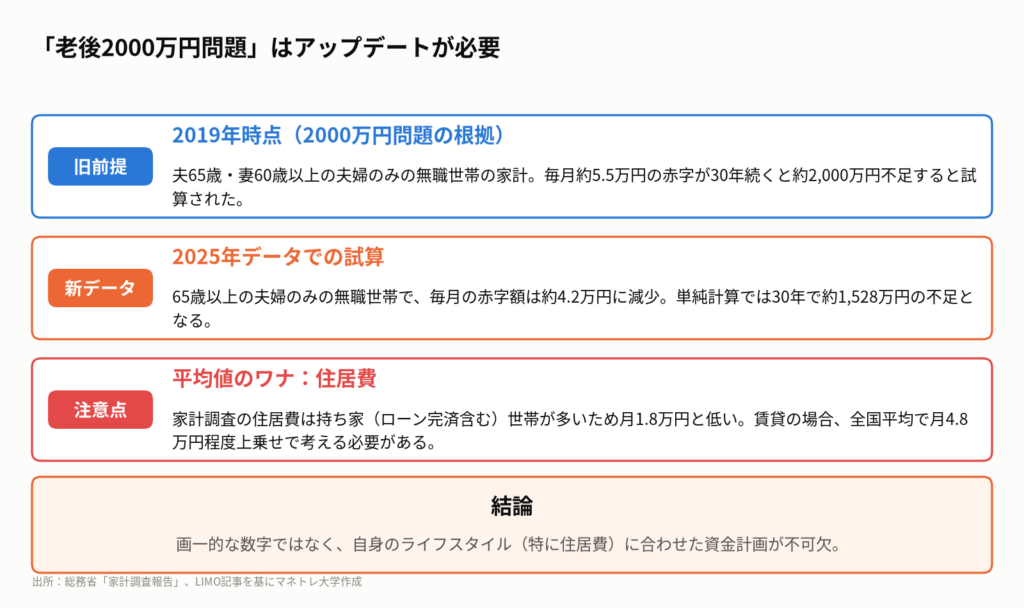
持ち帰りメモ①:巷の「必要額」は鵜呑みにせず、自分のライフプラン(特に住居)に合わせて計算し直そう。
第2章:勝ち組の分岐点「資産6000万円」で実現する豊かな老後
この章のポイント
- 動画のシミュレーションの前提:65歳から月60万円の生活費を20年間
- 運用なしの場合、必要な現金は1.4億円
- 年金(月20万円と仮定)を考慮し、月40万円を自分で用意する場合、元手6,000万円(年利5%運用)で達成可能
シミュレーション:月60万円の「ゆとりある老後」に必要な金額は?
では、具体的にいくらあれば「ゆとりある老後」を送れるのでしょうか。動画のシミュレーションを基に解説します。仮に65歳から85歳までの20年間、少し贅沢に海外旅行なども楽しみながら月60万円で暮らすと仮定します。この場合、単純計算で必要な総額は「60万円 × 12ヶ月 × 20年 = 1億4,400万円」となります。
この金額を聞いて「そんなの無理だ」と諦めてしまうのは早計です。これは、資産を全く運用せず、銀行預金をただ切り崩していくだけの場合の数字です。ここに「運用」という要素を加えることで、必要な元手は劇的に変わります。
魔法の計算式「運用しながら取り崩す」とは
1億4,400万円を貯めるのではなく、「運用しながら取り崩す」という発想に切り替えてみましょう。もし手元にある資産を年利5%で運用しながら、毎月60万円ずつ取り崩していくとどうなるか。計算上、必要な元手は約9,300万円にまで圧縮できます。つまり、元本が働き続けることで、5,000万円以上も少ない元手で同じ生活が実現できるのです。
もちろん、インフレを考慮する必要はあります。仮にインフレ率を2.5%と想定し、実質的な利回りが2.5%になったとしても、必要な元手は約1億1,500万円。それでも、運用しない場合に比べて約3,000万円も負担が軽くなります。
結論:65歳までに6,000万円あれば「潜在資産1.4億円」
さらに現実的なシナリオを考えてみましょう。老後の収入はゼロではありません。公的年金があります。仮に夫婦で月20万円の年金収入があるとすれば、自分で用意すべき金額は「60万円 – 20万円 = 40万円」となります。この月40万円を、年利5%で運用しながら20年間取り崩していくと、65歳時点で必要な元手は、なんと約6,200万円まで下がります。
これが「元手6,000万円で1.4億円分の生活ができる」の真意です。6,000万円という目標は決して簡単ではありませんが、非現実的な数字ではないはずです。重要なのは、現金の額面だけを追うのではなく、「目標利回り×元本」で生み出せるキャッシュフローで考える視点を持つことです。
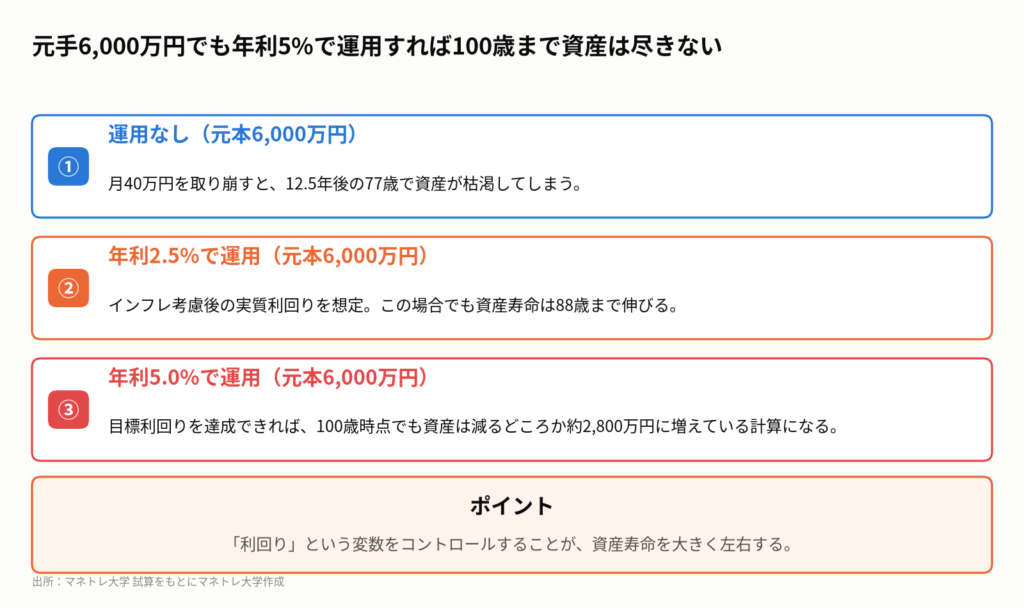
持ち帰りメモ②:目標は現金の額面ではなく「目標利回り×元本」で生み出せるキャッシュフローで考えよう。
第3章:投資の成否を分ける「変数」と「定数」の見極め方
この章のポイント
- 資産運用は「元本 × 利回り × 期間」で決まる
- このうち「元本」と「期間」は、ある時点では動かせない「定数」
- 唯一、自分の努力で変えられるのが「利回り(リターン)」という「変数」
あなたはどっち?できない人とできる人の決定的な違い
老後資金の目標達成のためには、何がコントロール可能で、何が不可能なのかを冷静に見極める必要があります。動画で尾崎学長が、経営コンサルタントの森岡毅氏の言葉を引用して強調したのが「変数」と「定数」という考え方です。ビジネスでも投資でも、成功する人はこの2つを明確に区別し、コントロール可能な「変数」にリソースを集中させます。
資産形成における「定数」とは?
資産形成は「元本 × 利回り × 期間」というシンプルな掛け算で表せます。このうち、50代、60代の方にとって「元本」と「期間」は、もはやコントロールが難しい「定数」と言えます。今から元本を劇的に増やすのは困難ですし、残された時間は誰にも平等で、タイムマシンは開発できません。「もっと若いうちから始めていれば…」「もっと貯金があれば…」と変えられない過去を嘆くのは、非合理的な時間の使い方です。
私たちがコントロールできる唯一の「変数」
しかし、この式の中にたった一つだけ、私たちの意思と努力で変えられる「変数」があります。それが「利回り」です。どの資産に、どのような比率で、どのタイミングで投資するのか。このアセットアロケーションの意思決定こそが、今後の資産の伸びを大きく左右します。
変えられない定数を嘆くのではなく、唯一コントロール可能な変数である「利回り」を高めるための勉強と実践に集中する。これこそが、限られた時間の中で資産を最大化するための、最も合理的で効果的な戦略なのです。
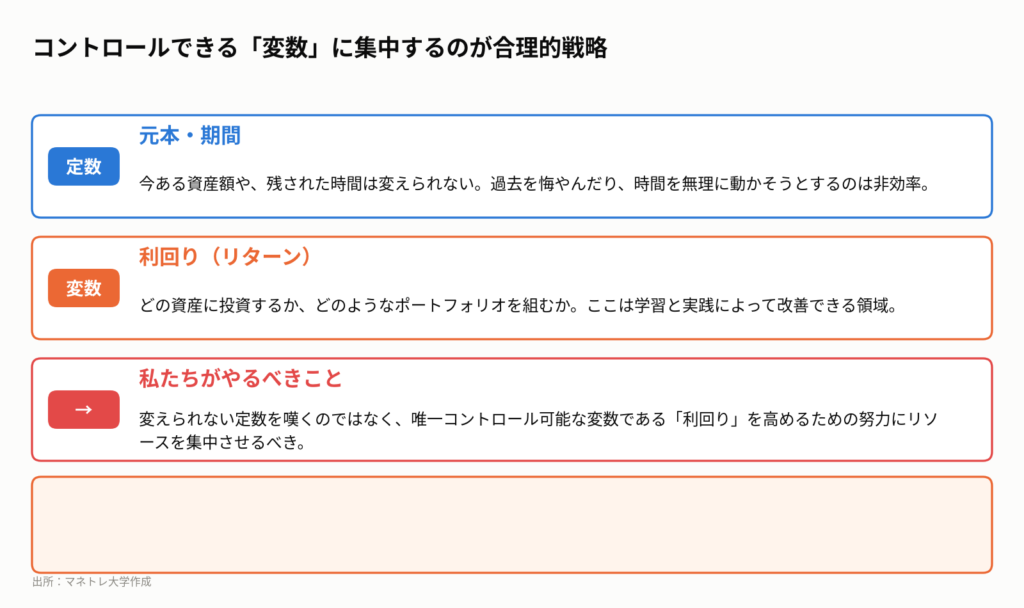
持ち帰りメモ③:変えられない過去や元本の額を嘆くより、これから変えられる「利回り」を高めるための勉強に時間を投資しよう。
第4章:目標利回り5%への道筋|機関投資家の視点
この章のポイント
- 動画内で紹介されたS&P500のリターンは魅力的だが、リスク(標準偏差)も伴う
- J.P.モルガンは、伝統的な60/40ポートフォリオで年率6.4%のリターンを予測
- Vanguardは、米国株の期待リターンをやや引き下げ(4.2%–6.2%)、バリュエーションの高まりに言及
S&P500だけで本当に大丈夫か?
では、目標利回り5%は現実的なのでしょうか。動画ではS&P500が例に挙がりました。確かに過去のリターンは素晴らしく、多くの投資家にとってコアとなる資産ですが、それ一本足打法には相応のリスクも伴います。特に退職後の資産運用では、元本を大きく減らすリスクは避けたいところ。そこで、世界のトップ機関投資家が、今後の市場をどう見ているか参考にしてみましょう。
J.P.モルガンの超長期市場予測に学ぶ
J.P.モルガン・アセット・マネジメントが2025年10月に発表した「2026年 長期資本市場予測」は、私たちに重要な示唆を与えてくれます。このレポートによると、伝統的な「株式60%・債券40%」のバランス型ポートフォリオで、今後10〜15年の名目リターンは年率6.4%と予測されています。これは、インフレを考慮しても、目標とする5%を十分に上回る水準です。株式だけでなく債券を組み合わせることで、リスクを抑えながら安定したリターンを目指せることを、世界最大級の金融機関がデータで示しているのです。
Vanguardが示す、これからの期待リターン
一方、インデックスファンドの巨人であるVanguardは、2025年12月の経済市場見通しで、より慎重な見方を示しています。AIブームによる株価の急騰を受け、米国株式の今後10年の期待リターンの中央値を「4.2%~6.2%」のレンジと予測。バリュエーション(株価の割高・割安感)が高まっていることへの注意を促しています。一方で、米国以外の先進国株式については「5.5%~7.5%」と、より高いリターンを予測しています。
これらのレポートが共通して示唆しているのは、目標利回り5%は決して非現実的な数字ではないものの、達成のためには米国株だけでなく、国際株式や債券、さらには不動産(REIT)やコモディティといったオルタナティブ資産への分散が、これまで以上に重要になるということです。
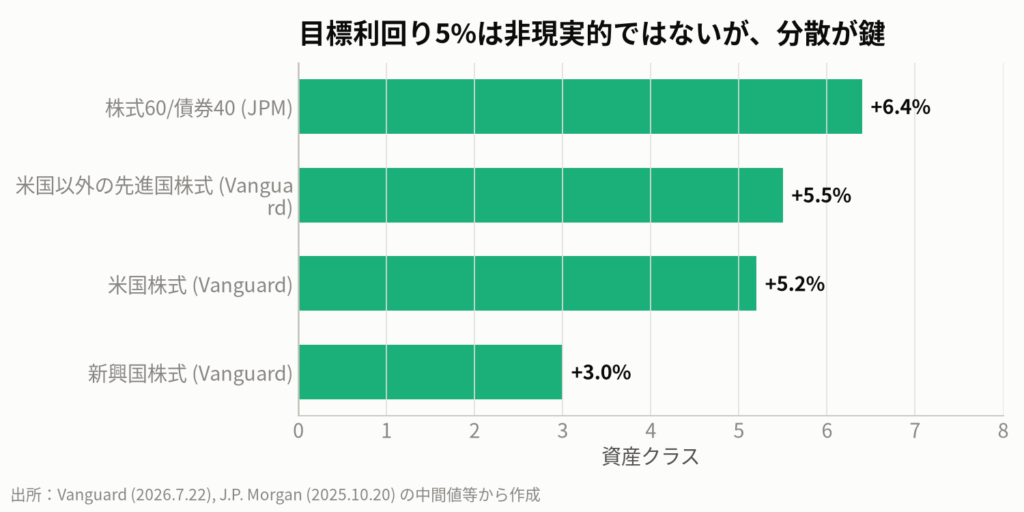
持ち帰りメモ④:利回り5%は魔法の数字ではない。世界のプロは多様な資産への分散でリスクを管理しながら達成を目指している。
第5章:動画公開後の世界:金利高止まりと個人投資家の戦略
この章のポイント
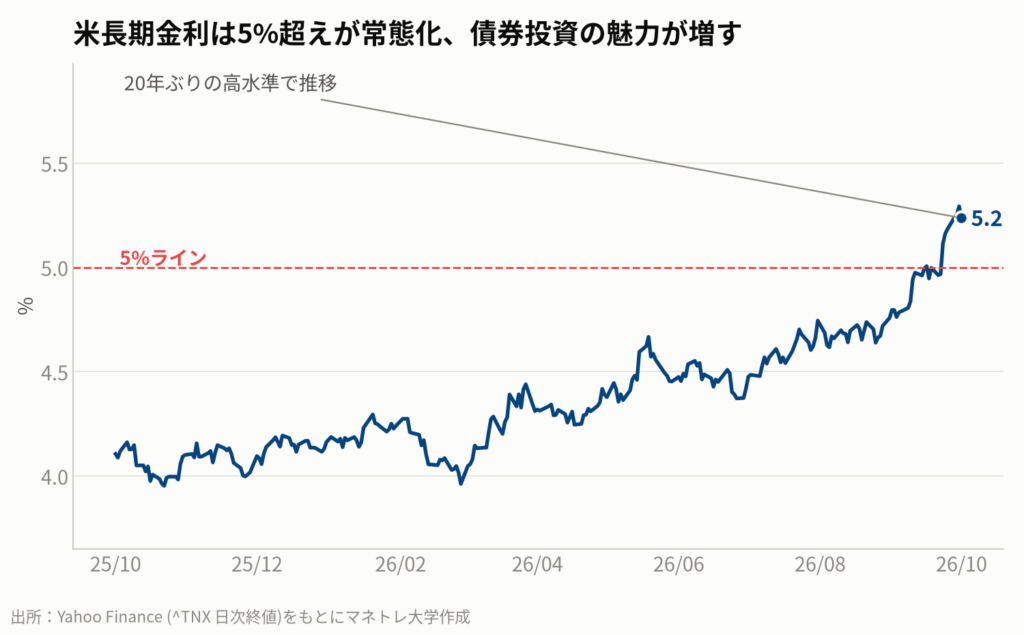
- 動画公開時点(2026年10月)で、米10年債利回りは5.2%を超える高水準で推移
- 日本の消費者物価指数(コアCPI)は前年比+1.7%と、物価上昇は継続
- 高金利は成長株(グロース株)には逆風だが、債券投資の魅力は増している
動画公開後に起きたこと:米金利5%超えの常態化
動画が公開された2026年10月1日、世界の金融市場は新たな局面を迎えています。市場の最大の注目点は、高止まりする米国の長期金利です。米10年国債利回りは5.2%台と、約20年ぶりの高水準を維持しており、これが世界経済の重しとなっています。Morgan Stanleyは2026年後半の見通しレポートで、AI関連投資などが経済を下支えする一方で、エネルギー価格や地政学リスクが不確実性を生むとし、「建設的であれ、ただし独りよがりになるな(be constructive, not complacent)」と投資家に冷静な対応を呼びかけています。
高い金利は、企業の資金調達コストを押し上げ、将来の成長性を期待されて買われるハイテクなどのグロース株にとっては逆風となります。一方で、金利が上がるということは、国債や社債といった「債券」の利回りも上昇し、投資対象としての魅力が増すことを意味します。
日本のインフレは終わらない?
日本国内に目を向けると、物価上昇の波は依然として続いています。2026年9月18日に公表された8月の全国消費者物価指数(生鮮食品を除くコアCPI)は、前年同月比で1.7%の上昇となりました。日銀が目標とする2%は下回ったものの、食料品やエネルギー価格の高止まりを背景に、私たちの生活コストは上がり続けています。
私たち個人投資家はどうすべきか
このような「高金利・高インフレ」の環境は、株式一辺倒の資産運用に警鐘を鳴らしています。金利上昇は債券の魅力を高め、安定したインカムゲイン(利子収入)を求める退職後の投資家にとっては追い風です。これまで株式中心だったポートフォリオに、利回りが高まった優良な債券を組み入れることを検討する絶好の機会と言えるでしょう。
市場環境は常に変化します。今こそ、改めて自身のリスク許容度を見つめ直し、目標達成に向けた資産配分(アセットアロケーション)を再点検する好機です。
持ち帰りメモ⑤:金利が上がれば、株だけでなく債券という選択肢の魅力も増す。市場の変化を捉え、資産配分を柔軟に見直そう。
私たち個人投資家はどうするべきか
漠然とした不安を具体的な行動に変えるために、今日からできることを5つのステップにまとめました。
- まず、自分の「現在地」を把握する。 資産と負債、毎月の収支を洗い出し、自分が今どこにいるのかを可視化しましょう。マネーフォワードなどの家計簿アプリが便利です。
- 次に、自分の「目的地」を決める。 どんな老後を送りたいか、そのために月々いくら必要かを具体的に書き出します。旅行、趣味、交際費など、生活費以外も忘れずに。
- そして、「取り崩し運用」をシミュレーションしてみる。 ネット上にある無料のシミュレーターを使い、「元本」「目標利回り」「取り崩し額」の変数を色々いじって、自分の目標が現実的か確かめましょう。
- 「利回り」の勉強を始める。 尾崎学長の勉強会に参加する、書籍を読むなど、自分に合った方法で金融リテラシーを高めましょう。S&P500だけでなく、債券や高配当株、不動産(REIT)など、様々な選択肢を知ることが重要です。
- 最後に、少額からでも「実践」する。 知識を得たら、NISAなどを活用して少額から投資を始めてみましょう。市場の変動を肌で感じる経験は、何物にも代えがたい学びとなります。
本記事は情報提供を目的としており、特定の金融商品を推奨するものではありません。投資に関する最終決定はご自身の判断でお願いします。
動画では実際のチャートや資料を見ながら解説していますので、ぜひこちらもご覧ください。
「米国の長期金利が5%超で高止まり」という一つのニュースから、連想ゲームを始めてみましょう。高い金利は、企業の借入コストを増加させます。これは、将来の成長性を期待されて買われるハイテク・グロース株にとって逆風となり、株価が伸び悩む一因となります。資金は、より安全な資産や、金利上昇の恩恵を受けるセクターへと向かいます。例えば、利息を生む「債券」の魅力が高まり、また、安定した配当を出す「高配当株」や「金融株」にも資金が流入しやすくなります。一方で、高い金利はドル高を支えるため、円相場は円安傾向が続きます。円安は、輸入に頼る日本の物価を押し上げ、私たちの生活コストは上昇し続けます。このインフレを抑制するため、日本銀行(日銀)はいずれ金融政策のさらなる修正(利上げ)に踏み切らざるを得なくなるかもしれません。このように、米国の金利動向一つをとっても、私たちの資産運用や日常生活にまで、連鎖的に影響が及ぶのです。
私が学長を務めるマネトレ大学では、金融知識ゼロだった大学生が米国大手証券会社に入社し学んだ金融知識、ルーティンワークを集約した金融特化型の教育研修を行っています。無料の勉強会「元ゴールドマン・サックス証券 尾崎邦明式 資産10倍ロードマップ」はYouTubeの各動画の概要欄からお申し込みください。日々のマーケット解説や最新情報は、無料LINEでもお届けしています。まずは無料LINEにご登録ください。
参考情報:総務省統計局「家計調査報告(家計収支編)2025年(令和7年)平均結果の概要」、LIMO『【老後の家計簿】65歳以上の無職夫婦世帯「ひと月の赤字額は4万2434円」気になる平均貯蓄額と資産の内訳は(2026.9.29)』、LIMO『【老後の住居費】家計調査の月1万1416円は持ち家67.5%の平均。賃貸なら「4万8240円」の上乗せになる(2026.9.28)』、J.P. Morgan Asset Management, “2026 Long-Term Capital Market Assumptions” (2025.10.20)、Vanguard, “Vanguard economic and market outlook for 2026: AI exuberance: Economic upside, stock market downside” (2025.12.10)、Vanguard, “Vanguard’s outlook for financial markets” (2026.7.22)、Morgan Stanley, “2026 Midyear Investment Outlook: Constructive, Not Complacent” (2026.5.15)、総務省統計局「2025年基準 消費者物価指数 全国 2026年(令和8年)8月分」(2026.9.18公表)、Yahoo Finance 市場データ(2026年10月1日時点)
まずは無料LINE登録で特典をGET
Follow me!



コメント