

S&P500やオルカンは、大きな下落があってもなぜか毎回戻ってくる、そう感じていませんか?その裏には、世界の金融市場の「錨(いかり)」と呼ばれる米国債の安定がありました。
しかし今、その錨が大きく揺らいでいます。原因は「誰が売っているか」ではなく「誰が買っているか」という、市場の根幹に関わる構造変化です。本記事では、この変化が私たちの資産に何をもたらすのかを解説します。
この記事でわかること
- 米国債を何十年も買い支えてきた「無口な買い手」の正体と、彼らが市場から静かに退いた理由
- 新たに市場の主役となった「ヘッジファンド」が、世界で最も退屈な資産で稼ぐ驚きの手口
- この構造変化が、私たちがNISAで積み立てるS&P500やオルカンにどのような影響を及ぼすのか
マネトレ大学学長の尾崎が運営するYouTubeチャンネル「おーちゃん【元外銀マン】」で解説した内容を、動画公開後の市場データや最新の金融レポートまで織り込んでお届けします。
目次
結論:市場の主役交代が「株も債券も下がる」未来を招く
| 何が起きたか | 投資家への意味 | |
|---|---|---|
| 買い手の交代 | 米国債の最大の買い手が、価格に鈍感な年金基金から、価格に敏感なヘッジファンドに変わった。 | 市場のボラティリティ(変動率)が高まり、価格が一方的に動きやすくなる。市場の安定装置が一つ外れた状態。 |
| レバレッジのリスク | ヘッジファンドは自己資金の何十倍もの借金(レバレッジ)をかけて取引しており、その規模が過去最大になっている。 | 2022年の英国LDI危機のように、小さなショックが強制的な売り(デレバレッジ)を呼び、市場全体を巻き込む危機に発展する可能性がある。 |
| 株と債券の順相関 | 従来、株が下がれば債券が上がる「逆相関」が分散投資の基本だったが、近年は同時に下がる「順相関」が常態化している。 | 「株と債券に分散すれば安心」という伝統的な資産防衛術が機能しなくなる。特に資産を取り崩す時期の個人投資家には深刻な問題。 |
米国債市場の主役が「価格を気にしない年金基金」から「価格を気にするレバレッジを効かせたヘッジファンド」へ交代したことで、世界の金融市場は新たな不安定の時代に入りました。これは、株と債券が同時に下落するリスクを高め、伝統的な分散投資の前提を根本から揺るがす構造変化です。
第1章:なぜS&P500は暴落しても必ず戻ってきたのか?
この章のポイント
- S&P500は数々のショックを乗り越え、史上最高値を更新し続けてきた
- その裏には、世界の資産価格の土台である「米国債」の安定があった
- 今、その土台が揺らぎ始めており、金利は今世紀で最も高い水準にある
暴落しても戻る相場の裏側
S&P500のチャートを振り返ると、何度も大きな下落に見舞われながら、そのたびに何事もなかったかのように回復し、史上最高値を更新し続けてきました。
- 2020年3月:コロナショックで暴落後、急反発
- 2025年4月:トランプ関税問題からの反発
- 2026年11月:中間選挙後の株安から、すぐに水準を回復
この驚異的な回復力は、単なる偶然ではありません。AIへの期待や企業業績といった要因はもちろんありますが、それら全ての土台となっている、もっと根源的な理由が存在します。
世界の資産価格の「錨」が揺れている
NISAで積み立てるオルカンから、銀行預金、住宅ローン金利まで、世界のあらゆる資産価格の土台となっているのが「米国債の利回り」です。この米国債こそが、金融システムの安定を保つ「錨」の役割を果たしてきました。
しかし今、その錨が大きく揺れています。アメリカの30年国債利回りは、動画が公開された2026年10月時点では5.7%をつけ、2002年以来、つまり今世紀で最も高い水準に達しました。今日の話は金利が何パーセントかという話ではなく、なぜこの錨が揺らぎ始めたのかという「構造変化」が本質です。
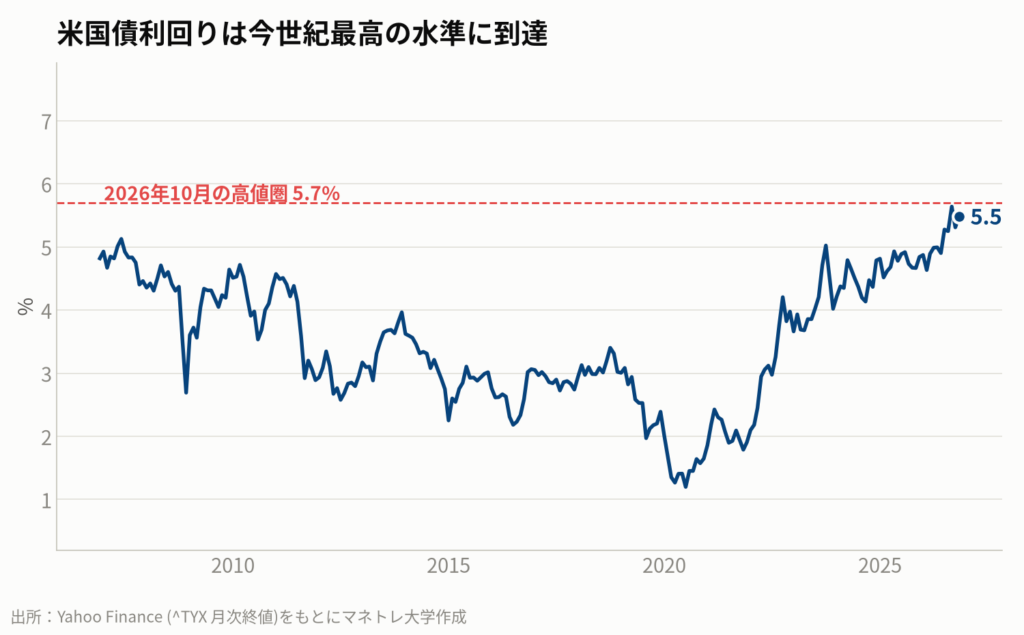
巷では「中国が米国債を売っているから」といった解説がされますが、それは表面的な理由に過ぎません。本当の変化は「誰が売っているか」ではなく、「誰が買っているか」というプレーヤーの交代劇にあるのです。
持ち帰りメモ①:S&P500が何度も復活できたのは、土台である米国債市場が安定していたから。その安定の前提が今、崩れつつある。
第2章:市場から消えた「無口な買い手」の正体
この章のポイント
- かつての最大の買い手は、将来の支払いのために国債を買い続ける年金基金だった
- 彼らは値段を見ずに黙々と買うため、市場の安定装置として機能していた
- 金利上昇で年金財政が改善し、彼らが国債を大量に買い続ける理由がなくなった
負債対応投資(LDI)という仕組み
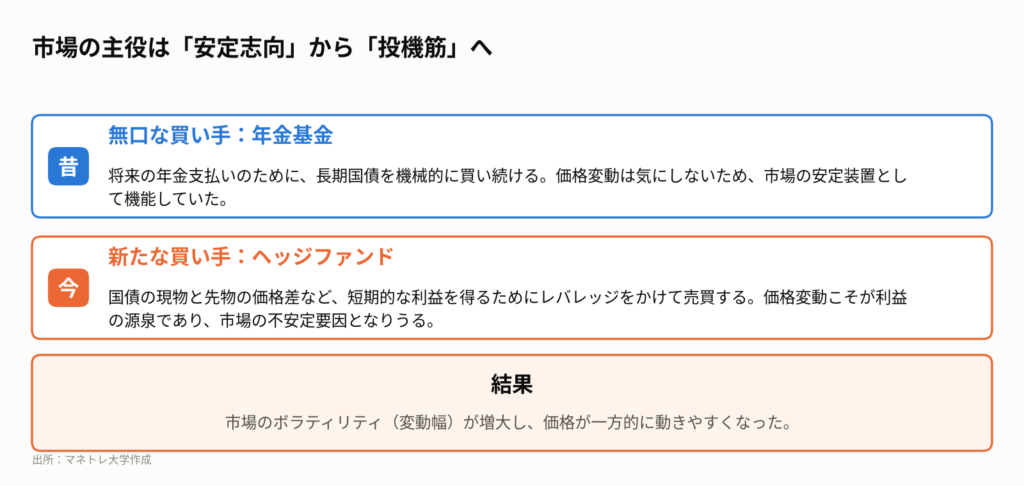
米国債市場には、何十年にもわたって黙々と国債を買い続けてきた「無口な買い手」がいました。その正体は、アメリカの企業年金基金です。
年金基金の仕事は、将来の退職者に約束した年金を確実に支払うことです。そのために、長期の米国債は完璧な道具でした。決まった日に利息が入り、満期には元本が戻ってくる。この確実なキャッシュフローを、将来の支払いに充てるのです。
この手法を「負債対応投資(LDI)」と呼びます。この買い手の最大の特徴は、買った国債の価格変動を一切気にしないことです。売却するつもりがないため、途中の値下がりは関係ありません。この「値段を見ない買い手」の存在が、市場の価格を安定させる巨大な重しとなっていました。
年金基金の積立比率はなぜ改善したのか
しかし、この「上客」の状況がここ数年で一変しました。きっかけは、皮肉にも金利の上昇です。
年金基金の健全性は「積立比率」(将来の支払い約束に対し、手元の資産が何%あるか)で測られます。2008年の金融危機後、この比率は80%程度まで落ち込み、不足分を埋めるために年金基金は国債を買い続ける必要がありました。
ところが、金利が上昇すると、将来の支払いに備えるために必要な現在の元手が少なくて済みます。高い利回りが効率よく資産を増やしてくれるからです。その結果、大手企業年金の積立比率は劇的に改善しました。
- 2008年時点:約80%(100円の約束に80円しかない状態)
- 2026年10月時点:112.4%(100円の約束に112円以上ある状態)
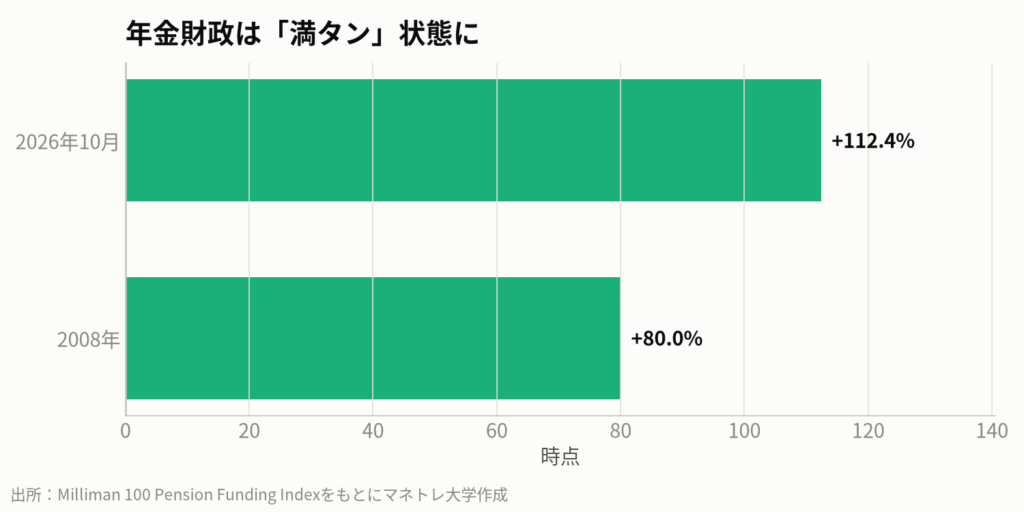
財政が「満タン」になった年金基金には、もはやこれまでのように大量の長期国債を買い増す強い動機がありません。彼らは市場から退場したわけではありませんが、米国政府が増やし続ける借金の受け皿として、市場を支えるほどの買い手ではなくなったのです。
持ち帰りメモ②:市場の安定装置だった年金基金は、金利上昇で財政が健全化したため、国債を大量に買い続ける理由を失った。
第3章:新たな主役「ヘッジファンド」の危険な手口
この章のポイント
- 年金基金の代わりに台頭したのが、高レバレッジで短期利益を狙うヘッジファンド
- 国債の現物と先物のわずかな価格差を狙う「ベーシス取引」で巨額のポジションを保有
- 2022年の英国LDI危機は、レバレッジをかけた買い手が引き起こす混乱の予行演習だった
世界で一番退屈な資産で儲ける方法
年金基金が空けた席に座ったのは、まったく性格の異なる買い手でした。短期的な利益を追求し、価格の変動こそが利益の源泉だと考えるヘッジファンドです。
彼らは「世界で一番退屈な資産」である米国債で、どうやって儲けているのでしょうか。その代表的な手法が「ベーシス取引」です。これは、国債の現物とその先物との間に生じる、ごくわずかな価格差(ベーシス)を収益源とする取引です。
価格差は非常に小さいため、大きな利益を出すには、自己資金の何十倍もの借金(レバレッジ)をかけて取引規模を膨らませる必要があります。自己資金の20倍、50倍という極端なレバレッジをかけた取引が、今や米国債市場で急増しているのです。
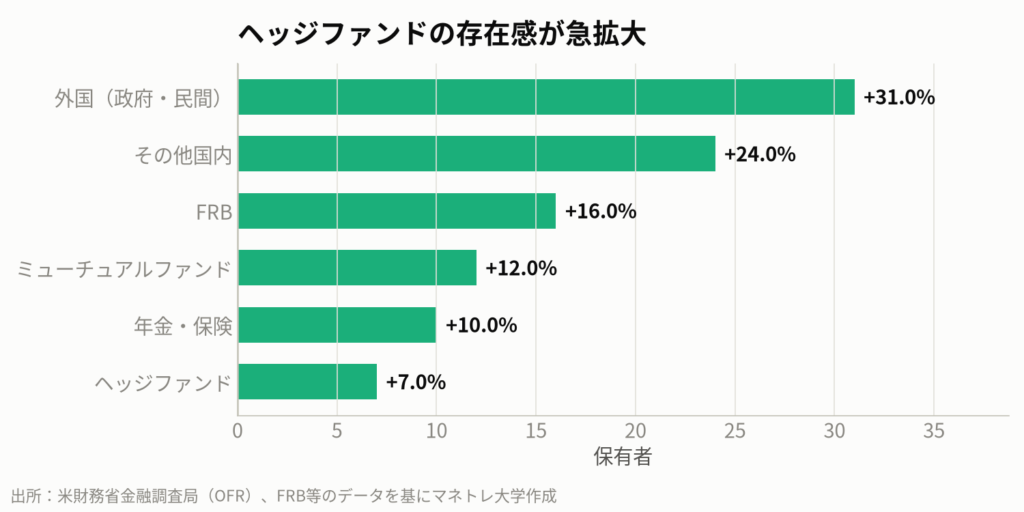
米財務省金融調査局(OFR)のデータによると、ヘッジファンドは現在、市場で取引される米国債の約7%を保有しており、その存在感は急速に高まっています。
予行演習:2022年 英国LDI危機とは
レバレッジを効かせた買い手が市場に何をもたらすか。その恐ろしい予行演習が、2022年9月にイギリスで起きました。「LDI危機」と呼ばれる出来事です。
- 発端:当時のトラス政権が財源の裏付けのない大規模減税案を発表。
- 市場の反応:財政悪化を懸念し、英国債(ギルト)の利回りが急騰(価格は急落)。
- 連鎖:レバレッジをかけて国債を保有していた年金基金が、担保不足(マージンコール)に陥る。
- 悪循環:担保を捻出するために国債を売却。その売りがさらなる利回り急騰を呼び、追加の売りを誘発する負のスパイラルに。
- 結末:イングランド銀行(中央銀行)が緊急の国債買い入れで介入し、危機を収拾。トラス首相は辞任。
イギリスの危機は、まだ「値段を見ない買い手」である年金基金が引き起こしたものでした。現在のアメリカ市場では、価格変動を利益の源泉とするヘッジファンドが主役です。小さなショックが、より大規模な強制決済の連鎖を引き起こすリスクは、当時よりも格段に高まっていると言えるでしょう。
持ち帰りメモ③:市場の主役は、安定を求める年金基金から、価格変動で儲けるヘッジファンドに変わった。その高レバレッジな取引は、市場の新たな火種となっている。
第4章:私たちの資産に迫る「株も債券も下がる」未来
この章のポイント
- ヘッジファンドの台頭で、市場は小さなショックに非常に脆弱になっている
- 株が下がる日に債券も下がる「順相関」が起きやすくなる
- これは「分散投資で安心」というNISAの前提を覆しかねない
あなたのポートフォリオは本当に「守り」として機能するか
この買い手の交代劇が、私たち個人投資家の資産にどう影響するのでしょうか。最も深刻なのは、「株と債券に分散すれば安心」という資産運用の大原則が崩れるリスクです。
従来、株価が下落する局面では、安全資産とされる国債が買われて価格が上がる(利回りは下がる)「逆相関」の関係が期待できました。しかし、近年はこの関係が崩れ、株と債券が同時に下落する「順相関」が頻繁に見られるようになっています。
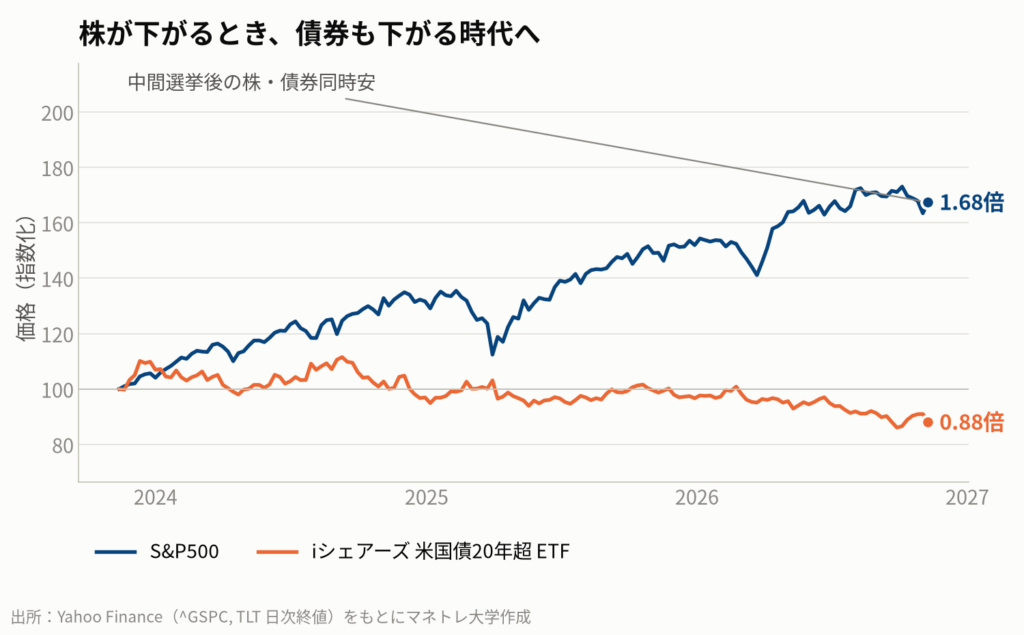
ヘッジファンドが主導する市場では、この傾向がさらに強まる可能性があります。何らかのショックでヘッジファンドが強制決済(デレバレッジ)に追い込まれると、彼らは保有するあらゆる資産(国債も株も)を投げ売りせざるを得ません。その結果、市場全体が流動性を失い、「全部売り」のパニックに陥るのです。
動画公開後に起きたこと
この懸念は、動画公開直後に現実味を帯びました。2026年11月13日に米連邦準備制度理事会(FRB)が公表した半期に一度の金融安定報告書で、極めて重要な警告がなされたのです。
- ヘッジファンドのレバレッジ:2013年のデータ収集開始以来、最高水準に達している。
- リスクの集中:レバレッジが少数の大規模ファンドに集中している。
- 新たな脅威:市場関係者への調査では、金融安定への最大の脅威として「AI関連リスク」を挙げる回答が87%に急増。
これは、債券市場の新たな主役であるヘッジファンドのリスクと、株式市場を牽引するAIブームの危うさが、規制当局によって同時に指摘されたことを意味します。二つの巨大なリスクが、いつ連鎖してもおかしくない状況にあるのです。
持ち帰りメモ④:守りのつもりで保有する債券が、株と一緒に値下がりするリスクが高まっている。自分のポートフォリオが本当に「守り」として機能するのか、見直しが必要。
第5章:売らされる側か、拾う側か。個人投資家が今すべきこと
この章のポイント
- ITバブル後のように、一度大きな下落が来ると資産が20年近く停滞する可能性も
- 重要なのは、下落が「調整」なのか「時代の転換」なのかを見極める力
- 積立設定を放置せず、特に資産を取り崩すステージの人は戦略の再点検が必須
20年間資産が戻らないシナリオ
「どうせS&P500は長期的には右肩上がりだから大丈夫」と考えるのは早計かもしれません。過去には、一度大きな天井を付けると、元の水準に戻るまで10年以上を要した時代がありました。
2000年のITバブル崩壊後、S&P500がその高値を完全に回復したのは、リーマンショックを乗り越えた後の2013年でした。もし積立投資の途中でこのような長期停滞に陥った場合、何年もの間、含み損を抱え続けることになります。
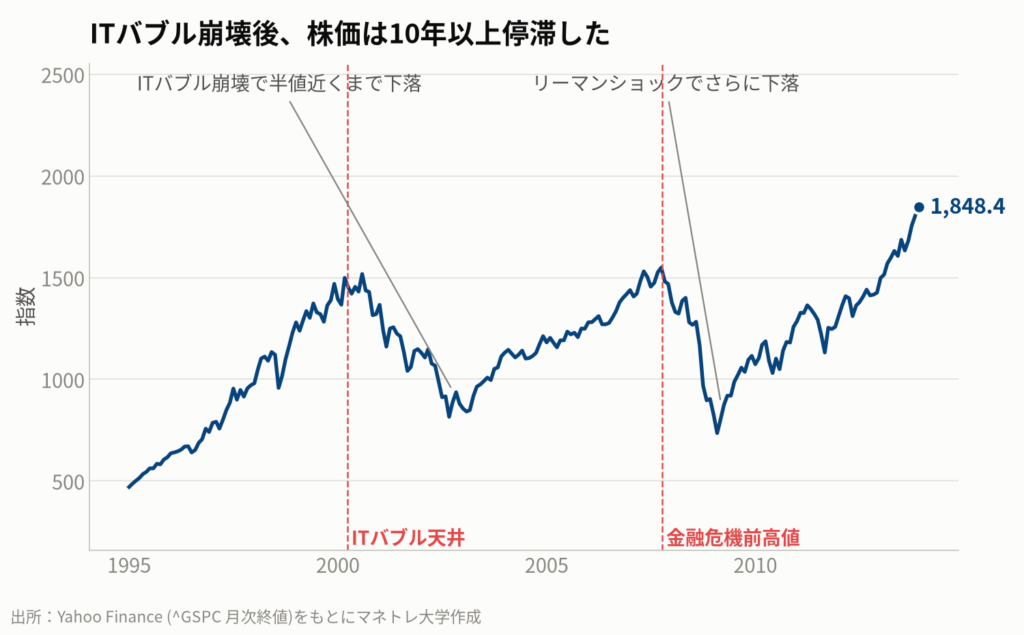
このシナリオが最も深刻なのは、資産を積み上げる時期ではなく、取り崩す時期に入った投資家です。定年退職後、生活費のために資産を引き出している最中に「株と債券の同時安」が起きたらどうなるでしょうか。元本が大きく目減りする中で引き出しを続けることになり、資産寿命は想定よりはるかに早く尽きてしまうかもしれません。
ニュースを読み解き、有利な席に座る
では、私たちはどうすればいいのでしょうか。重要なのは、ただ積立設定を放置するのではなく、金融経済のニュースを自ら読み解き、今何が起きているのかを理解することです。
相場が大きく変動したとき、その下落が一時的な「調整」なのか、それともITバブル崩壊のような「時代の転換」なのかを判断できれば、取るべき行動は全く変わってきます。調整であれば絶好の買い場になり得ますし、時代の転換であれば一旦退避して被害を最小限に食い止めるべきかもしれません。
パニックになって資産を投げ売る「売らされる側」になるか、冷静に状況を判断して有利な行動を取る「拾う側」になるか。その分かれ目は、目の前のニュースの裏側にある構造変化を読み解けるかどうかにかかっています。
持ち帰りメモ⑤:相場の変化に翻弄される側ではなく、変化を読み解いて行動する側に回る準備を始めよう。「ほったらかし」が最適とは限らない時代が来ている。
私たち個人投資家はどうするべきか
米国債市場の構造変化という、これまでの常識を覆す地殻変動が起きています。この新しい現実を踏まえ、私たち個人投資家が今すぐ始めるべきことを4つにまとめます。
- ポートフォリオを再点検する。 守りのつもりで保有している債券ファンドが、株式と同じように値下がりするリスクを負っていないか、その構成内容や過去の値動きを確認しましょう。
- 資産の取り崩し期をシミュレーションする。 特に40代後半以降の方は、老後に資産を取り崩す際に「株と債券の同時安」が起きたらどうなるか、具体的な金額で計算してみることが重要です。
- 積立設定を見直す。 「ほったらかし」が最適とは限りません。現在の市場環境が、自分が投資を始めた頃の前提と同じかどうかを考え、必要であれば資産配分の変更を検討しましょう。
- ニュースの裏側を読む訓練をする。 なぜ金利が動いたのか、その結果どのプレーヤーがどう動くのかを「連想ゲーム」で考える癖をつけることで、相場の変化に冷静に対処できるようになります。
本記事は特定の金融商品の購入を推奨するものではなく、あくまで業種の代表例として銘柄名を挙げています。投資の最終判断はご自身の責任でお願いします。
動画では実際のチャートや資料を見ながら解説していますので、ぜひこちらもご覧ください。
米国で大規模な国債発行が続く → 価格に鈍感な年金基金の需要は頭打ち → 価格に敏感なヘッジファンドがレバレッジをかけてその受け皿となる → 市場のボラティリティが高まり、小さなきっかけで金利が急騰 → ヘッジファンドがマージンコールに直面し、保有する国債や株を強制的に売却 → 市場全体の流動性が枯渇し、株も債券も暗号資産も全てが売られる「全部売り」の危機に発展する。この「連想ゲーム」の筋道を理解することが、これからの資産防衛の第一歩です。
私が学長を務めるマネトレ大学では、金融知識ゼロだった大学生が米国大手証券会社に入社し学んだ金融知識、ルーティンワークを集約した金融特化型の教育研修を行っています。無料の勉強会「元ゴールドマン・サックス証券 尾崎邦明式 金融×不動産の二刀流投資」はYouTubeの各動画の概要欄からお申し込みください。日々のマーケット解説や最新情報は、無料LINEでもお届けしています。まずは無料LINEにご登録ください。
参考情報:Milliman, “Pension Funding Index”, November 2026; Milliman, “Pension Funding Index”, October 2026; FRB, “Financial Stability Report”, November 2026; Goldman Sachs, “2027 Macro Outlook”, November 2026; JPMorgan Asset Management, Global Fixed Income Views, October 2026; U.S. Department of the Treasury, Financial Research Office (OFR) Data; Bank for International Settlements (BIS), Quarterly Review; IMF, “Lessons from the United Kingdom’s Liability-Driven Investment (LDI) Crisis”, 2023; Bank of England, “Financial Stability Report – December 2022”; ニッセイ基礎研究所, 「LDIショックから1年」, 2023年10月4日; 三菱UFJ信託銀行, 「英国LDI戦略の課題と日本への示唆」, 2023年3月; BigGo Finance, 「ヘッジファンドの米国債保有が2兆ドル突破」, 2026年9月30日
まずは無料LINE登録で特典をGET
Follow me!



コメント