

日経平均は反発し、S&P500は史上最高値を更新。NISA口座の含み益も増え、多くの個人投資家が米国株投資の正しさを実感しているかもしれません。
しかし、その水面下では「奇妙な乖離」が進行しています。これまで相場を牽引してきた巨大テック7銘柄、通称マグニフィセントセブン(M7)の勢いが鈍化しているのです。これは過去の暴落前に見られた危険なサインと酷似しており、あなたの資産と無関係ではありません。
この記事でわかること
- S&P500最高値の裏で起きている「マグニフィセントセブン失速」という事実
- 過去の暴落パターンとの比較でわかる「今回が決定的に違う点」
- 相場の燃料切れを警告する「たった一つの指標」の見方
- 日本の個人投資家が取るべき3つの具体的なアクション
マネトレ大学学長の尾崎が運営するYouTubeチャンネル「おーちゃん【元外銀マン】」で解説した内容を、動画公開後の市場データ(最新の株価・金融機関レポート)まで織り込んでお届けします。
目次
結論:主役の利益が崩れない限り、暴落ではなく「買い場」
| 何が起きたか | 投資家への意味 | |
|---|---|---|
| 主役の株価 | マグニフィセントセブン(M7)が失速し、S&P500の他の銘柄が上昇。 | 過去の暴落前夜と似た「主役の先行失速」が起きている。 |
| 主役の利益 | 株価とは裏腹に、M7の利益(EPS)は過去最高を更新中。 | 利益が先に崩れた過去の暴落とは異なる。現時点では「買い場」の可能性も残る。 |
| 相場の燃料 | 銀行の貸出態度は引き締められておらず、むしろ緩和的。 | 景気後退の直接的なトリガーは引かれていない。相場を支える信用はまだ潤沢。 |
S&P500は最高値を更新する一方、相場を牽引してきたマグニフィセントセブン(M7)は失速しています。しかし、企業の利益は過去最高水準で崩れておらず、即時暴落の兆候は限定的です。ただし、指数の一極集中という構造的リスクは過去最高レベルにあり、景気の「燃料計」を注視することが不可欠です。
第1章:S&P500最高値の裏で起きる「奇妙な乖離」
この章のポイント
- S&P500は最高値圏だが、中身はM7と残り493社で明暗が分かれている
- 2026年に入り、M7全体のリターンはS&P493社に劣後している
- これはNISAでインデックス投資をする全ての人に関わる「自分ごと」の問題
絶好調に見える米国株市場の現実
2026年の米国株市場は、一見すると絶好調です。S&P500指数は2025年に年間約16%上昇し、2026年に入ってからも史上最高値の更新を続けています。
NISAで積立投資を始めた方にとっては、「やはり米国株で正解だった」と実感する日々かもしれません。
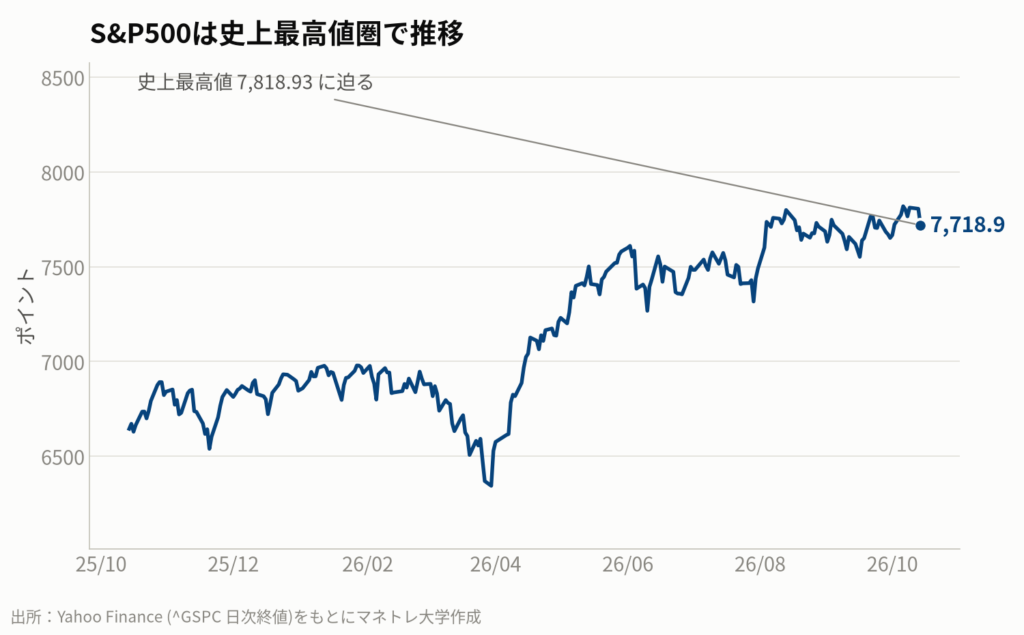
しかし、その水面下では10年以上ぶりの異変が起きています。本来なら同じ方向に動くはずの2本の線が、逆方向に進み始めているのです。
1本目の線はS&P500指数そのもので、図1の通り右肩上がりです。しかしもう1本の線、相場を牽引してきた「マグニフィセントセブン」のパフォーマンスは、真逆に進んでいます。
あなたのNISA口座で起きていること
マグニフィセントセブン(M7)とは、米国株市場を代表する巨大テック7銘柄の総称です。その名前は黒澤明監督の映画『七人の侍』に由来します。
- NVIDIA(エヌビディア)
- Microsoft(マイクロソフト)
- Apple(アップル)
- Alphabet(アルファベット、Googleの親会社)
- Amazon(アマゾン)
- Meta(メタ、Facebookの親会社)
- Tesla(テスラ)
問題は、この7銘柄をひとまとめにした成績が2026年に入ってからマイナス圏に沈んでいることです。一方で、S&P500の残り493社は平均で1割以上プラスになっています。
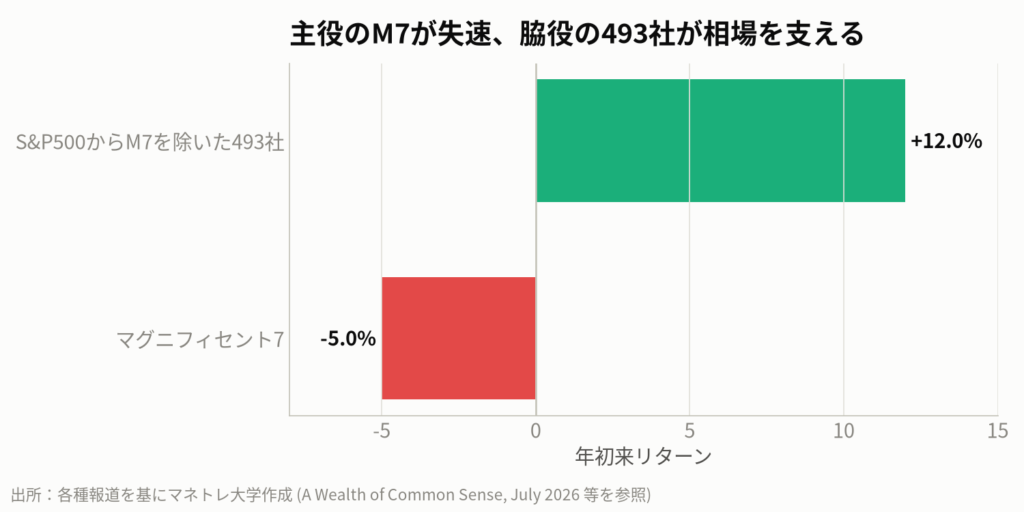
これは遠いウォール街のニュースではありません。S&P500に毎月10万円を積み立てている場合、そのうちの約3.5万円は自動的にこの7社へ投資されています。この乖離は、皆さんのNISA口座の中で今まさに起きている出来事なのです。
持ち帰りメモ①:自分のインデックス投資は「分散」ではなく「AI集中」パッケージかもしれないと知る。
第2章:暴落論者の言い分「主役の失速は崩壊の前兆だ」
この章のポイント
- 2000年ITバブルでは、市場全体より先に主要IT株が天井を打った
- 2008年リーマンショックでも、市場全体より先に金融株が下落を始めた
- 現在のM7への集中度は、過去のどの時代よりも高く約35%に達している
歴史は繰り返す?過去の暴落パターン
市場では、このM7の失速を「AIバブル崩壊の前兆だ」と警告する声が上がっています。なぜなら、過去の相場では主役の失速が市場全体の崩壊に先行した例が何度もあったからです。
代表的な事例が2000年のITバブル崩壊です。当時、S&P500が天井を付けたのは2000年3月でしたが、主役の一角だったアマゾンの株価はその約3ヶ月前、1999年12月にピークを付けていました。
- 2000年 ITバブル: S&P500が天井を打つ前に、アマゾンやマイクロソフトなど主役級IT株が先行して下落を開始。
- 2008年 リーマンショック: S&P500が天井を打つ約4ヶ月前に、シティグループなど主要金融株が先行して下落を開始。
いずれのケースでも、指数全体が最高値を更新している裏で、主役銘柄はすでに20%近く下落していました。それでも当時は楽観論が支配的で、誰もが世界的な暴落に繋がるとは思っていませんでした。
史上最も「偏った」今の米国市場
主役の失速が不気味なのは、今のS&P500が歴史上まれに見るほど一部の銘柄に偏っているからです。
S&P500は時価総額加重平均という仕組みで、会社の規模が大きいほど指数に与える影響も大きくなります。強い利益を出す会社にお金が集まり、時価総額が膨らみ、指数内での割合も増えていくのです。
この偏りが今、過去のバブル期を超えるレベルに達しています。M7だけでS&P500全体の時価総額の約35%を占めており、これはITバブル期の約33%や1980年代エネルギー株時代の約30%を上回る、記録的な集中度です。
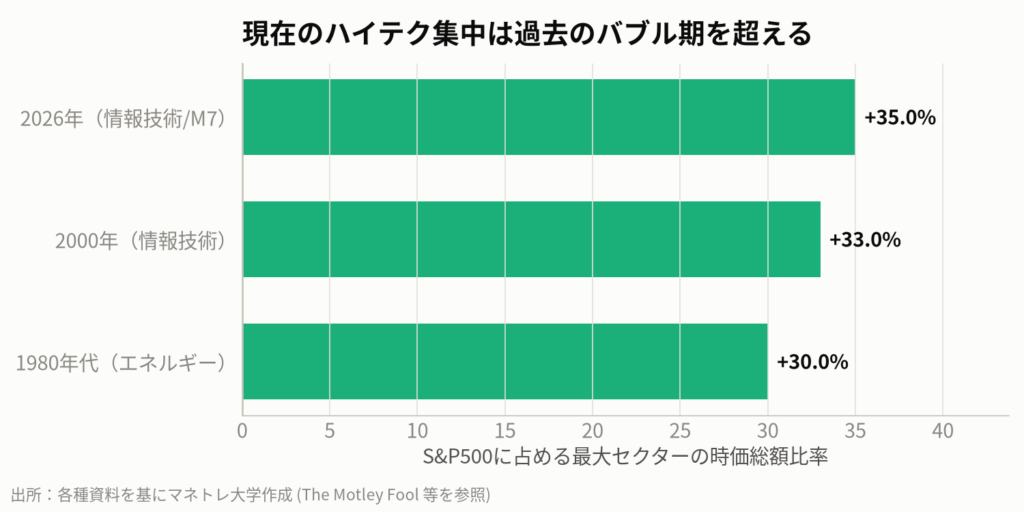
集中度が高いほど、その巻き戻しが起きた時の破壊力は大きくなります。指数の3〜4割が同時に売られれば、AIと無関係なセクターまで投資家心理の悪化に巻き込まれてしまうのです。
持ち帰りメモ②:過去の暴落は「主役の先行失速」から始まっている。
第3章:強気派の反論「今回は違う、10年ぶりの買い場だ」
この章のポイント
- 過去の暴落では「利益」が株価より先に崩れていた
- 今回は利益が過去最高を更新する中で株価が調整しており、PERはむしろ割安になっている
- M7の一斉売りではなく、業績に応じた「選別」が始まっている
過去の暴落と「決定的に違う」証拠
暴落論者の言い分は筋が通っています。しかし、この筋書きには今回に限ってどうしても噛み合わない証拠が一つだけあります。
それは「利益」です。過去の暴落の引き金を思い出してください。ITバブルではIT企業の決算が、リーマンショックでは金融機関の利益が、株価より先に崩れ始めました。順番はいつも「利益の悪化 → 株価の下落」でした。
ところが今回は、株価が調整する一方で、M7の利益は崩れるどころか過去最高を更新し続けています。LSEG IBESのデータによれば、2026年第3四半期のM7の利益成長率は前年同期比で約42%と、S&P493社の約4%を圧倒する見込みです(2026年10月3日時点)。
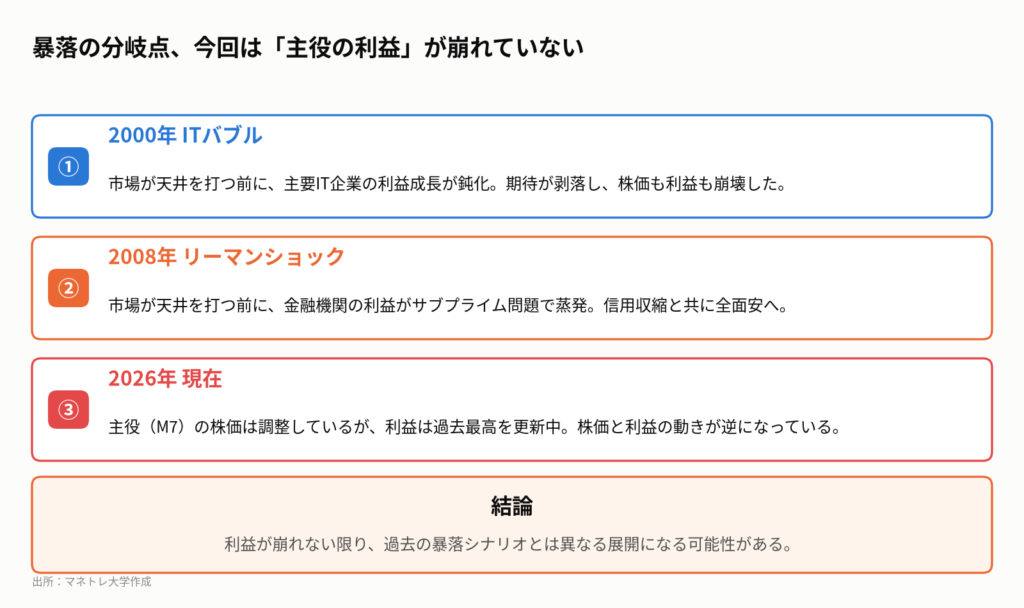
売上も利益率も記録的な水準のまま、株価だけが下がった結果、PER(株価収益率)はむしろ低下しました。つまり、M7の株価は利益面から見ると、この10年で最も割安な水準まで下がってきているのです。
これは暴落ではなく「ローテーション」か
この「利益が崩れていない」という事実は、今の株価調整が崩壊の前兆ではなく、健全な主役交代、いわゆる「ローテーション」である可能性を示唆します。
ローテーションとは、これまで相場を牽引してきた主役銘柄から、出遅れていた他のセクターへとお金が循環する現象です。今の状況は、まさにM7からS&P493社へ資金が流れているように見えます。
7銘柄が一斉に売られるのではなく、業績見通しに応じて「選別」されている動きも、この見方を補強します。例えば、AI向け設備投資の規模拡大が懸念されたマイクロソフトは売られる一方、好調なiPhone販売が伝わるアップルは買われる、といった具合です。市場はパニックではなく、冷静に値踏みをしているわけです。
持ち帰りメモ③:暴落か調整かの分水嶺は「主役の利益が崩れるかどうか」。
第4章:暴落の引き金「景気後退」を測る燃料計
この章のポイント
- どんな強い企業も「景気後退(リセッション)」には勝てない
- 相場の燃料は「信用」。銀行の貸出態度がその先行指標となる
- FRBの貸出態度調査では、警戒ラインの4割に対し、直近は1桁台で推移
最強企業の利益を止めるたった一つの要因
ただし、全ては「利益が崩れなければ」という条件付きです。では、M7のような最強企業の利益ですら崩壊させてしまう要因とは何でしょうか。それは「景気後退(リセッション)」です。
どれだけ革命的な技術を持っていても、利益の源泉はお金を使ってくれる顧客です。景気後退で消費者が財布の紐を締め、企業が投資を削れば、世界最強の企業群でも利益は止まります。
では、そのリセッションが来るかどうかをどうやって判断するのか。プロの機関投資家が株価のニュースよりも注視する「燃料計」があります。
プロが株価より重視する「信用」という燃料
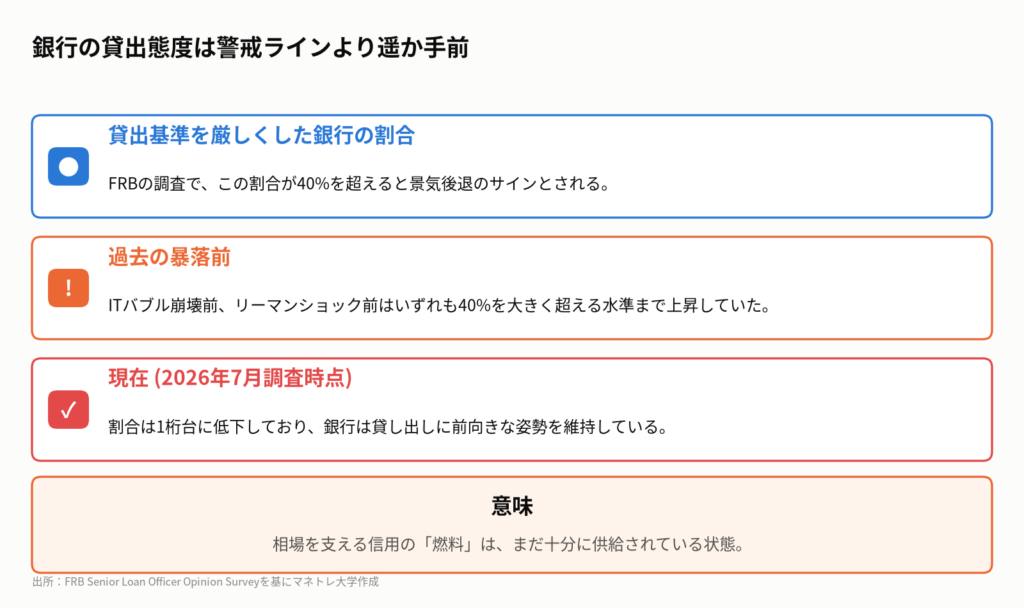
相場という飛行機の燃料は「信用」、つまり世の中のお金の借りやすさです。この燃料の残量を測るメーターが、FRB(米連邦準備制度理事会)が3ヶ月ごとに行う「銀行貸出態度調査(SLOOS)」です。
これは全米の銀行の融資担当者に「貸出基準を厳しくしましたか?」と聞く地味な調査ですが、過去の大暴落をことごとく言い当ててきました。
- 貸し渋りが起きると… 企業の投資や個人の消費が止まり、景気が後退する。
- 警戒ラインは… 「貸出基準を厳しくした」と答える銀行の割合が40%を超えた時。
- 過去の実績は… ITバブル崩壊前、リーマンショック前はいずれもこの40%超えが先行した。
直近2026年7月調査では、この割合は1桁台まで低下しています。2023年には4割近くまで上昇し警戒されましたが、そこから急低下し、相場の燃料はむしろ補給されている状態です。これが今の強気相場とM7の記録的な利益を支える土台となっています。
動画公開後に見えた金融機関の強気見通し
動画公開は本日2026年10月14日ですが、直近の金融機関レポートでも、この潤沢な信用とAI投資の継続を背景に強気の見方が維持されています。
Goldman Sachsは2026年10月4日のレポートで、2026年末のS&P500目標株価を8,000ポイントとする見通しを改めて示しました。JPMorganも8月10日付のレポートで、景気後退のリスクは後退したとしています。AI関連の設備投資が企業の利益成長を牽引し続けるという見方が、彼らの強気シナリオの根幹です。
持ち帰りメモ④:景気の燃料計=FRBの貸出態度調査が「4割」に近づくかどうかが一つの目安。
第5章:日本の個人投資家は「最も無防備」な理由
この章のポイント
- オルカンやS&P500積立は、実質的に「AI集中投資」である
- 日経平均も、半導体関連など一部の値がさ株に依存する同様の構造を持つ
- 円建て評価額だけを見ていると、指数の内訳の異変に気づきにくい
「分散投資の皮を被った」集中投資
燃料計が良好でも、指数がたった一つのテーマに依存しているという構造的なリスクは消えません。そしてこの構造に対し、実は日本の個人投資家の口座が最も無防備な状態にあります。
まず、NISAで人気の「eMAXIS Slim 全世界株式(オール・カントリー)」、通称オルカン。全世界に分散が売り文句ですが、中身の約6割は米国株です。そしてその上位を占めるのは、今日ずっと話してきたM7の顔ぶれです。
つまり、「全世界に分散」しているつもりでも、資産の大部分は同じ7銘柄、同じAIというテーマの上に載っています。これは分散パッケージの皮を被ったAI集中投資と言えます。
誤解しないでほしいのは、だから積立をやめろという話ではないということです。この集中こそが、皆さんの含み益の源泉でもあります。ただ、「自分は分散しているから大丈夫」という認識だけは、今日で捨てるべきです。
太平洋のこちら側でも起きている同じこと
この集中リスクは、日本株市場でも同じ構造で進んでいます。日経平均株価も、この数年の上昇を牽引してきたのは半導体・AI関連など一部のセクターでした。
特に、1株あたりの値段が高く指数への影響が大きい「値がさ株」にこのセクターが集中しており、彼らが買われれば指数が上がり、売られれば指数ごと沈みます。日経平均の寄与度ランキング上位は、常に同じ顔ぶれが並んでいます。
さらに、円建て評価額の罠も押さえておく必要があります。米国株が横ばいでも円安が進めば、円換算の評価額は膨らみます。「S&P500が最高値で、自分の口座も最高値だから大丈夫」という三段論法は、為替の影響で見えにくくなった指数の内訳の異変を見過ごす危険があるのです。
持ち帰りメモ⑤:日米ともに、指数全体が一部のハイテク主役に依存する構造になっている。
私たち個人投資家はどうするべきか
主役は失速、でも利益は過去最高。集中度は史上最高、でも景気の燃料はまだ潤沢。この複雑な状況で、私たち個人投資家が取るべき行動を3つにまとめます。
- 積み立て投資は止めない。 ただし「自分は分散しているから安全」という思い込みは捨て、「AIテーマへの集中投資に乗っている」という自覚を持つことが、次の急落を乗り切る力になります。
- 3ヶ月に一度、燃料計を確認する。 FRBが四半期ごとに公表する「銀行貸出態度調査(Senior Loan Officer Opinion Survey)」をチェックする習慣をつけましょう。「貸出基準を厳しくした」と答える銀行の割合が4割に近づいていないか、という一点だけ見れば十分です。
- 個別株は「利益」を確認してから。 ハイテク株の押し目を狙う場合も、株価の下落だけで判断せず、決算で利益成長が続いているかを確認することが重要です。利益が崩れれば、割安に見えた株価は「割高への途中経過」に変わります。
投資で最も高くつくコストは、下落そのものではありません。想定していなかった下落に驚き、そこで資産を投げ出してしまうことです。今日の話は、その「想定外」を「想定内」に変えるための地図です。
本記事で紹介した見方は、あくまで市場の一側面を解説したものであり、特定銘柄の購入を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。
「S&P500が史上最高値」というニュースの一歩先を考えると、「なぜ上がっているのか?」という問いに至ります。その答えは「M7など一部の大型株が牽引してきたから」ですが、今はその主役が失速しています。この「主役の失速」は過去の暴落パターンと似ていますが、「利益が崩れていない」という決定的な違いがあります。では、その利益を崩す最大の要因は何かというと「景気後退」です。そして、景気後退の先行指標となるのが銀行の「貸出態度」。このように連想していくと、一つのニュースから相場の核心である信用の状態までたどり着けます。
私が学長を務めるマネトレ大学では、金融知識ゼロだった大学生が米国大手証券会社に入社し学んだ金融知識、ルーティンワークを集約した金融特化型の教育研修を行っています。無料の勉強会「元ゴールドマン・サックス証券 尾崎邦明式 資産10倍ロードマップ」はYouTubeの各動画の概要欄からお申し込みください。日々のマーケット解説や最新情報は、無料LINEでもお届けしています。まずは無料LINEにご登録ください。
参考情報:Goldman Sachs Research, “S&P 500 Forecast,” October 4, 2026. JPMorgan, strategists led by Dubravko Lakos-Bujas, August 10, 2026. LSEG IBES, as cited by Reuters and 24/7 Wall St., October 3, 2026. Federal Reserve, “Senior Loan Officer Opinion Survey on Bank Lending Practices (SLOOS),” July 2026. The Motley Fool, “The S&P 500’s Sector Concentration Is at a Record High. Here’s What History Says Happens Next.”, October 5, 2026. A Wealth of Common Sense, “The Mag 7 is Not Carrying the Stock Market Anymore,” July 5, 2026. PortfoliosLab, “Magnificent 7 Portfolio,” October 14, 2026. Yahoo Finance market data.
まずは無料LINE登録で特典をGET
Follow me!



コメント