

2026年7月末、日米両政府が約28年ぶりとなる協調的な円買い介入に踏み切りました。一時164円に迫ったドル円は急落したものの、その後159円台まで戻すなど、介入効果の持続性には疑問の声も上がっています。
しかし、この一連の動きは単なる為替ニュースではありません。世界の金融市場を裏側で支えてきた巨大な仕組み「円キャリートレード」の転換点を示唆しており、私たち日本の個人投資家の資産に直結する重要なシグナルなのです。
この記事でわかること
- 日米が「28年ぶり」に協調介入に踏み切った本当の狙い
- 世界の株高を支えた錬金術「円キャリートレード」の仕組みと巻き戻しのリスク
- 株安と円高のダブルパンチに対し、個人投資家が今から備えるべき4つの行動
マネトレ大学学長の尾崎が運営するYouTubeチャンネル「おーちゃん【元外銀マン】」で解説した内容を、動画公開後の市場データ(ドル円・米国株の実際の値動き)まで織り込んでお届けします。
目次
結論:協調介入は「円キャリートレード」巻き戻しの合図
| 何が起きたか | 投資家への意味 | |
|---|---|---|
| 日米協調介入 | 約28年ぶりに日米が協調して円買い介入を実施。米国はドルを売らずユーロを売って円を購入。 | 円安阻止に対する日米の強い意志を示す一方、為替トレンドの転換には金融政策の変更が必要との見方が大勢。 |
| 円キャリートレード | 低金利の円を借り、高金利のドル資産で運用する取引。円安が続けば利益が出るが、円高に転じると損失が膨らむ。 | 巻き戻しが始まると、ヘッジファンドなどがポジション解消のために米国株などを売却し、世界的な株安を引き起こす可能性がある。 |
| 米国の自己防衛 | 日本の介入原資は主に米国債。日本が大規模な米国債売却に動けば、米金利が急騰し、米経済に打撃を与える恐れがある。 | 米国の協調介入は、日本救済と同時に、自国の金利上昇を防ぐ「自己防衛」の側面も持つと考えられる。 |
| 個人投資家への影響 | 円キャリー巻き戻しは「米国株安」と「円高による円建て評価額の目減り」を同時に引き起こす。 | 積立投資家は評価損に直面するが、安く仕込める好機でもある。パニック売りを避け、冷静に行動することが重要。 |
2026年夏の日米協調介入は、世界の株高を支えてきた「円キャリートレード」の巻き戻しの合図かもしれません。ひとたび巻き戻しが本格化すれば、「米国株安」と「急激な円高」が同時に発生し、日本の個人投資家はダブルパンチに見舞われる可能性があります。この仕組みを理解し、冷静に備えることが重要です。
第1章:2026年夏、市場を揺るがした4つの大事件
この章のポイント
- 日本が1日で約8.45兆円という史上最大の円買い介入を実施
- 米国が約28年ぶりに協調介入に踏み切る(ユーロ売り円買い)
- 米当局者のメモが報じられS&P500が約150兆円急落
- 韓国KOSPI指数が月間下落率でアジア通貨危機を超える歴史的暴落
史上最大の「日銀砲」と28年ぶりの日米協調
2026年7月31日、日本の通貨当局(財務省と日銀)は、たった1日で約8兆4,500億円という巨額の円買い介入を実施しました。これは過去最大だった2022年10月の約5.6兆円を大きく上回る、1日あたりの金額として史上最大の規模です。
背景には、ドル円が一時164円に迫るなど、1986年以来約40年ぶりとなる歴史的な円安水準まで売り込まれていたことがあります。この日本の動きに呼応したのがアメリカでした。
翌8月1日、ニューヨーク連銀が米財務省の代理人として円買い介入を実施。日米が協調して円を買い支えるのは、アジア通貨危機さなかの1998年以来、実に28年ぶりのことです。興味深いのは、米国が自国通貨のドルを売らず、手持ちのユーロを売って円を買ったと報じられている点です。この行動が、のちの連想ゲームの重要な伏線となります。
一枚のメモから始まった150兆円の急落劇
このアメリカの介入計画は、意外な形で世界に知れ渡りました。キャンプデービッドでの閣議中、ベセント米財務長官の手元にあったメモがロイター通信のカメラに捉えられたのです。そこには「日本円を50〜100億ドル買う」という趣旨の内容が記されていました。
この報道直後、S&P500指数はわずか40分でプラス圏からマイナス圏へと転落。時価総額にして約150兆円が瞬時に蒸発しました。これは日本の一般会計予算(約114兆円)を優に超える金額です。
同じ7月、お隣の韓国では株式市場が歴史的な暴落に見舞われました。韓国の代表的な株価指数であるKOSPIは、月間下落率でリーマンショックやアジア通貨危機すら超える水準を記録。あまりの売り圧力に、史上初めて2日連続でサーキットブレーカー(取引の一時中断措置)が発動される事態となりました。
史上最大の介入、28年ぶりの協調、150兆円の急落、韓国市場の暴落。これらは一見バラバラのニュースに見えますが、実は一本の線で繋がっている壮大な物語の序章なのです。
持ち帰りメモ①:一見無関係に見えるニュースの裏側にある「つながり」を意識することが、相場の大きな流れを読む第一歩です。
第2章:錬金術の終わり?巨大ローン「円キャリートレード」の正体
この章のポイント
- ヘッジファンドが多用する「金利がほぼゼロの円を借りて高利回りのドル資産で運用する」手法
- 円安が続く限り、為替差益と金利差で儲かる「錬金術」となる
- 円高に転じると借金が膨らみ、追加担保を要求される「マージンコール」が発生
- 返済のために米国株などの資産を売却せざるを得なくなり、株安の引き金となる
ヘッジファンドの椅子に座って見る世界
なぜ円のニュースで米国の株価が動くのか。その謎を解く鍵が「円キャリートレード」です。これは世界の株高を長年支えてきた、いわば「世界最大の隠れローン」とも言える仕組みです。
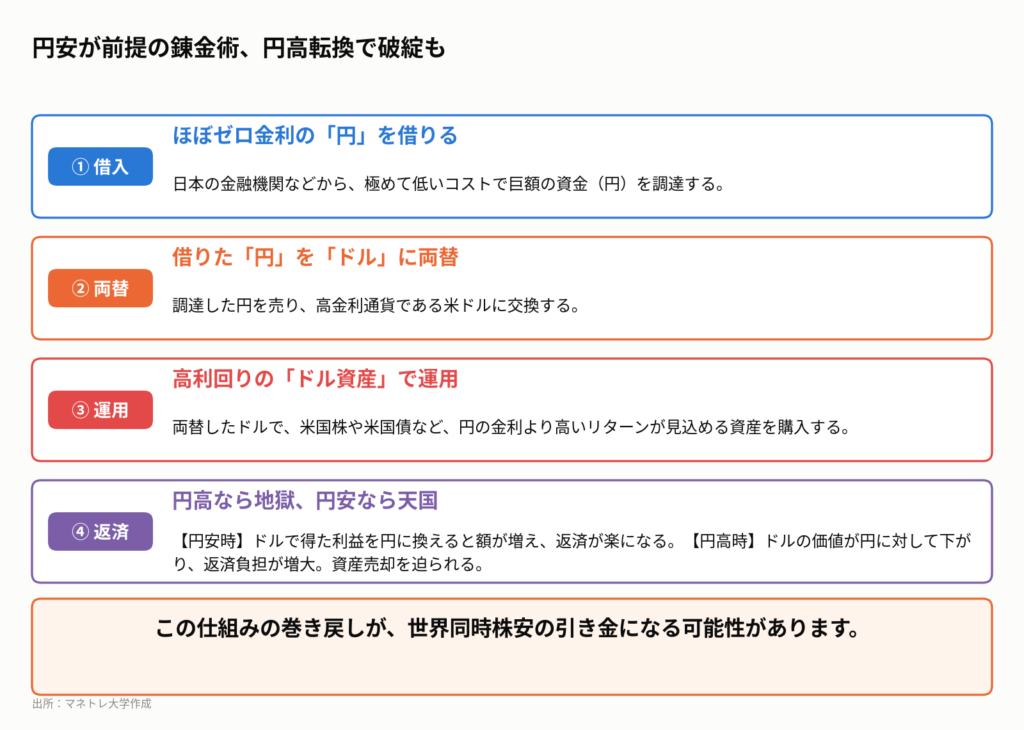
仕組みは驚くほど単純です。あなたがヘッジファンドの運用担当者だと想像してみてください。日本の金融機関から、金利ほぼ0%で巨額の円を借りられます。その円をドルに両替し、利回りの高い米国株や米国債で運用する。これだけで、金利差による利益が生まれます。
この取引は、円安が続く限り「錬金術」となります。ドルで得た利益を円に換えて返済する際、円の価値が下がっていれば、返済額は実質的に目減りします。為替差益と金利差益のダブルで儲かる、非常に美味しい取引なのです。この結果、世界中で借りられた円の総額は数十兆円規模に膨れ上がっていると言われています。
円高で鳴り響く「マージンコール」
しかし、この錬金術にはたった一つ、致命的な弱点があります。それは、為替が円高方向に動くことです。借りたのは円なので、返すのも円です。もし1ドル160円の時に借りた円を、1ドル140円の時に返すことになれば、ドル建てで見た借金の額は約14%も膨れ上がります。
こうなると、貸し手である金融機関から電話がかかってきます。「マージンコール」、つまり追証(追加担保)の要求です。「担保を追加するか、さもなければ借金の一部を返済してください」と迫られます。
追い込まれたヘッジファンドはどうするでしょうか。手持ち資産の中で、最も流動性が高く換金しやすいもの、つまり米国株などを売って円を買い戻し、返済に充てようとします。これが世界中の投資家によって一斉に行われると、企業の業績とは無関係に、需給だけで世界的な株安が引き起こされるのです。150兆円が40分で消えた背景には、この巨大なローンの返済懸念があったのです。
持ち帰りメモ②:円のニュースで米国株が動くのは、この「円キャリートレード」という隠れローンが世界中に張り巡らされているからです。
第3章:友情か、自己防衛か。米国が「円」を助けた本当の理由
この章のポイント
- 日本は世界最大の米国債保有国である
- 円防衛のための大規模介入には、外貨準備である米国債の売却が必要になる
- 世界最大の保有国が売り手に回れば、米国債価格は下落し、米国の長期金利は急騰する
- 米国の協調介入は、自国の金利上昇と景気後退を防ぐための「自己防衛」という側面が強い
日本が握る米国のアキレス腱「米国債」
円高で困るのは、円を借りているヘッジファンドや日本の輸出企業です。ではなぜ、アメリカが28年間も封印してきた「協調介入」という禁じ手を使ってまで、円を助けようとしたのでしょうか。同盟国への友情からでしょうか?答えは、日本が世界で最も多く保有する「ある資産」に隠されています。
それは「米国債」です。2026年7月時点で、日本の米国債保有額は約1.1兆ドル(約170兆円)を超え、世界最大の保有国となっています(米財務省、2026年9月17日発表)。
ここで話が繋がります。日本が円買い介入を行う際の原資は、国が保有する「外貨準備」です。そして、その外貨準備の大部分を占めるのが、この米国債なのです。
協調介入はアメリカの自作自演?
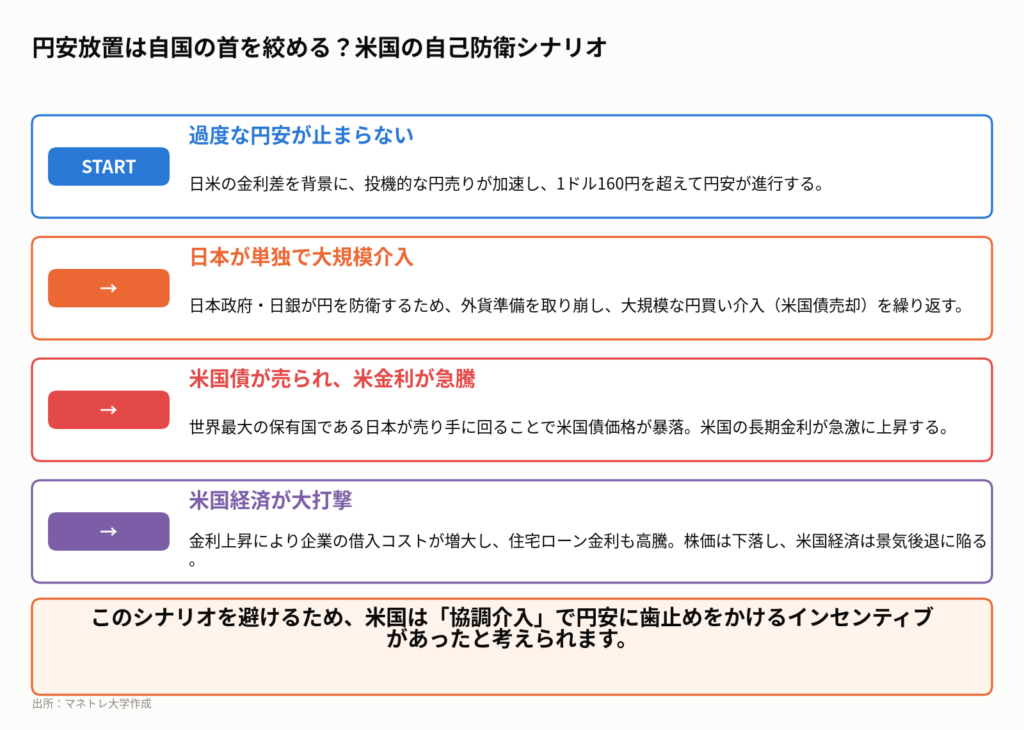
アメリカの立場から、もし円安を放置した場合のシナリオを考えてみましょう。
- 円安がさらに進行し、日本は単独で大規模な円買い介入を繰り返す。
- 介入の原資を捻出するため、日本は大量の米国債を売却する。
- 世界最大の保有国が売り手に回ることで、米国債の価格は暴落(金利は急騰)する。
- 米国の長期金利が急騰し、企業の借入コストや住宅ローン金利が上昇。株価は下落し、米国経済は深刻な景気後退に陥る。
この最悪のシナリオを避けるため、アメリカには協調介入によって円安に歯止めをかける強い動機があったと考えられます。つまり、今回の協調介入は、日本を救済すると同時に、自国の金利急騰を防ぐための「自己防衛」という側面が極めて強いのです。
持ち帰りメモ③:日米の利害は「円安阻止による米国債市場の安定」という点で一致しています。
第4章:あなたの資産を襲う「ダブルパンチ」の脅威
この章のポイント
- 円キャリー巻き戻し局面では「米国株安」と「円高」が同時に起こる
- S&P500が10%下落し、ドル円が160円→140円に進むと、円建て評価額は約2割減少する計算
- 輸出企業(自動車、機械など)には逆風、内需企業(食品、小売、電力など)には追い風となる
- 変動金利の住宅ローンは、日銀が円防衛のために利上げに踏み切れば返済額が増加するリスクがある
2024年8月5日の悪夢を忘れるな
円キャリートレードの巻き戻しが本格化すると、私たち日本の個人投資家は「米国株安」と「円高」という2つのパンチを同時に食らうことになります。ここ数年、S&P500やオルカンに投資している方の資産評価額を押し上げてきたのは、株価上昇に加えて「円安」という追い風でした。この追い風が、逆回転を始めるのです。
例えば、S&P500が10%下落し、同時に為替が1ドル160円から140円まで円高が進んだとしましょう。ドル建てでは10%の損失ですが、円建てで評価すると資産は約21%も目減りしてしまいます。私たちはこの「ダブルパンチ」の予行演習を、実はすでに経験しています。2024年8月5日、日経平均が1日で4,451円も暴落した日です。
あの日の引き金も、日銀の政策修正観測と米国の景気不安をきっかけとした円キャリートレードの巻き戻しでした。1ドル161円台だった為替が、わずか1ヶ月足らずで141円台まで急伸。今回は、当時よりはるかに大きな力で同じレバーが引かれようとしているのです。
動画公開後に起きたこと
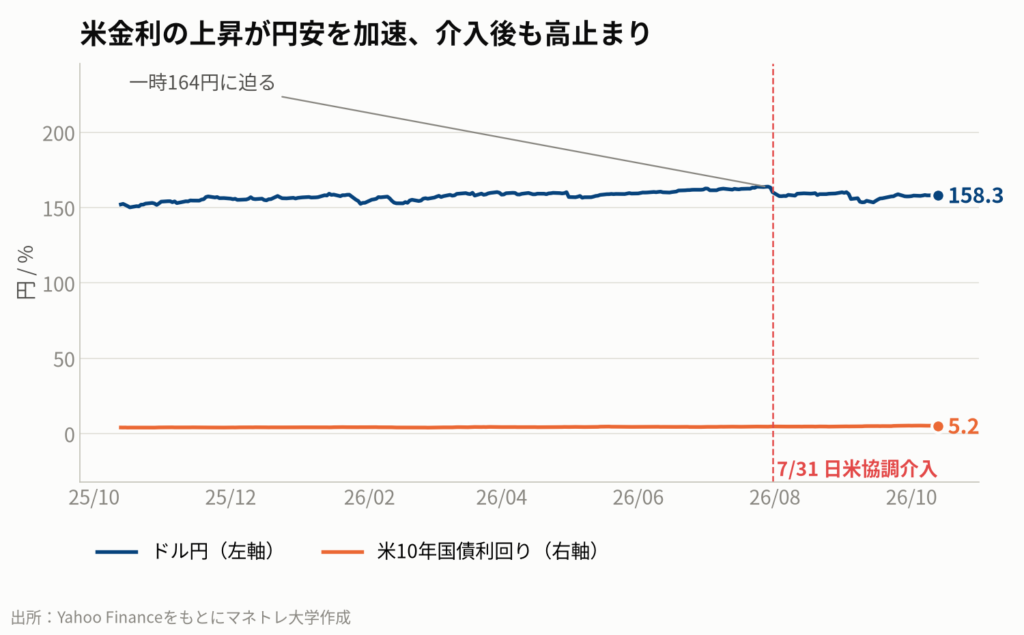
動画で解説した7月末の協調介入後、ドル円は一時155円台まで円高が進み、介入の効果が見られました。しかし、その後は再び円安方向に押し戻され、2026年10月13日の執筆時点では158円台で推移しています。
この値動きは、市場で介入効果の持続性に対する疑問が根強いこと、そして日米の根本的な金利差が変わらない限り、円を売ってドルを買う圧力が依然として強いことを示しています。実際、ゴールドマン・サックスは2026年7月6日付のレポートで、日本の介入効果は一時的であり、円キャリートレードは続くだろうとの見方を示していました。
円高で明暗が分かれるセクター
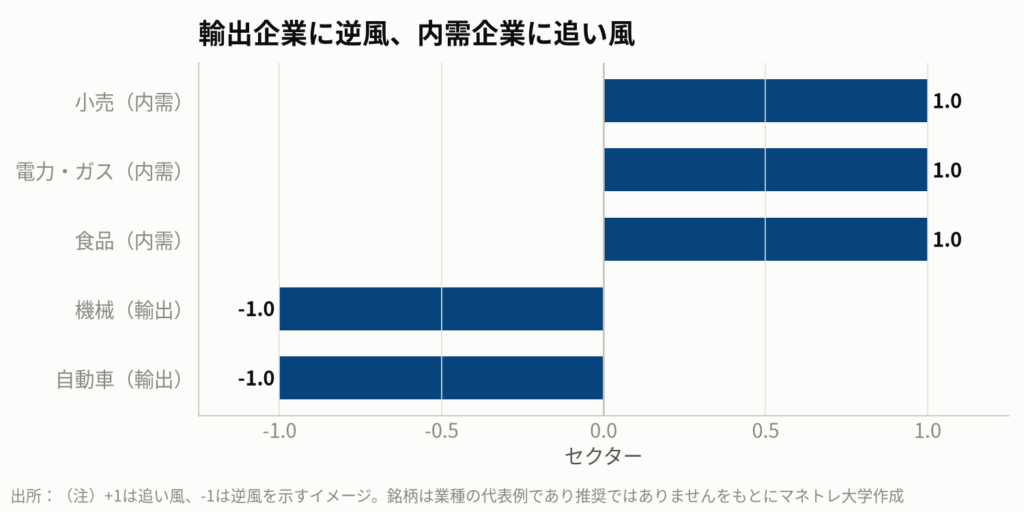
円高局面は、日本株のセクターごとに明暗をはっきりと分けます。
- 逆風セクター(輸出関連):自動車、機械、半導体関連など。海外でのドル建て利益が、円に換算する際に目減りしてしまいます。
- 追い風セクター(内需関連):食品、小売、電力・ガス、航空など。輸入原材料や燃料のコストが下がり、利益改善に繋がります。
また、この問題は株式投資家だけのものではありません。円安に歯止めをかける最終手段として日銀が利上げに踏み切れば、変動金利で住宅ローンを組んでいる家庭の返済額が直接増加するリスクもはらんでいます。
持ち帰りメモ④:自分のポートフォリオが「円高」に対してどれくらいのリスクを持っているか、一度点検してみましょう。
第5章:混乱相場で勝ち残る、個人投資家の4つの鉄則
この章のポイント
- 【鉄則1】パニック売りはしない:キャリー巻き戻しは機械的な売り。企業の価値が毀損したわけではない。
- 【鉄則2】現金の比率を見直す:生活防衛資金は死守しつつ、過度な現金保有はインフレに負ける。
- 【鉄則3】積立投資を止めない:株安・円高局面は、優良資産を安く多く仕込める絶好の機会。
- 【鉄則4】ポートフォリオを点検する:円高に強い内需株や、価格決定力を持つ企業、実物資産への分散を検討する。
最悪の行動は「狼狽売り」
では、円キャリートレードの巻き戻しという大きなうねりに、私たち個人投資家はどう向き合えばよいのでしょうか。歴史を振り返ると、金融危機で最も大きな損失を被ったのは、仕組みを理解しないまま恐怖に駆られて資産を投げ売った人々でした。
【鉄則1】パニック売りはしない
円キャリーの巻き戻しによる下落は、企業の価値が失われたわけではなく、借金返済のための機械的な売りに過ぎません。売りが一巡すれば、株価はいずれ企業の本源的価値に沿った水準へと戻っていく傾向があります。この構造を知っているだけで、底値での狼狽売りを避けることができます。
【鉄則2】現金の比率を見直す
万一の事態に備え、最低でも3〜6ヶ月分の生活費は「生活防衛資金」として、すぐに引き出せる預貯金で確保しておきましょう。ただし、過度な現金保有はインフレによって資産価値が目減りするリスクもはらんでいます。現金は守りの資産ですが、それ自体が増えることはありません。
守りと攻めの資産配分
【鉄則3】積立投資を止めない
S&P500や全世界株式インデックスファンドを積み立てている投資家にとって、株安と円高が重なる局面は、見た目の評価額こそ痛みますが、実は絶好のチャンスです。同じ積立額で、より多くの口数を安く仕込める「バーゲンセール」と捉えましょう。ここで投資をやめてしまうことが、長期的なリターンを最も損なう行動です。
【鉄則4】ポートフォリオを点検する
ご自身の資産配分が、円高に対してどの程度の耐性を持っているか確認しましょう。輸出関連株に偏っている場合は、円高が追い風となる内需セクター(小売、食品、電力など)や、インフレに強い実物資産(ゴールド、不動産など)への分散を検討するのも一案です。
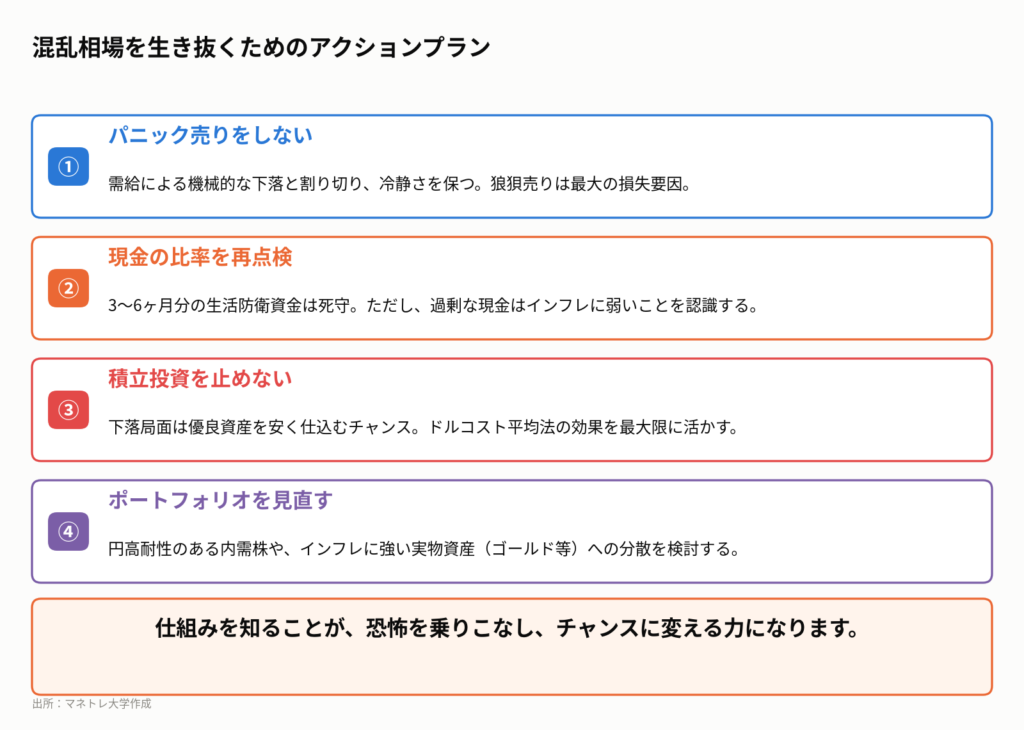
持ち帰りメモ⑤:混乱した相場ほど「何で儲けているか小学生に説明できない会社には投資しない」というシンプルな原則が力になります。
私たち個人投資家はどうするべきか
今回の話をふまえ、個人投資家が今すぐ確認し、実行すべき具体的な行動を4つにまとめます。これらは、不確実な相場を生き抜くための羅針盤となるはずです。
- パニック売りを絶対にしない。 キャリー巻き戻しによる下落は、企業の価値が失われたわけではなく、需給による機械的な売りです。売りが一巡すれば、株価は本来の価値水準に戻る傾向があります。
- 生活防衛資金を再確認する。 最低でも3〜6ヶ月分の生活費は、すぐに引き出せる現金や預金で確保しましょう。ただし、過度な現金はインフレで価値が目減りするリスクも忘れてはいけません。
- 積立投資家はバーゲンセールと心得る。 S&P500や全世界株式の積立投資家にとって、株安と円高が重なる局面は、同じ金額でより多くの口数を安く買えるチャンスです。ここで投資をやめてしまうのが最も避けるべき行動です。
- ポートフォリオの円高耐性を点検する。 輸出関連株への偏りがないか確認し、円高が追い風となる内需セクター(小売、食品、電力など)や、インフレに強い実物資産(ゴールド、不動産)への分散も検討しましょう。(注:銘柄は業種の代表例であり推奨ではありません)
地球上で最も大きな2つの国の財布が同時に動いても、為替レートは数円しか動かなかった。この事実の重みを理解し、冷静に備えることが、次の大きな変動が来たときにあなたの資産を守る盾となります。
もちろん過去の実績は将来のパフォーマンスを担保するものではございません。本記事は特定銘柄の購入を推奨するものではなく、投資は自己責任でお願いします。
動画では実際のチャートや資料を見ながら解説していますので、ぜひこちらもご覧ください。
「日米が28年ぶりに協調介入」というニュースから連想ゲームを始めると、まず「なぜ米国まで?」という疑問が浮かびます。その答えは「日本の米国債大量売却リスク」にあり、これは米国の金利急騰、ひいては米国経済の失速に繋がるため、米国は自国を守るために動いたと考えられます。この動きが引き金となるのが「円キャリートレードの巻き戻し」です。世界中に膨れ上がった円建ての借金が一斉に返済に向かう時、ヘッジファンドは換金しやすい米国株を売り、円を買い戻します。その結果、「世界的な株安」と「急激な円高」が同時に発生し、私たち日本の投資家の円建て資産を直撃するのです。
私が学長を務めるマネトレ大学では、金融知識ゼロだった大学生が米国大手証券会社に入社し学んだ金融知識、ルーティンワークを集約した金融特化型の教育研修を行っています。無料の勉強会「元ゴールドマン・サックス証券 尾崎邦明式 資産10倍ロードマップ」はYouTubeの各動画の概要欄からお申し込みください。日々のマーケット解説や最新情報は、無料LINEでもお届けしています。まずは無料LINEにご登録ください。
参考情報:大和総研「円買い・ドル売り為替介入の限界」 (2026/07/03)、野村證券「日米が協調為替介入、円安抑止には3つの当局対応か」 (2026/10/09)、三井住友DSアセットマネジメント「159円台に戻ったドル円~改めて考える為替介入の効果」 (2026/08/12)、ダイヤモンド・オンライン「日米介入・日銀利上げでもなぜ円安が止まらないのか?」 (2026/10/07)、Goldman Sachs Report cited by CNBC, Korea Economic Daily (2026/07/06)、Investing.com “Goldman Sachs revised its 12-month USD/JPY forecast to 165” (2026/07/06)、国際金融情報センター「どう見る?28 年ぶりの円買い協調介入」 (2026/08/12)、ラッセル・インベストメント「日米協調介入:その背景と今後の見通し」 (2026/08/05)、米財務省 国際資本移動統計(TIC) (2026/09/17発表、7月分データ)、BigGo ファイナンス「韓国株、7月に33%超の歴史的暴落 外資「強制決済のピークは過ぎた」」 (2026/07/30)、Investing.com「KOSPIが7月安値から20%反発、弱気相場脱出へ」 (2026/08/13)
まずは無料LINE登録で特典をGET
Follow me!



コメント