

50代を迎え、老後資金の準備に本腰を入れる中で、「新NISAはオルカン一択」という情報を鵜呑みにしていないでしょうか。しかし、20代や30代とは前提条件が全く異なる50代にとって、その戦略は最適とは言えず、むしろリスクを高める可能性があります。
この記事では、まずリアルなシミュレーションで老後に必要な資金額を直視し、なぜインデックス投資だけでは不十分なのかをデータで解説します。その上で、元ゴールドマン・サックス証券のマネトレ大学学長・尾崎邦明が、ご自身の性格や目標に合わせた「負けない」ポートフォリオの作り方を具体的に伝授します。
この記事でわかること
- 50代のリアルな老後不足額と、それを埋めるために必要な運用利回りがわかる
- なぜ「オルカン一択」が50代にとって危険な選択肢となり得るのかが理解できる
- 自分のリスク許容度に合わせた、株式・債券・金などを組み合わせた最適ポートフォリオの考え方が身につく
マネトレ大学学長の尾崎が運営するYouTubeチャンネル「おーちゃん【元外銀マン】」で解説した内容を、動画公開後の市場データや海外機関投資家の最新レポートまで織り込んでお届けします。
目次
結論:50代の資産形成は「思考停止」から抜け出すことから始まる
| 何が問題か | 投資家への意味 | |
|---|---|---|
| 老後資金の不足額 | リアルな生活費から試算すると、多くの世帯で数千万円単位の資金が不足する可能性がある。 | まずは現状を直視し、漠然とした不安を具体的な目標額に変えることが資産運用の第一歩となる。 |
| インデックス投資の限界 | 「オルカン」などのインデックス投資だけでは、50代から目標額を達成するには利回りが不足するか、過大なリスクを取る必要がある。 | 思考停止で「一択」を選ぶのではなく、複数の資産を組み合わせるアセットアロケーションの視点が不可欠になる。 |
| ポートフォリオ最適化 | 株式・債券・金など値動きの異なる資産(相関の低い資産)を組み合わせることで、下落リスクを抑えながら安定的なリターンを目指せる。 | 自分のリスク許容度(性格)に合わせて資産配分を調整し、定期的に見直す(リバランス)ことで、長期的な資産形成の成功確率が高まる。 |
50代からの老後資金作りは、20代・30代と同じ「オルカン一択」のような思考停止では目標達成が困難です。自分のリスク許容度を正確に把握し、株式、債券、金などを組み合わせた最適なポートフォリオを構築・維持することが、資産寿命を延ばす鍵となります。
第1章:あなたの老後は本当に安泰?「7,400万円不足」のリアル
この章のポイント
- 夫婦2人、持ち家ありでも老後の生活費は月56万円かかる場合がある
- 年金収入(例:月20万円)を差し引いても、毎月36万円の赤字が発生する
- 65歳から85歳までの20年間で、合計7,400万円以上の資金が不足する試算に
まずは「自分の数字」で現実を知ることから
老後資金について考えるとき、多くの人が「2,000万円問題」といった漠然とした数字に囚われがちです。しかし、本当に必要な金額は一人ひとりのライフスタイルによって全く異なります。
まずは、動画で示したシミュレーションのように、ご自身のリアルな支出を洗い出すことから始めましょう。家計簿アプリなどを使い、現在の生活費を正確に把握することが第一歩です。
- 住居費:持ち家でも固定資産税や修繕費がかかる
- 食費:健康を維持するための食生活にはコストがかかる
- 娯楽・交際費:豊かなセカンドライフには欠かせない出費
- 旅行・趣味:退職後にやりたいことの予算
- 医療・介護費:年齢とともに増加する避けられないコスト
動画の例では、これらの項目を積み上げた結果、夫婦2人・持ち家ありの世帯でも、月々の支出が56万円にのぼるケースを想定しました。これは決して贅沢な暮らしではなく、現実的な数字です。
年金だけでは足りない時代の到来
次に、収入の柱となる年金額を確認します。厚生労働省の「令和6年度の年金額改定」によると、夫婦2人分の老齢基礎年金と老齢厚生年金を合わせた標準的な年金額は月額23万483円です。
仮に年金収入が月20万円だとすると、先ほどの月56万円の支出に対して、毎月36万円もの赤字が発生します。この赤字が、老後の生活を支えるために貯蓄や資産運用で賄うべき金額です。
この月36万円の不足額が、65歳から85歳までの20年間続くとどうなるでしょうか。
36万円 × 12ヶ月 × 20年 = 8,640万円
動画で示した「7,400万円」という数字は、あくまで一例です。しかし、多くの方が数千万円規模の資金不足に直面する可能性がある、という厳しい現実をまずは直視する必要があります。この具体的な目標額を設定することが、効果的な資産運用のスタートラインとなります。
持ち帰りメモ①:まずはマネーフォワードなどで自分の毎月の支出を正確に把握しよう。
第2章:なぜ「オルカン一択」では間に合わないのか?
この章のポイント
- 7,400万円を10年で作るには「月29万円の積立」か「年利19%の運用」が必要
- オルカン(全世界株式)の過去10年の円建て年率リターンは約12.4%で、目標に届かない
- インデックス投資一本足打法は、50代からの資産形成では「リターン不足」か「リスク過多」に陥りやすい
目標達成に必要な「非現実的な数字」
では、第1章で算出した不足額(仮に7,400万円とします)を、55歳から65歳までの10年間で準備する場合を考えてみましょう。動画のシミュレーションツールで計算すると、衝撃的な数字が浮かび上がります。
仮に元手資金1,000万円からスタートする場合、目標達成には2つの選択肢しかありません。
- 選択肢A:年利8%で運用しながら、毎月29万円を積み立てる。
- 選択肢B:毎月5万円の積立で、年利19%という驚異的なリターンを達成する。
50代の多くの方にとって、毎月29万円の積立は現実的ではないでしょう。では、年利19%の運用はどうでしょうか。これもまた、極めて高いハードルです。
インデックス投資の期待リターンと現実
多くのYouTubeチャンネルや専門家が推奨する「eMAXIS Slim 全世界株式(オール・カントリー)」、通称オルカン。これ一本で老後資金は安泰、という声をよく聞きます。
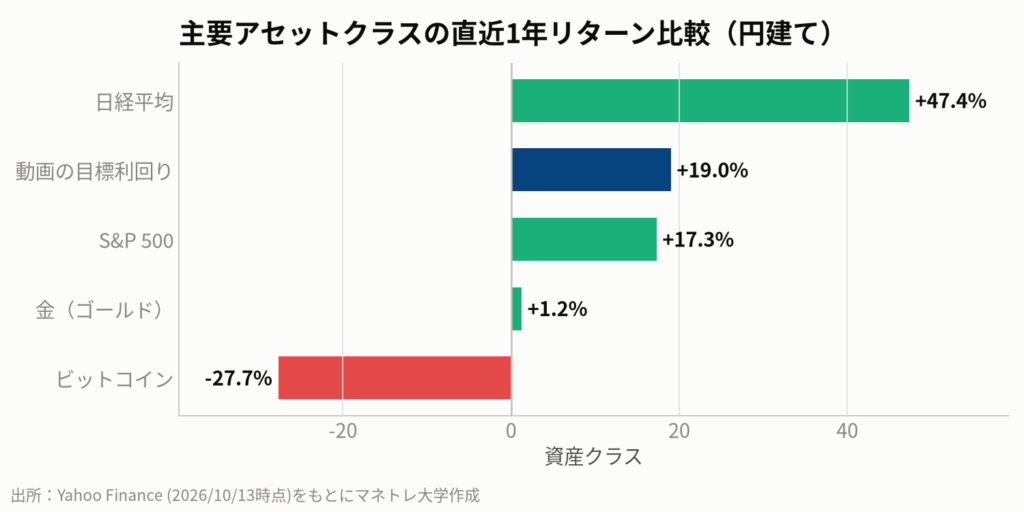
しかし、データを見てみましょう。オルカンの過去10年(2016年10月〜2026年9月)の円建てトータルリターンは年率換算で約12.4%です(みんかぶ、2026/10/13時点)。これは素晴らしい実績ですが、目標の19%には遠く及びません。
では、より高いリターンが期待される米国株式(S&P500)ならどうでしょうか。過去10年(同期間)の円建てリターンは年率約19.9%(myINDEX)と、目標に届きます。しかし、ここには大きな罠があります。高いリターンは高いリスクと表裏一体です。S&P500は過去に50%を超える下落を何度も経験しており、運用期間が短い50代にとっては、回復を待つ時間がない致命的なリスクとなり得ます。
つまり、50代からの資産形成において、インデックス投資の一本足打法は「リターンが足りない」か「リスクが高すぎる」かのジレンマに陥りやすいのです。「みんなが良いと言うから」という理由で思考停止に陥らず、自分の目標とリスク許容度を冷静に見つめ直す必要があります。
持ち帰りメモ②:「みんなが良いと言うから」ではなく、自分の目標達成に十分なリターンか?で判断しよう。
第3章:機関投資家も実践する「負けない」ポートフォリオの基本
この章のポイント
- ポートフォリオとは、特性の異なる資産の「組み合わせ」のこと
- 重要なのは値動きの異なる資産を混ぜること(低い相関係数)
- 株式と逆の値動きをしやすい「債券」や「金」を組み入れる意味
資産運用の「守備」を固める相関係数とは?
インデックス投資の限界を乗り越える鍵が「ポートフォリオ」という考え方です。これは単に複数の銘柄を持つことではなく、値動きの特性が異なる資産を戦略的に組み合わせることを指します。
サッカーチームがフォワード(攻撃)だけでなく、ディフェンダー(守備)やゴールキーパーを必要とするのと同じです。資産運用における攻撃役が「株式」なら、守備役を担うのが「債券」や「金」といった資産です。
この組み合わせの巧拙を測る指標が「相関係数」です。これは2つの資産の値動きがどれだけ連動するかを-1から+1の間の数値で示します。
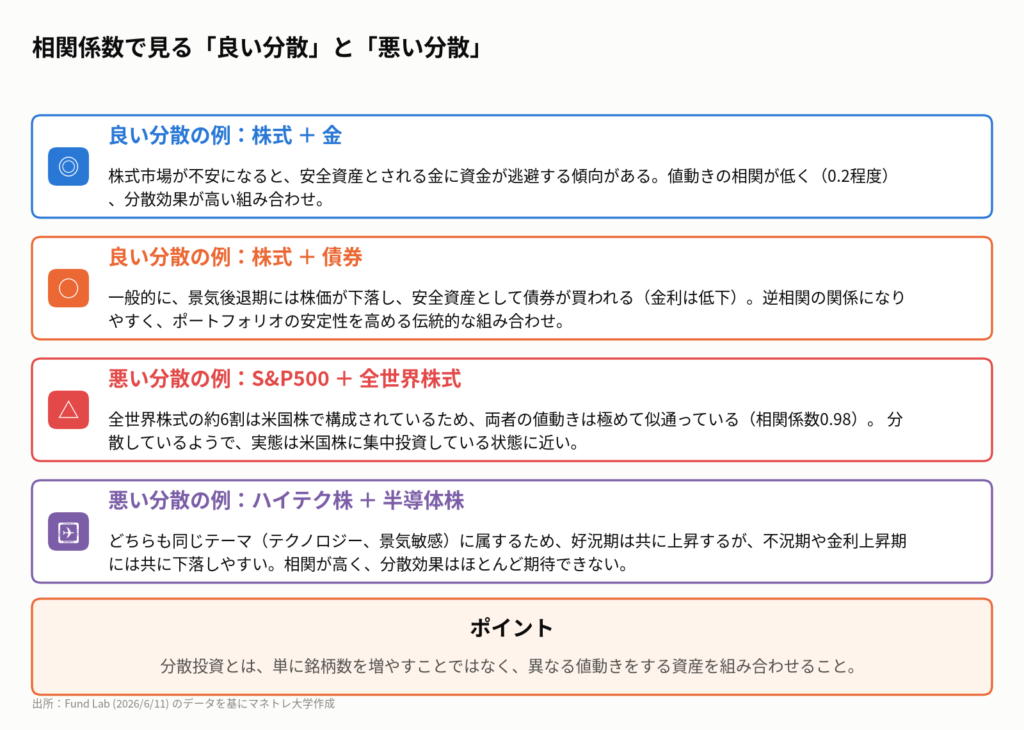
- 相関係数+1に近い:ほぼ同じ値動き。分散効果は低い(例:S&P500とオルカン)。
- 相関係数0に近い:関連性のない値動き。分散効果が高い(例:株式と金)。
- 相関係数-1に近い:逆の値動き。理想的な分散効果(例:景気後退期の株式と国債)。
S&P500とオルカン(全世界株式)を両方持っていても、オルカンの約6割は米国株なので、実質的に米国株に集中投資しているのと大差ありません。これは「悪い分散」の典型例です。本当の分散投資とは、相関係数の低い資産を組み合わせ、市場全体が下落する局面でもダメージを和らげる「守り」を固めることなのです。
なぜ金(ゴールド)や債券を混ぜるのか
ではなぜ、守備役として金や債券が有効なのでしょうか。
金(ゴールド)は「有事の金」と呼ばれ、戦争や金融危機など先行きが不透明になると、価値の保存手段として資金が流入する傾向があります。株式市場が不安に包まれる中で、金価格が上昇することは珍しくありません。株式との相関係数は歴史的に0.2程度と低く、優れた分散効果を発揮します。
債券、特に安全性の高い先進国の国債は、伝統的に株式のヘッジ資産とされてきました。景気が悪化すると企業業績の懸念から株価は下落しますが、中央銀行は景気刺激のために利下げを行うため、債券価格は上昇します(金利と債券価格は逆の動き)。
JPモルガン・アセット・マネジメントは「2026年 長期市場見通し」の中で、伝統的な株式60%・債券40%のポートフォリオに、不動産やプライベート・エクイティなどのオルタナティブ資産を組み込むことで、リスクを抑えつつリターンの向上が期待できると分析しています。これは、株式一辺倒ではない、複合的なポートフォリオの重要性を機関投資家も認識している証左です。
持ち帰りメモ③:ポートフォリオとは、攻撃(株式)と守備(債券・金)を組み合わせたチーム作りと心得よう。
第4章:実践!あなたの性格に合わせた最適ポートフォリオ構築術
この章のポイント
- 運用の目的は「リターン最大化」だけではない
- 「シャープレシオ」:リスク1単位あたり、どれだけ効率よくリターンを得られたかを示す指標
- 「最大下落率」:過去、最大で何パーセント資産が減ったか。自分の「心の耐性」を知る指標
- 定期的な資産配分の見直し(リバランス)が長期的なリターンを高める
あなたはどのタイプ?「ガンガンいこうぜ」vs「いのちをだいじに」
最適なポートフォリオは、全員に共通する「正解」があるわけではありません。重要なのは、ご自身の性格、つまりリスクに対する「心の耐性」に合わせることです。
あなたはどちらのタイプでしょうか?
- ガンガンいこうぜ(リターン重視型):大きな下落も覚悟の上で、高いリターンを狙う。
- いのちをだいじに(安定重視型):大きなリターンは望まないが、資産が大きく減るのは避けたい。
この「心の耐性」を測る上で参考になるのが「最大下落率(ドローダウン)」です。これは過去の運用期間で、資産がピーク時から最大で何パーセント下落したかを示す指標。例えば、コロナショックの時、自分の資産が30%下落したら夜も眠れなくなる、という方は、最大下落率が10%程度に収まるような守備的なポートフォリオを目指すべきです。
シャープレシオで見る「運用の上手さ」
リターンだけを追い求めるのは危険です。そこでプロの投資家が重視するのが「シャープレシオ」という指標。これは、取ったリスク(価格の振れ幅)1単位あたり、どれだけ効率的にリターンを稼いだかを示す「運用のうまさ」の指標です。
シャープレシオが高いポートフォリオは、むやみにリスクを取らずに、安定してリターンを積み上げている「賢い」ポートフォリオと言えます。動画で紹介したシミュレーターのように、シャープレシオを最大化するような資産配分を目指すことは、特に50代以降の資産形成において非常に有効なアプローチです。
リバランスはなぜ必要か?
一度最適なポートフォリオを組んだら、それで終わりではありません。定期的なメンテナンス、すなわち「リバランス」が必要です。
例えば、株式50%・債券50%で始めたポートフォリオが、株価上昇で株式60%・債券40%に変化したとします。このまま放置すると、当初意図したよりもリスクの高い状態になってしまいます。リバランスとは、値上がりした株式の一部を売り、その資金で値下がり(あるいは上昇率が低かった)した債券を買い増し、元の50:50の比率に戻す作業です。
これにより、自然と「高いところで売り、安いところで買う」という投資の理想を機械的に実行できます。感情に流されず、「年に1回、誕生月に見直す」といったルールを決めて淡々と続けることが、長期的な成功の秘訣です。
動画公開後に起きたこと
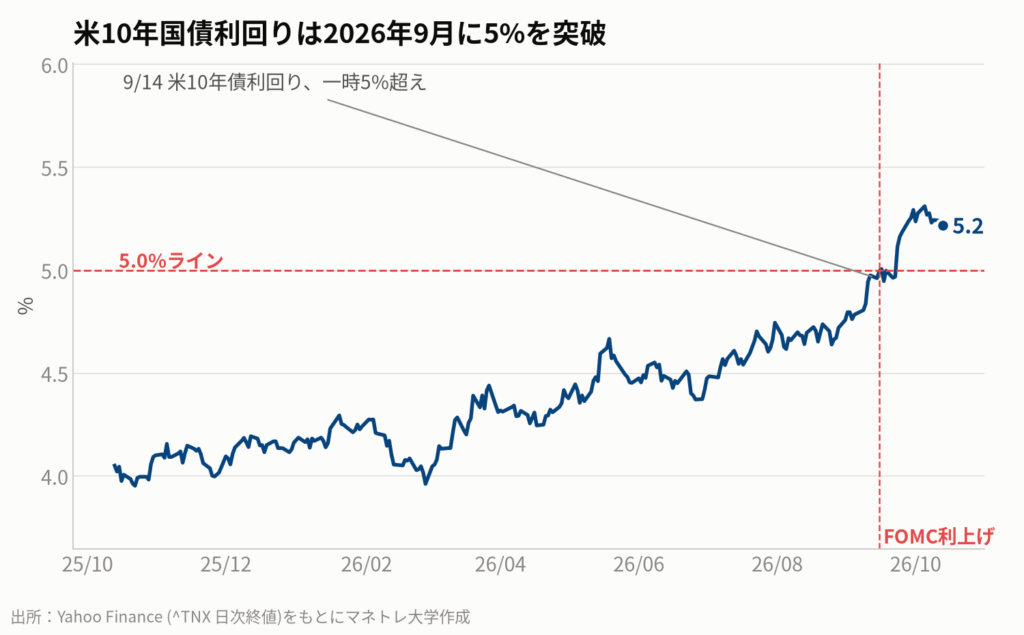
動画公開は本日2026年10月13日のため、公開後の大きな相場変動はありません。しかし、直近の市場では米国の長期金利が5%前後で高止まりしており、FRB(米連邦準備制度理事会)の金融引き締めが長期化するとの見方が強まっています。
これを受け、株式市場では、将来の成長性を高く評価されてきた高PERのグロース株(ハイテク株など)から、安定したキャッシュフローと配当利回りが魅力のバリュー株や高配当株へ、資金がシフトする動きが見られます。これは、ポートフォリオを考える上で金利動向がいかに重要かを示す好例です。
持ち帰りメモ④:自分が耐えられる最大下落率をあらかじめ決めておくと、暴落時も冷静でいられる。
第5章:2026年後半の相場環境と個人投資家の戦略
この章のポイント
- 高止まりする米長期金利(10年債利回りは5%前後)
- 金利のある世界では、債券が株式以外の有力な投資先として復活
- AI投資は継続するも、高金利下で「本当に儲かる企業」への選別が厳しくなる
- JPモルガンは、米国株だけでなく、日本株や新興国株にも投資機会があると見ている
「金利のある世界」への回帰が意味すること
2026年後半の投資環境を考える上で最も重要なテーマは、米国の長期金利が高止まりしていることです。2026年9月には、米10年国債利回りが一時5%を超え、市場に緊張が走りました。
この「金利のある世界」への回帰は、個人投資家のポートフォリオ戦略に大きな影響を与えます。過去10年以上にわたる低金利時代には、銀行預金や債券に資産を置いてもほとんど増えないため、リスクを取ってでも株式に投資するしかありませんでした。
しかし、米国債のような安全性の高い資産で年5%近い利回りが得られる今、債券は株式以外の有力な投資先として完全に復活しました。これは、ポートフォリオの「守備」を固める上で非常に有利な環境です。
AIバブルは選別の時代へ
もう一つの大きな潮流はAI(人工知能)分野への投資です。この流れは今後も続くとみられますが、高金利環境はその質を変化させます。
金利が低い時代は、企業は低コストで資金を調達できたため、赤字でも壮大な夢を語るだけで株価が上昇しました。しかし、金利が高い今は、借り入れコストが重くのしかかります。投資家は夢だけでなく、「本当にキャッシュを生み出せるのか」という現実的な収益力を厳しく評価するようになります。
これはAI関連企業においても同様で、今後は「本物のAI企業」と「ブームに乗っただけの企業」の選別が厳しく進むでしょう。個別株投資を行う際は、より一層の企業分析が求められます。
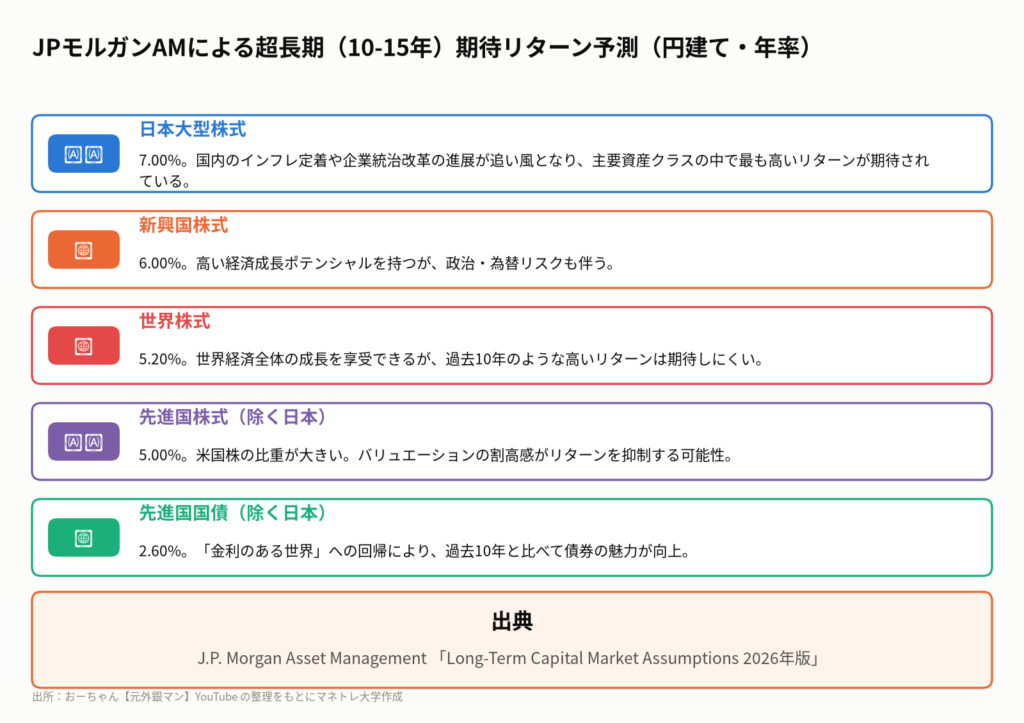
こうした環境下で、JPモルガン・アセット・マネジメントは「超長期市場見通し(2026年版)」の中で、今後10〜15年の円建て期待リターンは、米国株よりも日本株の方が高いと予測しています。企業統治改革の進展やインフレ定着が評価されており、投資先を米国一辺倒にするのではなく、グローバルに分散させることの重要性を示唆しています。
持ち帰りメモ⑤:金利が高い今は、守りの資産である「債券」の組み入れを検討する良いタイミングかもしれない。
私たち個人投資家はどうするべきか
ここまでの内容を踏まえ、50代の個人投資家が今日からできることを5つにまとめます。漠然とした不安を具体的な行動に変えていきましょう。
- まず現状を把握する。 マネーフォワードなどの家計簿アプリを使い、1ヶ月の支出を正確に洗い出しましょう。漠然とした不安が具体的な数字に変わります。
- 自分の「リスク許容度」を知る。 過去のコロナショックなどで、自分の資産が30%下落した場面を想像してください。冷静でいられますか?それとも夜も眠れなくなりますか?直感的な感覚があなたのリスク許容度です。
- 「オルカン一択」を疑う。 全世界株式インデックスのリターンで、自分の目標金額に到達できるか、簡単なシミュレーションをしてみましょう。リスクとリターンのバランスが取れているか確認が必要です。
- 相性の良い資産を組み合わせる。 自分のポートフォリオに、株式だけでなく、金や債券といった異なる値動きをする資産が含まれているか確認しましょう。含まれていない場合、なぜそれが必要なのかを考えてみることが重要です。
- リバランスのルールを決める。 「年に1回、誕生月に見直す」など、資産配分を元の比率に戻すルールを決めましょう。感情に左右されない機械的なルールが、長期的な成功の鍵です。
これらのステップは、他人の意見に流されるのではなく、自分自身の頭で考え、判断するための土台となります。50代からの資産形成は、ここからが本番です。
もちろん過去の実績は将来のパフォーマンスを担保するものではございません。本記事は特定銘柄の購入を推奨するものではなく、投資は自己責任でお願いします。
動画では実際のチャートや資料を見ながら解説していますので、ぜひこちらもご覧ください。
「米国の長期金利が5%前後で高止まりしている」というニュースは、単に「債券の利回りが良い」という話では終わりません。高金利は企業の資金調達コストを増加させるため、特に多額の借り入れで成長してきたハイテク・グロース企業には逆風となります。その結果、投資家の目は、潤沢な自己資金を持ち、安定した配当を出す「バリュー株」や「高配当株」に向かいます。このように、一つの金利ニュースが、株のスタイル、為替、そして国境を越えた資金の流れにまで連鎖していくのです。
私が学長を務めるマネトレ大学では、金融知識ゼロだった大学生が米国大手証券会社に入社し学んだ金融知識、ルーティンワークを集約した金融特化型の教育研修を行っています。無料の勉強会「元ゴールドマン・サックス証券 尾崎邦明式 資産10倍ロードマップ」はYouTubeの各動画の概要欄からお申し込みください。日々のマーケット解説や最新情報は、無料LINEでもお届けしています。まずは無料LINEにご登録ください。
参考情報:J.P. Morgan Asset Management 「超長期市場見通し(LTCMA)2026年版」(2025年12月)、Goldman Sachs 「2026年世界経済見通し」(2026年1月)、厚生労働省「令和6年度の年金額改定について」(2026年1月19日)、みんかぶ「eMAXIS Slim全世界株式(オール・カントリー)のリターン」(2026年10月13日時点)、myINDEX「S&P 500 (配当込み) (円) 過去パフォーマンス実績」(2026年9月30日時点)、Fund Lab「投資信託の相関係数マトリクス一覧【2026年6月版】」(2026年6月11日)、Yahoo Finance 市場データ(2026年10月13日時点)
まずは無料LINE登録で特典をGET
Follow me!



コメント