

2026年9月、FRB(米連邦準備制度理事会)は3年ぶりの利上げを決定しました。多くの投資家が「利上げは株価を下げる」と警戒していますが、もし政府と中央銀行が公言していることと、実際に動かしているお金の方向が真逆だとしたらどうでしょうか。
この記事では、政府の「3つの財布」であるTGA・FRBバランスシート・リバースレポの最新データから、市場にこれから流れ込もうとしている”本当の水の量”を可視化します。そして、その結果として起きる「隠れ税」の仕組みと、私たち個人投資家が今すぐ取るべき対策を、専門用語を噛み砕いて解説します。
この記事でわかること
- 米政府とFRBが公言する政策と実際の資金操作の間に生じている「矛盾」の正体
- 市場の本当の資金量を測るカギとなる「純流動性(ネットリクイディティ)」の見方
- インフレを通じて国民の資産を実質的に削る「隠れ税(カンティロン効果)」の仕組み
- 利上げと金融緩和が同時に起こる異例の相場で、個人投資家が資産を守るための具体的な行動
マネトレ大学学長の尾崎が運営するYouTubeチャンネル「おーちゃん【元外銀マン】」で解説した内容を、動画公開後の最新データまで織り込んでお届けします。
目次
結論:言葉と行動が逆を向く時、見るべきは「お金の量」
| 何が起きたか | 投資家への意味 | |
|---|---|---|
| 政府の財布 (TGA) | 約150兆円の現金が待機。国債買い戻し等で市場への放出を開始。 | 表向きの「支出削減」とは逆に、大規模な資金供給の準備が整っている。 |
| FRBのバランスシート | 量的引き締め(QT)の裏で、短期国債の「技術的購入」が続く。 | 「インフレを殺す」と言いながら、市場に新たな資金(水)を供給し続けている。 |
| 排水溝 (リバースレポ) | 利上げ後も金利設定により、市場の資金を吸収する機能が停止したまま。 | 利上げをしても市場から資金が抜けず、金融緩和的な状況が維持されている。 |
| 結論 | 3つの口座が全て「資金供給」方向を向き、2021年の金融緩和相場に匹敵する「純流動性」が生まれつつある。 | 表向きの利上げポーズとは裏腹に、インフレを誘発して政府債務を軽くする「隠れ税」の装置が稼働している可能性がある。 |
米政府とFRBはインフレ抑制を公言しつつ、実際には市場に大量の資金を供給する準備を進めています。これは「隠れ税(インフレ税)」によって巨額の政府債務を実質的に減価させるのが真の目的である可能性があり、私たち個人投資家は、資産と現金の双方で防衛策を講じる必要があります。
第1章:FRBの利上げは「見せかけ」か?公言と行動の奇妙な不一致
この章のポイント
- 2026年9月、FRBは3年ぶりの利上げを全会一致で決定した。
- 財務長官は「債務と赤字の制御」、FRB議長は「インフレを過去のものにする」と発言。
- しかし政府の3つの口座残高を見ると、資金供給(金融緩和)の方向を向いている。
ニュースが伝える「引き締め」の世界
2026年9月16日、FRBは政策金利を0.25%引き上げ、3年ぶりに利上げサイクルを再開しました。しかも投票は12対0の全会一致。この決定は、政府高官たちの強いメッセージと共に伝えられました。
スコット・ベッセント財務長官は「40兆ドル(約6,300兆円)の債務と1.8兆ドル(約285兆円)の財政赤字を制御下に置く」と繰り返し発言。FRBのケビン・ウォルシュ議長も会見で「過去5年のインフレの高まりを過去のものにする」と言い切りました。
財務省は支出を絞り、中央銀行はインフレを殺す。ニュースだけを見れば、アメリカは借金問題とインフレを同時に潰しにかかっているように見えます。ここまでが、テレビやニュースアプリで流れてくる表の話です。
お金の残高が示す「緩和」の世界
しかし、政府や中央銀行の「発言」ではなく、彼らが実際に動かしている「お金の量」だけを見ると、結論は真逆になります。
支出は絞るどころか増える準備が整い、インフレは殺すどころか新たな燃料が大量に積まれている。しかもその燃料は約150兆円という市場最大級の規模で、すでに政府の財布の中に現金で用意されているのです。
この奇妙な不一致の裏には、「隠れ税」という仕組みが隠されている可能性があります。この記事では、3つのお金の口座の実際の残高から、その仕組みを復元していきます。
持ち帰りメモ①:政府や中央銀行の「発言」ではなく、彼らが動かす「お金の量」にこそ本音が現れる。
第2章:市場の本当の水量を測る「3つの蛇口」入門
この章のポイント
- 市場の資金量を「流動性(リクイディティ)」と呼び、株価などを最終的に動かす要因となる。
- ①財務省一般勘定(TGA):政府の財布。残高が減ると市場に資金が流れる。
- ②FRBバランスシート:唯一、新しいお金(水)を作れる場所。
- ③リバースレポ:市場の余剰資金を吸収する排水溝。
経済を潤す「水の量」とは何か?
経済の中を流れているお金の量のことを、金融の世界では「流動性(リクイディティ)」と呼びます。難しそうに聞こえますが、要するに経済の中を実際に回っている現金の量のことです。
家で言えば水道管の中の水の量。水の量が増えれば蛇口から勢いよく水が出て、減れば出が悪くなります。株も不動産も最終的にはこの「水の量」で値段が動くため、利上げのニュースより水の量の方が相場には効く、というのが今日の前提です。
3つの口座の仕組みを水道管に例えて理解する
アメリカ経済という巨大な水道管には、水を出し入れする場所が3つあります。この3つの残高の足し引きさえ分かれば、誰でも本当の水の量を測ることができます。
- ① 財務省一般勘定(TGA):政府の普通預金口座です。残高が「減る」と、政府支出としてお金が市場に流れ込みます(水が増える)。
- ② FRBバランスシート:中央銀行の総資産です。ここが唯一、新しい水(お金)を作れる場所。残高が「増える」と、市場にお金が供給されます(水が増える)。これが量的緩和(QE)の実体です。
- ③ リバースレポ:市場の余剰資金を吸収する排水溝です。残高が「増える」と、お金が市場から吸い上げられます(水が減る)。
つまり、市場に実際に流れている「本当の水の量」は、②から①と③を引いたものになります。これを「純流動性(ネットリクイディティ)」と呼びます。私の前職を含め、機関投資家の現場では、FRBの声明文よりこの3つの残高の方が重く見られることもあります。
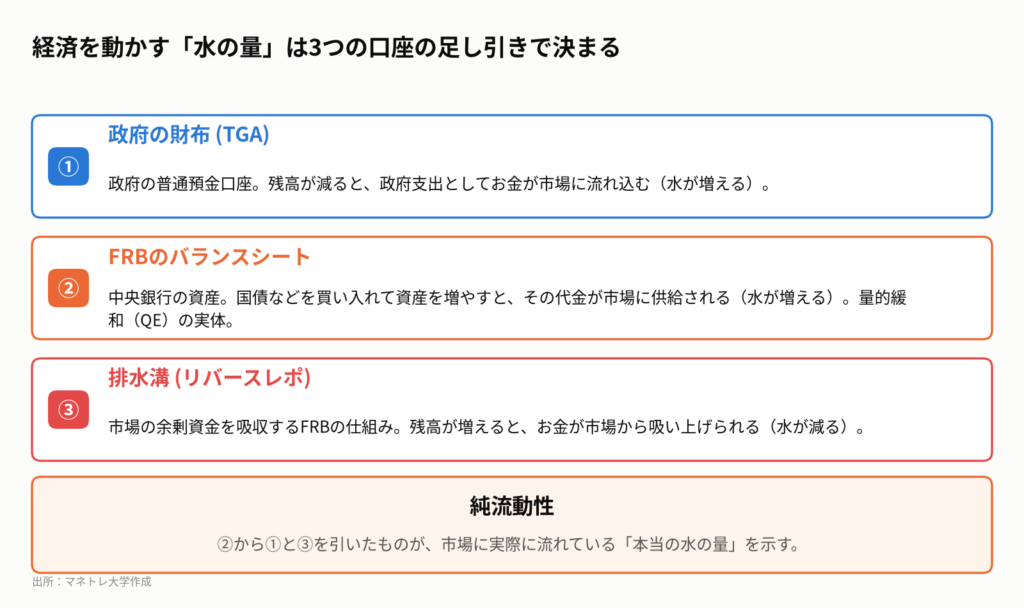
持ち帰りメモ②:「純流動性 = FRBバランスシート – (TGA + リバースレポ)」が市場の本当の体温計になる。
第3章:2021年の再来?1120兆円の水が市場に注がれるシナリオ
この章のポイント
- 政府の財布「TGA」には約150兆円の現金が積み上がり、放出を待っている。
- FRBは「技術的購入」の名目でバランスシートを拡大し、資金供給を続けている。
- 利上げにもかかわらず「リバースレポ」は機能せず、市場から資金が抜けていない。
- 3つの口座の動きを総合すると、純流動性は2021年の株価急騰時と同じ水準に向かっている。
パンパンに膨らんだ政府の財布「TGA」
では、この3つの口座が2026年10月現在、実際にどう動いているのかを見ていきましょう。まず政府の財布「TGA」の残高は、現在9,500億ドル(約150兆円)近くまで積み上がっています。これは日本の国家予算を軽く超える現金が、政府の普通預金に眠っている状態です。
「支出を絞る」と言っている政府の財布が、市場最大級に膨らんでいる。財布をパンパンにしながら「今月は節約します」と宣言している人を想像すれば、その異様さが分かるでしょう。仮にこの残高が過去の平均である60兆円程度まで戻るとすれば、差額の約90兆円がこれから市場に流れ込むことになります。
次にFRBのバランスシートです。FRBは量的引き締め(QT)を進める一方で、2025年末から「技術的な購入」と称して短期国債を買い続けています。名目がどうあれ、中央銀行が国債を買えば市場に水が増えるのは同じです。この購入が続くことを前提に、バランスシートは今後1年で1兆ドル(約160兆円)規模で膨らむとの見方もあります。
利上げでも閉じたままの排水溝「リバースレポ」
そして3つ目、排水溝のリバースレポが今日のハイライトです。2022年の利上げ局面では約400兆円もの資金を吸い込みましたが、その後ほぼ空になりました。では今回の利上げで、再び資金を吸い込むのでしょうか。
答えはノーです。排水溝に預ける金利(3.75%)より、短期国債を買う利回り(約4%)の方が少し高いからです。誰もわざわざ金利の低い排水溝にお金を預けません。つまり、FRBは利上げをしたにもかかわらず、市場から資金が抜ける仕組みを意図的に止めているのです。
3つの口座の方向を並べると、以下のようになります。
- TGA(財布):これから水を出す方向
- FRBバランスシート(蛇口):水を増やす方向
- リバースレポ(排水溝):閉じたまま
全部が「水が増える」側を向いています。このまま進めば、純流動性は7.1兆ドル(約1120兆円)に達する可能性があります。これは、株も不動産も暗号資産も全てが急騰した2021年とほぼ同じ水の量です。
動画公開後に起きたこと
動画公開日(2026年10月16日)と執筆日が同日のため、大きな相場の変動はありません。しかし、直近で発表された9月の米国消費者物価指数(CPI)は市場予想を上回り、インフレの根強さを示しました。これはFRBが利上げを継続する口実になりますが、一方で本記事で解説した「隠れ税」の必要性をさらに高める材料とも言えます。
持ち帰りメモ③:インフレ抑制を掲げながら、1年後のインフレの燃料を大量に積んでいるのが今の米国の姿だ。
第4章:あなたの給料と預金を削る「隠れ税」の正体
この章のポイント
- 政府が意図的にインフレを起こし、借金の実質的な価値を目減りさせることを「隠れ税」と呼ぶ。
- 新しいお金は資産家に先に届き、物価が上がった後で最後に給与所得者に届く(カンティロン効果)。
- この時間差によって、現金や預金を持つ人の購買力が知らぬ間に奪われる。
- 日本はすでに実質賃金がマイナスであり、家計資産の約半分が現預金のため「隠れ税」の影響を非常に受けやすい。
インフレで借金を帳消しにする現代の錬金術
なぜ政府とFRBは、言葉と行動が逆を向いているのでしょうか。その答えが「隠れ税」です。これは法律で決まる税ではなく、インフレそのものを利用して国民の資産を実質的に徴収する方法です。
例えば、政府があなたから100万円を借りているとします。1年後に物価が10%上がったとしても、政府は約束通り100万円を返します。しかし、その100万円で買えるモノの量は1年前より10%減っています。あなたの購買力は10万円分消え、その分だけ政府の借金は実質的に軽くなるのです。
この仕組みを使えば、政府は増税も歳出削減もせずに、6,300兆円という天文学的な借金を実質的に減価させることができます。これが、FRBがインフレ抑制を掲げながら金融緩和的な状況を作り出している本当の狙いかもしれません。
お金が届く順番で格差が広がる「カンティロン効果」
この隠れ税は、すべての人に平等にかかるわけではありません。18世紀の経済学者リシャール・カンティロンが指摘したように、新しく作られたお金は、その発生源に近い人から順番に不平等に広がっていきます。
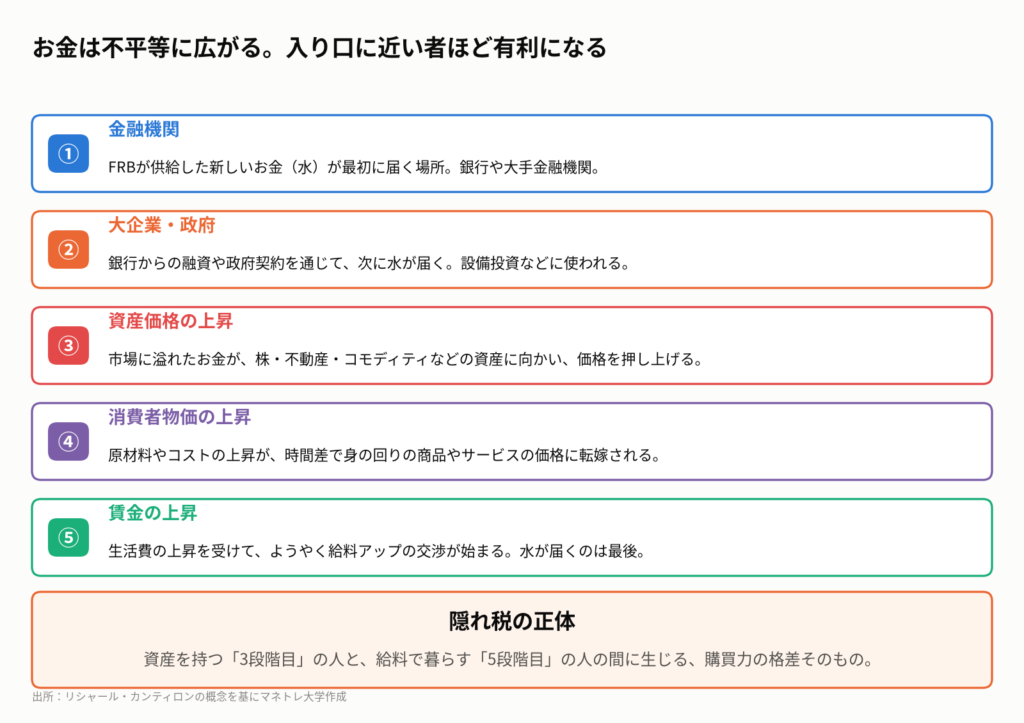
お金はまず金融機関に届き(①)、次に大企業に渡り(②)、そして株や不動産といった資産価格を押し上げます(③)。物価が上がるのはその後(④)で、最後に届くのが私たちの給料(⑤)です。資産を持つ「3段階目」の人と、給料で暮らす「5段階目」の人の間に生じる購買力の格差こそが、隠れ税の正体です。
日本に住む私たちも「納税者」になっている
この話は対岸の火事ではありません。日本はすでにこの隠れ税の「納税者」になっています。日本の実質賃金は長らくマイナス圏にあり、賃金の伸びが物価上昇に追いついていません。
さらに、日本銀行の資金循環統計(2026年第2四半期)によると、日本の家計金融資産のうち約45%が現金・預金です。預金はインフレで真っ先に価値が目減りする資産であり、カンティロン効果の「5段階目」に位置します。つまり、日本人の資産の約半分は、隠れ税に対して完全に無防備な状態にあるのです。
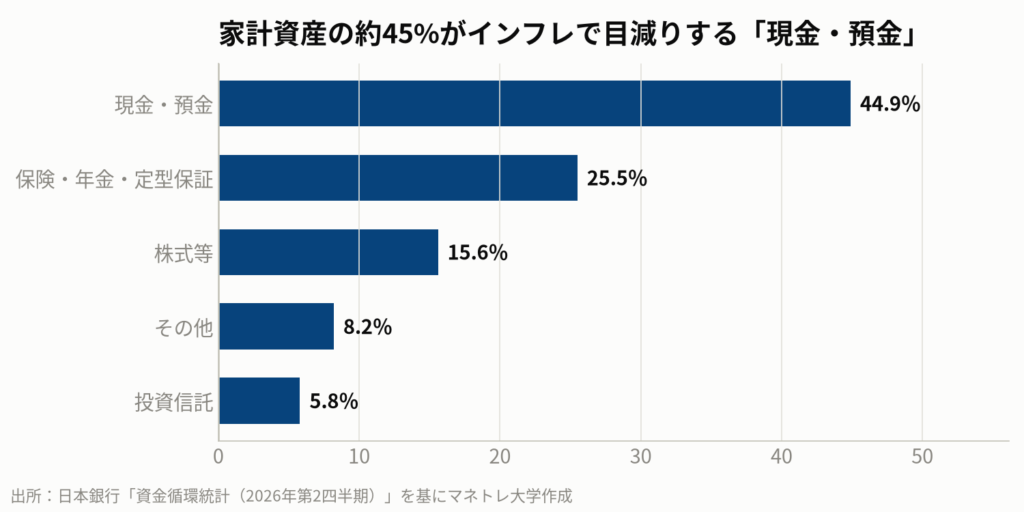
持ち帰りメモ④:物価が10%上がれば、あなたの預金の価値は何もせず10%目減りし、その分政府の借金は軽くなる。
第5章:私たち個人投資家はどう立ち向かうべきか?
この章のポイント
- 今回は「純流動性の増加」と「利上げ」が同時に起きる、過去に例の少ない局面である。
- 過去のデータでは、この組み合わせの際に資産価格が下落した例もあるため油断は禁物。
- 積立投資家も、口座の外にある円建ての給料・退職金・預金の価値が目減りするリスクを認識すべき。
- ニュースの言葉面だけでなく、お金の量の変化を自分で追い、判断する「読み解く力」が不可欠になる。
「流動性相場」と「利上げ」の綱引き
「水が増えるなら、2021年のように株を買えばいい」と考えるのは早計です。今回は「純流動性の増加(金融緩和)」と「利上げ(金融引き締め)」が同時に起きる、極めて特殊な局面だからです。
過去のデータを見ると、この2つが併発した局面では、資産価格が下落した例もあります。水の量だけ見ていても、金利だけ見ていても読み違える、非常に難しい相場です。前回と同じ乗り方では通用しない可能性が高いと考えるべきでしょう。
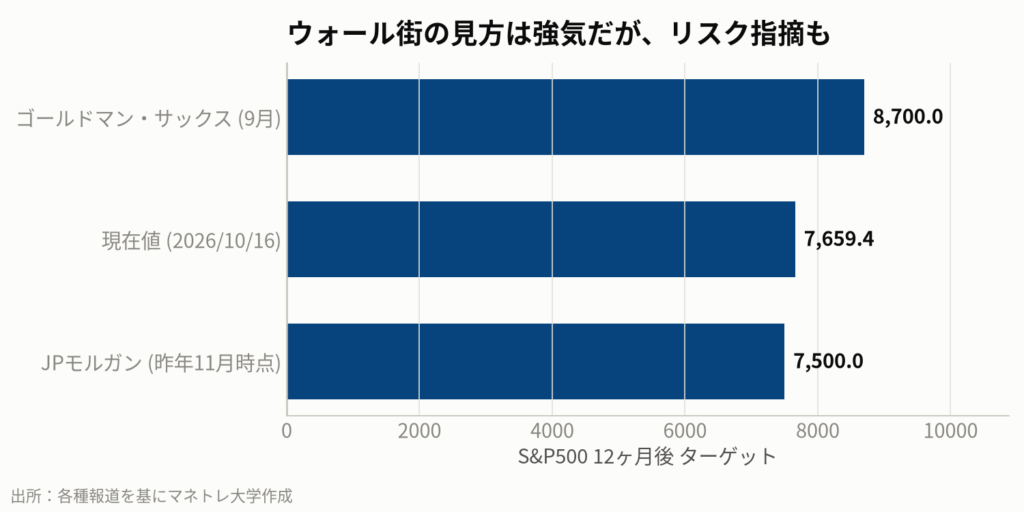
ウォール街の大手投資銀行の見方も分かれています。ゴールドマン・サックスは強気な見通しを維持していますが、JPモルガンは昨年から慎重な姿勢を崩していません。プロでも判断が難しい局面なのです。
積立投資の「外」で起きている本当のリスク
S&P500や全世界株式に積立投資をしている方は、カンティロン効果の「3段階目」の席に座っているため、ある程度の恩恵は受けられるでしょう。しかし、それだけで安心はできません。
本当のリスクは、あなたの積立口座の「外」で起きています。毎月の給料、これから受け取る退職金、銀行に置いている生活防衛資金。これらはすべて円建ての現金であり、インフレで価値が目減りしていく「5段階目」の資産です。
仮に物価が年3%で上がり続けると、今2000万円の価値がある退職金は、10年後には実質的に1500万円弱の価値しか持ちません。500万円以上が、通知も来ないまま消えてしまうのです。積立口座の評価額が増えていても、その外側にある資産の目減りを計算したことはありますか?
2021年に自分の資産が増えた理由を「お金の量の増加」という観点から説明できないのであれば、次の相場も「偶然」に身を任せることになります。今必要なのは、ニュースの言葉面だけでなく、お金の量の変化を自分で追い、判断する「読み解く力」です。
持ち帰りメモ⑤:2021年に自分の資産が増えた理由を説明できないなら、次の相場も「偶然」に身を任せることになる。
私たち個人投資家はどうするべきか
今日の話は、政府やFRBの矛盾を指摘するだけでなく、私たち自身の資産形成がいかに無防備な状態にあるかを浮き彫りにします。この複雑な局面を乗り切るために、今日からできる具体的な行動を5つにまとめます。
- 円預金のリスクを再評価する。 インフレで価値が目減りすることを前提に、ご自身の退職金や預金が10年後、20年後にいくらの購買力になっているか一度計算してみましょう。
- 「純流動性」のデータを自分で追う。 FRED(セントルイス連銀の無料データサイト)で、週次で発表されるTGA(ティッカー:WTREGEN)とリバースレポ(RRPONTSYD)の残高をブックマークし、自分で「本当の水の量」をチェックする習慣をつけましょう。
- 金利と流動性の両面でセクターを分析する。 水が増える局面で強い成長株(ハイテクなど)と、利上げに強い(あるいは恩恵を受ける)金融株などのバランスを、ご自身のポートフォリオで意識することが重要です。
- 資産価格が上がる「3段階目」の席に座る。 資産の大部分が「5段階目」の現金・預金に偏っている方は、NISAなどを活用し、株式や不動産など、インフレに強いとされる資産への配分を検討しましょう。ただし、これは特定の銘柄を推奨するものではありません。
- 連想ゲームの訓練を始める。 「米国の住宅着工件数が増加」→「日本の建機メーカーの株価が上がる」のように、一つのニュースから次のお金の流れを予測する思考訓練を日々行い、自分なりの勝ち筋を見つける努力を続けましょう。
本記事は特定銘柄の購入を推奨するものではなく、業種の代表例として提示したものです。投資は自己責任でお願いします。
動画では実際のチャートや資料を見ながら、より詳しく解説していますので、ぜひこちらもご覧ください。
例えば「米財務省が長期国債の買い戻しを3倍に増額」というニュースが出たとします。これを「国の話」で終わらせず、連想ゲームを繋げるとこうなります。国が長期国債を買うということは、市場の長期金利に低下圧力をかけているということです。アメリカの長期金利が下がると、まず敏感に反応するのが住宅ローン金利です。ローンが借りやすくなれば、高金利で停滞していた住宅の売買や新築が再び動き出します。家が建つと、木材や銅といった資材、そしてブルドーザーなどの建設機械の需要が増えます。その高性能な建機を世界中に供給しているのはどこの国の会社でしょうか。そう考えると、日本のコマツ(6301.T)や日立建機(6305.T)といった企業の株価が、遠いアメリカの住宅着工件数のニュースで動くかもしれない、という仮説にたどり着くのです。この思考訓練こそが、これからの時代を生き抜くための最大の武器になります。
私が学長を務めるマネトレ大学では、金融知識ゼロだった大学生が米国大手証券会社に入社し学んだ金融知識、ルーティンワークを集約した金融特化型の教育研修を行っています。無料の勉強会「元ゴールドマン・サックス証券 尾崎邦明式 資産10倍ロードマップ」はYouTubeの各動画の概要欄からお申し込みください。日々のマーケット解説や最新情報は、無料LINEでもお届けしています。まずは無料LINEにご登録ください。
参考情報:Goldman Sachs, “2026年世界経済見通し”, (参照2026-10-16)、Goldman Sachs, Ben Snider, “US equity strategy”, (2026-09-18)、J.P. Morgan Asset Management, David Kelly, “2026年中期見通し”, (2026-06-17)、J.P. Morgan, “2026年世界経済と米国経済の見通し”, (2026-01-23)、U.S. Bureau of Labor Statistics, “Consumer Price Index – September 2026”, (2026-10-14)、厚生労働省, “毎月勤労統計調査 令和8年8月分結果速報”, (2026-10-07)、日本銀行, “2026年第2四半期の資金循環統計(速報)”, (2026-09-17)、Federal Reserve Bank of St. Louis (FRED), “U.S. Treasury General Account (WTREGEN)”, (参照2026-10-16)、Federal Reserve Bank of St. Louis (FRED), “Overnight Reverse Repurchase Agreements (RRPONTSYD)”, (参照2026-10-16)、Federal Reserve Bank of St. Louis (FRED), “Total Assets of the Federal Reserve (WALCL)”, (参照2026-10-16)
まずは無料LINE登録で特典をGET
Follow me!



コメント