

2026年の日本株市場で、海外投資家や「物言う株主(アクティビスト)」の存在感がますます高まっています。彼らが動くと、株価が大きく動くことも珍しくありません。
この記事では、アクティビストの動きを示す「大量保有報告書」を読み解き、プロの投資戦略に便乗して利益を狙う「コバンザメ投資術」を、マネトレ大学学長が分かりやすく解説します。
この記事でわかること
- アクティビストがなぜ今、日本株に注目しているのかが分かる。
- 大量保有報告書を使って「宝の山」銘柄を探す具体的な方法が分かる。
- アクティビスト投資の成功例・失敗例から、投資戦略のヒントが得られる。
マネトレ大学学長の尾崎が運営するYouTubeチャンネル「おーちゃん【元外銀マン】」で解説した内容を、動画公開後の市場データ(関連銘柄の実際の値動き)まで織り込んでお届けします。
目次
結論:「物言う株主」の買い値が、個人投資家の安全マージンになる
| 何が起きたか | 投資家への意味 | |
|---|---|---|
| 東証のPBR改革 | 東京証券取引所がPBR1倍割れの企業に対し、資本コストや株価を意識した経営を要請。 | 企業に株主還元(増配・自社株買い)や事業再編へのプレッシャーがかかり、アクティビストの活動を後押ししている。 |
| アクティビストの活発化 | 割安でキャッシュリッチな日本企業をターゲットに、海外アクティビストの資金流入が加速。2025年の株主提案数は過去最多を記録。 | 経営に関与し、企業価値向上を迫るため、株価のカタリスト(きっかけ)が生まれやすい状況になっている。 |
| 大量保有報告書 | ファンドが株式を5%以上取得すると提出が義務付けられる書類。 これにより、どのファンドがどの銘柄に本腰を入れているかが分かる。 | 個人投資家がプロの投資先の「答え」を知るための重要な情報源となる。 |
東証が「PBR1倍割れ」企業に改善を要請したことをきっかけに、海外の物言う株主(アクティビスト)が「日本企業は変わりそうだ」と注目し始めました。 彼らは割安で現金を溜め込んでいる企業に狙いをつけ、増配や自社株買いといった株主還元を要求します。 その動きが「大量保有報告書」で明らかになると、他の投資家も追随し、結果として株価が上昇しやすくなります。この一連の流れが、個人投資家にとっての新たな投資チャンスを生み出しているのです。
第1章:なぜ今「物言う株主」に注目するのか?
この章のポイント
- 東証の「PBR1倍割れ改革」がアクティビストの追い風になっている
- アクティビストは「ハゲタカ」から「企業価値向上のパートナー」へ変わりつつある
- 2025年の株主提案数は過去最多を記録し、活動が一般化している
日本市場を変える「PBR改革」という地殻変動
現在の日本市場でアクティビストの活動が活発化している最大の理由は、東京証券取引所による「PBR1倍割れ是正要請」です。これは、株価が企業の解散価値(純資産)を下回っている企業に対し、株価を意識した経営を求めるものです。
この要請は、アクティビストにとって強力な「お墨付き」として機能します。彼らが長年主張してきた「日本企業は資本効率が悪すぎる」という問題意識を、市場自身が公式に認めた形だからです。
PwCのレポート「日本における株主アクティビズム」によると、この改革以降、アクティビストの株主提案は単なる配当要求から、事業ポートフォリオの見直しや経営陣の刷新といった、より本質的な経営改革に踏み込むものが増えています。
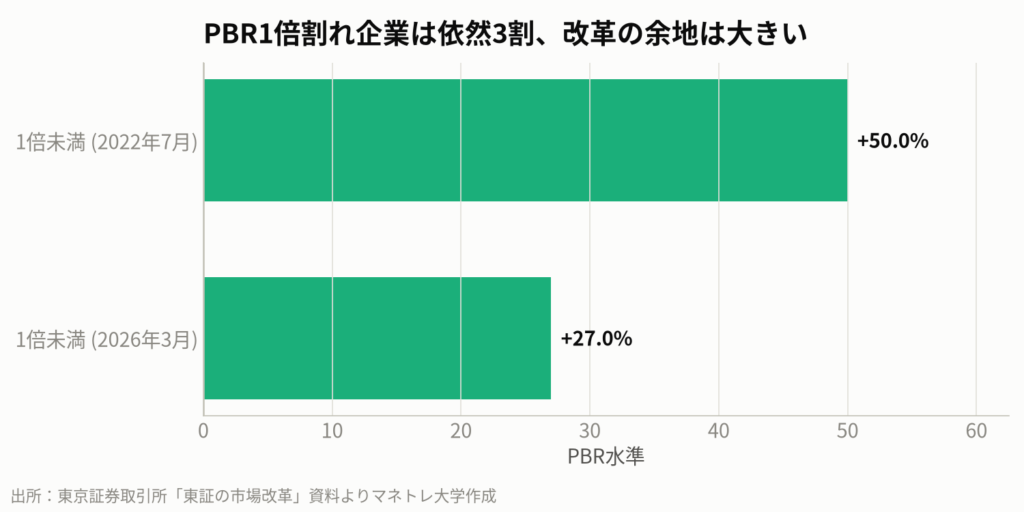
東証のデータを見ても、PBR1倍割れ企業の割合は改革前の2022年7月には約半数の50%でしたが、2026年3月時点では27%まで減少しました。しかし、依然として3割近い企業が対象であり、アクティビストにとっての「宝の山」はまだ多く残されています。
アクティビストの狙いは「キャッシュリッチで割安な企業」
かつて「ハゲタカ」と呼ばれたアクティビストですが、その姿は変わりつつあります。大和総研が2026年4月に発表したレポート「『変質』しつつあるアクティビスト投資家」では、短期的な利益追求だけでなく、中長期的な企業価値向上を目指す「エンゲージメント型」が増加していると指摘されています。
彼らが共通して狙うのは、次のような特徴を持つ企業です。
- 潤沢な現金や遊休資産:株主還元の原資となるキャッシュや不動産を保有している。
- 低いPBR:株価が資産価値に比べて割安に放置されている。
- 低い配当性向:利益を株主に十分に還元しておらず、増配の余地が大きい。
アクティビストは、こうした企業に資本効率の改善や株主還元の強化(増配・自社株買い)を迫ります。これが実現すれば、株価は大きく上昇する可能性があり、個人投資家もその変革の波に乗ることで、リターンを得るチャンスが生まれるのです。
持ち帰りメモ①:東証のPBR改革は、アクティビストにとっての「追い風」。彼らの活動は、日本企業の変革を促すきっかけになっている。
第2章:プロの投資に乗る「コバンザメ戦略」の勝ちパターン
この章のポイント
- アクティビストの取得価格は、株価の「下値の目安」になりうる
- 市場全体の下落で、取得価格より安く買えるチャンスが生まれる
- 過去にはダイドーリミテッドが2年で株価7倍になった事例も
大量保有報告書で「プロの買い値」を知る
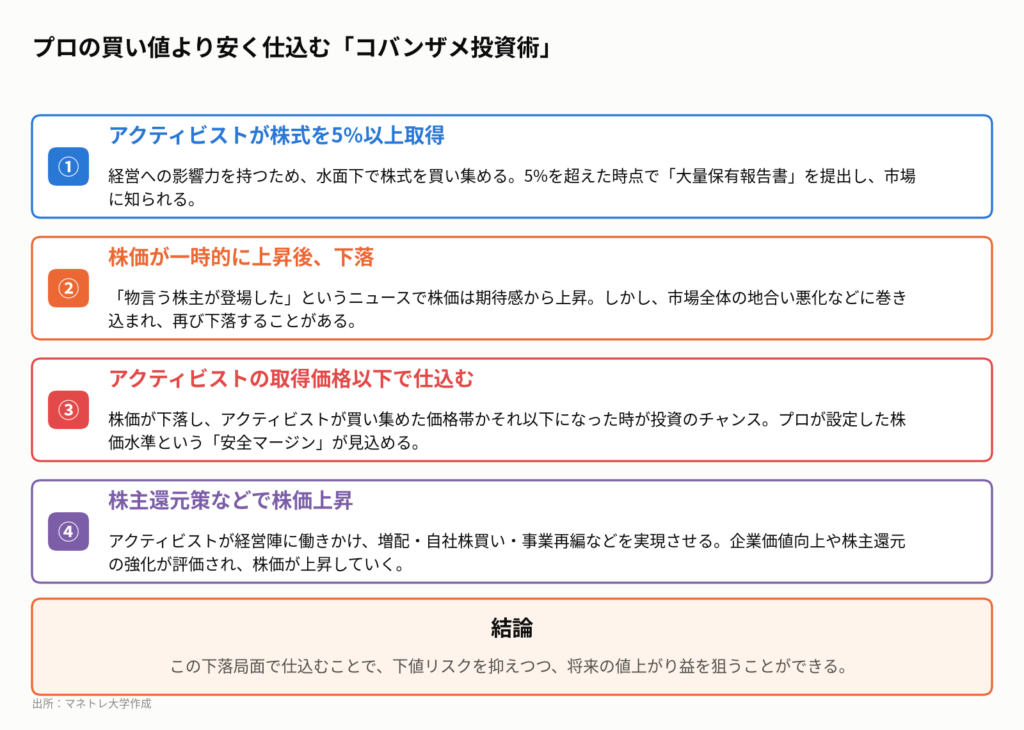
この投資戦略の鍵を握るのが、金融庁のウェブサイト「EDINET」で誰でも閲覧できる「大量保有報告書」です。上場企業の株式を5%以上取得した投資家は、この書類を提出する義務があります。
この報告書には、「誰が」「どの銘柄を」「いつ」「どれくらい」「いくらで」取得したかが記載されています。つまり、アクティビストが本気で投資した「買い値」を、私たちは知ることができるのです。
プロの投資家である彼らが、多額の資金を投じて買い付けた価格。これは、彼らがその企業の価値を評価した上での「基準価格」と考えることができます。この価格が、私たちの投資における一つの強力な「下値の目安」となり得るのです。
下落はチャンス?安値で仕込む優位性
大量保有報告書が提出されると、市場の期待感から株価は一時的に上昇しがちです。しかし、その後、市場全体の地合い悪化や、その銘柄とは直接関係のないマクロ経済のニュースなどによって、株価が下落する局面が訪れることがあります。
ここが「コバンザメ戦略」の最大のチャンスです。株価が下落し、アクティビストが買い集めた価格帯、あるいはそれ以下まで下がってきたタイミングで投資するのです。プロが「買い」と判断した水準で投資できるため、リスクを抑えながら、将来の株価上昇を狙うことができます。
過去には、この戦略で大きな成功を収めた事例がいくつもあります。例えば、アパレル企業のダイドーリミテッドは、2022年11月にアクティビストが大量保有を報告。その後、増配や自社株買いが行われ、株価は約2年で最大7倍以上に上昇しました。
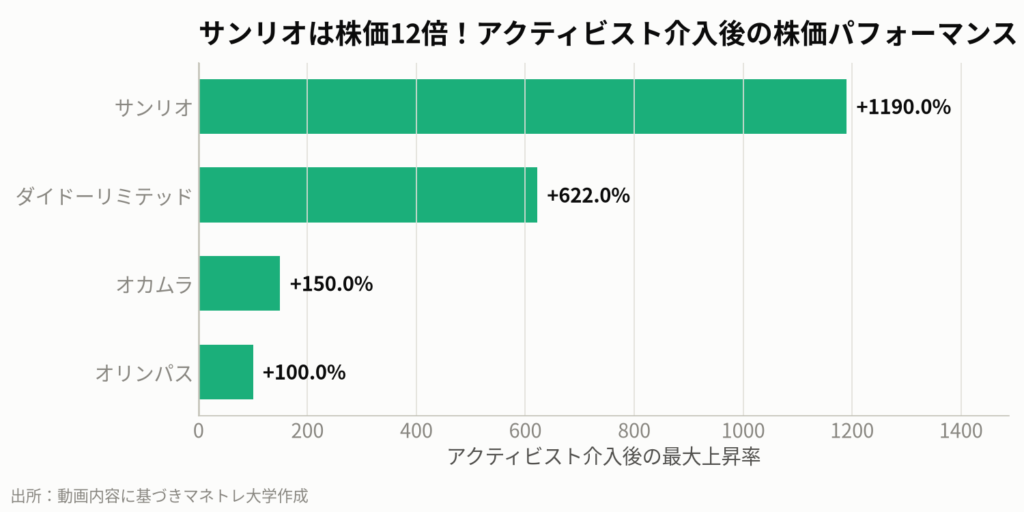
他にもサンリオやオリンパスなど、アクティビストの介入をきっかけに株価が数倍になった例は少なくありません。もちろん、すべてのケースで成功するわけではありませんが、プロの買い値という「下支え」があることは、個人投資家にとって大きなアドバンテージです。
持ち帰りメモ②:プロの買い値(大量保有報告書で判明)は、投資の「安全マージン」。その価格より安く買えれば、有利な勝負ができる可能性が高い。
第3章:お宝銘柄を見つける3つの着眼点
この章のポイント
- 潤沢な「現金・資産」があるか(株主還元の原資)
- 「PBR1倍割れ」か(株価が純資産より割安)
- 「配当性向が低い」か(増配の余地が大きい)
アクティビストが介入し、株価上昇のポテンシャルを秘めた「お宝銘柄」を見つけるには、いくつかの財務指標に着目する必要があります。覚えやすく言うと「金持ちで、安くて、ケチ」な会社を探すのが基本です。この3つの条件でスクリーニングしてみましょう。
着眼点①:キャッシュリッチ(現金・資産)
まず最も重要なのが、企業がどれだけ「現金(キャッシュ)」や売却可能な「資産(アセット)」を持っているかです。これがなければ、アクティビストが要求する増配や自社株買いを実行できません。
具体的には、以下の点を確認します。
- 現金同等物:すぐに使えるお金がどれだけあるか。
- 政策保有株式:事業と直接関係ない、付き合いで保有している他社株。売却の候補になります。
- 遊休不動産:活用されていない土地や建物。これも売却して現金化できます。
- 自己資本比率:総資産に占める自己資本の割合。これが高いほど財務が健全で、株主還元に踏み切りやすいです。
これらの資産が時価総額に比べて大きい企業は、アクティビストにとって魅力的なターゲットとなります。
着眼点②:低PBR(株価純資産倍率)
次に確認するのが、株価の割安度を示すPBR(株価純資産倍率)です。PBRは「時価総額 ÷ 純資産」で計算され、これが1倍を割れている状態は、会社の全資産を売って株主に分配した方が、現在の株価で会社を丸ごと買うより価値が高いことを意味します。
例えるなら、「1万円が入っている財布が、8,000円で売られている」ような状態です。これは明らかに割安であり、経営改善や株主還元によって株価が「本来の価値」である純資産の水準まで戻るポテンシャルを秘めています。
着眼点③:低配当性向(増配余力)
最後に、企業が稼いだ利益のうち、どれだけを配当として株主に還元しているかを示す「配当性向」を見ます。計算式は「配当金総額 ÷ 当期純利益 × 100」です。
この数値が低いということは、利益を内部留保として溜め込んでいる一方で、株主への還元が不十分であるということです。アクティビストは、この点を指摘して「もっと配当を増やしなさい」と要求します。
配当性向が低い企業は、それだけ「増配の余地」が大きいと言えます。この3つの条件が揃った企業は、アクティビストの介入によって大きく変身する可能性を秘めているのです。
持ち帰りメモ③:スクリーニングの3条件は「キャッシュリッチ」「低PBR」「低配当性向」。変革のポテンシャルが高い「金持ちで、安くて、ケチ」な会社を探す。
第4章:【2026年最新】学長注目のアクティビスト関連銘柄
この章のポイント
- データセクション(3905):オアシスが6月に9.76%保有を報告後、株価は下落
- スズケン(9987):シルチェスターが9月に9.27%まで買い増し、株価は報告時より割安な水準
- アクティビストの買い増しが続く銘柄は、彼らの自信の表れと捉えられる
それでは、ここまでの理論を基に、実際にアクティビストが関与している銘柄の現状を見ていきましょう。プロが買った価格帯まで株価が調整している銘柄は、コバンザメ戦略の候補になり得ます。
※本稿で挙げる銘柄は業種の代表例であり、特定の銘柄の購入を推奨するものではありません。
事例①:データセクション (3905)
AI関連事業を手掛けるデータセクションは、2026年6月2日に香港の著名アクティビスト「Oasis Management(オアシス)」が9.76%の株式を保有したと報告し、市場の注目を集めました。
報告があった日の株価は4,360円でしたが、その後株価は大きく下落。2026年10月15日現在の株価は1,320円と、報告時の3分の1以下の水準にあります。オアシスが買い集めたであろう価格帯よりも、大幅に安い価格で買える状況です。
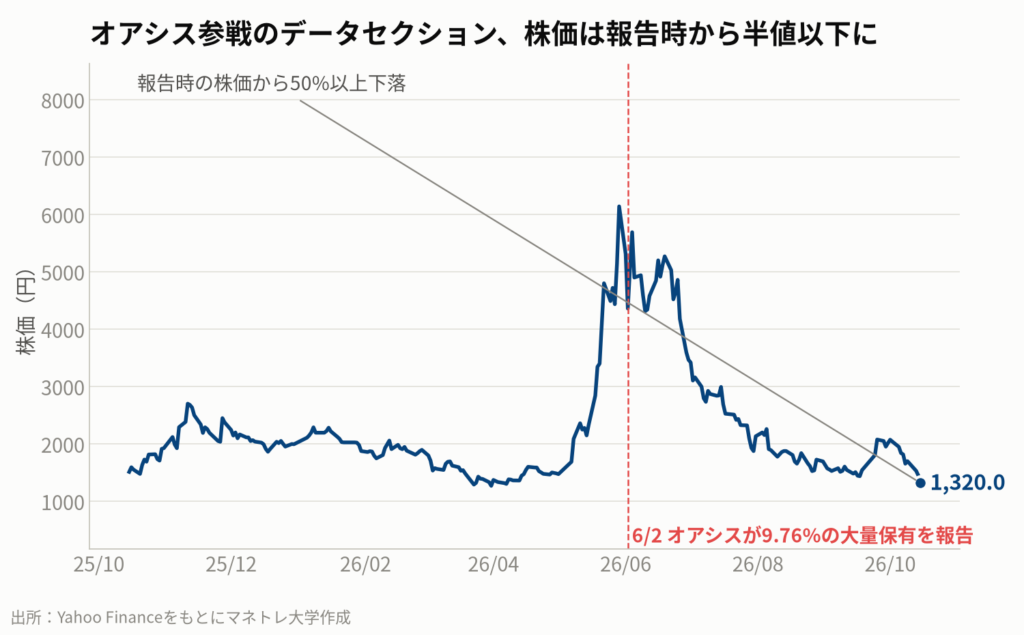
ただし、ここまで大きく下落している背景には注意が必要です。同社はAI関連の期待で急騰した経緯があり、その反動が出ている側面もあります。下落率が大きい場合は、なぜプロの買い値から大きく乖離しているのか、その理由を慎重に分析する必要があります。
事例②:スズケン (9987)
医薬品卸大手のスズケンは、英国のバリュー株投資で知られる「Silchester International Investors(シルチェスター)」が継続的に買い増している銘柄です。
シルチェスターは2026年3月に大量保有を報告し、その後も買い増しを続け、9月9日には保有比率が9.27%に達したと報告しています。この9月9日の報告時点での株価は2,800円台でしたが、現在の株価(10月15日時点で2,673.5円)は、その水準よりやや下に位置しています。
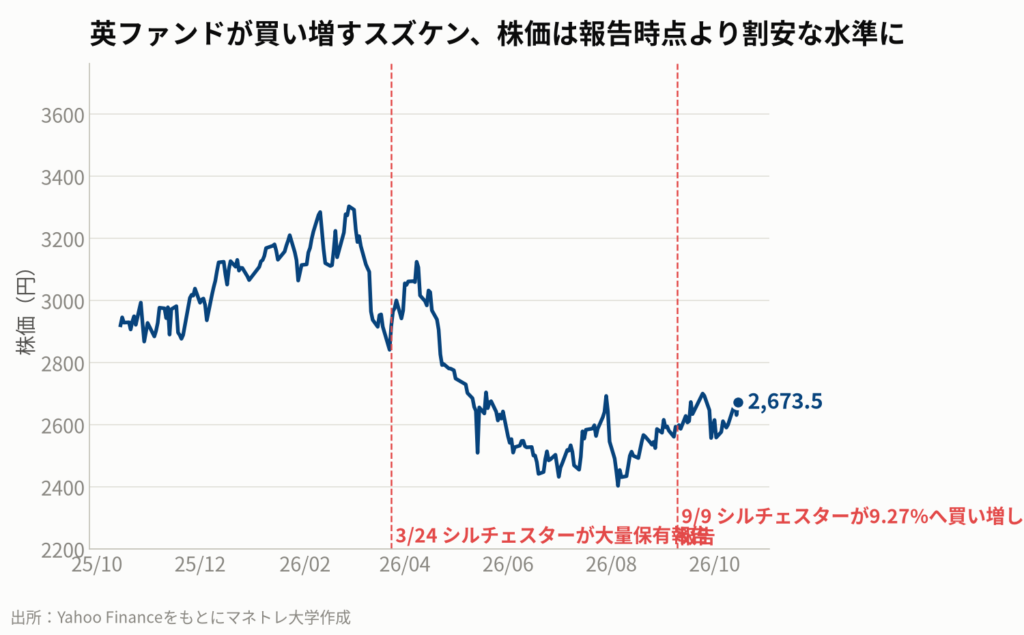
ファンドが一度だけでなく、継続的に買い増しているという事実は、その企業に対する彼らの自信の表れと解釈することもできます。プロの買い値に近い水準で、下値リスクを抑えながら投資を検討できる一例と言えるかもしれません。
動画公開後に起きたこと
動画公開後、アクティビストの活動は引き続き活発です。特に香港のOasis Managementは、2026年10月に入ってもインフォマート(2492)やエムスリー(2413)などの保有比率を高めており、日本株への関与を強める姿勢に変化は見られません。
東証によるPBR改革も継続しており、企業への株主還元圧力は今後も続く見通しです。こうした環境は、アクティビスト関連銘柄への投資戦略にとって追い風であり続けると考えられます。
持ち帰りメモ④:プロが買った価格帯まで株価が落ちてきたら、投資チャンスのアラート。特に、買い増しが続いている銘柄は要注目。
第5章:投資の成功確率を高めるための注意点
この章のポイント
- アクティビストの要求が通らない「失敗例」もある(セブン&アイなど)
- 損切りラインは「マイナス20%」などを目安に機械的に設定する
- 結果が出るまで数年かかることも。短期の値動きに惑わされない
必ず成功するわけではない「失敗事例」
コバンザメ戦略は魅力的な手法ですが、万能薬ではありません。アクティビストが介入したからといって、必ず株価が上昇するわけではないことを肝に銘じておく必要があります。
有名な失敗例としては、以下のようなケースがあります。
- セブン&アイ・ホールディングス:米アクティビストのバリューアクトがコンビニ事業の分離を要求しましたが、経営陣との対立が続き、株価は大きく上昇しませんでした。
- キリンホールディングス:英アクティビストが事業分離を提案しましたが、株主総会で経営陣側の議案が支持され、提案は退けられました。
- 富士フイルムホールディングス:自社株買いは実現したものの、米ゼロックスの買収問題といった別の要因で株価が下落するケースもありました。
アクティビストの提案が経営陣に受け入れられなかったり、他のマクロ経済要因に影響されたりして、株価が期待通りに動かないリスクは常に存在します。アクティビストの動きを盲信するのではなく、あくまで判断材料の一つと捉える冷静さが必要です。
損切りと「時間軸」の考え方
この投資法で成功確率を高めるために、二つの重要なルールがあります。一つは「損切り」、もう一つは「時間軸」です。
まず、投資する前に必ず損切りラインを決めておきましょう。例えば「投資額のマイナス20%に達したら機械的に売却する」といったルールです。プロの投資家でも間違うことはあります。想定外の事態が起きた場合に、損失を限定するための保険として、損切りは不可欠です。
次に、時間軸を長く持つことです。アクティビストが企業に関与してから、実際に経営改革が実を結び、株価に反映されるまでには、2〜3年、あるいはそれ以上かかることも珍しくありません。短期的な株価の上下に一喜一憂せず、企業の変革をじっくりと待つ姿勢が求められます。
持ち帰りメモ⑤:アクティビストも間違うことがある。彼らの動きを盲信するのではなく、あくまで判断材料の一つと捉え、損切りと長期目線を徹底する。
まとめ:アクティビストの動きは「答え」の一つ
最後に、この記事の要点を3つのポイントで振り返ります。これらの要素が連動し、現在の日本株市場で「アクティビスト投資」という追い風が吹いているのです。
| 東証のPBR改革 | 東京証券取引所がPBR1倍割れの企業に対し、資本コストや株価を意識した経営を要請。これにより、企業に株主還元(増配・自社株買い)や事業再編へのプレッシャーがかかり、アクティビストの活動を後押ししています。 |
| アクティビストの活発化 | 割安でキャッシュリッチな日本企業をターゲットに、海外アクティビストの資金流入が加速。経営に関与して企業価値向上を迫るため、株価のカタリスト(きっかけ)が生まれやすい状況になっています。 |
| 大量保有報告書 | ファンドが株式を5%以上取得すると提出が義務付けられる書類。これにより、どのファンドがどの銘柄に本腰を入れているかが分かります。個人投資家がプロの投資先の「答え」を知るための重要な情報源となります。 |
私たち個人投資家はどうするべきか
では、明日から私たちは具体的に何をすれば良いのでしょうか。学長が推奨する5つのアクションプランをご紹介します。
- まずはEDINETに慣れる。 金融庁の開示情報サイト「EDINET」で、気になる企業の「大量保有報告書」を実際に検索し、誰が、いつ、どれくらい買ったのかを見てみましょう。
- 気になる銘柄をリスト化する。 ニュースなどでアクティビストの関与が報じられた銘柄を複数、証券アプリのウォッチリストに入れて株価の動きを追いかけてみましょう。
- 財務指標の基本を学ぶ。 PBR、配当性向、自己資本比率といった基本的な指標の意味を理解し、自分で企業の割安度や財務の健全性を判断できるようになりましょう。
- 時間軸を長く持つ。 アクティビストの活動は数年単位です。短期的な値動きに一喜一憂せず、企業の変革をじっくり待つ姿勢が求められます。
- 分散投資を徹底する。 どんな有望な戦略でも、一つの銘柄に集中投資するのは危険です。複数の銘柄に資金を分散させることを忘れないでください。
本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。投資に関する最終決定は、ご自身の判断と責任において行ってください。
本記事の元になった動画はこちら
【連想ゲーム】一つのニュースから、次を読み解く
東証が「PBR1倍割れ」企業に改善を要請したことをきっかけに、海外の物言う株主(アクティビスト)が「日本企業は変わりそうだ」と注目し始めました。 彼らは割安で現金を溜め込んでいる企業に狙いをつけ、増配や自社株買いといった株主還元を要求します。 その動きが「大量保有報告書」で明らかになると、他の投資家も追随し、結果として株価が上昇しやすくなります。この一連の流れが、個人投資家にとっての新たな投資チャンスを生み出しているのです。
私が学長を務めるマネトレ大学では、金融知識ゼロだった大学生が米国大手証券会社に入社し学んだ金融知識、ルーティンワークを集約した金融特化型の教育研修を行っています。無料の勉強会「元ゴールドマン・サックス証券 尾崎邦明式 資産10倍ロードマップ」はYouTubeの各動画の概要欄からお申し込みください。日々のマーケット解説や最新情報は、無料LINEでもお届けしています。まずは無料LINEにご登録ください。
参考情報:
まずは無料LINE登録で特典をGET
Follow me!



コメント