

日経平均は7万円台を記録し、S&P500も史上最高値圏で推移する一方、多くの個人投資家が「乗り遅れた」と感じています。資産を増やせた人とそうでない人の差は、どこで生まれたのでしょうか。
実は、富裕層や勝ち続ける投資家だけが知る「クラブ」が存在します。この記事では、そのクラブの正体と、50代からでも、資産ゼロからでも入れる具体的な方法を、元ゴールドマン・サックス証券でマネトレ大学学長の尾崎邦明が解説します。
この記事でわかること
- なぜウォーレン・バフェットにだけ「年利10%」の投資話が舞い込むのか?
- 資産ゼロでも富裕層の「クラブ」に入るための、たった一つの切符とは?
- NISA口座を持つ3000万人のほとんどが「水の中にいない」本当の理由
- 50代・60代の取り崩し期に訪れる「資産寿命が半減するリスク」とその対策
マネトレ大学学長の尾崎が運営するYouTubeチャンネル「おーちゃん【元外銀マン】」で解説した内容を、動画公開後の市場データや最新の経済ニュースまで織り込んでお届けします。
目次
結論:本当の資産格差は「情報と機会へのアクセス」から生まれる
| 立場 | 舞い込んでくる話 | 求められているもの |
|---|---|---|
| W・バフェット | 年利10%の優先株と追加購入権(ゴールドマン・サックス) | 市場への絶対的な「信用」 |
| 退職金を得た個人 | 退職金運用プラン(銀行・証券) | 手数料の源泉となる「資金」 |
| 「言語」を持つ個人 | 企業のIR情報、投資家コミュニティでの案件 | 本気の「熱意」と「知識」 |
本当の資産格差は、銘柄分析の技術や資産額そのものではなく、「情報や機会へのアクセス」の差から生まれます。有利な話が向こうから舞い込んでくる人と、手数料を払う側に回る人の違いは、相手が欲しがるものを持っているかどうかで決まります。個人投資家がその「クラブ」に入る鍵は、資産額ではなく、相場の「言語」を学び「水の中に居続ける」ことです。
第1章:なぜバフェットにだけ「年利10%」の電話がかかってくるのか?
この章のポイント
- 2008年、ゴールドマン・サックスはバフェットにだけ市場にない好条件を提示した
- 富裕層には、一般投資家には届かない「ディールフロー」が存在する
- バフェットを富ませ続けているのは銘柄分析の技術ではなく「クラブ」へのアクセス権
リーマン危機の最中にかかってきた1本の電話
2008年9月、リーマン・ブラザーズが破綻し、世界の金融システムが止まりかけていました。その渦中にいた私の元勤務先ゴールドマン・サックスは、市場でも政府でもなく、一人の投資家に電話をかけます。ウォーレン・バフェットです。
提示された条件は破格でした。約8,000億円の出資に対し、年10%の配当がつく優先株を渡し、さらにゴールドマンの普通株を固定価格で追加購入できる権利(ワラント)まで付けるというものです。
- 出資額:約8,000億円
- 見返り①:年利10%の優先株(座っているだけで年800億円の配当)
- 見返り②:普通株を固定価格で追加購入できる権利
この電話は、あなたのところにはかかってこなかったはずです。当時、ゴールドマンの株は誰でも市場で買えましたが、この「年利10%+おまけ付き」という値札は市場のどこにも存在しませんでした。同じ会社の株を、全く別の値札で買える人が一人だけいたのです。
「でかいクラブがあってな、お前はその中にいないんだよ」
なぜバフェットにだけ、そんな話が舞い込むのでしょうか。彼が銘柄分析の天才だからではありません。ゴールドマンが欲しかったのは、お金そのもの以上に「バフェットが出資した」という事実がもたらす市場への絶対的な安心感、つまり彼の「信用力」でした。
このように、自分で探さなくても有利な案件が向こうから流れてくる状態を、金融の世界では「ディールフロー」と呼びます。この電話がかかってくる側にいるかどうかで、見える景色は全く違います。
バフェットが本で教える「割安株投資」の技術は、彼がこのディールフローが生まれる「クラブ」に入るための入場券でした。今の彼を富ませ続けているのは技術そのものではなく、入った先の「クラブ」という場所なのです。
持ち帰りメモ①:富は「技術」からではなく「アクセス」から生まれる。勝ち続ける投資家は、有利な案件が向こうから流れてくる「クラブ」の中にいる。
第2章:NISA口座3000万時代、あなたは「水の中にいる」か?
この章のポイント
- NISA口座数は3000万を突破したが、多くは「保険」をかけているだけ
- 「口座開設」と「水の中にいること」は全く別の行為
- 退職金プランの電話とプライベートバンク。あなたの元に来るのはどちらか?
3048万口座のうち、波に乗れるのは何人か
金融庁の調査によると、日本のNISA口座数は2026年6月末時点で約3048万口座に達しました。2024年の新NISA開始を機に、多くの人が投資の世界に足を踏み入れたことは素晴らしいことです。
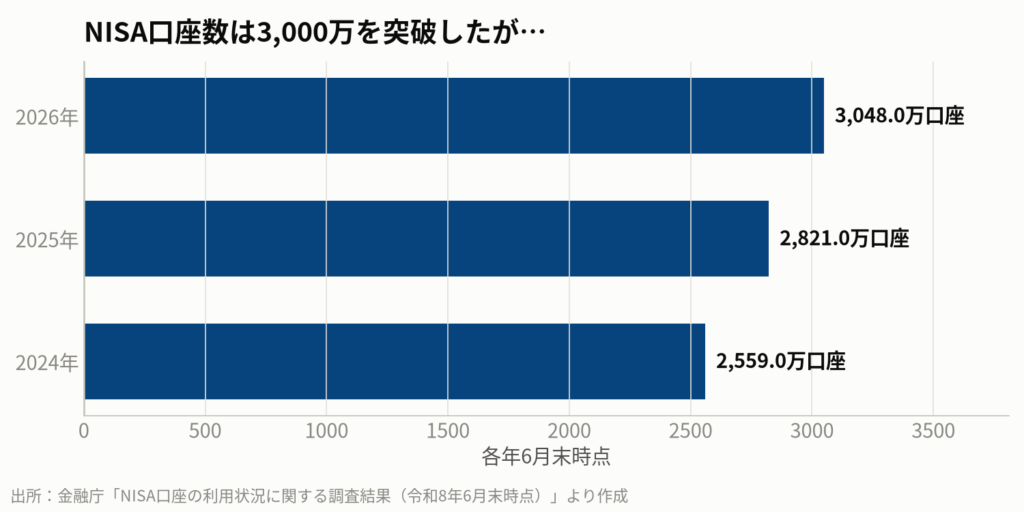
しかし、ここで区別すべき大事な点があります。口座を開いて積立設定をすることは、サーフィンで言えば「砂浜で保険に入った」状態です。相場の大きな波が来たときに、それに対応して動ける「水の中にいる」状態とは言えません。
積立投資は、相場を見ずに続けることが推奨されます。それは「保険」としては正しい。しかし、保険は定義上、波に乗りません。2020年3月のコロナショックのような絶好の買い場が来ても、積立だけの人はいつもと同じ行動を取るだけです。それは間違いではありませんが、「水の中にいた」とは言えないのです。
日本に存在する「資産で区切られるクラブ」
実は、私たちの身近にも「クラブ」からの電話は存在します。ただし、かかってくる向きが逆なだけです。例えば、退職金が振り込まれた口座には、銀行から「退職金運用プランはいかがですか」という電話がかかってきます。
バフェットには「信用力」を求め年利10%の電話が来ましたが、私たちには「手数料の源泉」を期待して電話が来る。同じ電話でも、相手から見えている値札が正反対なのです。
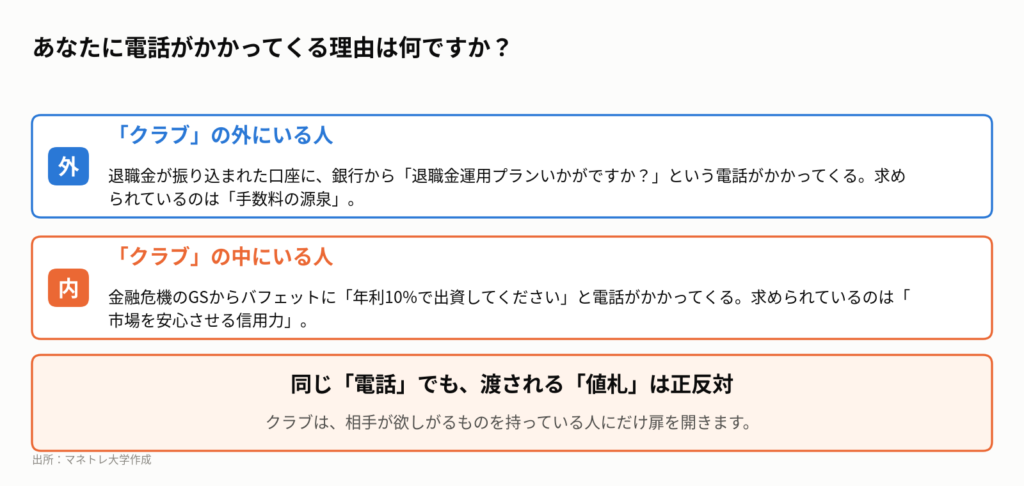
もちろん、日本にもバフェット側、つまり電話がかかってくる側のクラブは明確に存在します。証券会社や銀行の富裕層部門、いわゆる「プライベートバンク」です。預かり資産が最低1億円以上といった基準があり、そこでは未公開株や非公開の不動産案件など、一般には出回らないディールフローが存在します。
これは「資産が先にある人」のクラブであり、億単位の資産なしに入ることはできません。では、資産を持たない個人は、永遠にクラブの外にいるしかないのでしょうか。
持ち帰りメモ②:NISA口座の開設は「砂浜」に立っただけ。相場の波が来た時に動ける「水の中」にいるかどうかは、全く別の問題。
第3章:資産ゼロから「クラブ」に入る、たった一つの切符
この章のポイント
- クラブが欲しがるのは、彼らが持っていない「何か」
- ポケカや時計の世界に学ぶ「言語」の重要性
- 「自分は場違いだ」と、開いた扉を自分で閉めていないか?
宝くじ当選者の「靴の結び方」に騙されるな
資産のない人間がクラブに入る方法は、存在します。ただし、その切符はお金ではありません。クラブは、彼らが持っていない「何か」を持っている人に扉を開きます。それは面白さ、知識、好奇心、同じものを愛する仲間意識かもしれません。
成功者は「私はこうやって成功した」と方法を語りますが、注意が必要です。宝くじに当たった人が「あの日の朝はこう靴紐を結んだ」と語るようなもの。それは成功の理由ではなく、ただの事実です。バフェットが教える銘柄分析の技術も、今の彼を富ませている「クラブの中の出来事」ではなく、クラブに入る前の「靴の結び方」の話なのです。
「本気の好き」が最強の入場券になる
クラブに入るための本当の切符は、その世界の「言語」を話せることです。例えばポケモンカードの世界では、数千万円のカードを持つコレクターの集まりに入るのに、数千万円のコレクションは必要ありません。必要なのは、隣の人と専門用語で熱く語り合える「本気度」です。
時計の世界でも、不動産の世界でも同じです。その世界固有の「言語」を話せる人は、「こちら側の人間だ」と認められます。すると、市場に出る前の情報が自然と集まってくる。これが、資産を問わないクラブの正体です。
あなたが何かに本気で打ち込み、その世界の「言語」を身につけたとき、それが最強の入場券になります。 その熱意や知識に価値を感じた人が、あなたのためにクラブの扉を開けてくれるのです。
しかし多くの人は、いざ扉が開かれると「自分なんて場違いだ」と、自らその扉を閉めてしまいます。相手が求めているのはお金や地位ではなく、あなたの持つ「言語」そのものであることに気づかずに。
持ち帰りメモ③:資産ゼロからクラブに入る切符は「お金」ではなく「言語」。特定の分野への本気の熱意と知識が、思わぬ扉を開く。
第4章:投資における「言語」と、それを学ぶ場所
この章のポイント
- コロナショックの底で買えたのは「水の中にいた」人だけ
- 決算短信やIRイベントは、個人に開かれた「クラブの入り口」
- 言語は独学より、毎日話されている場所で身につく
最高の波は選べないが、水の中にいる日数は選べる
投資における「言語」とは、決算短信を読み解き、経済ニュースの裏側を理解し、企業の価値を自分なりに判断する力です。この言語がなければ、絶好の機会が訪れても、それがチャンスであることすら分かりません。
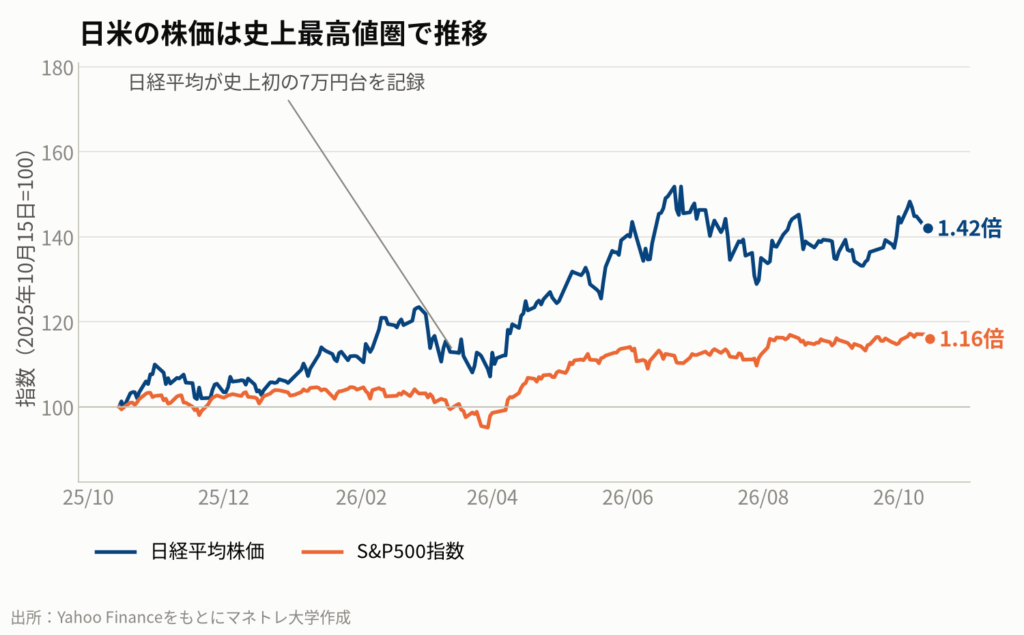
2020年3月、コロナショックで株価が暴落したとき、実際に株を買えたのはどんな人だったでしょうか。それは、あの日が来る前から「水の中にいた」人たちです。暴落を単なる恐怖ではなく、千載一遇のチャンスだと判断できる「言語」を、事前に身につけていた人だけが動けたのです。
サーフィンの腕前が波が来たその日に上達しないのと同じで、投資の判断力も、波が来ていない平時にどれだけ「水の中にいたか」で決まります。
日本にもある「資産を問わないクラブ」
幸い、日本には資産を問われずに入れる「クラブの入り口」が、実はたくさんあります。
- 上場企業が無料で開く個人投資家向け説明会(IRイベント)
- 誰でも閲覧できる決算短信や有価証券報告書
- 株主になれば参加できる株主総会
これらの扉は常に開かれています。それでも参加者が少ないのは、多くの人がその世界の「言語」を知らないからです。言語は独学でも学べますが、最も早く身につくのは、その言語が毎日話されている場所に身を置くことです。マネトレ大学の受講生コミュニティのような、同じ目標を持つ投資家が集まる環境が、あなたの成長を加速させます。
動画公開後に起きたこと
動画は本日公開のため、市場に大きな変動はありません。ただし、今週は米国の消費者物価指数(CPI)や大手金融機関の決算発表が控えており、金利動向と企業業績が相場の方向性を左右する重要な局面です。ゴールドマン・サックスやJPモルガン・チェースの決算では、高金利環境が融資や市場部門に与える影響が注目されます。これらのニュースを「言語」を持って読み解けるかどうかが試されます。
持ち帰りメモ④:投資の「言語」は、それが日常的に話されている場所で学ぶのが一番早い。IRイベントや投資家コミュニティは、資産を問わずに入れるクラブの入り口。
第5章:50代・60代こそ「クラブ」を目指すべき本当の理由
この章のポイント
- 資産形成期と取り崩し期では、下落のダメージが全く違う
- 「シークエンス・オブ・リターン・リスク」の恐怖
- 60代の資産中央値は1400万円。判断を誤れば老後資金は簡単に枯渇する
あなたの資産寿命を左右する「下落の順番」
特に50代・60代の方々にとって、「言語」を身につけることは若い世代以上に重要です。なぜなら、資産を取り崩しながら生活する「出口戦略」の時期には、下落相場が致命傷になりかねないからです。
これを「シークエンス・オブ・リターン・リスク(収益率の順番のリスク)」と呼びます。同じ平均リターンでも、運用初期に下落が来ると、減った元本から生活費を引き出すことになり、資産寿命が劇的に短くなってしまうのです。
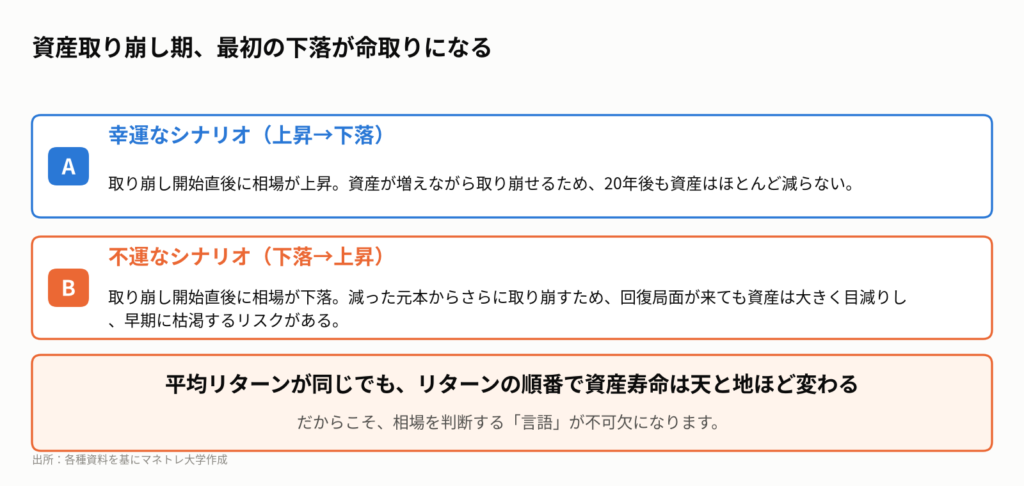
資産を積み上げる時期であれば、下落は「安く買えるチャンス」でした。しかし、取り崩す時期の下落は、回復不可能なダメージを与えかねません。だからこそ、相場の状況を自ら判断し、適切なタイミングで資産を守るための「言語」が不可欠になるのです。
「もう若くない」が最大の思い込み
金融経済教育推進機構の調査(2025年)によれば、60代・二人以上世帯の金融資産保有額の中央値は1,400万円です。平均値(2,683万円)と大きな差があり、一部の富裕層が平均を押し上げていることが分かります。
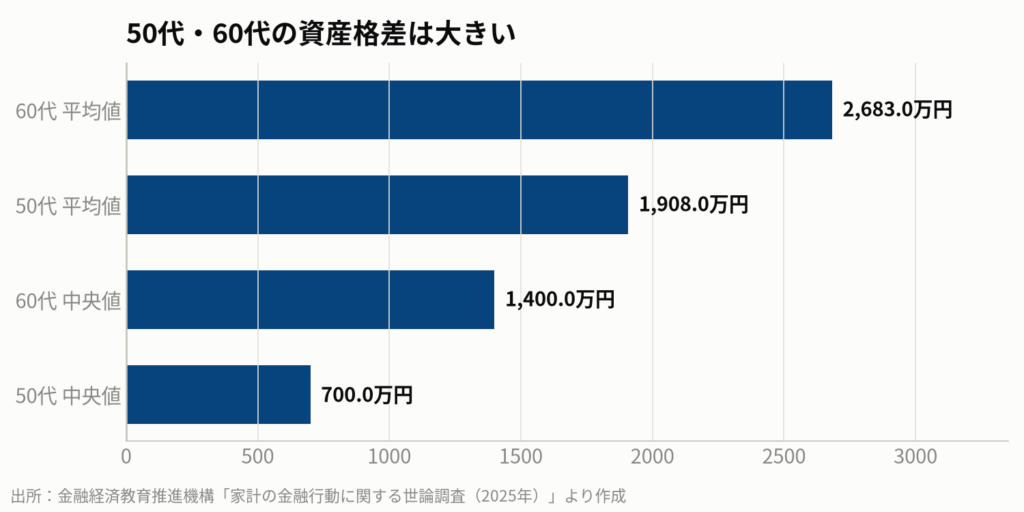
この資産状況で「シークエンス・オブ・リターン・リスク」に直面すれば、老後の計画は簡単に崩壊します。「もう若くないから新しいことは…」と感じるかもしれませんが、むしろ年齢を重ね、取り崩し期が近づいているからこそ、自分の資産を守るための「言語」を学ぶ緊急性が高いのです。
クラブの扉は年齢で閉ざされてはいません。バフェットに弟子入りした投資家テッド・ウェシュラーが採用されたのは50歳の時でした。扉を閉めているのは、「もう自分は入る側ではない」と決めている、自分自身の思い込みだけなのです。
持ち帰りメモ⑤:資産取り崩し期は、運用初期の下落が致命傷になる。相場を判断する「言語」を身につけることが、資産寿命を延ばす最大の防御策になる。
私たち個人投資家はどうするべきか
今日の話は、ただの精神論ではありません。クラブの存在を認識し、「言語」を学ぶことで、世界の見え方は変わり、具体的な行動が変わります。今日からできることを5つにまとめます。
- 自分の運用成績をS&P500と比較する。 まずは自分の現在地を客観的に把握しましょう。もし負けているなら、その理由を考えることが第一歩です。
- 保有銘柄のIRイベントに参加してみる。 多くの企業がオンラインで個人投資家向け説明会を開催しています。無料で参加できる「クラブの入り口」です。
- 決算短信の「サマリー情報」だけでも読んでみる。 全てを理解できなくても、まずは「言語」に触れることが重要です。特に社長が語る来期の見通し部分は必読です。
- 自分の資産状況を書き出してみる。 45歳で資産2,000万円は多いか少ないか?自分の現在地が分からないままでは、次の打ち手も決まりません。
- 同じ目標を持つ投資家と話せる場に参加する。 独学には限界があります。マネトレ大学の受講生コミュニティのような場で、日々「言語」に触れる環境が成長を加速させます。
もちろん過去の実績は将来のパフォーマンスを担保するものではございません。本記事は特定銘柄の購入を推奨するものではなく、投資は自己責任でお願いします。
動画では実際のチャートや資料を見ながら解説していますので、ぜひこちらもご覧ください。
日経平均が7万円台を回復したというニュースを見ると、多くの人は「今から買っても間に合うか?」と考えます。しかし「クラブ」にいる投資家は「なぜ上がったのか?企業の利益(EPS)は伸びているか?PERは割高ではないか?」と連想します。さらに「この利益成長の背景にあるAI需要は本物か?」「円安はどこまで続く?日米の金利差は?」と、一つの事象から世界経済の構造へと思考を繋げていくのです。
私が学長を務めるマネトレ大学では、金融知識ゼロだった大学生が米国大手証券会社に入社し学んだ金融知識、ルーティンワークを集約した金融特化型の教育研修を行っています。無料の勉強会「元ゴールドマン・サックス証券 尾崎邦明式 資産10倍ロードマップ」はYouTubeの各動画の概要欄からお申し込みください。日々のマーケット解説や最新情報は、無料LINEでもお届けしています。まずは無料LINEにご登録ください。
参考情報:金融庁「NISA口座の利用状況調査」(2026年10月2日公表)、金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査(2025年)」(2025年12月18日公表)、J.P. Morgan Asset Management “Guide to the Markets – 4Q 2026″、マネックス証券「【米国株】S&P500は高値圏を維持 AI投資の持続力と第3四半期企業決算に注目」(2026年10月13日)、楽天証券「トウシル」『日経平均は荒い値動きも上昇基調は続く』(2026年10月13日)、FPルリビタキ「知っておくべき資産活用期の“シークエンスリスク”」(2026年10月13日)、各種メディアによるプライベートバンクのサービス内容・最低預入額に関する報道(2024年-2025年)
まずは無料LINE登録で特典をGET
Follow me!



コメント