

多くの投資家がNVIDIAなどAI半導体銘柄の過熱感を警戒し始めています。しかし、AI革命はまだ始まったばかり。本当に大きな成長機会は、AIの頭脳を収容する「箱」、すなわちデータセンターの建設ラッシュに眠っています。
実際に、米国の空調設備会社は5年で株価が22倍になりました。この記事では、なぜ今データセンターが「第2の半導体ブーム」と言えるのか、そして次の成長株をどう見つけるか、元ゴールドマン・サックスのマネトレ大学学長が徹底解説します。
この記事でわかること
- なぜ今「AIデータセンター」がゴールドマン・サックスも注目する巨大投資テーマなのか
- 8.5兆ドル市場を分解し、お宝銘柄を発掘する「4層構造」フレームワーク
- マネトレ大学学長が厳選する、次世代のテンバガー候補8銘柄(米国・日本)
マネトレ大学学長の尾崎が運営するYouTubeチャンネル「おーちゃん【元外銀マン】」で解説した内容を、動画公開後の市場データや最新の機関投資家レポートまで織り込んでお届けします。
目次
結論:AIブームの真の勝者は「箱」を作るインフラ企業にいる
| 何をする企業か | 投資家への意味 | |
|---|---|---|
| 第1層:建設 | データセンターの建屋や内装を物理的に建設・工事する。 | AI投資の最前線。ハイパースケーラーからの直接受注で売上が急増。受注残高が先行指標となる。 |
| 第2層:電力設備 | 増え続ける電力需要に対応する配電盤や変圧器などを供給する。 | データセンターの生命線。電力インフラは参入障壁が高く、寡占的な優良企業が存在する。 |
| 第3層:冷却システム | 高熱を発するAIサーバーを冷やす。空冷から液体冷却へ移行。 | AIの性能を左右する重要技術。液体冷却で先行する企業が市場をリードする。 |
| 第4層:周辺インフラ | 光ファイバーやオンサイト発電など、見えにくいが必要不可欠な設備。 | アナリストが見逃しがちな隠れた成長領域。ニッチだが高い専門性を持つ企業に注目。 |
AIブームの主役がNVIDIAであることに異論はありません。しかし、投資の視点を少しずらすと、まったく新しい風景が見えてきます。AIの頭脳である半導体から、その半導体を動かす物理的なインフラへ。真の勝者は、半導体だけでなく、その稼働を支える電力と冷却の需要を独占するデータセンター関連企業の中にいる可能性があります。
第1章:なぜエアコン屋の株価が5年で22倍になったのか?
この章のポイント
- 多くの投資家がAI半導体銘柄の割高感を意識し、次の投資先を探している。
- 米国の空調設備会社「Comfort Systems USA」の株価は5年で22倍に急騰した。
- 株価急騰の背景には、AIの本格稼働に不可欠な「データセンター建設」という巨大な需要がある。
NVIDIAの次を探す連想ゲーム
多くの投資家がNVIDIAをはじめとするAI半導体関連銘柄の株価を見て、「もう割高ではないか?」という雰囲気を感じ始めています。実際に、過熱感から利益確定の動きも出ています。
しかし、ここで思考停止してはいけません。私たち個人投資家が考えるべきは、「半導体の次に、利益はどこへ流れるのか?」という連想ゲームです。この視点を持つだけで、大多数の投資家が見過ごしているチャンスに気づくことができます。
「エアコン屋」がSaaS企業並みの利益率を叩き出す異常事態
その連想ゲームの答えの一つが、衝撃的な数字となって現れています。米国のComfort Systems USA(ティッカー:FIX)という、主に空調設備の設置工事を手がける会社の株価を見てみましょう。
もし2021年11月にこの会社に100万円を投資していたら、2026年11月現在、約2,200万円になっています。5年で株価は22倍。これはS&P500のインデックス投資では35〜45年かかるリターンです。
特筆すべきは、これがキラキラしたAIスタートアップではなく、地味な「エアコン屋」だという点です。なぜこんなことが起きたのでしょうか。
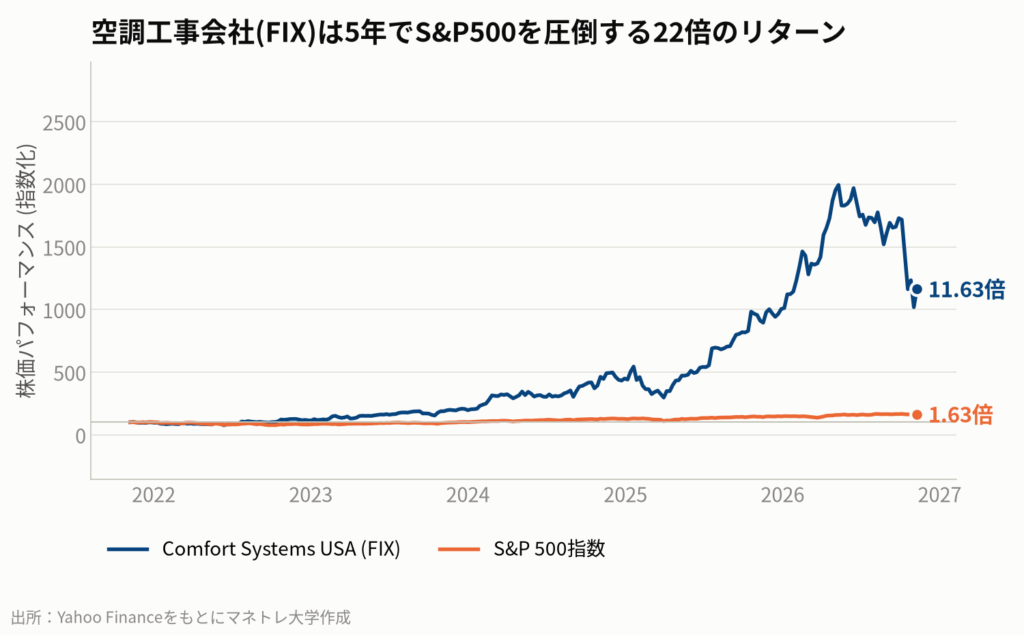
答えは、同社の売上に占めるデータセンター関連の比率にあります。2年前には3割だったこの比率が、直近の四半期では5割を超えました。AIデータセンターという巨大な需要が、同社の業績を爆発的に押し上げたのです。
さらに驚くべきは、その利益率です。同社の自己資本利益率(ROE)は62%。これはソフトウェア会社に匹敵する驚異的な数字です。空調工事会社がSaaS企業並みの経営効率を叩き出すという、前代未聞の状況が起きているのです。
持ち帰りメモ①:AIブームの投資機会は半導体だけではない。「半導体を動かすためのインフラ」へと連想ゲームを広げることで、次の成長領域が見えてくる。
第2章:AIブームの隠れた主役。ゴールドマンも注目する8.5兆ドル市場
この章のポイント
- 巨大IT企業(ハイパースケーラー)はAIインフラに巨額の設備投資を計画している。
- ゴールドマン・サックスは、データセンター関連の累積投資額が2030年までに8.5兆ドルに達すると予測。
- 急増する需要に対し、特に「電力供給」がボトルネックとなり、そこに投資機会が生まれる。
ハイパースケーラーがAIインフラ投資を加速
AIデータセンターブームの震源地は、Microsoft、Amazon、Google、Meta、Oracleといった「ハイパースケーラー」と呼ばれる巨大IT企業です。
彼らは自社のAIサービスを支えるため、世界中に超巨大データセンターを建設し続けています。その設備投資(CAPEX)の額は凄まじく、アナリストの予想は常に上方修正され続けています。
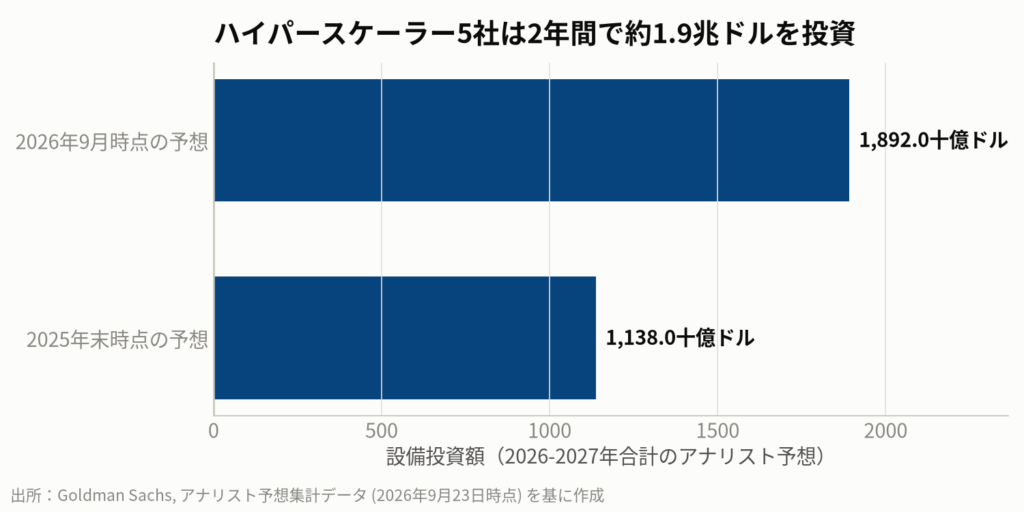
ゴールドマン・サックスが2026年9月23日付で集計したアナリスト予想によると、主要ハイパースケーラー5社の設備投資額は、2026年から2027年の2年間だけで約1.9兆ドル(約300兆円)に達する見込みです。これは、わずか9ヶ月前の予想から70%以上も引き上げられた数字です。
ゴールドマン・サックスが予測する未来
これは単なる1〜2年のブームではありません。私の前職であるゴールドマン・サックスは、2026年10月付のレポート「Powering the AI Era」の中で、2030年までのデータセンター関連の累積支出が、世界で約8.5兆ドルに達すると予測しています。
8.5兆ドルという数字に実感が湧かないかもしれませんが、これは日本のGDP(約4.2兆ドル)の2倍以上に相当します。今後5年弱で、日本という国が丸ごと2つ生まれるほどの建設需要が発生するということです。
この巨大な需要のボトルネック、つまり最も供給が追いつかない部分はどこでしょうか。ゴールドマン・サックスは、それが「電力」であると指摘しています。AIデータセンターは膨大な電力を消費するため、電力網の増強が追いつかず、建設の足かせになっているのです。この物理的な制約こそが、次の投資機会のありかを示唆しています。
持ち帰りメモ②:巨大IT企業の設備投資(CAPEX)計画は、データセンター関連企業の数年先の売上を示す先行指標。彼らの決算発表でCAPEX計画が上方修正されるかどうかに注目する。
第3章:【投資の羅針盤】データセンター建設「4層構造」で見るお宝銘柄の発掘法
この章のポイント
- 複雑なサプライチェーンを「建設」「電力設備」「冷却」「周辺インフラ」の4層でシンプルに理解する。
- 第1層「建設」は、受注残高が数年先の成長を示す先行指標となる。
- 第3層「冷却」では、AIサーバーの高熱化に伴う「液体冷却」への技術シフトが鍵を握る。
- 第4層「周辺インフラ」は、アナリストが見逃しがちな隠れた成長領域。
全体像を掴む「4層構造」とは
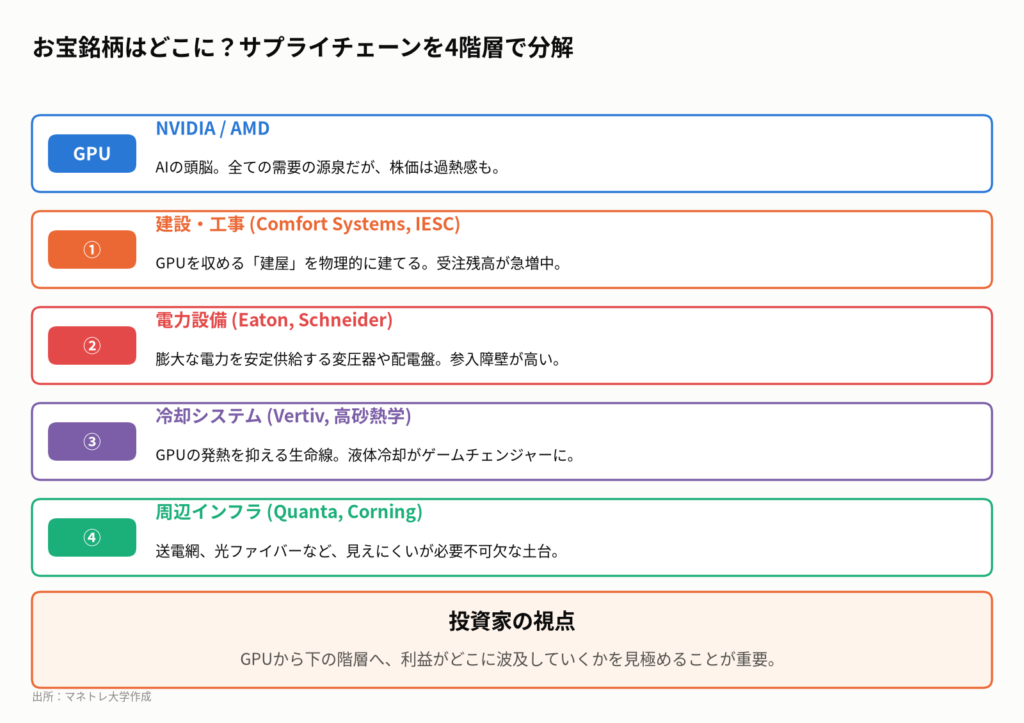
AIデータセンターという巨大市場を攻略するために、サプライチェーンをシンプルに分解する「4層構造」というフレームワークを解説します。これは、NVIDIAのGPUという「頭脳」を収める「箱」が出来上がるまでのプロセスを階層化したものです。
この見取り図を理解すれば、ニュースの裏でどの企業の利益が増えているのか、立体的に把握できるようになります。
各層の役割と投資妙味
4つの層には、それぞれ異なる役割と投資妙味があります。
- 第1層:建設請負
データセンターの建物を物理的に建て、内部の機械、電気、配管を設置する企業群です。ハイパースケーラーからの直接受注が多く、受注残高の伸びが将来の業績を占う上で最も重要な指標となります。 - 第2層:電力設備
配電盤や変圧器、スイッチギアなど、膨大な電力を安定的に管理・供給する設備を製造する企業群です。高い技術力と信頼性が求められるため参入障壁が高く、寡占的な優良企業が存在します。 - 第3層:冷却システム
最新のAIサーバーは、従来の10倍以上もの熱を発します。この熱を効率的に冷やすための冷却システムは、AIの性能を最大限に引き出すための生命線です。従来の空冷から「液体冷却」への技術シフトが起きており、この分野で先行する企業が市場を支配する可能性があります。 - 第4層:周辺インフラ(隠れた層)
光ファイバーケーブルや、データセンター敷地内で発電する「オンサイト発電」設備など、一見すると地味ですが不可欠な役割を担う企業群です。多くのアナリストが見過ごしがちなため、割安に放置されている「隠れたお宝銘柄」が見つかる可能性があります。
NVIDIAのチップを入れる「箱」が完成するには、この4つの層がすべて揃う必要があります。次の章では、この各層でトップを走る具体的な企業を紹介していきます。
持ち帰りメモ③:投資の羅針盤として4層構造を頭に入れる。特に技術革新が起きている「冷却」と、供給が追いついていない「電力」は大きなリターンが期待できる分野。
第4章:マネトレ大学学長が厳選!次世代テンバガー候補8銘柄【米国株・日本株】
この章のポイント
- 【第1層】Comfort Systems USA (FIX)、IES Holdings (IESC)、Quanta Services (PWR)
- 【第2層】Eaton (ETN)、Schneider Electric (SU.PA)
- 【第3層】Vertiv Holdings (VRT)
- 【日本株】高砂熱学工業 (1969.T)、関電工 (1942.T)
※本章で紹介する銘柄は、各業種の代表例を示すものであり、個別銘柄の購入を推奨するものではありません。投資判断はご自身の責任でお願いします。
米国市場の専業プレーヤーたち
米国市場には、データセンターの各分野に特化した「専業(ピュアプレーヤー)」企業が多数上場しており、ビジネスモデルが明快なのが特徴です。
- 【第1層】Comfort Systems USA (FIX):冒頭で紹介した空調・電気・配管工事の最大手。受注残高は前年比ほぼ2倍の124億ドルと驚異的な伸びを見せています。
- 【第1層】IES Holdings (IESC):データセンターの電気工事専門企業。まだ時価総額が約126億ドルと中型株の範囲にあり、今後の成長余地が大きいと見られています。
- 【第1層/第4層】Quanta Services (PWR):送電網や通信インフラ工事の最大手。個別のデータセンター建設だけでなく、電力網全体の増強という、より大きなテーマの恩恵を受けます。受注残高は480億ドルを超えています。
- 【第2層】Eaton (ETN):電力管理技術の世界的リーダー。データセンター向けの高効率な配電・制御機器で圧倒的なシェアを誇ります。株価も堅調に推移しています。
- 【第2層】Schneider Electric (SU.PA):フランスに本社を置くエネルギー管理とオートメーションの巨人。Eatonと並ぶ電力設備の世界的な複占企業です。
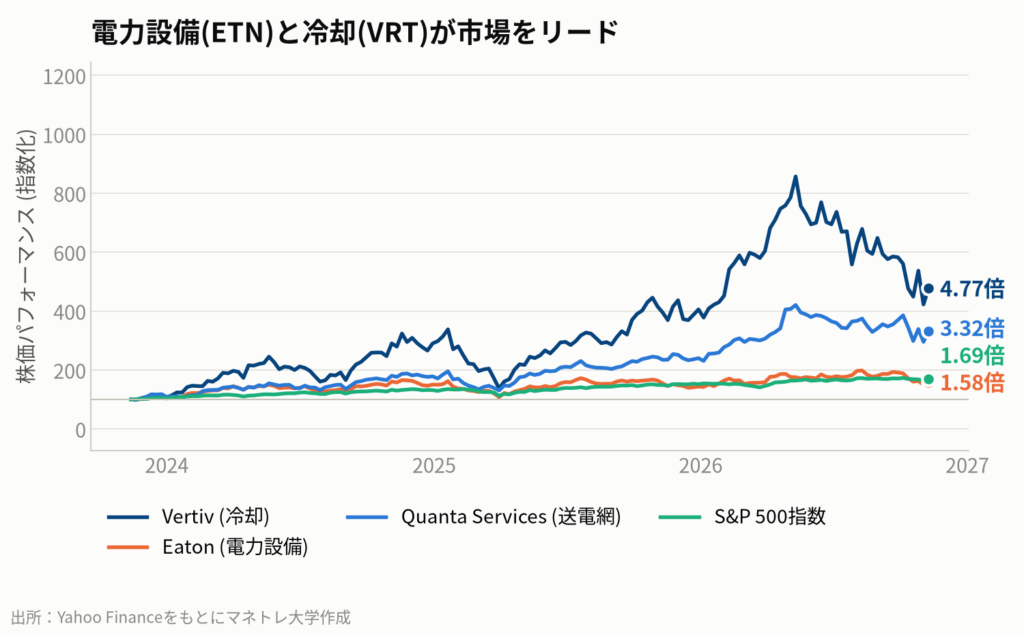
- 【第3層】Vertiv Holdings (VRT):データセンターの冷却システム、特に液体冷却の分野で市場をリードする最右翼。 AIブームの恩恵を最も直接的に受ける銘柄の一つとして、多くの機関投資家が注目しています。株価は3年で約4.8倍になりました。
日本市場における関連銘柄
一方、日本企業は米国のような専業プレーヤーが少なく、総合電機メーカーや総合設備工事会社が事業の一部としてデータセンター関連を手掛けるケースが中心です。
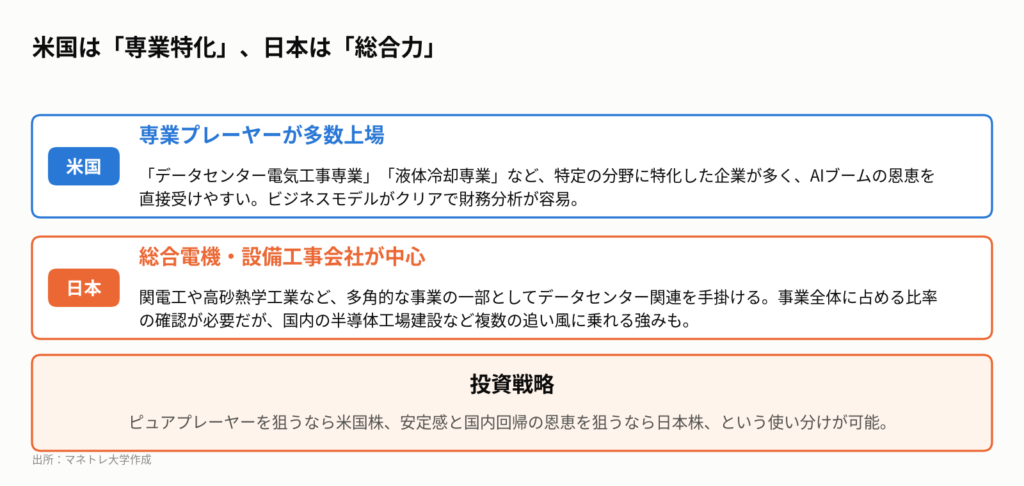
そのため、事業全体に占めるデータセンターの比率を見極める必要がありますが、国内の半導体工場建設ラッシュなど、複数の追い風に乗れる強みもあります。
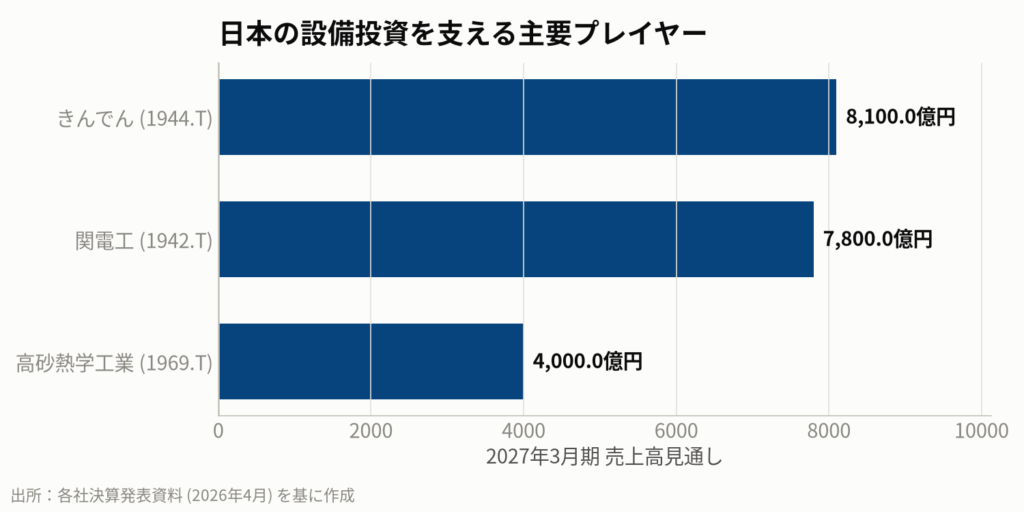
- 高砂熱学工業 (1969.T):空調設備工事の国内最大手。Comfort Systems USAの日本版とも言える存在で、データセンターや半導体工場のクリーンルーム向け空調で高い技術力を持ちます。
- 関電工 (1942.T):屋内線・環境設備工事のリーディングカンパニー。データセンターの電気設備工事で豊富な実績があり、国内の建設ブームの恩恵を直接受けます。きんでん(1944.T)と共にこの分野の代表格です。
動画公開後に起きたこと
ゴールドマン・サックスは2026年11月2日付のリサーチノートで、2030年の世界のデータセンター容量予測を従来の217GWから273GWへと大幅に引き上げました。
これはAIインフラへの需要が想定を上回るペースで拡大していることを示唆しており、関連する設備投資額は今後5年間で8.5兆ドルに達する可能性があると試算されています。この上方修正は、本記事で解説したデータセンター建設ブームが、まだ序盤であることを裏付けています。
持ち帰りメモ④:米国株はテーマの恩恵を直接受けやすい「専業」、日本株は安定感と国内回帰の恩恵も狙える「総合」と特性が異なる。自分の投資戦略に合わせて使い分ける視点が重要。
第5章:結論:個人投資家はどう動くべきか?
この章のポイント
- 投資の視点を「半導体」から、それを支える「物理インフラ」へシフトさせる。
- 注目すべきは、各企業の「受注残高」と「利益率」の推移。
- 「電力」と「冷却」という物理的な制約が、企業の競争優位性の源泉となる。
「AIインフラ」という長期テーマを捉える
AIデータセンターは、今後5年から10年は続くと見られる巨大な投資テーマです。重要なのは、NVIDIAのような半導体(川上)だけでなく、建設や設備といった物理インフラ(川下)にも目を向けることです。
利益は川上から川下へと波及していきます。Comfort Systems USAの株価22倍は、その波がすでに現実のものとなっていることを示しています。
私たち個人投資家のアクションプラン
では、この大きな潮流の中で、私たち個人投資家は具体的に何をすればよいのでしょうか。注目すべきは、企業の決算発表で開示される「受注残高(バックログ)」と「利益率」です。
受注残高は、その企業が将来どれだけの売上を確保しているかを示す先行指標です。これが四半期ごとに力強く伸びている企業は、需要の波に上手く乗れている証拠です。
利益率は、企業が需要の強さを価格に転嫁できているか、つまり「交渉力」を持っているかを示します。特に「電力」と「冷却」というボトルネックを解決できる技術を持つ企業は、高い利益率を維持しやすいでしょう。
半導体株の過熱感をただ傍観するのではなく、その熱がどこに伝わっていくのかを追いかける。この視点を持つことが、大きなリターンに繋がる鍵となります。
持ち帰りメモ⑤:AIインフラは長期的な構造変化。テーマの初動(半導体)だけでなく、利益が波及していく先(電力、冷却、建設)を追い続けることで、息の長い投資が可能になる。
私たち個人投資家はどうするべきか
今日の話を踏まえ、個人投資家が明日からできるアクションを5つにまとめます。
- ポートフォリオの一部でサテライト的に狙う。 AIインフラは成長性が高い一方、まだ不確実性も伴います。コア資産とは別に、将来の成長を狙うサテライト(衛星)戦略の一部として検討するのが良いでしょう。
- 米国株と日本株の特性の違いを理解する。 米国にはデータセンター関連の専業企業が多く、テーマの恩恵を直接受けやすいです。一方、日本は総合電機や建設設備会社が多く、事業全体に占めるデータセンターの比率を確認する必要があります。
- 企業の「受注残高(バックログ)」に注目する。 特に建設や設備関連の企業にとって、受注残高は数年先の売上を示す先行指標です。四半期ごとの決算で受注残高が力強く伸びているかを確認しましょう。
- 「液体冷却」の技術トレンドを追い続ける。 AIサーバーの高熱化により、従来の空冷から液体冷却への移行は不可逆的な流れです。 この分野で技術的優位性を持つ企業や、関連部品・素材メーカーに注目が集まります。
- 電力インフラという「ボトルネック」に着目する。 データセンター建設の最大の制約は電力です。 そのため、送配電網の増強や、敷地内で発電する「オンサイト発電」に関連する企業も、隠れた受益者となる可能性があります。
もちろん過去の実績は将来のパフォーマンスを保証するものではございません。本記事は特定銘柄の購入を推奨するものではなく、投資は自己責任でお願いします。
動画では実際のチャートや資料を見ながら解説していますので、ぜひこちらもご覧ください。
NVIDIAの新型GPU発表というニュース一つをとっても、連想ゲームができます。新型GPUは高性能化でさらに高熱を発するため、「液体冷却」の需要が高まります(Vertivなど)。同時に消費電力も増大するため、データセンター全体の電力効率化が必須となり、「高効率な電力設備」が必要になります(Eatonなど)。そして、データセンターの新設・増設そのものが加速するため、「建設・工事」の受注が増え(Comfort Systems USAなど)、最終的には電力不足から「送電網強化」や「新規発電所」への投資に繋がっていきます(Quanta Services、電力会社など)。このように、一つのニュースから連鎖的に恩恵を受ける企業群が見えてきます。
私が学長を務めるマネトレ大学では、金融知識ゼロだった大学生が米国大手証券会社に入社し学んだ金融知識、ルーティンワークを集約した金融特化型の教育研修を行っています。無料の勉強会「元ゴールドマン・サックス証券 尾崎邦明式 金融×不動産の二刀流投資」はYouTubeの各動画の概要欄からお申し込みください。日々のマーケット解説や最新情報は、無料LINEでもお届けしています。まずは無料LINEにご登録ください。
参考情報:Goldman Sachs Global Investment Research, “Powering the AI Era”, October 2026; Goldman Sachs Global Investment Research, Research Note, November 2, 2026; TrendForce, Press Release, August 3, 2026; IDC Japan, 「国内データセンターファシリティ市場予測、 2025 年~ 2029 年」, April 7, 2025; 総務省, 「令和8年版 情報通信白書」, 2026; Bloomberg Intelligence, “Behind-the-Meter Power Generation”, September 24, 2026; JPMorgan Industrials Conference, Vertiv Management Presentation; 日本経済新聞, 「AI向けデータセンター容量4.5倍に 33年、電力原発4基分」, 2026年9月5日; 経済産業省 METI Journal, 「急増するデータセンターを超効率的に冷やす! 『液浸冷却』の可能性」, 2025年5月12日; Yahoo Finance 市場データ(2026年11月10日時点)
まずは無料LINE登録で特典をGET
Follow me!



コメント