

世界中の中央銀行や政府関係者が固唾を飲んで見守る異変が、債券市場で起きています。日米欧の長期金利が歴史的な水準まで急騰し、「債券市場の同時崩壊」とも言える状況です。
この記事では、なぜ今、世界中で金利が上昇しているのか、その背景にある「3つの爆弾」を解き明かします。そして、この大きな変化が私たちのNISAや住宅ローンにどう影響し、個人投資家はどのように立ち向かうべきかを、マネトレ大学学長の尾崎邦明が解説します。
この記事でわかること
- 世界的な債券利回り急騰の背景にある3つの要因(インフレ・需給・財政)
- 金利上昇がS&P 500やオルカン、住宅ローンに与える具体的な影響
- 金利上昇局面で個人投資家が取るべき資産防衛と投資の行動指針
マネトレ大学学長の尾崎が運営するYouTubeチャンネル「おーちゃん【元外銀マン】」で解説した内容を、動画公開後の最新の市場動向やデータを織り込んでお届けします。
目次
結論:世界的な金利上昇は「3つの爆弾」の連鎖反応
| 何が起きたか | 投資家への意味 | |
|---|---|---|
| 止まらないインフレ | 中東情勢の緊迫化で原油価格が高止まりし、物価上昇圧力が継続。インフレが高止まれば国債の実質リターンが目減りするため、投資家はより高い利回りを要求する。 | FRBや日銀が利下げに転じにくくなる。インフレに弱い現金・預金の実質的な価値が下落するリスクが高まる。 |
| 国債の大口買い手不在 | 世界最大の米国債保有国である日本と中国が、それぞれ為替介入やドル離れを背景に米国債を売却。買い手が減ることで、利回りを上げないと国債が売れなくなっている。 | 金利の上昇圧力が継続し、企業の借入コストが増加。特に高PERのグロース株には逆風となる。 |
| 政府への信認低下 | 米国の財政赤字は2026年度に2.0兆ドルに達し、債務残高はGDP比で増え続けている。市場は将来的な「紙幣増刷」による債務の実質的踏み倒しを警戒している。 | 通貨(ドルや円)の価値そのものへの疑念が生じ、金(ゴールド)など政府がコントロールできない資産への需要が高まる可能性がある。 |
世界的なインフレと財政懸念を背景に債券利回りが急騰し、株式市場のリスクが高まっています。これは個人投資家にとって、資産防衛と次なる投資機会への準備が同時に求められる局面と言えるでしょう。
第1章:【緊急事態】すべての経済の土台「金利」に起きている異変
この章のポイント
- 世界中の国債利回り(長期金利)が、数十年ぶりの高水準まで同時に急騰している。
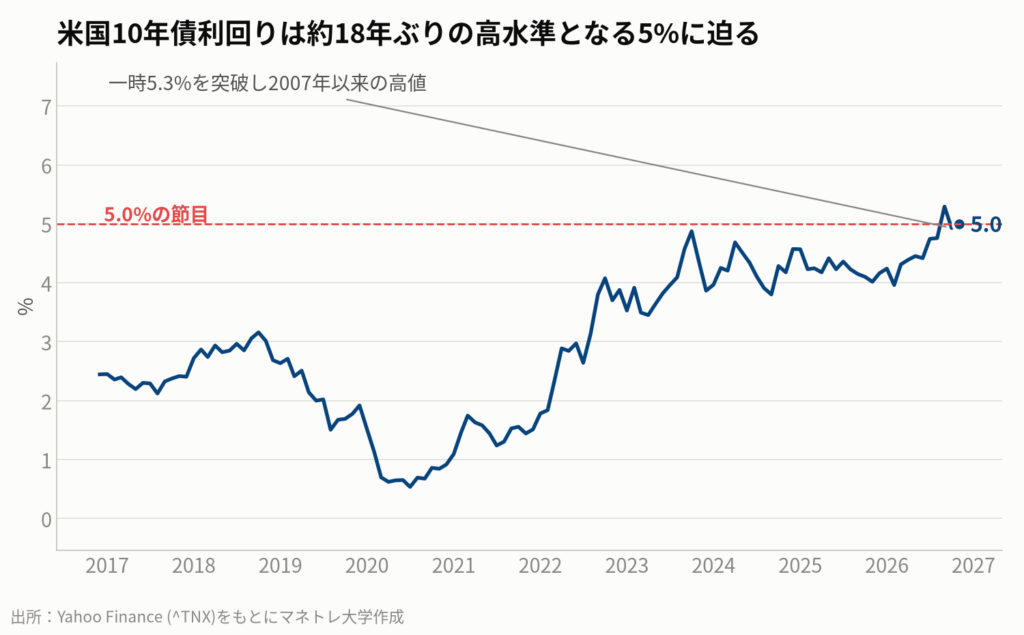
- 特に米国30年国債利回りは5%を突破し、リーマンショック直前の2007年以来の水準に達した。
- 国債利回りは住宅ローンや株価など、すべての経済活動の基準となるため、全投資家に関係する重要な問題である。
「自分には関係ない」が一番危ない理由
「国債利回り」と聞くと、自分には関係ない専門的な話だと感じるかもしれません。しかし、国債の利回り(長期金利)は、私たちの生活を取り巻くあらゆるお金の値段の「土台」です。
住宅ローンや自動車ローン、企業の借入金利、そして私たちがNISAで投資する株価に至るまで、すべてはこの長期金利を基準に決まります。その土台が今、世界中で同時に揺らぎ始めているのです。
世界で同時多発する金利上昇
震源地は、世界の金融市場の中心である米国です。安全資産の代表格である米国債の利回りが急上昇し、特に期間の長い30年国債の利回りは一時5%を突破。これはリーマンショック直前の2007年以来、約18年ぶりの高水準です。
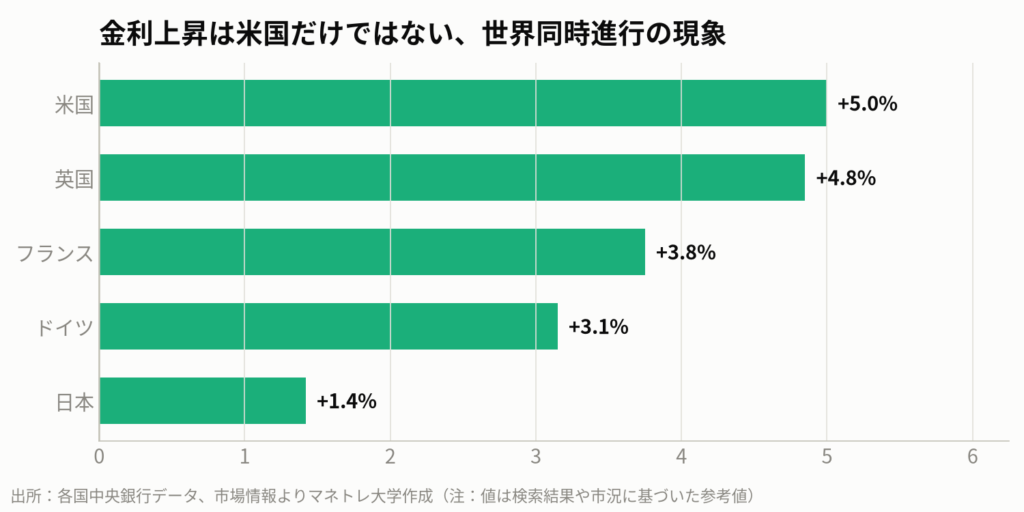
この現象は米国に留まりません。英国、ドイツ、フランス、そして日本でも、まるで示し合わせたかのように長期金利が数十年ぶりの水準まで跳ね上がっています。これは単一の国の問題ではなく、世界中の政府の「信用」が同時に試されている、極めて異例の事態なのです。
持ち帰りメモ①:国債利回りの上昇は、政府の「信用スコア」が低下しているサインかもしれない。
第2章:そもそも国債って何?金利のキホンを1分でおさらい
この章のポイント
- 国債とは、政府が発行する「借用証書」。税収だけでは足りない運営資金を市場から借り入れるために発行される。
- 国債の利回りは政府ではなく「市場」が決める。国の信用が高ければ低金利でも売れ、信用が低ければ高金利でないと売れない。
- 政府が借金を返せなくなると、最終手段として「お金を刷る」ことを選びやすく、これがインフレとさらなる金利上昇を招く悪循環につながる。
国の借用証書=国債
国債市場で起きていることを理解するために、基本からおさらいしましょう。国は道路や社会保障、防衛など、様々な公共サービスを提供するためにお金を使いますが、税収だけでは足りないことがほとんどです。
その不足分を補うために、政府は「お金を貸してください」と市場にお願いします。その際に発行するのが「国債」という名の借用証書です。「10年後に元本を返します。その間は毎年利息を払います」という約束が書かれています。
金利を決めるのは誰か?
ここで最も重要なポイントは、国債の利回り(金利)は政府が決めるのではなく、「市場」にいる投資家たちが決めるということです。
市場の投資家たちが「この金利なら買ってもいい」と判断する水準で利回りが決まります。政府の財政が健全で信用が高ければ、低い金利でも喜んで貸してくれます。逆に、財政に不安があり「本当にこの国は借金を返せるのか?」と疑われると、投資家はリスクに見合う高い金利を要求します。
つまり、現在の世界的な金利上昇は、市場が各国の政府に対して「財政運営は大丈夫ですか?」と問いかけ、より高い安全マージンを求めている状態なのです。
政府が借金を返せなくなると起きること
もし政府が借金を返せなくなり、市場から現実的な金利でお金を借りられなくなるとどうなるでしょうか。歴史を振り返ると、政府が選んできた最終手段はほぼ決まっています。「お金を刷る」ことです。
増税や歳出削減は有権者の反発を招きますが、お金を刷ってインフレを起こすことは、見えにくい形で国民全体に負担を転嫁できるため、政治的に選ばれやすい選択肢でした。しかし、これが悪循環の始まりです。
- 政府がお金を刷る → 世の中のお金の量が増え、インフレが起きる
- インフレが起きる → 国債を持っていると実質的な価値が目減りする
- 投資家が価値の目減りを嫌う → さらに高い金利を政府に要求する
- 金利が上がる → 政府の利払い負担が増え、さらにお金が必要になる(最初に戻る)
今、世界はこの負のスパイラルの入り口に立っているのではないかと懸念されています。
持ち帰りメモ②:金利上昇は、市場が政府の財政運営に「黄信号」を灯している状態と解釈できる。
第3章:世界債券市場を揺らす「3つの爆弾」の正体
この章のポイント
- 【爆弾①インフレ】中東情勢の緊迫化で原油価格が高騰し、インフレが長期化。実質リターンを守るため投資家は高い利回りを要求している。
- 【爆弾②需給悪化】最大の買い手だった中国と日本が米国債を売却に転じている。
- 【爆弾③財政懸念】米国の財政赤字は膨らみ続け、市場は将来的な「紙幣増刷」によるインフレを織り込み始めている。
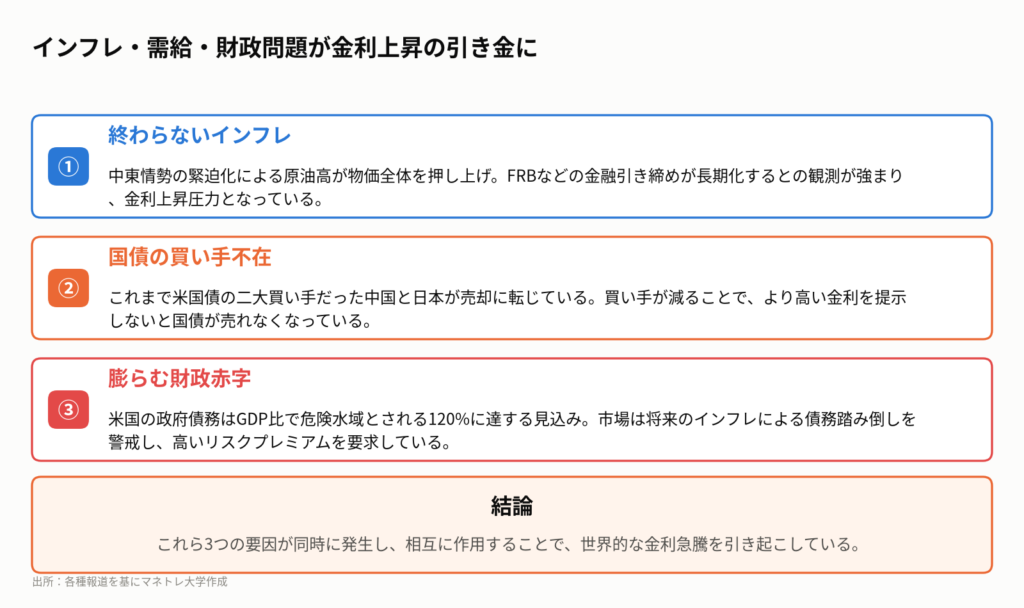
現在の世界的な金利急騰は、単一の原因ではなく、3つの巨大な問題が同時に爆発している結果です。ここでは「インフレ」「需給」「財政」という3つの爆弾について、一つずつ見ていきましょう。
爆弾①:終わらないインフレと地政学リスク
第一の爆弾は、根強く続くインフレです。特に中東情勢の緊迫化により原油価格が高止まりし、物価全体を押し上げる圧力が続いています。Goldman Sachsは2026年11月のレポートで、地政学リスクプレミアムとしてブレント原油価格が1バレルあたり5〜10ドル上乗せされていると分析しています。
インフレが続くと、国債から得られる利息の実質的な価値が目減りします。例えば、利回り4.5%の国債を持っていても、インフレ率が3.8%なら実質的なリターンはわずか0.7%です。投資家はインフレに負けないだけの高い利回りを要求せざるを得ず、これが金利上昇の直接的な圧力となっています。
爆弾②:米国債を売る中国と日本
第二の爆弾は、国債の需給バランスの崩壊です。これまで米国債の最大の買い手だった中国と日本が、そろって売却側に回っているのです。
- 中国:米ドルへの依存から脱却し、外貨準備を金(ゴールド)などに多様化させるため、米国債を長期的に売却し続けています。米財務省のデータでは、保有残高は2008年以来の低水準にまで減少しています。
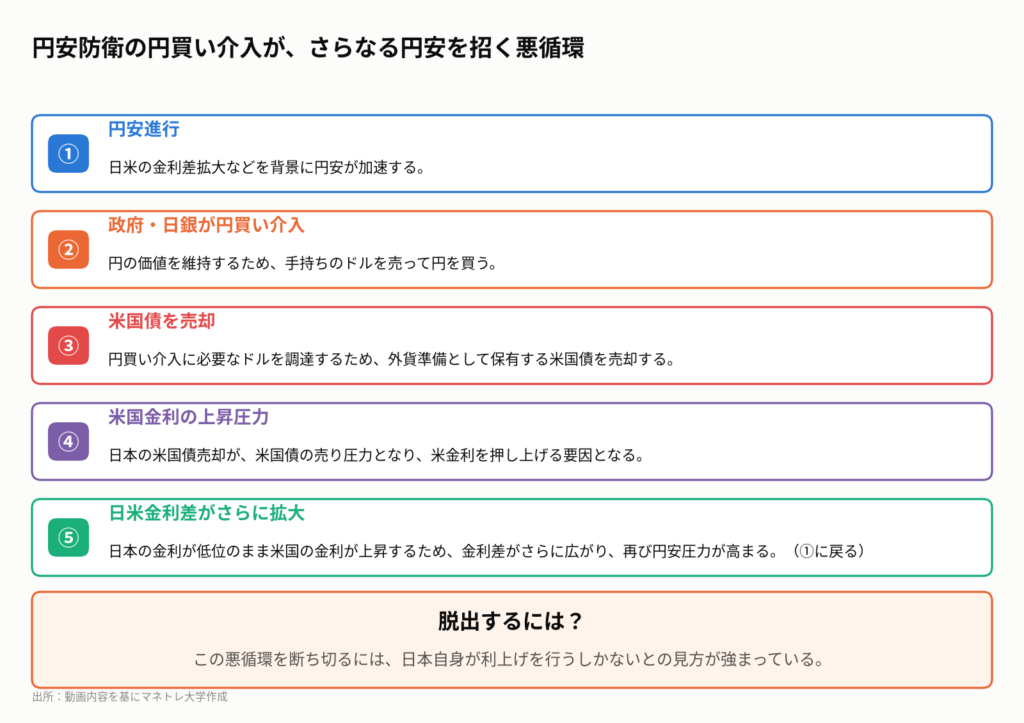
- 日本:急激な円安を防ぐための為替介入の原資として、外貨準備で保有する米国債を売却しています。円の価値を守るための行動が、結果的に米国債の売り圧力となり、米金利を押し上げる一因となっています。
この日本の動きは「ドゥームループ(負の連鎖)」とも呼ばれ、円安防衛の米国債売りが米金利を上昇させ、日米金利差がさらに拡大して、再び円安圧力が高まるという悪循環を生んでいます。
爆弾③:限界に近づく米国の財政
第三の爆弾は、米国政府自身の財政に対する信認の低下です。米国の財政赤字は膨張を続け、米議会予算局(CBO)は2026年度の赤字が2.0兆ドル(約320兆円)に達すると予測しています。
政府債務残高はGDP(国内総生産)の120%に迫り、歴史的に見ても危険な水準です。市場は、この莫大な借金を返済するために、政府が将来「紙幣の増刷」という禁じ手、つまりインフレによって債務を実質的に踏み倒す可能性を織り込み始めています。
この将来のインフレリスクに対する上乗せ金利(リスクプレミアム)が、現在の長期金利を押し上げているのです。
持ち帰りメモ③:インフレ・需給・財政の3つの問題が、金利上昇という形で連鎖反応を起こしている。
第4章:あなたのNISAと住宅ローンはどうなる?
この章のポイント
- 【株式市場】金利上昇は企業の借入コストを増やし、特に将来の成長を織り込むハイテク株の価値を押し下げるため、S&P 500やオルカンには逆風となる。
- 【住宅ローン】日本の長期金利が上昇すれば、固定金利型の住宅ローン金利は直接的な上昇圧力にさらされる。
- 【資産防衛】政府が自国通貨を増刷する懸念が高まる中、発行上限のある金(ゴールド)などが、通貨価値の目減りに対する保険として注目される。
世界的な金利上昇は、遠い国の経済ニュースではありません。私たちのNISA口座や住宅ローン、そして日本円の価値に直接つながっています。
S&P 500とオルカンに迫る危機
金利上昇は株式市場にとって大きな逆風です。その理由は2つあります。
- 企業のコスト増加:金利が上がると、企業が銀行からお金を借りる際のコストが増え、利益を圧迫します。
- 株の魅力低下:将来の利益を現在価値に割り引いて計算される株価は、割引率である金利が上がると理論的な価値が下がります。特に、将来の成長期待が高いハイテク株(高PER銘柄)ほど、この影響を大きく受けます。
- 現在の市場は、悲観一色で売るのでも、楽観して全力買いするのでもなく、状況を正確に理解し、次のチャンスに備える「準備期間」である。
- 長期積立投資は継続を基本とするが、30〜40%程度の下落が起きても耐えられるか、自身のポートフォリオとリスク許容度を再点検する必要がある。
- 日本円の現金だけで資産を保有することは、インフレで価値が目減りする「日本円への集中投資」と同じ。資産防衛の視点を持つことが重要になる。
- キャッシュポジションを高める:短期的な値動きが読みにくい相場では、無理に個別株で勝負せず、現金比率を高めて次の投資機会を待ちましょう。嵐が過ぎ去り、優良資産を安値で買えるチャンスに備えることが重要です。
- 長期積立投資は止めない:S&P 500やオルカンへの積立は、ドルコスト平均法の効果を最大限に活かすため、原則として継続しましょう。ただし、今後30%〜40%の下落が起きても精神的に耐えられるか、積立額が過大でないかを改めて確認することが重要です。
- 資産の「通貨」を分散させる:日本円の現金だけを持つことは、インフレによる価値目減りのリスクをすべて引き受ける「日本円への集中投資」と同じです。資産の一部をドル建て資産や、通貨の信認が揺らいだ際の受け皿となりうる金(ゴールド)などに分散させることを検討しましょう。
- 金利上昇の恩恵を受ける業種を研究する:金利が上昇する局面では、銀行や保険といった金融セクターは利ザヤの改善が期待できます。相場全体が軟調な中でも、構造的に恩恵を受ける可能性のある業種について学ぶ良い機会です(これは業種の代表例であり、個別銘柄の推奨ではありません)。
- ポートフォリオとリスク許容度を再点検する。金利上昇は株式市場全体にとって逆風です。今後、S&P 500やオルカンが30%〜40%下落するシナリオを想定し、それでも長期積立を続けられるか、積立額は適切かを見直しましょう。
- キャッシュポジションを高め、次の機会に備える。不確実性が高い局面では、無理にポジションを取らず、現金比率を高めておくのが賢明です。市場が落ち着き、優良な資産が割安になった時に動ける「弾薬」を確保しておきましょう。
- 資産の「通貨」を分散させる。インフレが進む中で、日本円の現金だけを保有することは「日本円への集中投資」であり、資産価値が目減りするリスクを伴います。資産の一部をドル建て資産や、政府がコントロールできない金(ゴールド)などに分散させることを検討しましょう。
- 金利上昇の影響を自分事として具体的に知る。ご自身の住宅ローンが固定か変動か、金利改定のタイミングはいつかを確認しましょう。マクロ経済の大きな変化が、自分の家計にどう影響するかを把握することが、具体的な対策の第一歩です。
また、国債の利回りが5%もあるなら、わざわざリスクを取って株式に投資する魅力が相対的に薄れます。大手資産運用会社のVanguardは2026年10月の市場見通しで、金利上昇環境が続く場合、今後10年間の米国株式の期待リターンは過去の平均を下回る可能性があると指摘しています。
住宅ローン金利は上がるのか?
日本の長期金利の上昇は、住宅ローン金利に直接影響します。特に、固定金利型の住宅ローン金利は、金融機関が指標とする新発10年国債利回りに連動する傾向が強いため、上昇は避けられないでしょう。
変動金利型も安心はできません。日銀が持続的なインフレと円安に対応するため、マイナス金利政策の解除や追加利上げに踏み切る観測が強まっています。そうなれば、短期金利に連動する変動金利も上昇に転じる可能性があります。
「金(ゴールド)」が買われる本当の理由
財政への懸念から政府が自国通貨を増刷するかもしれない――。こうした不安が高まると、政府が意のままにコントロールできない資産への需要が高まります。その代表格が「金(ゴールド)」です。
金は埋蔵量に限りがあり、中央銀行が勝手に「刷る」ことはできません。そのため、ドルや円といった法定通貨の価値がインフレで目減りすることへの保険(ヘッジ)として、歴史的に重要な役割を果たしてきました。
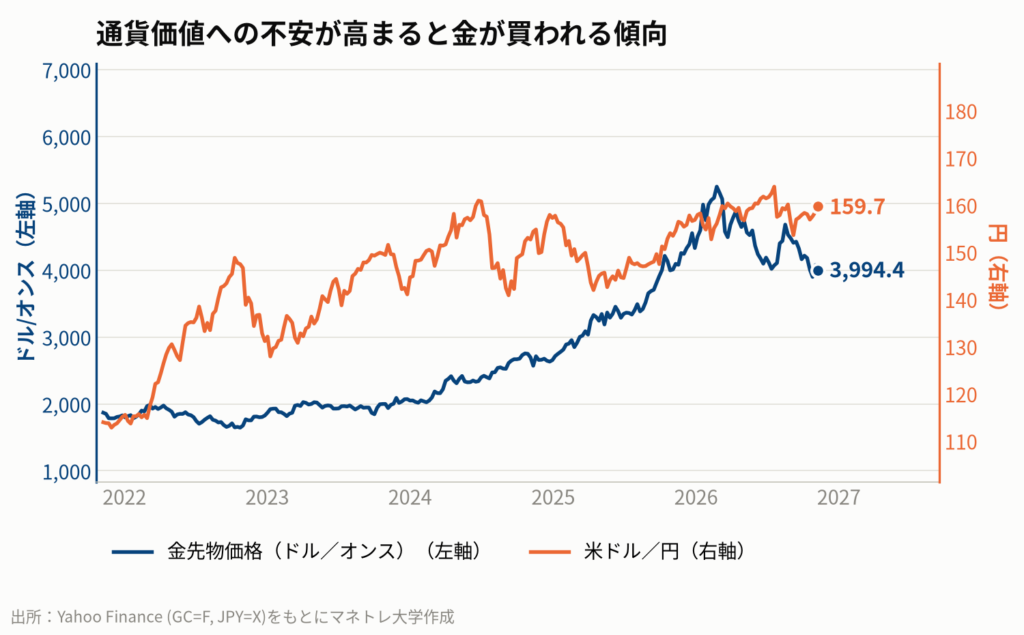
World Gold Councilの最新レポート(2026年第3四半期)によると、世界の中央銀行による金の購入量は歴史的な高水準で推移しており、通貨の信認が揺らぐ時代への備えが進んでいることがうかがえます。
動画公開後に起きたこと
動画公開後も、世界的な金利の高止まり傾向は継続しています。10月末に公表された日銀金融政策決定会合の「主な意見」では、複数の委員から追加利上げに前向きな発言があったことが報じられ、日本の金利上昇圧力も一段と意識されています。
一方、米国では11月3日の中間選挙で民主党が勝利したことを受け、市場では対イラン政策が軟化し原油価格が下落するとの期待が浮上。これにより、長期金利の上昇が一服する場面も見られました。しかし、根強いインフレ圧力や深刻な財政問題は解決しておらず、市場の緊張感は依然として高いままです。
持ち帰りメモ④:金利が5%の世界では、リスクを取って株式に投資する魅力が相対的に薄れてしまう。
第5章:結論:個人投資家はどう動くべきか?
この章のポイント
今は「待ち」の局面
複雑な状況を整理した上で、私たち個人投資家は具体的にどう行動すればよいのでしょうか。結論から言えば、今は慌てて大きなアクションを起こす時ではありません。
トレードをサーフィンに例えるなら、今は波が荒く、どの方向に進むか読めない状態です。無理に波に乗ろうとせず、一度ボードの上で休みながら、次の良い波が来るのを冷静に待つのが賢明です。今は悲観一色で全てを売るのでも、楽観して全力買いするのでもなく、市場を正確に理解し、来るべきチャンスに備える「準備期間」と捉えましょう。
具体的なアクションプラン
この「準備期間」にできる具体的なアクションをいくつか提案します。
持ち帰りメモ⑤:市場の嵐が過ぎ去った後、優良な資産を安く仕込むための準備を今から始めよう。
私たち個人投資家はどうするべきか
今日の話をまとめ、私たち個人投資家が明日からできる具体的な行動を4つに絞り込みました。難しいニュースに振り回されるのではなく、自分の資産を守り、次のチャンスを掴むための指針としてください。
今の市場は、何が起きているかを正しく理解し、冷静に準備する人にとっては、絶望の淵ではなく、次の大きなチャンスへの助走期間となるはずです。
本記事で解説した内容は、あくまで市場の一つの見方であり、将来のパフォーマンスを保証するものではありません。また、特定銘柄の購入を推奨するものではなく、投資に関する最終的な決定はご自身の判断でお願いします。
動画では実際のチャートや資料を見ながら、より詳しく解説していますので、ぜひこちらもご覧ください。
一つのニュースから連想ゲームを始めましょう。例えば「中東で紛争が激化」というニュースを見ると、次に「原油の供給不安で価格が高騰する」と考えます。原油高は「ガソリン代や電気代を押し上げ、インフレが再燃する」可能性を示唆し、そうなると「FRBはインフレ退治のために利下げできず、むしろ追加利上げすら視野に入れる」かもしれません。その結果、「米国の長期金利がさらに上昇」し、金利上昇に弱い「ハイテク株中心に株価が下落する」というシナリオまで繋げて考えることができます。
私が学長を務めるマネトレ大学では、金融知識ゼロだった大学生が米国大手証券会社に入社し学んだ金融知識、ルーティンワークを集約した金融特化型の教育研修を行っています。無料の勉強会「元ゴールドマン・サックス証券 尾崎邦明式 金融×不動産の二刀流投資」はYouTubeの各動画の概要欄からお申し込みください。日々のマーケット解説や最新情報は、無料LINEでもお届けしています。まずは無料LINEにご登録ください。
参考情報:三菱UFJアセットマネジメント「オルタナティブ投資環境レポート」(2026年10月6日)、明治安田アセットマネジメント「外国債券見通し」(2026年10月5日)、アライアンス・バーンスタイン「グローバル債券・金利・クレジット:キャリー取引が供給問題に直面」(2026年10月13日)、J.P.モルガン・アセット・マネジメント「債券投資戦略への示唆」(2026年9月22日)、米財務省、国際資本統計(TIC)、米議会予算局(CBO)「The Budget and Economic Outlook: 2026 to 2036」、Goldman Sachs, Global Economic Outlook (2026年11月)、World Gold Council「Gold Demand Trends Q3 2026」 (2026年11月)、日本銀行「金融政策決定会合における主な意見」(2026年10月30、31日開催分)、野村證券「日銀、基調インフレ2%到達と判断 野村證券は12月追加利上げ」(2026年11月6日)、Bloomberg, Reuters, 日本経済新聞, ウォール・ストリート・ジャーナル
まずは無料LINE登録で特典をGET
Follow me!



コメント