

「AIは本物か?」という論争が白熱する裏で、もっと物理的で深刻な問題が進行しています。AIを動かす心臓部、データセンターの電力不足です。
この記事では、AIブームの前提を根底から揺るがしかねない電力問題の構造と、それが私たち個人投資家の資産にどう影響するのかを、マネトレ大学学長が海外機関投資家のレポートを交えて解説します。
この記事でわかること
- AIバブルの本当のリスクが「性能」ではなく「納期」である理由
- ビッグテックの利益を支える「減価償却」という会計のカラクリ
- 電力不足の裏側で恩恵を受ける可能性のある「関所」的セクターとは
マネトレ大学学長の尾崎が運営するYouTubeチャンネル「おーちゃん【元外銀マン】」で解説した内容を、動画公開後の市場データや最新レポートまで織り込んでお届けします。
目次
結論:AIブームの成否は「2つの時計のズレ」に委ねられた
| 何が起きたか | 投資家への意味 | |
|---|---|---|
| AIの電力需要 | データセンターの急増で電力需要が爆発的に増加。ゴールドマン・サックスは2030年までのAIによる新規電力消費量が日本一国分に匹敵すると予測。 [3] | AIの成功自体が、自らの首を絞める形で電力インフラの限界を露呈させている。 |
| インフラの供給網 | 送電網接続は数年待ち、ガスタービンは2030年までほぼ完売、変圧器も納期が2〜5年と、インフラ全体がボトルネック化している。 [4, 6] | 「お金で解決できない」物理的な制約が、AIの成長スピードの上限を決めてしまう。 |
| チップの寿命 | AIチップの経済的寿命は3〜6年と短いが、テック企業は会計上の耐用年数を長く設定し、利益を嵩上げしているとマイケル・バーリ氏などが指摘。 [7] | 現在の好決算の一部は、会計上の仮定に支えられており、この仮定が崩れると利益が急減するリスクがある。 |
| コストの転嫁 | PJMの電力オークション価格は高騰し続け、AIの利益が生まれるより先に、電気代というコストが一般家庭に届き始めている。 [1, 2, 3] | 投資家だけでなく、社会全体がAIのコストを負担する構造が顕在化しつつある。 |
AIブームの成否はもはやAIの性能ではなく、それを動かす電力インフラの「納期」に左右されます。インフラ建設の遅れと、AIチップの短い寿命という「2つの時計のズレ」が、市場の新たな火種として浮上しているのです。
第1章:AIバブル論争は、全員が「間違った問い」を争っている
この章のポイント
- 本当の問いは「AIは本物か」ではなく「AIは納期通りに実装できるか」
- 競争の主戦場は「半導体」から「電力」へ移行した
- AIブームの死に筋は「失敗」した時ではなく「遅刻」した時
AIバブルの生死を決める「納期」という物理的な問題
世界中で繰り返されるAIバブル論争は、実のところ全員が「間違った問い」を争っているのかもしれません。「AIは本物か偽物か」という宗教論争ではなく、もっと地味で物理的な問題が、このブームの生死を決めようとしています。
結論から言えば、AIバブルを終わらせるものがあるとすれば、それはAIの性能ではなく「電力」です。より正確に言えば、電力インフラの「納期」です。
本当の問いは「AIの未来は、私たちが今払っている熱狂的な株価を正当化できるほど早く、物理的に実装できるのか?」という一点に尽きます。これは性能の問題ではなく、納期の問題です。
市場はAIが定刻通りに到着すると信じ、利益がまだ出ていなくても巨額の投資を許容しています。しかし、その信頼が揺らいだ時、つまりAIが「失敗」した時ではなく「遅刻」した時、資本は待ちくたびれて別の場所へ去っていくでしょう。
国家予算級に膨らむAI投資とアメリカ経済
この「賭け」の規模感を見てみましょう。米国の巨大テック企業がAIインフラに投じる金額は、2026年には100兆円を超える見込みです。これは日本の国家予算に匹敵する規模です。
この巨額投資は、今や米国経済そのものを牽引しています。ドイツ銀行の為替リサーチ責任者ジョージ・サラベロス氏は「AIマシンがアメリカ経済を救っているように見える。テクノロジー関連の支出がなければ、アメリカは景気後退に近いか、すでに景気後退入りしていただろう」と指摘しています。
そして、この賭けは私たち日本の個人投資家とも無関係ではありません。NISAで人気のS&P500や全世界株式(オルカン)といった投資信託は、その中身の上位をAI関連の巨大テック銘柄が占めています。アメリカの賭けは、円建てで見た私たちの口座の賭けでもあるのです。
持ち帰りメモ①:AI相場の論点は「性能」から「納期」へ移った。物理的な実装スピードが、現在の株価を支えられるかが焦点。
第2章:絶望的な行列――AIの足を引っ張る「建設の時計」
この章のポイント
- データセンターの電力需要は急増し、2030年には米国の8%に達する見通し [3]。
- 送電網接続の待機期間は8年、ガスタービンは受注残が積み上がり納期は2031年以降とも言われる [6]。
- 全米最大の送電網PJMでは、電力調達オークションが2年連続で目標未達に終わった [1, 2]。
「つるはし」自体が売り切れたアメリカ
ウォール街には「金を掘るな、つるはしを売れ」という格言があります。AIに当てはめれば「どのAIが勝つか賭けるな、インフラを買え」となります。しかし、今アメリカではその「つるはし」自体が売り切れているのです。
データセンターを建設しても、すぐに電気を使えるわけではありません。送電網への接続には順番待ちが必要で、その待機期間は現在、約8年にまで伸びています。これはお金を積んでも解決できない、物理的な行列です。
さらに、インフラを構成する重要部材の供給も完全に詰まっています。
- ガスタービン:発電の心臓部。GEベルノバ社の受注残は約116ギガワットに達し、生産枠は2030年までほぼ完売 [6]。
- 大型変圧器:送電に必須の設備。納期は米国の一部で最長5年と言われる [4, 9]。
- 送電網:許認可や住民調整を含め、新規建設には平均6年半以上かかる。
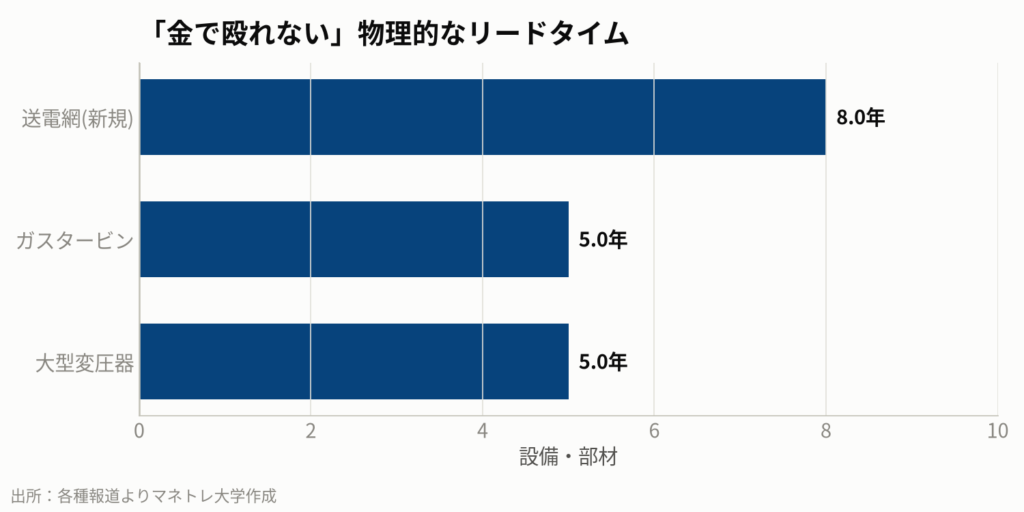
技術は猛スピードで進化しているのに、それを支える足元のインフラは亀の歩み。この絶望的な速度差が、AIの成長を物理的に阻んでいます。
7倍に跳ね上がった「電力の保険料」
このボトルネックの影響は、すでにある「値札」として現れています。全米最大の送電網を運営するPJMは、年に一度「容量オークション」を開催します。これは、電力需要がピークになる日に備え、発電所にあらかじめ発電能力を確保してもらうための「保険」を契約する場です。
長年、電力需要が伸びなかったため、この保険料はタダ同然でした。しかし、データセンターという電気の大食漢が殺到した結果、価格は一変します。2026/27年度のオークション価格は、前年から約7倍に高騰。その後も高止まりを続けています [1, 2]。
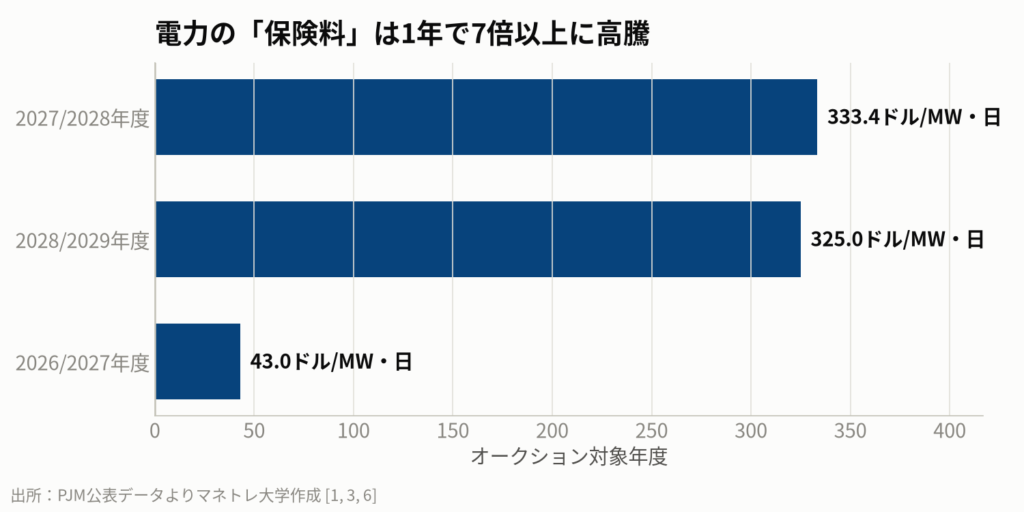
さらに深刻なのは、PJMが2年連続で目標とする電力確保に失敗したことです [1, 2]。札束を積んでも、物理的に存在しない電力は買えません。そしてこのコストは、AIの利益が生まれるより先に、メリーランド州などの一般家庭の電気代に転嫁され始めています。
持ち帰りメモ②:電力インフラは、お金では解決できない物理的な限界に達している。そのコストは、すでに私たちの見えないところで発生し始めている。
第3章:マイケル・バーリも警鐘――利益を操作する「チップの時計」
この章のポイント
- AIチップの経済的寿命は3〜6年と、スマホのように短い。
- テック大手は会計上の「耐用年数」を意図的に伸ばし、利益を嵩上げしている可能性がある。
- 『マネー・ショート』のマイケル・バーリ氏は、この会計手法が将来の資産過大計上につながると警告している [7]。
スマホのように老いるチップ、橋のように老いるインフラ
建設の時計が遅々として進まない一方で、もう一つの時計は猛スピードで進んでいます。AIチップの陳腐化、つまり「チップの時計」です。
最先端のAIチップが最先端でいられる経済的な寿命は、3〜6年程度と言われています。スマホのように、数年で価値が急落するのです。しかし、そのチップを動かす発電所や送電網は、橋のように何十年も使われます。この時間軸のズレが、大きなリスクを生みます。
巨大テックの利益は「減価償却」で操作されている?
さらに大きな問題は、このチップの寿命をどう会計処理するかが、ビッグテックの利益そのものを左右している点です。映画『マネー・ショート』のモデルとなった投資家マイケル・バーリ氏は、現在の巨大テックの記録的な利益は「まやかし」だと主張しています [7, 8]。
そのカラクリは「減価償却」という会計ルールにあります。企業が高価な設備(サーバーなど)を買った場合、その費用を一度に計上するのではなく、「耐用年数」で割って毎年少しずつ費用として計上します。
この耐用年数を長く設定すれば、年間の費用が減り、目先の利益は大きく見えます。バーリ氏は、テック企業がAIチップの実際の寿命より長い耐用年数を設定することで、利益を過大に見せている可能性があると警告しているのです [7]。
この仮定がいかに不安定かは、当事者である巨大テック企業の判断が分かれていることからも明らかです。AmazonはAIの進化の速さを理由にサーバーの耐用年数を短縮した一方、Metaは逆に延長しました。同じ技術を見ているはずの2社が、正反対の結論を出しているのです。
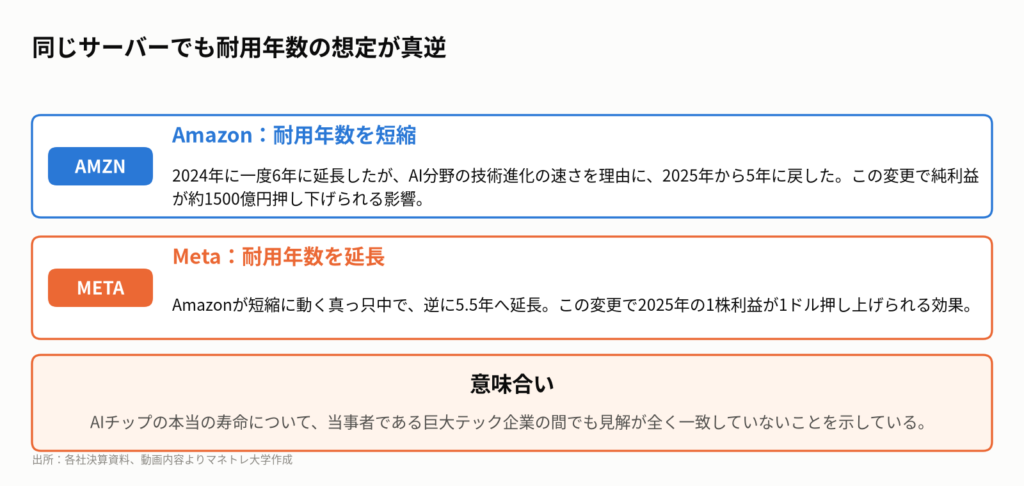
つまり、AIチップの本当の寿命、すなわち「チップの時計」が何年を指すのかは、賭けている当事者たち自身も分かっていない。これが巨大テックの好決算の裏に潜む、もう一つのリスクです。
持ち帰りメモ③:テック企業の好決算は、会計上の「仮定」という砂上の楼閣かもしれない。決算書では利益額だけでなく「耐用年数」の注記に注目する必要がある。
第4章:成功が招く矛盾――「2つの時計」のズレが未来を食いつぶす
この章のポイント
- インフラ建設(5〜10年)とチップ寿命(3〜6年)の時間軸がずれている。
- ゴールドマン・サックスはデータセンターの定刻稼働率が低下していると分析 [3]。
- AIが成功すればするほど需要が増し、インフラの遅れとチップの陳腐化が加速するジレンマ。
建設が間に合った頃には、チップは時代遅れに
ここまでの話を整理すると、AIブームは致命的な矛盾を抱えていることがわかります。
- 建設の時計(遅い):電力インフラの建設には5〜10年かかる。
- チップの時計(速い):AIチップの経済的寿命は3〜6年で尽きる。
この「2つの時計」の致命的なズレは、何十兆円もかけてインフラが完成した頃には、そこで動かすはずだったAIチップが時代遅れになっているリスクを生みます。巨額の投資が、誰にもリターンをもたらすことなく回収不能になるシナリオです。
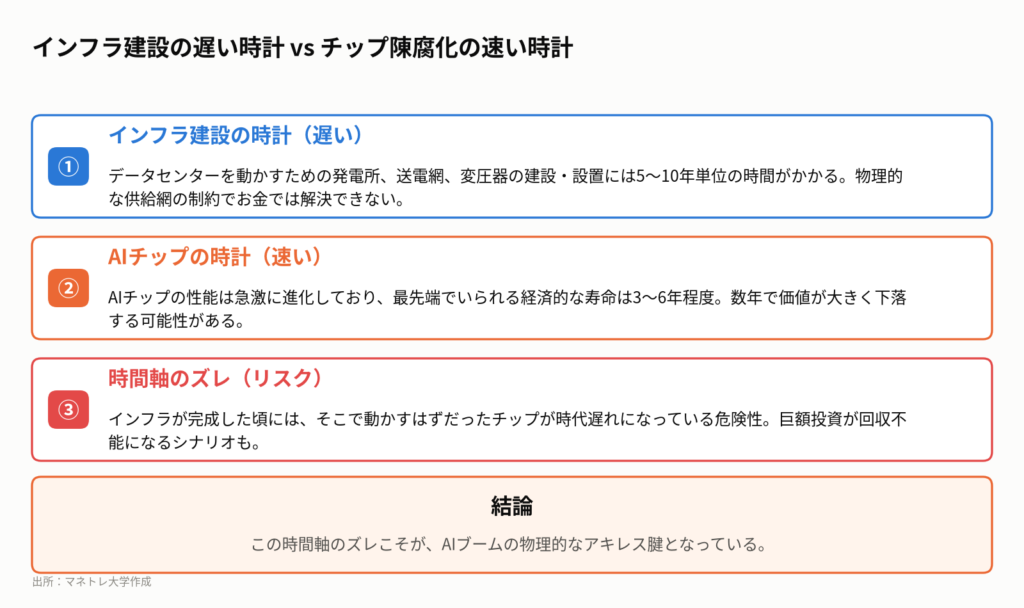
実際に、ゴールドマン・サックスのリサーチによれば、データセンターが計画通りに開業する確率は低下傾向にあります。歴史的には72%だった定刻稼働率は、現在の供給網の制約を織り込むと、2年先のプロジェクトでは50%まで落ち込むと分析されています [3]。AIの未来が到着する確率は、もはやコイントス並みなのです。
成功そのものが、自らの首を絞める構造
皮肉なことに、この問題はAIが失敗しているからではなく、成功しているからこそ起きています。
- AIが成功すればするほど、電力需要は増し、インフラ建設の行列は長くなる(建設の時計が遅れる)。
- AIが成功すればするほど、技術進歩は加速し、既存チップは早く陳腐化する(チップの時計が速まる)。
成功そのものが2つの時計のズレを広げ、自らの首を絞めていく。これがAIブームの根底に横たわる、構造的なジレンマです。
動画公開後に起きたこと
動画公開後も、AIの電力需要に関する予測は上方修正が続いています。2026年9月にゴールドマン・サックスが2030年の米国データセンター電力需要予測を大幅に引き上げたほか [3]、10月7日には米エネルギー情報局(EIA)も、データセンター需要を背景に2026年、2027年の米電力需要が過去最高を更新するとの見通しを発表しました。市場の関心はますます高まっています。
持ち帰りメモ④:インフラが完成する頃、その目的だった市場はもう存在しないかもしれない。AIの成功自体が、このリスクを増大させる構造になっている。
第5章:個人投資家の生存戦略――電力危機で注目すべき3つのポイント
この章のポイント
- 長期投資家は、保有ファンド上位銘柄の利益が会計上の仮定に依存していることを認識する。
- 短期投資家は、ボトルネックの裏側にいる「作れる側」の企業に注目するチャンスがある。
- ウォッチすべきは「PJMオークション」「テック企業の耐用年数」「タービンメーカーの受注残」。
あなたのNISAにも潜む「電力リスク」
この複雑な状況下で、私たち個人投資家はどう動くべきでしょうか。まず、S&P500やオルカンを積み立てている長期投資家の方は、ご自身の投資信託がこの「賭け」の当事者であることを再認識する必要があります。
巨大テックの好決算が、チップの「耐用年数」という会計上の仮定に支えられている側面があることを理解しましょう。今後の決算発表では、利益の数字だけでなく、短信や有価証券報告書の「重要な会計方針」という地味な注記が、新しいチェックポイントになります。
悲鳴の裏側に立つ「関所」銘柄とは
一方で、短期的な視点では、このボトルネックが投資機会を生む可能性もあります。「作れない」という悲鳴の裏側には、必ず「作れる」側がいます。
ガスタービン、変圧器、電線、送電設備といった、世界的に供給が不足している領域です。これらは日本の重電メーカーや電線メーカーが得意とする分野も多く、実際に市場の注目が集まっています。
これはAIレースの勝者を当てるゲームではありません。「誰が勝っても電気は必要」という、いわば「関所」を押さえる構造です。AIブームが続いても、減速しても、インフラ需要はすぐには消えません。8年分の行列と116ギガワットの受注残は、それほど巨大です [6]。
ただし、この「関所ストーリー」はすでにある程度、株価に織り込まれています。どの銘柄に、どのタイミングで投資するかは、ご自身の戦略とリスク許容度に合わせて慎重に判断する必要があります。(※特定の業種や個別銘柄の購入を推奨するものではありません。)
持ち帰りメモ⑤:AIが生み出す利益を享受するより先に、そのコストを電気代という形で支払うことになるかもしれない。社会全体がAIのコストを負担する構造が顕在化しつつある。
私たち個人投資家はどうするべきか
では、この電力問題を前に、私たち個人投資家は具体的にどのようなアクションを取ればよいのでしょうか。4つの視点をご紹介します。
- ポートフォリオの「隠れリスク」を確認する
NISAやiDeCoで保有するインデックスファンドの上位組入銘柄を改めて確認し、AI関連巨大テックへの資産配分がどの程度になっているかを把握しましょう。リスクを理解した上で保有することが重要です。 - 決算書の「注記」に注目する
ビッグテックの決算発表では、売上や利益の数字だけでなく、短信や有価証券報告書の「重要な会計方針」の項目で「固定資産の減価償却方法」や「耐用年数」に変更がないかチェックする癖をつけましょう。 - 「関所」銘柄をリストアップする
ガスタービン(三菱重工など)、変圧器(ダイヘン、富士電機など)、電線(SWCCなど)、電気工事(関電工など)といった、電力インフラを支える日本の「作れる側」の企業を調べてみるのも一つの手です。 - エネルギー価格の動向を注視する
AIの電力需要は天然ガス価格(NG=F)や原油価格(BZ=F, CL=F)に直結します。これらのコモディティ価格の動きが、インフレや金利を通じて株式市場全体に影響を与えることを念頭に置きましょう。
※上記は特定の業種や個別銘柄の購入を推奨するものではありません。あくまで業種の代表例として挙げています。
本記事は、特定の金融商品の売買を推奨するものではありません。投資に関する最終的な決定は、ご自身の判断と責任において行ってください。
動画でさらに詳しく解説しています
連想ゲームで鍛える「一歩先の視点」
「AIの進化が加速」というニュースを見ると、多くの人はNVIDIAの株価を連想します。
しかし一歩先を読む投資家は「データセンターの電力需要が増える」→「天然ガスの需要が増え、ガスタービンが売れる」→「GEベルノバや三菱重工の受注が増える」という連想を働かせます。
さらにその先では、「しかし、送電網も変圧器も足りない」 [4] →「PJMの電力オークション価格が天井に張り付く」 [1, 3] →「企業の電気代が上がり、一般家庭にも転嫁される」→「インフレが再燃し、FRBの利下げが遠のく」という、経済全体を巻き込む壮大な連鎖を考えます。
この連想ゲームこそが、複雑なニュースの裏側にある本質を見抜く力になります。
私が学長を務めるマネトレ大学では、金融知識ゼロだった大学生が米国大手証券会社に入社し学んだ金融知識、ルーティンワークを集約した金融特化型の教育研修を行っています。無料の勉強会「元ゴールドマン・サックス証券 尾崎邦明式 資産10倍ロードマップ」はYouTubeの各動画の概要欄からお申し込みください。日々のマーケット解説や最新情報は、無料LINEでもお届けしています。まずは無料LINEにご登録ください。
参考情報:
まずは無料LINE登録で特典をGET
Follow me!



コメント