

「金利が上がると株価は下がる」とよく言われますが、なぜそうなるのか、すべての場合に当てはまるのか、自信を持って説明できるでしょうか。最近の市場は、日米の金融政策やインフレの動向に一喜一憂し、不安定な動きが続いています。
この記事では、マネトレ大学学長・尾崎邦明が、金利の基本から株価・為替への影響、そして2027年に向けた具体的な投資シナリオまで、「連想ゲーム」のように分かりやすく解説します。金利は経済全体を動かす「バルブ」です。その仕組みを理解すれば、ニュースの裏側を読み解き、守りながら攻める投資戦略を立てることができます。
この記事でわかること
- 金利が「経済のバルブ」と呼ばれ、景気や物価とどう連動するかの仕組み
- 金利の変動が「株価」や「為替」に具体的にどう影響するかのメカニズム
- 2027年に向けた日米の金融政策シナリオと、個人投資家が取るべき戦略
マネトレ大学学長の尾崎が運営するYouTubeチャンネル「おーちゃん【元外銀マン】」で解説した内容を、動画公開後の市場データ(日米の金融政策や金利、株価の実際の値動き)まで織り込んでお届けします。
目次
結論:2027年の市場を動かす4つのシナリオ
| シナリオ | 何が起きるか | 投資家への意味 |
|---|---|---|
| 日銀の追加利上げ | 日本の政策金利がさらに引き上げられる | 銀行株には追い風だが、不動産や高PERグロース株には逆風。日米金利差縮小で円高が進む可能性も。 |
| FRBの利下げ転換 | 米国の政策金利が引き下げられる | 米国景気の後退が背景なら株安要因。ソフトランディングならグロース株中心に株高要因。日米金利差縮小で円高が進む可能性。 |
| 円安の進行(1ドル160円超え) | 日米金利差の拡大や日本の貿易赤字で円安が進む | 自動車など輸出企業の収益を押し上げ、株価にプラス。一方、輸入物価の上昇で国内のインフレ圧力が強まる。 |
| 中東情勢の緊迫化 | 地政学リスクの高まりで原油価格が上昇する | 世界的なインフレ懸念が再燃し、各国の金融引き締めが長期化するリスク。市場全体のリスクオフ(株安・円高)要因になりうる。 |
金利は、経済という巨大な船の舵を握る重要な要素です。金利が上がればお金の流れは滞り、下がれば活発になります。この「バルブ」の仕組みを理解することで、日米中央銀行の発表という一つのニュースから、次に為替がどう動き、どの業種の株価が影響を受けるかという連想ゲームができるようになります。この記事でその思考プロセスを身につけましょう。
第1章:なぜ今、金利が重要なのか?「守りの投資」で差をつける
この章のポイント
- 金利の知識は「儲かる銘柄」を探すより「損する投資」を避けるのに役立つ
- 日本では長年のゼロ金利時代が終わり、金利が再び重要な要素になった
- 金利は経済の「バルブ」であり、お金の流れをコントロールする大元である
「リバウンドを制する」桜木花道に学ぶ、負けない投資
なぜ個人投資家は金利を学ぶべきなのでしょうか。それは、儲かる銘柄を見つける「攻め」の技術以上に、大きな損失を避ける「守り」の技術として役立つからです。
人気漫画『スラムダンク』で、主人公の桜木花道は安西先生から「リバウンドを制する者は試合を制す」と教えられます。相手のシュートが外れたボールを拾うことで、相手の得点(2点)を防ぎ、自チームの新たな攻撃(2点)に繋げられる。リバウンドには「4点分の価値がある」という名シーンです。
投資も同じです。金利の知識は、明らかに分が悪い局面での投資を避ける「リバウンド率」を高めてくれます。派手なシュートを決めることばかり考えがちですが、まずは負けない投資を徹底することが資産形成の土台になります。
日本で「金利」が重要ワードに返り咲いた理由
「金利が重要」と言われるのは、まさに今がそういう時代だからです。特に日本では、約20年続いたゼロ金利・マイナス金利という異常な時代が終わりを告げました。
2024年3月、日銀はマイナス金利政策を解除。さらに2026年9月には追加利上げに踏み切り、ついに日本でも「金利のある世界」が本格的に到来しました。金利がゼロならお金の価値は変わりませんが、金利が動けば、あらゆる資産の価値がそれを基準に再評価されます。
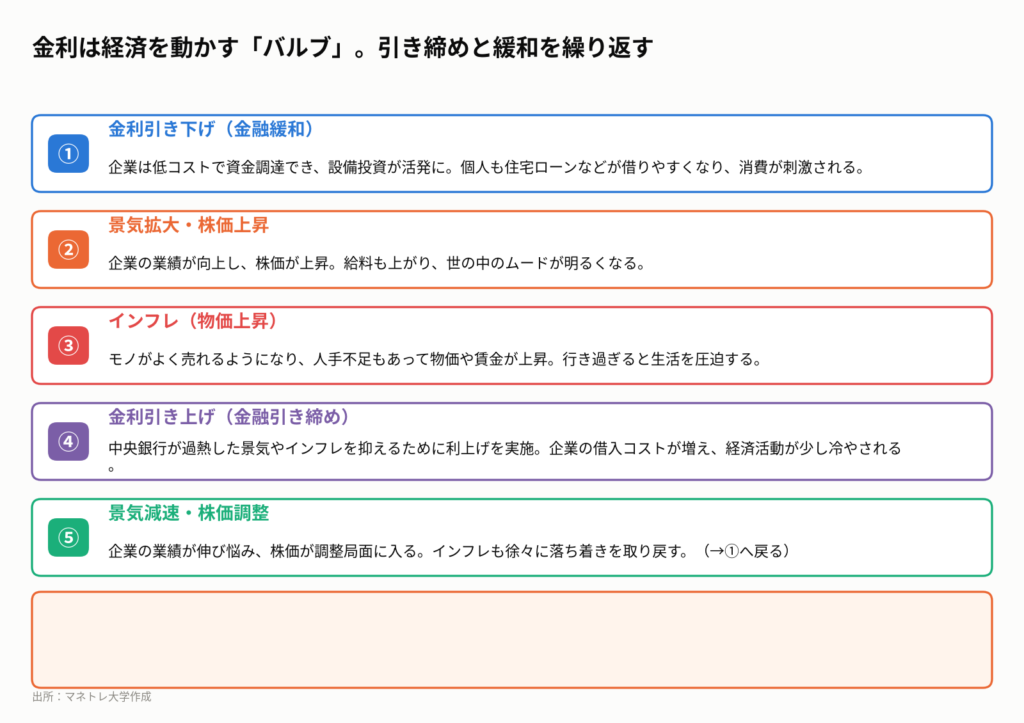
金利は、経済にお金を流したり止めたりする「水道のバルブ」のようなもの。このバルブのひねり方を理解することが、今後の日本で資産を守り、増やしていくための必須スキルとなるのです。
持ち帰りメモ①:金利を学ぶ目的は、損する確率を減らす「守りの投資」を身につけること。特に「金利のある世界」に戻った日本では必須の知識。
第2章:金利の基本|「短期金利」と「長期金利」は何が違う?
この章のポイント
- 金利には中央銀行が決める「短期金利」と、市場が決める「長期金利」の2種類がある
- 短期金利は、日銀やFRBが物価安定と経済成長のために操作する金融政策の根幹
- 長期金利は、将来の景気やインフレに対する市場参加者の「予測」を反映して日々変動する
中央銀行がコントロールする「短期金利」
ニュースで「金利」という言葉が使われるとき、主に2つの種類が混在しているため混乱しがちです。まずはこの2つを区別することから始めましょう。
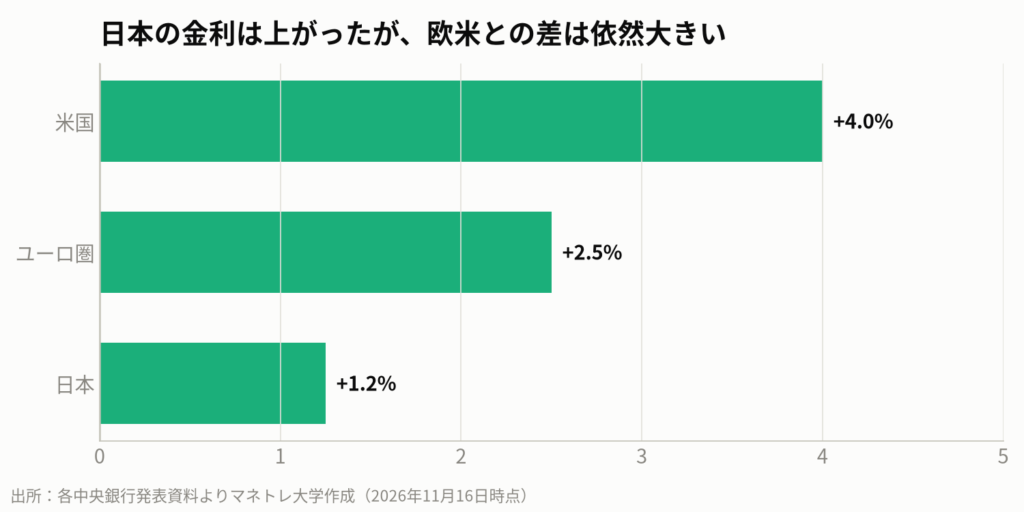
一つ目は「短期金利」です。これは各国の中央銀行(日本では日本銀行、米国ではFRB)が決定する「政策金利」のことを指します。銀行同士が短期的な資金を貸し借りする際の金利で、住宅ローンや企業向け貸出金利の基準となります。
中央銀行は、この短期金利を上げ下げすることで、景気の加熱を抑えたり(利上げ)、景気を刺激したり(利下げ)します。金融政策の最も基本的な道具であり、中央銀行の「現在の」意思表示と理解してください。
市場の未来予測を映す「長期金利」
もう一つが「長期金利」です。こちらは主に「10年物国債の利回り」を指します。国が10年間お金を借りる際の金利で、中央銀行が直接決めるのではなく、国債市場での売買を通じて、日々変動します。
長期金利は、市場に参加している世界中の投資家たちの「将来の景気やインフレに対する予測」を映す鏡のようなものです。たとえば、将来インフレが進むと多くの人が予測すれば、お金の価値が目減りする分、より高い金利を要求するため長期金利は上昇します。
- 短期金利(政策金利):中央銀行が決める。「現在」の政策。
- 長期金利(10年国債利回り):市場が決める。「未来」の予測。
ニュースで「米国の金利が上昇し…」と報じられる場合、ほとんどはこの長期金利の動きを指しています。この2つの違いを意識するだけで、金融ニュースの解像度が格段に上がります。
持ち帰りメモ②:金利には「短期(政策金利)」と「長期(市場金利)」がある。中央銀行の発表は短期金利、日々のニュースで動くのは長期金利と区別しよう。
第3章:「金利が上がると株は下がる」のウソ?ホント?
この章のポイント
- 一般的に、金利が上がると企業の借入コストが増え、景気が冷やされるため株価にはマイナス
- 特にITなどのグロース株は、将来利益の割引率が上がるため株価が下落しやすい
- 例外として、銀行は貸出金利との差(利ザヤ)が拡大するため、金利上昇は収益の追い風になる
教科書どおりの「金利高=株安」の仕組み
「金利が上がると株価は下がる」という教科書的な説明は、多くの場合真実です。その背景には、主に2つの理由があります。
- 企業のコストが増える:企業は銀行からお金を借りて設備投資などを行います。金利が上がると借金の利息負担が増え、企業の利益を圧迫します。
- 株の魅力が相対的に下がる:企業の株価は、将来生み出す利益を「割引率」で現在価値に換算して計算されます。この割引率として長期金利が使われるため、金利が上がると将来の利益の価値が目減りし、理論株価は下がります。特に将来の成長期待が高いグロース株ほど、この影響を大きく受けます。
また、金利が上がればリスクのない国債などの利回りが高まるため、わざわざリスクを取って株式に投資する魅力が薄れる、という側面もあります。
例外:なぜ銀行株は金利上昇で上がるのか?
しかし、この法則には重要な例外があります。それが「銀行株」です。銀行は、預金者から低い金利でお金を集め、企業や個人に高い金利で貸し出すことで利益を得ています。この金利差を「利ザヤ」と呼びます。
金利が上昇する局面では、貸出金利が預金金利よりも早く、または大きく引き上げられる傾向があるため、銀行の利ザヤは拡大します。つまり、金利上昇は銀行にとって本業の収益性を高める追い風となるのです。
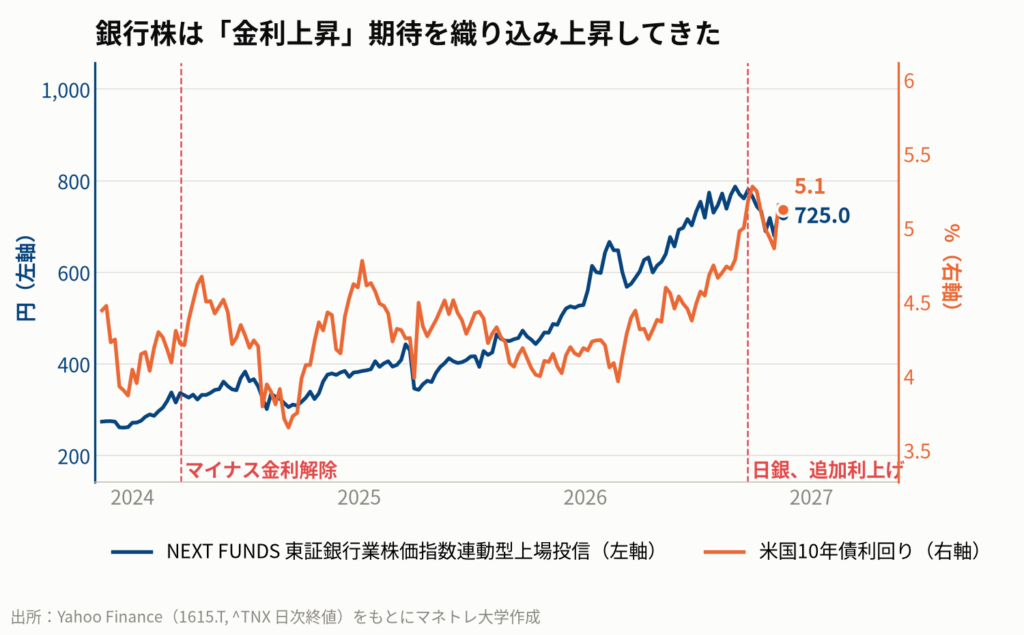
実際に、日本のマイナス金利解除や追加利上げへの期待が高まった2023年以降、東証銀行業株価指数は日本の長期金利(グラフでは米10年債を代理指標として表示)の上昇と歩調を合わせるように、大きく値を上げてきました。
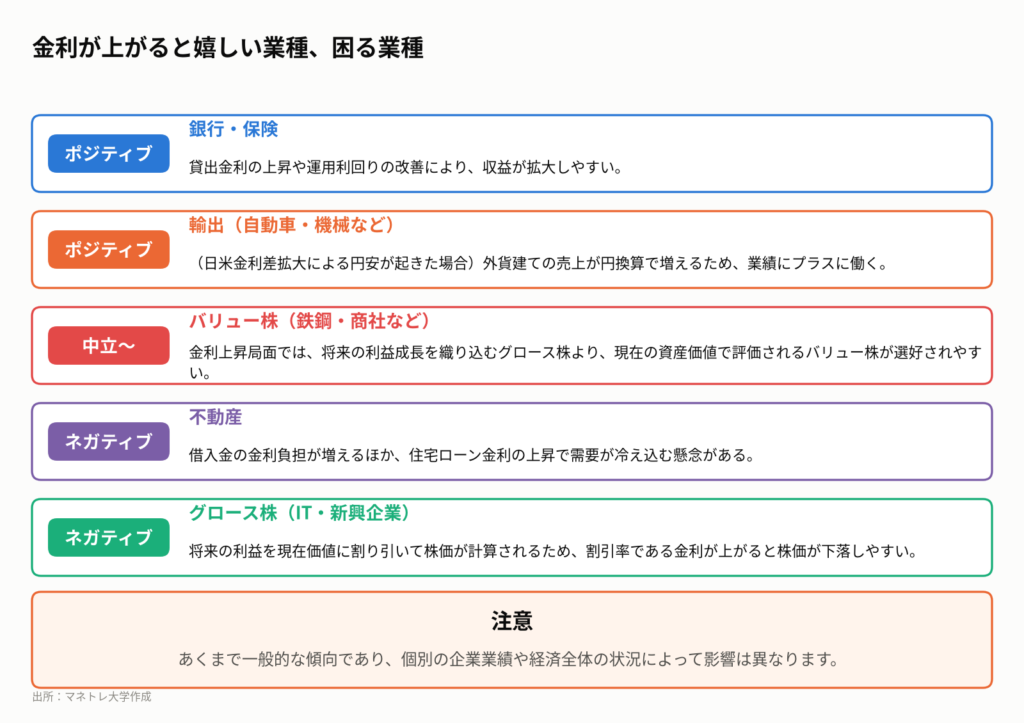
このように、「金利上昇」という一つの出来事も、業種によってプラスとマイナスの影響が異なることを理解するのが重要です。※上記は業種の代表例であり、個別銘柄の購入を推奨するものではありません。
持ち帰りメモ③:「金利上昇=株安」は基本だが、業種によって影響は真逆。銀行や保険はプラス、不動産やグロース株はマイナスと覚えよう。
第4章:金利差が為替を動かす!円安と輸出企業の儲けのカラクリ
この章のポイント
- 2国間の金利差は、為替レートを動かす大きな要因となる
- 金利の高い通貨(例:米ドル)は、低い通貨(例:日本円)に比べて買われやすい
- 円安は、海外で製品を売る輸出企業(例:自動車メーカー)の円換算収益を増やす
すべては「日米金利差」から始まる連想ゲーム
金利は、国内の株価だけでなく、国と国の通貨の交換レートである「為替」にも大きな影響を与えます。特に重要なのが「日米金利差」です。
世界中の投資家は、より高い利回りを求めてお金を動かしています。例えば、日本の金利が約1%で、米国の金利が約4%だとします。あなたがお金を持っているなら、どちらの国の通貨で持ちたいでしょうか?
多くの人は、より高い金利が付く米ドルを選びます。その結果、円を売ってドルを買う動きが強まり、「円安・ドル高」が進行します。近年の歴史的な円安の背景には、この日米の金利差の拡大が大きな要因として存在しています。
円安がトヨタの利益を押し上げる仕組み
では、この円安が日本の株価にどう影響するのでしょうか。ここで登場するのが、トヨタ自動車に代表される「輸出企業」です。
トヨタは米国で車を売り、代金をドルで受け取ります。仮に1台3万ドルの車を売ったとしましょう。為替レートによって、日本円に換算した時の売上が大きく変わります。
- 1ドル = 100円の場合:3万ドル × 100円 = 300万円の売上
- 1ドル = 160円の場合:3万ドル × 160円 = 480万円の売上
車は同じ1台なのに、円安になるだけで円建ての売上が180万円も増えるのです。これが「円安は輸出企業に追い風」と言われるカラクリです。企業の努力とは関係なく、為替が動くだけで利益が大きく変動するため、投資家は日米の金利差と為替の動きを注視するのです。
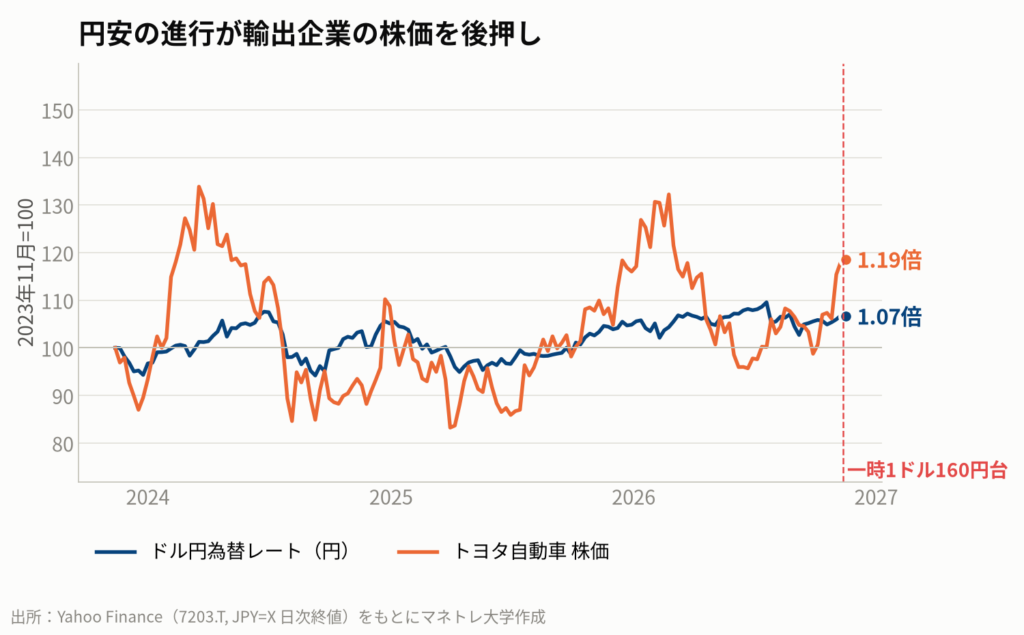
図4を見ると、ドル円レート(円安方向)とトヨタ自動車の株価が、大局的に連動して動いていることが分かります。※上記は業種の代表例であり、個別銘柄の購入を推奨するものではありません。
持ち帰りメモ④:「米金利上昇」→「日米金利差拡大」→「円安」→「輸出企業の株価上昇」の連想ゲームをマスターしよう。
第5章:2027年、日米の金融政策はどうなる?プロの投資シナリオ
この章のポイント
- 日銀は追加利上げのタイミングを探る一方、円安進行がその判断を難しくしている
- 米国ではインフレの高止まりを受け、FRBが利上げを再開。利下げ転換は遠のく可能性
- 大手機関投資家の間でも2027年のドル円見通しは150円〜162円と大きく分かれている
動画公開後に起きたこと:日米の金融政策の現状
この記事の元になった動画公開時点(2026年11月16日)で、日米の金融政策は大きな転換点を迎えています。
日本では、日銀が2026年9月に追加利上げ(政策金利1.25%)に踏み切った後、10月の金融政策決定会合では金利を据え置きました。しかし、高田創審議委員が追加利上げに前向きな発言をするなど、市場では次の一手に対する警戒感が根強く残っています。
一方、米国ではインフレの粘り強さが改めて示されています。11月10日に発表された10月の消費者物価指数(CPI)が市場予想を上回ったことを受け、FRB高官からはタカ派的な(金融引き締めを志向する)発言が相次ぎました。これにより、一時期期待されていた利下げへの転換は当面見送られ、むしろ追加利上げの可能性が再浮上しています。
日銀の次の一手は?追加利上げのタイミングと市場の織り込み
日銀の最大の悩みは、国内の景気と円安のバランスです。追加利上げは円安に歯止めをかける効果が期待できる一方、景気を冷やし、住宅ローン金利の上昇などを通じて個人消費を落ち込ませるリスクがあります。
市場では、日銀が次の利上げに踏み切るのは2027年前半との見方が多いですが、円安が1ドル160円を超えてさらに加速するようなら、前倒しで利上げを迫られる可能性も指摘されています(第一生命経済研究所、2026年10月30日)。
FRBは利上げ最終局面へ。大手投資銀行の見方も分かれる
米国では、ゴールドマン・サックスが2026年11月14日のレポートで、12月のFOMCと2027年3月のFOMCでそれぞれ0.25%の追加利上げが行われると予測しました。インフレ抑制を最優先するFRBの強い姿勢を反映した見方です。
この日米の金融政策の方向性の違いから、為替の見通しもプロの間で大きく分かれています。
このように、今後の展開は複数のシナリオが考えられます。だからこそ、一つのニュースに一喜一憂するのではなく、金利の基本構造を理解し、どちらに転んでも対応できる準備をしておくことが重要なのです。
持ち帰りメモ⑤:日米ともに金融政策の転換点にいる。最新ニュースと、ゴールドマン・サックスなど機関投資家のレポートをチェックする習慣をつけよう。
私たち個人投資家はどうするべきか
金利の仕組みと今後のシナリオを踏まえ、私たち個人投資家が今日からできることを4つにまとめます。特定の銘柄を選ぶ前に、まずは自分の資産全体の「金利に対する備え」ができているかを確認しましょう。
- ポートフォリオの金利感応度をチェックする。金利が上がると恩恵を受ける銀行株と、逆風となる高PERのグロース株や不動産株のバランスを見直しましょう。
- 為替の方向性を意識する。円安の恩恵を受ける輸出企業の株や、為替ヘッジなしの米国株投信を持つ一方、円高に振れた場合に備えて国内の内需株や円建て資産も確保しておきましょう。
- 債券投資を「再評価」する。金利のある世界では、個人向け国債や社債、米国債ETFなども魅力的な投資対象になります。株式だけでなく、資産の一部を債券に振り分けることも検討しましょう。
- 金融政策決定会合のスケジュールを把握する。日銀とFRBの金融政策は、市場の大きな変動要因です。会合の日程や議事要旨の公表日をカレンダーに入れ、市場の反応に備えましょう。
これらのアクションは、将来を正確に予測するためではなく、予測できない未来に対して「備える」ために行うものです。自分の資産を守るための土台作りとして、ぜひ実践してみてください。
もちろん過去の実績は将来のパフォーマンスを担保するものではございません。本記事は特定業種の代表例を挙げましたが、個別銘柄の購入を推奨するものではなく、投資は自己責任でお願いします。
動画では実際のチャートや資料を見ながら解説していますので、ぜひこちらもご覧ください。
米国の消費者物価指数(CPI)が予想を上回るという一つのニュースが出ると、連想ゲームが始まります。まず「インフレが収まらない」という懸念から、市場は「FRBは利下げどころか追加利上げを迫られる」と考えます。すると米国の長期金利は上昇し、日本の金利との差がさらに開きます。その結果、より金利の高いドルを買って円を売る動きが強まり、「円安ドル高」が進行します。円安は日本の輸入物価を押し上げ、国内のインフレをさらに加速させるため、今度は「日銀も追加利上げに動かざるを得ない」という観測に繋がり、日本の長期金利も上昇…というように、一つのニュースが世界中の金利と為替、そして株価を動かすのです。
私が学長を務めるマネトレ大学では、金融知識ゼロだった大学生が米国大手証券会社に入社し学んだ金融知識、ルーティンワークを集約した金融特化型の教育研修を行っています。無料の勉強会「元ゴールドマン・サックス証券 尾崎邦明式 金融×不動産の二刀流投資」はYouTubeの各動画の概要欄からお申し込みください。日々のマーケット解説や最新情報は、無料LINEでもお届けしています。まずは無料LINEにご登録ください。
参考情報:日本銀行「金融政策決定会合における主な意見」(2026年10月)、総務省統計局「2025年基準 消費者物価指数」(2026年9月分、10月23日公表)、米労働省労働統計局「Consumer Price Index – October 2026」(2026年11月10日公表)、Goldman Sachs「2027 Macro Outlook: Solid Baseline, Downside Risks」(2026年11月14日)、Morgan Stanley「BEAT – 2026年市場見通し」(2025年12月4日)、第一生命経済研究所「日銀金融政策決定会合(2026年10月)」(新家 義貴、2026年10月30日)、野村證券「金利上昇でもメガバンク株足踏み&地銀株高値のパターン」(2026年11月13日)、SBI証券「銀行ラリーは5年目へ|2026年相場大予想!」(2025年12月5日)、Forbes「米国の金利はどこまで上がる──FRB理事、異例の12月「0.50ポイント」利上げ検討を提起」(2026年11月16日)、BigGo Finance「円相場160円台で交錯する見方、高盛は150円・大摩は162円と真逆の予測」(2026年11月16日)、外為どっとコム マネ育チャンネル「今週のドル円相場振り返り|米CPI上振れで160円台到達、為替介入への警戒感も」(2026年11月14日)、Yahoo Finance 市場データ
まずは無料LINE登録で特典をGET
Follow me!



コメント