

S&P500やオルカンに積立投資をしているあなたは、知らないうちに「AIが将来、年間400兆円を売り上げる」という巨大な賭けに参加させられています。
その賭けの裏側では、GAFAMら巨大テック企業が260兆円もの「見えない借金」を抱えていると報じられました。この記事では、その会計のカラクリと、私たち個人投資家への本当の意味を、専門用語を噛み砕いて解説します。
この記事でわかること
- Big Techが抱える「見えない借金」260兆円の正体
- なぜ「エンロンの再来」とまで言われるのか、その会計上のカラクリ
- 過去のバブルとの比較から学ぶ、個人投資家が今すぐ備えるべきこと
マネトレ大学学長の尾崎が運営するYouTubeチャンネル「おーちゃん【元外銀マン】」で解説した内容を、動画公開後の市場データや最新の海外レポートまで織り込んでお届けします。
目次
結論:問題は「粉飾」ではなく「巨額の支払い義務」そのもの
| 何が起きたか | 投資家への意味 | |
|---|---|---|
| 簿外債務の報道 | 日経Asiaが、Big Tech5社に260兆円規模の簿外支払い義務があると報じた。 | 「エンロンの再来」との懸念が広がり、投資家心理を冷やしかねない。株価の変動要因になる。 |
| 会計のカラクリ | 未稼働のリース契約など、会計ルール上まだ負債計上されない支払いコミットメント。決算書の脚注に記載されており、違法ではない。 | 粉飾ではないが、将来費用が増えることは確定している。AIの収益化が遅れれば、利益を圧迫する。 |
| 巨額の資金調達 | 借金だけでなく、Alphabetの13兆円増資など、あらゆる手段で歴史的な規模の資金を集めている。 | 経営陣がAI投資に本気である証拠。ただし「技術の成功」と「投資で儲かること」は別問題。 |
Big Techが抱える260兆円の簿外債務は、粉飾決算ではありません。会計ルールに則った合法的な処理です。しかし、その巨額な規模自体がAI投資の凄まじいリスクとリターンを示唆しています。個人投資家は熱狂に流されず、開示された数字の裏にある本当の意味を冷静に分析することが求められます。
第1章:インデックス投資家が知らない「AIという巨大な賭け」の正体
この章のポイント
- インデックス投資は、実質的にAIの未来に賭ける行為になっている
- AI投資の回収には、将来的に年間400兆円もの売上が必要と試算されている
- これは日本の国家予算の3年分以上に匹敵する、途方もない規模である
あなたの積立金が向かう先
S&P500や全世界株式(オルカン)に投資している方は、その構成銘柄の上位を見てみてください。Microsoft、Amazon、Alphabet (Google)、Meta、NVIDIAといった巨大テック企業がずらりと並んでいます。
これらの企業は今、AI開発へ歴史的な規模の資金を投じています。つまり、あなたが意識していなくても、毎月の積立金は自動的に「AIの未来」へ賭けられているのです。
年間400兆円を売り上げないと回収できない投資
この賭けの規模は、想像を絶するものです。コロンビア大学ビジネススクールのStijn Van Nieuwerburgh教授は2026年9月の論文で、AIインフラの構築コストを今後10年で7兆ドル(約1,120兆円)と試算しました。
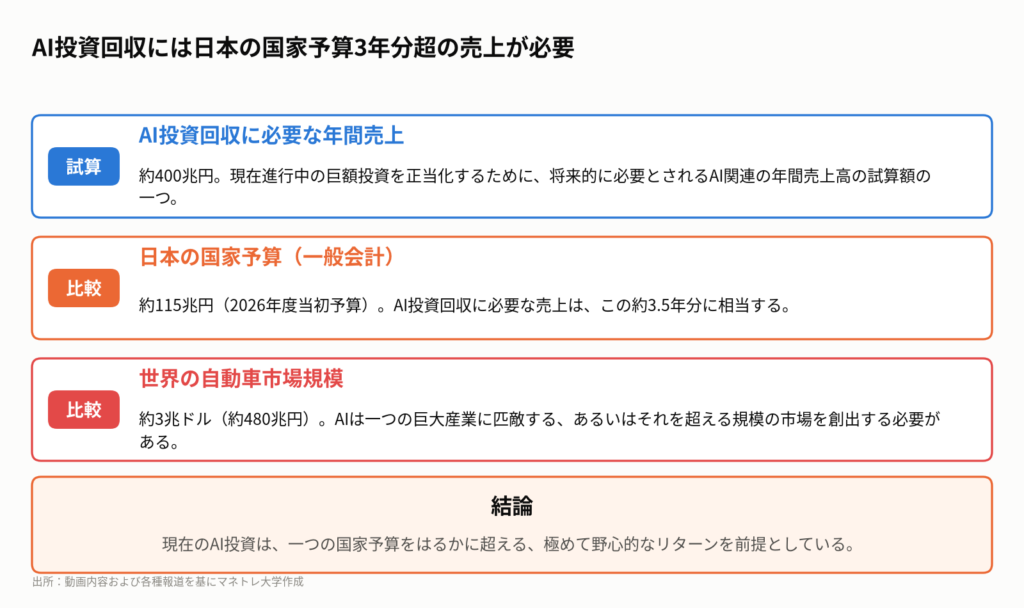
この莫大な投資を回収するには、AIが将来、年間で約400兆円もの売上を生み出す必要がある、という試算もあります。これは、日本の国家予算(約115兆円)の3.5年分に匹敵する、途方もない金額です。
AI開発を担うOpenAIやAnthropicは、現時点では利益よりも投資が先行し、赤字が続いています。しかし本当に注目すべきは、彼らを支えるMicrosoftやAmazonといった巨大テック企業が、どれだけの支払いを約束しているかです。
持ち帰りメモ①:インデックス投資は、もはや巨大テック企業への集中投資。その実態は「AIの成功」に賭けるハイリスク・ハイリターンな投資であると認識しましょう。
第2章:「エンロンの再来」か?260兆円”見えない借金”の衝撃
この章のポイント
- 日経Asiaが、Big Tech5社に計260兆円の簿外支払い義務があると報じた
- Meta社は1社で67兆円、Oracle社は4年で30倍に膨張している
- 過去の巨大粉飾決算「エンロン事件」を引き合いに出され、市場に緊張が走っている
日経が報じた「260兆円」の内訳
2026年7月、日本経済新聞の国際版である日経Asiaが衝撃的な調査報道を発表しました。Alphabet、Microsoft、Amazon、Meta、Oracleの大手5社が、バランスシートに載らない「見えない借金」を合計で1.65兆ドル(約260兆円)抱えているという内容です。
これは、5社が公式に計上している有利子負債の合計約220兆円を上回る規模。見える借金よりも、見えない借金の方が多いという異常事態です。
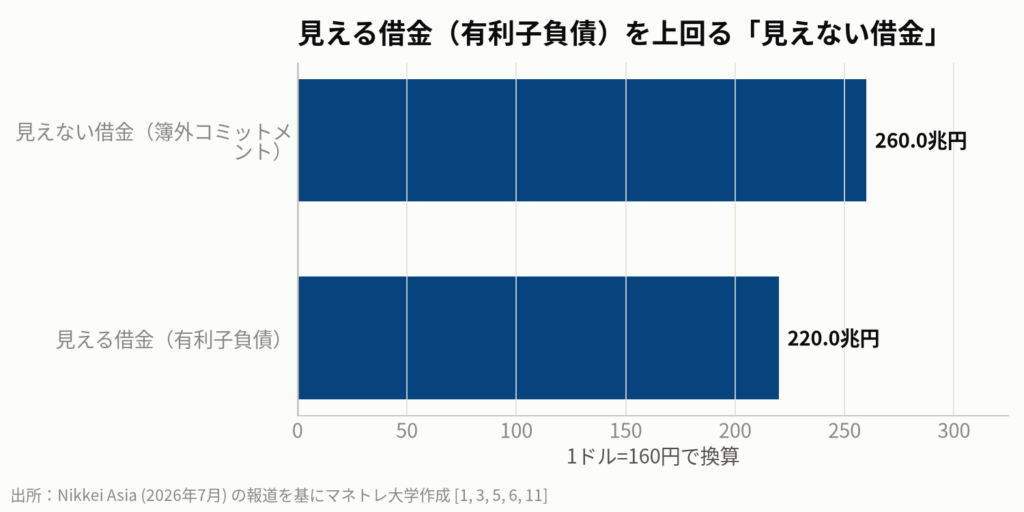
内訳を見ると、その巨大さが際立ちます。
- Meta:1社で67兆円の簿外支払い義務。これは日本の国家予算の約6割に相当します。
- Oracle:簿外の負担がこの4年間で約30倍に膨張。格付け会社S&Pはこれを理由に格下げを実施しました。
- NVIDIA:Financial Timesの報道によれば、テキサス州のデータセンター1つのために8兆円のリース契約を結んだとされています。
しかもこの数字はすでに過去のものです。Metaは2026年4-6月期の1四半期だけで、新たに37兆円ものAI関連コミットメントに署名したと発表しています。
なぜ「エンロンの再来」という強烈な言葉が使われるのか
この報道を受け、海外の金融関係者の間では「エンロンの再来だ」という声が上がり始めました。エンロン事件を知らない世代のために簡単に説明すると、これは2001年に発覚した米国史上最大級の粉飾決算事件です。
エネルギー大手エンロンは、秘密の組織を作って巨額の借金と損失を隠していました。投資家が見ていた決算書は全くのフィクションだったのです。事件発覚後、会社は消滅し、監査を担当した世界5大会計事務所の一角アーサー・アンダーセンも道連れになりました。
つまり、誰かがBig Techを指して「エンロンだ」と言うとき、それは単なる経理の分かりにくさへの不満ではありません。「これは刑事事件レベルの詐欺ではないか」という、極めて深刻な告発なのです。
持ち帰りメモ②:「260兆円」という数字のインパクトは絶大です。報道の真偽や背景を理解せず、数字だけに踊らされると、冷静な投資判断を見誤る可能性があります。
第3章:【図解】見えない借金のカラクリは「あなたのスマホ契約」と同じ
この章のポイント
- 簿外債務の正体は、まだ始まっていないリース契約や購入契約である
- 会計ルール上、負債として計上せず「脚注」に記載するのは合法的な処理
- 秘密の帳簿に隠したエンロンとは違い、ルール通りに開示されている
負債12万円?あなたのスマホ契約と同じ仕組み
では、Big Techは本当にエンロンのような粉飾を行っているのでしょうか。結論から言うと、答えは「いいえ」です。この260兆円のカラクリは、実はあなたのスマホ契約と全く同じ仕組みなのです。
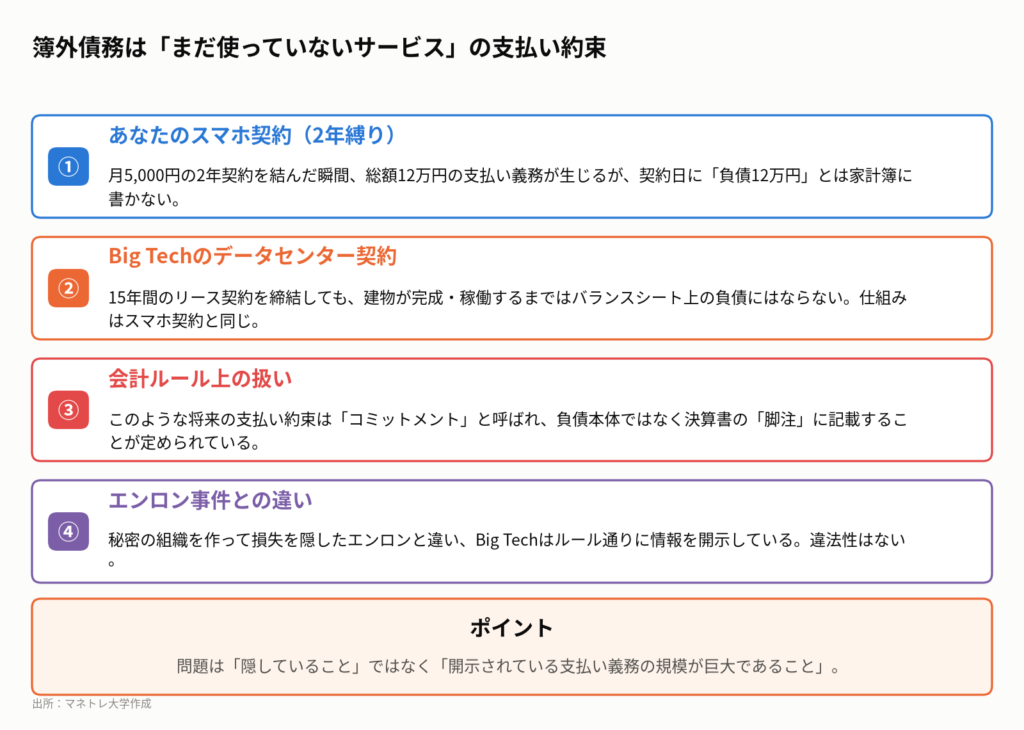
例えば、あなたが月5,000円のスマホを2年契約したとします。その瞬間、あなたは総額12万円を支払う義務を負いますが、契約日に家計簿へ「負債12万円」と書き込む人はいないでしょう。使った月に、使った分だけを費用として計上するはずです。
Big Techがやっているのは、これと全く同じことです。スマホの2年契約が、データセンターの15年リース契約や、NVIDIA製GPUの長期購入契約に変わっただけです。
エンロン事件との決定的な違い
会計ルールでは、まだ建物が完成していないリース契約や、まだ納品されていない半導体の購入契約のような将来の支払い約束(コミットメント)は、バランスシート上の負債には計上しません。
その代わり、決算資料の「脚注(footnotes)」、つまり本文の後ろにある注記のページに、その存在と金額を開示することが義務付けられています。260兆円の大部分は、この「まだ始まっていない契約」なのです。
これがエンロン事件との決定的な違いです。エンロンは損失を秘密の帳簿に隠しましたが、Big Techはルールで決められた場所に、ルール通りに情報を開示している。何も悪いことはしていません。
つまり、本当の問題は「借金を隠していること」ではありません。「ルール通りに開示されている将来の支払い義務の規模が、あまりにも巨大であること」そのものなのです。
持ち帰りメモ③:決算書の数字だけでなく、その脚注にこそ重要な情報が隠されています。簿外債務は違法ではありませんが、将来のコスト増を意味する重要なシグナルです。
第4章:「借金と増資」の矛盾?Big Techが本当に狙っていること
この章のポイント
- 借金での資金調達は、経営陣が事業リターンに自信を持つシグナルとされる
- 一方でAlphabetは史上最大級の13兆円の増資も実施。バークシャーも1.6兆円出資
- 矛盾に見えるが、これは調達額が巨額すぎて手段を選んでいられない状況を示している
自信の表れか、不安の表れか
ファイナンスの教科書では、資金調達の方法が経営陣の心理を表すとされます。借金は「確実に儲かるから利益を独り占めしたい」という自信の表れ。一方、増資(株式発行)は「リスクがあるので株主と分け合いたい」という不安の表れと読めます。
ところが、今のBig Techは借金と増資を同時に、しかも記録的な規模で行っています。この矛盾は何を意味するのでしょうか。
答えは、AI投資に必要な金額が、もはや借金だけでは到底賄えない規模になっているということです。読むべきは「どの手段を選んだか」ではなく「調達の規模そのもの」。使える調達窓口を全て開けて資金をかき集める姿は、彼らがAI投資に社運を賭けていることを物語っています。
ウォーレン・バフェットもAI投資に参加
その象徴的な出来事が、2026年6月に発表されたAlphabetの大型増資です。その額は800億ドル(約13兆円)と、企業史上最大級の規模でした。
さらに驚きをもって報じられたのが、この増資にウォーレン・バフェット氏率いるバークシャー・ハサウェイが100億ドル(約1.6兆円)を出資したことです。バークシャーは、流行りの技術に高値で飛びつくことを最も嫌う投資会社として知られています。
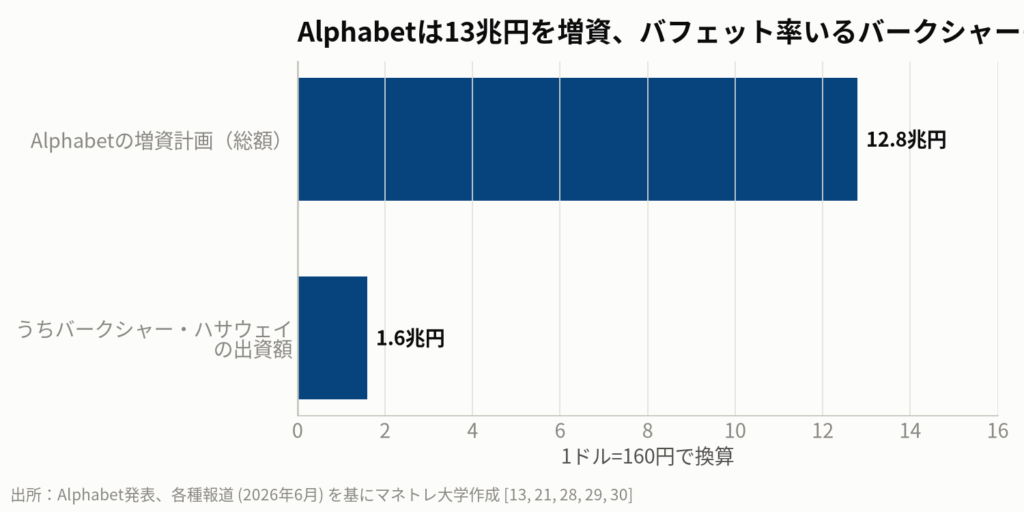
報道によれば、バークシャーは今回も市場価格より割安な価格で株式を取得したようですが、それでも「AIインフラ投資に1.6兆円を払う価値がある」と判断した事実は大きいと言えるでしょう。
動画公開後に見えた市場の反応
日経Asiaの報道があった7月以降、市場は一時的に簿外債務のリスクを警戒しました。しかし、9月にかけて行われた各社の決算説明会では、AI投資の継続と収益化への強い意志が改めて示され、株価は堅調に推移しています。
一方で、格付け会社S&PはOracleに続き、9月28日にはMetaについてもアウトルック(格付け見通し)を「安定的」から「ネガティブ」へ変更。「巨額のコミットメントが将来のキャッシュフローを圧迫するリスクがある」と指摘しており、市場と専門家の間で見方が分かれ始めています。
持ち帰りメモ④:著名な投資家が参加したからといって、安易な追随は禁物です。彼らは私たち個人投資家とは異なる有利な条件で投資している可能性があります。
第5章:AIバブルで個人投資家が生き残るために
この章のポイント
- 歴史を振り返ると「技術の成功」と「投資の成功」は必ずしも一致しない
- 19世紀の鉄道ブームや2000年のドットコムバブルでは、多くの投資家が損失を被った
- 個人投資家は熱狂と距離を置き、ポートフォリオの集中リスクを管理することが重要
鉄道もインターネットも、投資家は儲からなかった?
AIは世界を根本から変えるでしょう。しかし、歴史を振り返ると「技術が世界を変えること」と「その技術に賭けた投資家が儲かること」は、全く別の問題であることが分かります。
19世紀のイギリスでは鉄道ブームが起こりました。鉄道が社会を劇的に変えたのは事実ですが、過剰な投資と競争の末に多くの鉄道会社の株価は暴落。1845年のピークから5年で株価は半値になり、高値で投資した人々は大きな損失を抱えました。
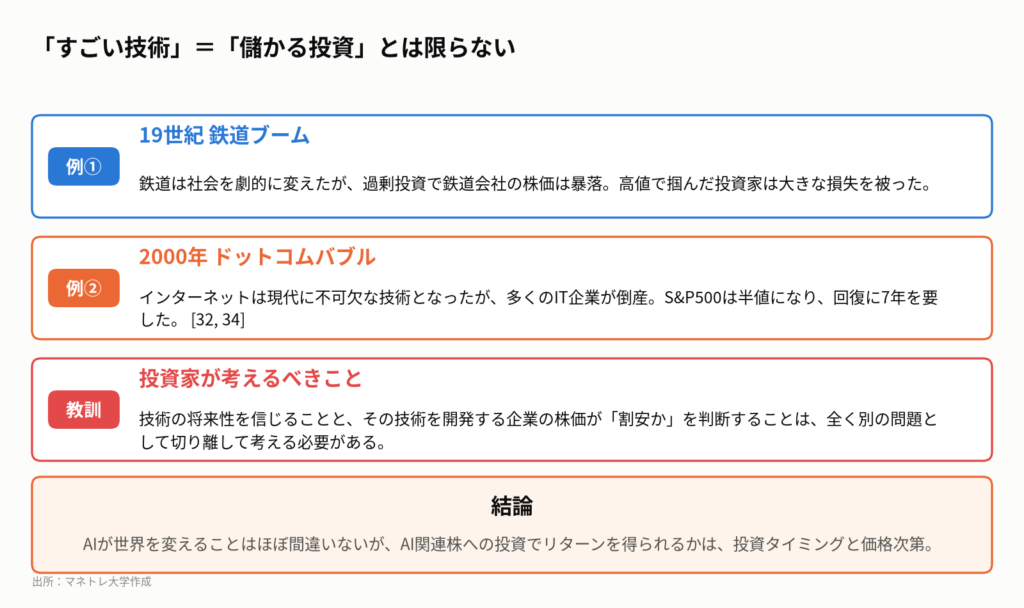
より記憶に新しいのは、2000年のドットコムバブルです。インターネットが現代に不可欠なインフラとなった一方で、当時は「e-」がつく多くのIT企業が倒産しました。
今、私たちが備えるべきこと
ドットコムバブルの崩壊で、S&P500指数は約2年半で49%下落。元の高値に戻るまでには、約7年もの歳月を要しました。熱狂の中で高値掴みをしてしまった投資家は、長い塩漬け期間を耐えるか、損失を確定させるかの選択を迫られたのです。
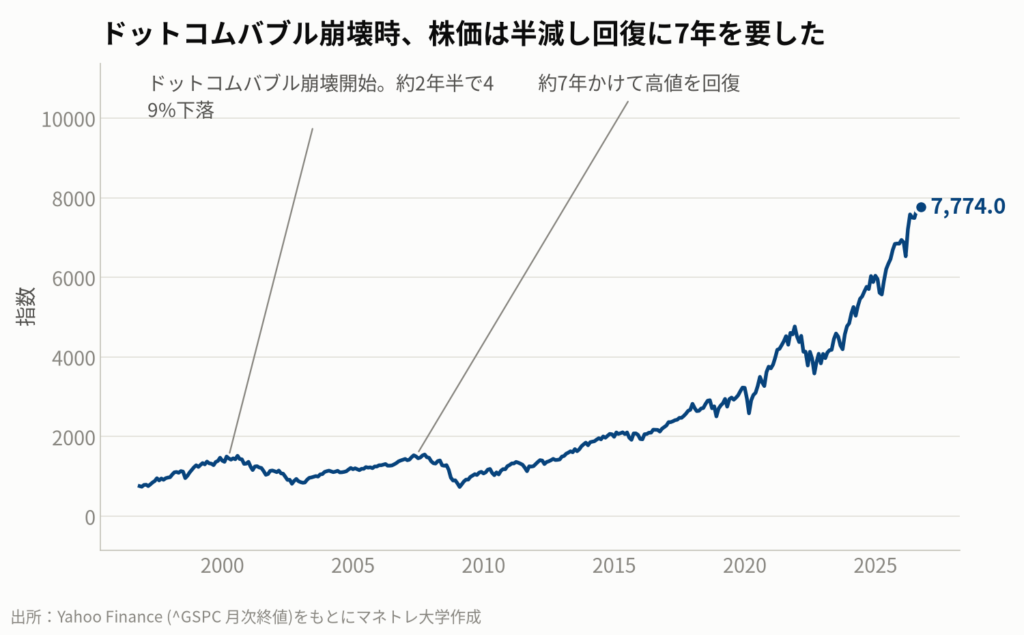
現在のAIブームも、同じ構造を内包しています。AIという技術の将来性を信じることと、AI関連企業の株価が「今の価格で割安か」を判断することは、全く別の思考回路が必要です。
「すごい技術だから、株価も上がるはずだ」という思考停止に陥ることこそ、個人投資家が最も避けるべき罠と言えるでしょう。
持ち帰りメモ⑤:「技術の成功」と「投資の成功」は別物です。歴史は、偉大な技術革新が必ずしも投資家にリターンをもたらさなかったことを教えています。
私たち個人投資家はどうするべきか
今回の「見えない借金」騒動は、AIをめぐる熱狂の裏に潜む巨大なリスクを浮き彫りにしました。では、私たち個人投資家は、この状況にどう向き合えばよいのでしょうか。今日からできることを4つにまとめます。
- ポートフォリオを再点検する。 自分が保有するインデックスファンドの構成銘柄を確認し、どれだけ巨大テック企業に資産が集中しているかを把握しましょう。
- 決算書の「脚注」に目を通す。 企業の公式発表やヘッドラインだけでなく、決算資料の注記(footnotes)にこそ、簿外債務のような重要な情報が隠されています。
- 技術の熱狂と投資判断を切り分ける。 AIが世界を変える可能性は高いですが、それが「今の株価」にとって割安か割高かは別の話です。冷静に評価しましょう。
- 分散投資を徹底する。 特定のセクターへの過度な集中はリスクを高めます。資産クラス(株式、債券、不動産等)や地域(先進国、新興国)の分散を改めて意識しましょう。
AIが将来、本当に年間400兆円を売り上げるスーパー産業になるのか、それとも過剰投資の山が残るだけなのか。その答えはまだ誰にも分かりません。だからこそ、一方的な熱狂に身を任せるのではなく、冷静な分析と備えが不可欠なのです。
もちろん過去の実績は将来のパフォーマンスを担保するものではございません。本記事で紹介した企業は業種の代表例であり、特定の銘柄の購入を推奨するものではなく、投資は自己責任でお願いします。
動画では実際のチャートや資料を見ながら解説していますので、ぜひこちらもご覧ください。
日経がBig Techの簿外債務を報じたことで、市場は「エンロンの再来か」と一時的に警戒感を強めました。しかし、そのカラクリが合法的な会計処理だと理解されると、焦点は粉飾の有無から「将来の莫大なコスト増」そのものへと移ります。AIの収益化が想定より遅れれば、このコストが巨大テック企業の利益を直接圧迫し、結果としてS&P500など指数の上値を重くする可能性があります。これは、インデックス一本足打法で安心している個人投資家にとって、ポートフォリオの集中リスクを再認識するきっかけとなるでしょう。
私が学長を務めるマネトレ大学では、金融知識ゼロだった大学生が米国大手証券会社に入社し学んだ金融知識、ルーティンワークを集約した金融特化型の教育研修を行っています。無料の勉強会「元ゴールドマン・サックス証券 尾崎邦明式 資産10倍ロードマップ」はYouTubeの各動画の概要欄からお申し込みください。日々のマーケット解説や最新情報は、無料LINEでもお届けしています。まずは無料LINEにご登録ください。
参考情報:Nikkei Asia, “Big Tech’s ‘invisible’ debt for AI binge hits $1.65 trillion”, July 2026. Financial Times, “Nvidia behind $50 billion lease on Texas data center”, July 28 2026. S&P Global Ratings, Credit Rating Action on Oracle, July 9 2026. S&P Global Ratings, “Meta Platforms Inc. Outlook Revised To Negative On Aggressive AI-Related Capital Spending”, September 28 2026. The Wall Street Journal (via ダイヤモンド・オンライン), “米アルファベット、12兆円超の増資計画 AI関連の資金確保へ”, June 2 2026. Goldman Sachs Research, “Global AI Investment Is Forecast to Exceed $1 Trillion in 2026”, August 7 2026. Stijn Van Nieuwerburgh (Columbia Business School), “Financing the AI Infrastructure Buildout”, September 2026. The Economist, “How will the AI boom be paid for?”, July 28 2026. 各社決算資料、Yahoo Finance 市場データ(2026年10月5日時点)
まずは無料LINE登録で特典をGET
Follow me!



コメント