

S&P500は史上最高値圏で推移していますが、その内部では巨大テック企業が下落し、不穏な空気が漂っています。多くの個人投資家が、この表面的な静けさの裏で何が起きているのか不安を感じているのではないでしょうか。
この記事では、市場で進む「二極化」の構造を、ゴールドマン・サックスなどの機関投資家レポートや最新データを交えて読み解きます。AIバブルという言葉に振り回されず、ご自身の資産を守り育てるための具体的なアクションまで解説します。
この記事でわかること
- S&P500の内部で起きている「巨大テックvsその他80%」という二極化の正体
- 現在のAIブームと2000年ドットコムバブルとの決定的な違い
- 綱引き相場で個人投資家が取るべき長期・短期それぞれの戦略
マネトレ大学学長の尾崎が運営するYouTubeチャンネル「おーちゃん【元外銀マン】」で解説した内容を、動画公開後の市場データや最新の機関投資家レポートを織り込んでお届けします。
目次
結論:市場は「期待の後退」と「利益の成長」の綱引き状態にある
| 何が起きているか | 投資家への意味 | |
|---|---|---|
| 巨大テックへの集中 | S&P500の時価総額の約3分の1を、マグニフィセント・セブンなどの巨大テックが占める。 | これらの企業の株価が指数全体を大きく左右する。集中はリスクだが、成長の源泉でもある。 |
| 巨額のAI設備投資 | ハイパースケーラーは稼いだ現金のほぼ全てをAI投資に注ぎ込んでいる。設備投資額は2027年に1.1兆ドルに達する見込み。 | 成長期待が高い一方、投資が利益に繋がらなければ、ドットコムバブルのように過剰投資リスクが顕在化する。 |
| 市場の二極化 | 巨大テック(市場の約20%)が調整する一方、金融・エネルギー・工業など残り80%の企業は堅調な利益成長を続けている。 | ポートフォリオ全体で見ることで、一部の銘柄のニュースに一喜一憂する必要がなくなる。 |
| PERの下落と利益の増加 | 株価の割高感を示すPERは低下傾向だが、企業利益(EPS)自体は力強く成長している。 | 「PER下落」と「利益増加」の綱引きが現在の株価を支えている。利益成長が鈍化すると、株価が下落しやすくなる。 |
現在の米国市場は、AIに巨額投資する巨大テックと好調なその他80%の企業との「綱引き」状態にあります。この構造を理解すれば、短期的な変動に惑わされず、冷静な投資判断が可能になります。一見平穏に見える相場の裏で進む変化を、これから5つの章に分けて詳しく見ていきましょう。
第1章:高値圏で動かない米国市場、その裏で進む「内側の変化」
この章のポイント
- S&P500は高値圏だが、牽引役の巨大テックは調整局面にある。
- 上位10社への集中度は歴史的な高水準にあり、過去の暴落前夜との類似点が指摘されている。
- 指数がわずかしか動かない裏で、主役級の銘柄だけが15%以上下落する「ねじれ」が起きている。
史上最高の集中度が示す危険信号
一見すると平穏な米国株式市場ですが、その内部では大きな変化が進行中です。S&P500は最高値圏を維持しつつも、これまで市場を牽引してきた巨大テック企業は調整色を強めています。
この指数と体感のギャップの正体は、歴史的な水準に達した市場の集中度に隠されています。ゴールドマン・サックスのレポートによると、2026年10月現在、S&P500に占める上位10社の時価総額の割合は35%を超えています。
これは2000年のドットコムバブル期や2008年のリーマンショック前夜を上回る水準です。過去、この集中度が30%を超えた局面では、その後に大きな市場調整が起きるという共通点がありました。
- 2000年 ドットコムバブル崩壊前:上位10社の集中度 約33%
- 2008年 リーマンショック前:上位10社の集中度 約28%
- 2026年10月現在:上位10社の集中度 約35%
この数字は、S&P500という指数がいかに一握りの巨大企業の値動きに依存しているかを示しています。皆さんがNISAで積み立てているインデックスファンドも、実態としてはこれらの巨大テックに大きく賭けている状態なのです。
指数が3%しか下がらないのに、主役だけが15%下落する理由
動画を撮影した2026年6月時点では、巨大テック企業の時価総額がわずかな期間で約400兆円も消失するという出来事がありました。これは日本の年間GDP(約600兆円)の3分の2に相当する規模です。
しかし、これだけの金額が市場から消えたにもかかわらず、S&P500指数そのものの下落率はわずか3%程度に留まりました。表面上は「ほぼ横ばい」に見えるのです。
この不思議な現象の理由は、主役たちの下げを市場の別の部分が下支えしているからです。具体的には、AIブームの主役だった巨大テックが軒並み下落する一方で、他の多くの企業が堅調だったため、指数全体としては大きな動きにならなかったのです。
- 市場の主役(巨大テック):高値から15〜20%下落
- 市場全体(S&P500):高値から3%程度の下落
この「主役だけが売られ、その他大勢が買われる」という二極化こそが、現在の市場を理解する上で最も重要なポイントです。次の章では、この下支え役の正体と、市場で起きている「綱引き」のメカニズムを解き明かします。
持ち帰りメモ①:市場全体が動かなくても、内部では主役交代が起きている可能性がある。インデックスの数字だけ見て安心するのは危険。
第2章:なぜ指数は下がらない?市場を支える「綱引き」のメカニズム
この章のポイント
- 現在の市場は「PERの下落(下向きの力)」と「企業利益の増加(上向きの力)」が綱引きをしている状態。
- AIへの過剰投資を警戒してPERは低下しているが、それを上回る利益成長が株価を支えている。
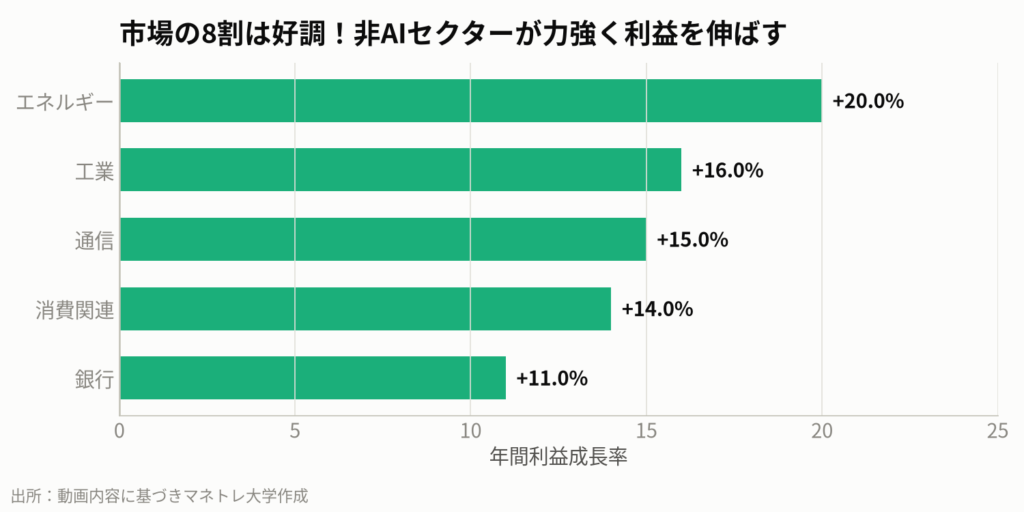
- 市場の約80%を占める金融、エネルギー、工業セクターなどは、年率10%を超える堅調な利益成長を続けている。
値札(PER)は暴落済み?見過ごされる割高感の解消
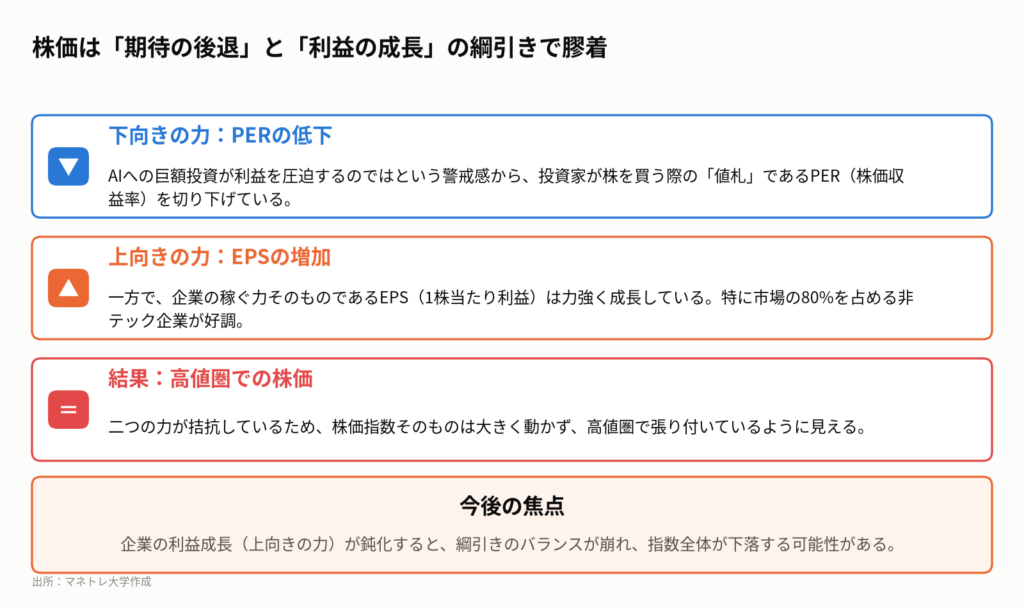
株価指数が大きく崩れない理由は、二つの力が拮抗する「綱引き」状態にあるからです。株価は単純に「PER(株価収益率)」と「EPS(1株当たり利益)」の掛け算で決まります。
PERは投資家がその会社の利益に対して何倍までお金を払うかという「期待」や「人気」を示す指標で、いわば株の「値札」です。一方、EPSはその会社が実際に稼ぐ力、つまり「実力」を示します。
現在、巨大テックのAIへの過剰投資を警戒し、投資家は「値札」を切り下げています。これが株価を押し下げる「下向きの力」です。FactSetの最新データ(2026年10月24日)によると、S&P500の予想PERは年初の21倍から現在は18倍台まで低下しています。
しかし、その一方で企業の「実力」であるEPSは力強く成長しています。これが株価を押し上げる「上向きの力」です。期待の後退(PER低下)を、それを上回る実力(EPS増加)が打ち消しているため、掛け算の結果である株価は高値圏で張り付いているのです。
絶好調な「残り80%」の企業群が下支え役
この力強い利益成長を牽引しているのが、AIブームの喧騒から少し離れた「残り80%」の企業群です。巨大テックが市場の約20%を占める一方、残りの80%を構成する伝統的なセクターが、実は絶好調なのです。
モルガン・スタンレーのストラテジスト、マイケル・ウィルソン氏は2026年10月19日のレポートで、この市場の二極化を指摘し、「物色の裾野が非ハイテク銘柄に広がっている」と分析しています。
実際にセクター別の利益成長率を見ると、その好調さがよく分かります。これは綱引きの「上向きの力」がいかに強力であるかを示しています。
AI関連のニュースばかりが注目されますが、その裏で銀行やエネルギー、工業といった経済の屋台骨を支える企業群が着実に利益を伸ばしている。この事実が、相場全体が大きく崩れない最大の理由と言えるでしょう。
持ち帰りメモ②:株価は「PER(期待)」と「EPS(実力)」の掛け算で決まる。ニュースを見るときは、それが期待の話なのか、実力の話なのかを区別する癖をつける。
第3章:AIバブルはドットコムバブルの再来か?
この章のポイント
- ハイパースケーラーがフリーキャッシュフローのほぼ全てを設備投資に回す姿は、2000年のドットコムバブル期と酷似している。
- 決定的な違いは、当時が「期待先行」のPER上昇だったのに対し、現在は「利益成長」が伴っている点。
- ゴールドマン・サックスなどは、AI投資が利益に転換し始めると見ており、強気な見通しを維持している。
歴史は繰り返す?巨額設備投資の共通点
巨大テックによる巨額のAI設備投資は、2000年のドットコムバブル崩壊直前を彷彿とさせます。当時もインターネット関連企業が、将来の成長を信じて手元の現金を使い果たし、景気後退局面で体力を失いました。
現在、Amazon、Microsoft、Google、Oracleといった巨大IT企業(ハイパースケーラー)は、稼いだフリーキャッシュフロー(自由に使える現金)のほぼ全てをAI関連の設備投資に注ぎ込んでいます。
ゴールドマン・サックスの2026年9月25日付のレポート「Hyperscaler AI spending outlook」によれば、これらの企業のAI関連設備投資額は2027年に1.1兆ドル(約170兆円)に達すると予測されています。これは歴史的にも前例のない規模の投資です。
- 共通点:稼いだ現金のほぼ全てを、将来性のある一つの技術(インターネット/AI)に集中投資している。
- 懸念点:もし投資が期待された利益を生まなければ、過剰投資となり、企業の財務を圧迫するリスクがある。
この一点だけを見れば、「歴史は繰り返す」と考えるのも無理はありません。しかし、当時と今では決定的に違う点があります。
2000年との決定的な違い:「期待」ではなく「利益」が相場を支える
ドットコムバブルが「バブル」であった最大の理由は、企業の利益成長が伴わないまま、将来への「期待」だけでPERが異常な水準まで上昇した点にあります。当時は赤字のIT企業の株価が、夢だけで高騰していました。
しかし、現在のAI相場は違います。第2章で見たように、PER(期待)はむしろ低下傾向にあり、相場を支えているのはEPS(実力)の力強い成長です。特にAIサービスを提供するクラウド部門は、既に莫大な利益を生み出す事業に成長しています。
多くの機関投資家は、この巨額の設備投資が、今後さらに大きな利益となって返ってくると見ています。例えば、J.P.モルガン・アセット・マネジメントは2026年の見通しで、「AIは生産性を向上させ、長期的な企業収益の成長ドライバーとなる」と分析しています。
もちろん、この投資が本当に利益に繋がるかは、今後の決算で証明されていく必要があります。しかし、「利益なき熱狂」だったドットコムバブルと、「利益を伴う熱狂」である現在のAI相場とでは、その土台の頑健さが全く異なるのです。
持ち帰りメモ③:ドットコムバブルは「期待(PER)」、AI相場は「利益(EPS)」が主役。次の決算で、AI投資が利益に繋がっているかどうかが最大の焦点。
第4章:対岸の火事ではない、日本株への2つの波及シナリオ
この章のポイント
- 米ハイパースケーラーの設備投資は、日本の半導体製造装置や電子部品セクターにとって強力な追い風となる。
- 一方で、米国のAI投資が減速すれば、これらのセクターは真っ先に影響を受ける「諸刃の剣」でもある。
- AI関連が調整局面に入れば、資金の逃避先として、AIブームと相関の低い内需・金融・エネルギーセクターが意識されやすい。
【シナリオ1】米テックと一蓮托生「半導体・電子部品」
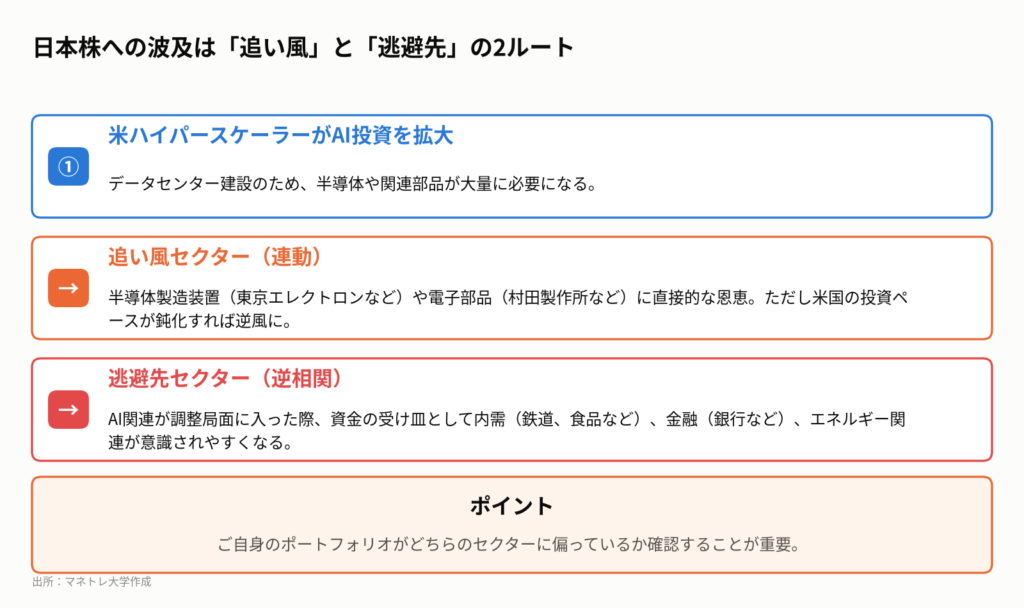
米国の市場構造の変化は、日本株にも大きく影響します。特に、米ハイパースケーラーによるAIデータセンター建設の動きは、日本の特定セクターに直接的な恩恵をもたらします。
データセンターを建設するには、半導体を製造するための装置や、サーバーに使われる高性能な電子部品が大量に必要です。これらの分野では、日本企業が世界的に高いシェアを誇っています。
- 半導体製造装置:東京エレクトロンなど
- 電子部品(積層セラミックコンデンサなど):村田製作所など
したがって、米国の巨大テックの設備投資が今のペースで続く限り、これらの日本企業には強力な追い風が吹き続けます。日本半導体製造装置協会(SEAJ)も、2026年7月の需要予測で、AI向け投資の拡大を背景に市場の成長を見込んでいます。
しかし、これは「諸刃の剣」でもあります。もし米国のAI投資が減速すれば、真っ先に、そして最も大きく影響を受けるのも同じセクターです。米テックの決算発表で語られる設備投資計画は、そのまま日本のこれらの企業の株価に直結すると言っても過言ではありません。
※上記は業種の代表例であり、個別銘柄の購入を推奨するものではありません。
【シナリオ2】資金の逃避先となる「内需・ディフェンシブ」
では、もしAI関連への警戒感が世界的に高まり、調整局面に入った場合、お金はどこへ向かうのでしょうか。その際の「資金の逃避先」として意識されやすいのが、AIブームとは直接的な相関が低いセクターです。
具体的には、第2章で見た米国の「絶好調な80%」の日本版にあたるセクターです。これらは景気変動の影響を受けにくい、あるいは金利上昇が追い風になるような業種が中心となります。
例えば、以下のようなセクターが挙げられます。
- 金融(銀行):金利上昇が利ザヤ改善に繋がりやすい。
- エネルギー:地政学リスクや需給逼迫で価格が上昇しやすい。
- 内需・ディフェンシブ:鉄道、食品、通信など、国内経済に根差し、景気の影響を受けにくい。
市場全体がリスクオフムードになった際には、こうしたセクターが相対的に底堅い値動きを示す可能性があります。ご自身のポートフォリオが、AI関連と非AI関連のどちらに偏っているかを確認しておくことが重要です。
持ち帰りメモ④:米国AI投資の動向は、日本の半導体セクターの株価に直結する。自分のポートフォリオが「追い風」と「逃避先」のどちらに偏っているか把握しておく。
第5章:個人投資家が今すぐ確認すべき3つのこと
この章のポイント
- 長期投資家は、保有ファンドに「支える80%」も含まれていることを理解し、短期のニュースで動揺しないことが重要。
- 短期投資家は、企業の利益成長率が鈍化するサインを見逃さないこと。次の決算シーズンが分水嶺となる。
- 市場全体がリスクオフに傾くと円高が進みやすい。ドル建て資産の評価額が為替によって目減りする可能性を念頭に置く。
動画公開後に起きたこと:AI関連株の下落と金利低下
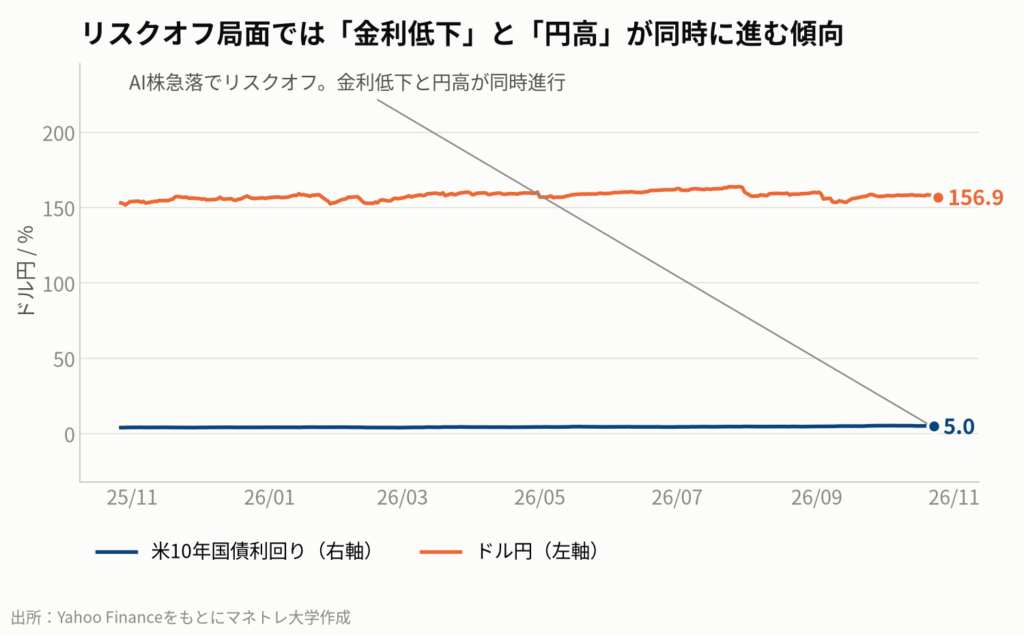
動画公開直前の週である2026年10月第4週、市場ではAI関連株への過熱感や、巨額投資を賄うための資金調達への懸念が広がり、半導体関連を中心に株価が急落しました。
この動きを受けて投資家がリスク回避姿勢を強め、安全資産とされる米国債が買われました。その結果、米10年国債利回りは一時的に低下。これは、市場が「綱引き」のバランスが崩れる可能性を意識し始めたサインと捉えることができます。
さらに、このリスクオフの動きは為替市場にも波及し、円が買われる「円高」が進みました。ドル円は一時156円台まで円高が進む場面があり、ドル建て資産を持つ日本の投資家にとっては、円換算での資産価値が目減りする展開となりました。
あなたの投資戦略は?今すぐできるアクションプラン
この市場構造を理解した上で、私たち個人投資家はどう動くべきでしょうか。投資期間によって、取るべきアクションは異なります。
長期の積立投資家の方
S&P500や全世界株式のインデックスファンドを積み立てている方は、どっしりと構えることが肝要です。あなたのファンドには、調整している巨大テックだけでなく、相場を支えている「残り80%」の優良企業も含まれています。この分散効果こそが、インデックス投資の最大の強みです。目先のニュースに一喜一憂して積立を止める必要はありません。
短期的な値動きを狙う方
注目すべきは、綱引きのバランスが崩れる瞬間です。具体的には、企業の利益成長(EPS)が鈍化するサインを見逃さないこと。特に、次の決算シーズンで発表される巨大テック企業の業績見通しが、今後の市場の方向性を占う最大の分水嶺となるでしょう。
そして、どちらの投資家にとっても重要なのが為替です。リスクオフ局面では円高が進みやすいというセオリーを頭に入れ、ご自身のドル建て資産が為替変動によってどう影響を受けるかを常に意識しておく必要があります。
持ち帰りメモ⑤:長期投資なら、短期の嵐を乗り切る「分散効果」を信じる。短期投資なら「綱引きのバランスが崩れる瞬間」を狙う。
私たち個人投資家はどうするべきか
今日の話を踏まえ、ご自身のポートフォリオと向き合うために、今すぐ確認できることを4つにまとめます。
- ポートフォリオの集中度を確認する。 NISAなどで保有するインデックスファンドの最新の月次レポートを見て、組入上位銘柄と比率を再確認しましょう。ご自身の資産がどれだけ巨大テックに依存しているか把握することが第一歩です。
- 「綱引き」の両側を監視する。 巨大テックの決算(特にクラウド事業の成長率と設備投資計画)と、金融・エネルギーなど「その他80%」を代表する企業の業績を分けてチェックする習慣をつけましょう。
- 日本株の連動性を意識する。 保有する日本の半導体関連株があれば、その企業の主要顧客が米国のどのテック企業なのかを確認しておきましょう。米国の設備投資計画のニュースが、より自分事として捉えられます。
- 為替の感応度を理解しておく。 もし1ドル150円など、5%円高に振れた場合、自身のドル建て資産(米国株やドル建てMMFなど)の円評価額がいくら減少するか、一度計算してみましょう。
市場の表面的な静けさの裏で進む構造変化を理解することで、日々のニュースに振り回されることなく、ご自身の投資戦略を着実に実行できるようになります。
もちろん過去の実績は将来のパフォーマンスを担保するものではございません。本記事は特定銘柄の購入を推奨するものではなく、投資は自己責任でお願いします。
動画では実際のチャートや資料を見ながら解説していますので、ぜひこちらもご覧ください。
米国のハイパースケーラーがAI投資を加速させるニュースが出ると、まず日本の半導体製造装置メーカーや電子部品メーカーの株価が動きます。しかし、その投資が過熱し、フリーキャッシュフローを圧迫しているというレポートが出ると、今度はそれらの株が売られ、市場はリスクオフムードに。その資金は、AIブームと相関が低く、金利上昇の恩恵を受ける銀行セクターや、地政学リスクで価格が上昇するエネルギーセクターなど、よりディフェンシブな内需株へと向かいます。結果として、市場全体は横ばいに見えても、内部では激しいセクターローテーションが起きているのです。
私が学長を務めるマネトレ大学では、金融知識ゼロだった大学生が米国大手証券会社に入社し学んだ金融知識、ルーティンワークを集約した金融特化型の教育研修を行っています。無料の勉強会「元ゴールドマン・サックス証券 尾崎邦明式 資産10倍ロードマップ」はYouTubeの各動画の概要欄からお申し込みください。日々のマーケット解説や最新情報は、無料LINEでもお届けしています。まずは無料LINEにご登録ください。
参考情報:FactSet, Earnings Insight, Oct 2026; 野村證券, S&P500予想、2026年末8,000に引き上げ, 2026-10-23; J.P. Morgan Asset Management, 2026年の株式市場見通し, 2026-01-30; マネックス証券, 米国株見通し:年末8,000ポイントへの道, 2026-08-03; Morgan Stanley, Michael Wilson, Market Outlook, 2026-10-19; 日本半導体製造装置協会(SEAJ), 半導体・FPD製造装置 需要予測, 2026-07-02; Goldman Sachs, Global Equity Strategy 2026 Outlook, 2025; Goldman Sachs, Hyperscaler AI spending outlook, 2026-09-25; 外為どっとコム, 週刊テクニカルレポート, 2026-10-24; Yahoo Finance 市場データ(2026年10月25日時点)
まずは無料LINE登録で特典をGET
Follow me!



コメント