

2024年の新NISA開始から2年以上が経ち、多くの人が「オルカン」や「S&P500」への積立投資を始めました。しかし、記録的な株高と円安が進む中で、「このままで老後資金は本当に大丈夫だろうか?」という漠然とした不安を抱えている方も少なくないでしょう。
本記事では、特に50代以上の個人投資家に向けて、その不安の正体を歴史的データから解き明かします。そして、インデックス投資という優れた「保険」を掛け続けながら、次に打つべき「判断力を鍛える一手」について、マネトレ大学学長が具体的に解説します。
この記事でわかること
- なぜインデックス投資だけでは不十分なのか(歴史が示す「失われた10年」のリスク)
- 50代からでも「判断力」を鍛えることで、資産を守り、増やす具体的な方法
- 明日から実践できる「50万円の授業料」を無駄にしないための3つのポイント
マネトレ大学学長の尾崎が運営するYouTubeチャンネル「おーちゃん【元外銀マン】」で解説した内容を、動画公開後の最新データまで織り込んでお届けします。
目次
結論:インデックスは保険。「判断力」を養うための授業料を今払う
| 何か | 投資家への意味 | |
|---|---|---|
| 現金・預金 | 日本の家計金融資産約2,519兆円のうち、約45%(約1,132兆円)が依然として現金・預金。 | インフレによって購買力が毎年少しずつ失われている状態。資産が「減らない」ことと「価値が減らない」ことは全く別の問題です。 |
| インデックス投資 | 市場全体に分散投資する、いわば「万能保険」。手間がかからず、世界経済の成長に乗ることができます。 | 思考停止で続けると、ITバブル崩壊後のような長期停滞局面で資産が十数年増えない可能性も。保険としては完璧ですが、それだけでは不十分です。 |
| 個別株投資(少額) | 自分で企業を選び、投資判断を行う実践経験。動画では「50万円の授業料」として解説。 | 相場を読み解く「判断力」を養うための最高のトレーニング。将来の大きな損失を防ぎ、暴落時にも冷静に行動できる土台となります。 |
インデックス投資は優れた「保険」ですが、それだけでは歴史が示す長期停滞リスクに対応できません。少額の個別株投資で「判断力」を養うことが、50代からの資産形成を守り、育てる鍵となります。
第1章:1100兆円の思い込み「現金は安全」が一番高くつく理由
この章のポイント
- 日本の家計金融資産の約半分が現金・預金のまま眠っている現状
- 物価上昇で「円の価値」が下がり続けているという事実
- 銀行預金は額面は減らないが、買えるモノの量(購買力)は減っていること
2年で2倍に?お米の値段から見る「円」の実力
まず、日本で一番人気のある「投資先」の話から始めましょう。それは銀行口座です。多くの人が「現金は安全」と信じていますが、その前提から見直す必要があります。
ここ数年で、私たちの生活に身近なモノの値段が大きく変わりました。例えば、お米です。スーパーで売られている5kgのお米は、2023年頃には2,000円前後でしたが、2025年末には一時4,400円を超え、2年で2倍以上になりました。
お米だけでなく、総務省の消費者物価指数を見ても、2015年に1万円で買えたモノは、2026年現在、約1万1,500円を出さないと買えません。これは、銀行に預けた100万円の額面は減っていなくても、買えるモノの量で測った「価値」は確実に目減りしていることを意味します。
「減らないこと」と「価値が減らないこと」は全く別の問題なのです。
最新データで見る、家計金融資産2519兆円の内訳
日本銀行が2026年9月17日に公表した資金循環統計によると、日本の家計が持つ金融資産は2,519兆円に達しました。これは日本のGDP(約600兆円)の4倍以上の規模です。
その内訳を見ると、依然として約45%、金額にして約1,132兆円ものお金が「現金・預金」のまま置かれています。新NISAの開始などで投資へ向かうお金が増え、ようやく5割を切ったというのが現状です。
- 家計の金融資産合計:2,519兆円
- 現金・預金:1,132兆円(44.9%)
- 株式・投資信託など:718兆円(28.5%)
この記事を読んでいるあなたは既に投資を始めているかもしれません。しかし、今日の話は、最初の100万円を「どこに」「どういう理由で」置いたかが、その後の10年を大きく左右するという、全ての投資家に関わる本質的なテーマです。
持ち帰りメモ①:銀行に置いたお金は、額面は減らないけれど「価値」はインフレで毎年減っています。
第2章:50代は手遅れ?複利を「時間」の視点で見ると分かること
この章のポイント
- 資産が1000万円増えるごとに、かかる年数がどんどん短くなる「雪だるま効果」
- 早く始めるほど有利なのは、複利が「時間」で効いてくるから
- 50代から始めても「判断力」というもう一つの複利は間に合うこと
資産1000万円の壁、次は4年、その次は3年…
投資の利益が新たな利益を生む「複利」は、アインシュタインが「人類最大の発明」と呼んだ力です。多くの人は複利を「利回り」の観点で見ますが、今日は「時間」の側から見てみましょう。
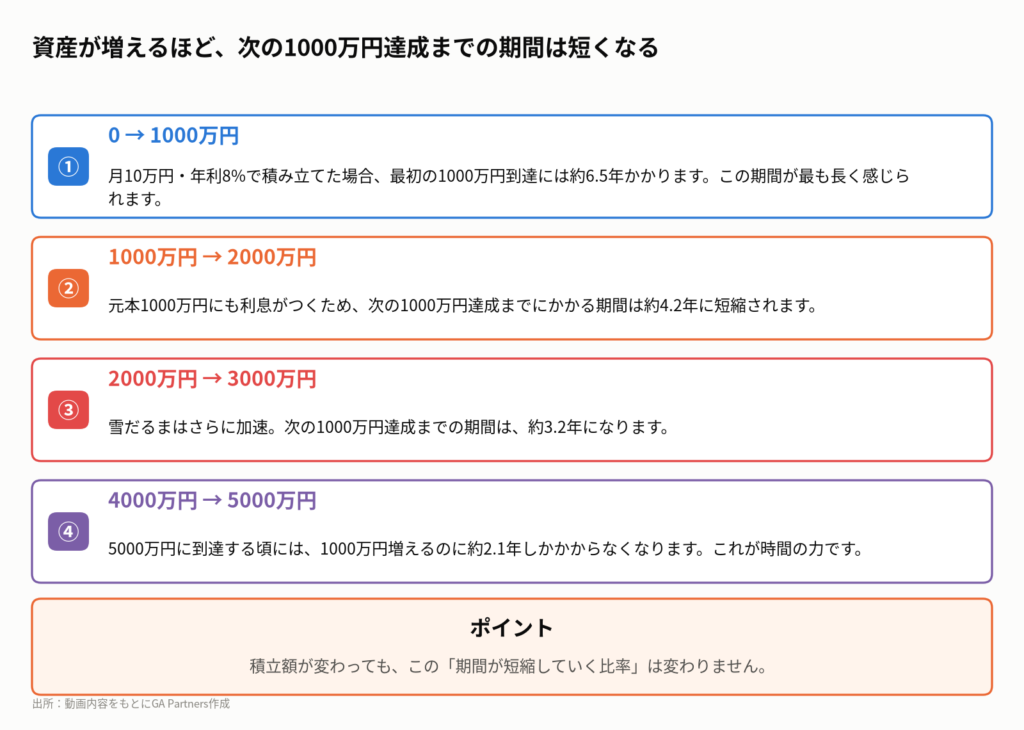
例えば、毎月10万円を積み立て、年平均8%で運用できたとします。最初の1,000万円に到達するまでには約6年半かかります。この期間が、精神的に最も長く感じられるかもしれません。
しかし、ここからが複利の本領発揮です。元本の1,000万円にも利息がつくため、資産が2,000万円に到達するまでの期間は、約4.2年に短縮されます。雪だるまが転がるほど速くなるように、資産が増えるペースも加速していくのです。
時間だけはお金で買えない
この雪だるま効果は、早く始めれば始めるほど有利に働きます。では、50代から始めるのはもう手遅れなのでしょうか。あえて厳しい計算をしてみましょう。
50歳の方が月10万円を年8%で20年間運用した場合、70歳時点での資産額は約5,700万円(元本2,400万円)になります。しかし、雪だるまが本格的に転がり始めるのは60歳を過ぎてから。現役時代に複利の恩恵を最大限に受ける30代の投資家と比べると、時間の有利さは失われています。
「明日やろうは馬鹿野郎」という言葉の本当の意味はここにあります。時間だけは、後からお金で買うことはできません。早く始めた人がたとえ少額でも有利なのは、才能や銘柄選びではなく、複利が「どれだけ長く持っていたか」で効いてくるからです。
しかし、落胆する必要はありません。資産の複利には時間が重要ですが、投資にはもう一つ、年齢に関係なく複利で増やせるものがあります。それが「判断力」です。この話は、記事の最後で詳しく解説します。
持ち帰りメモ②:複利は利回りより時間で効きます。最初の100万円はその後に来る全ての資産の「種」です。
第3章:インデックス投資の死角|S&P500が13年動かなかった時代の教訓
この章のポイント
- S&P500が2000年から2013年頃まで高値を更新できなかった「失われた10年」の事実
- 日経平均株価は高値回復まで34年かかったという日本の事例
- 現在のAI主導の相場が、過去のITバブルと類似しているという機関投資家の指摘
ITバブル崩壊後、S&P500に何が起きたか
多くの個人投資家が信頼を寄せるS&P500指数。確かに、2014年以降のパフォーマンスは驚異的で、誰が買っても利益が出るような相場が続いてきました。しかし、歴史を振り返ると、常に右肩上がりだったわけではありません。
1990年代、S&P500は10年で420%という驚異的な上昇を記録しました。しかし、2000年3月にITバブルが崩壊すると、株価はわずか2年で半値に。その後、2008年のリーマンショックを経て、2000年の高値を再び更新したのは、実に13年後の2013年3月のことでした。
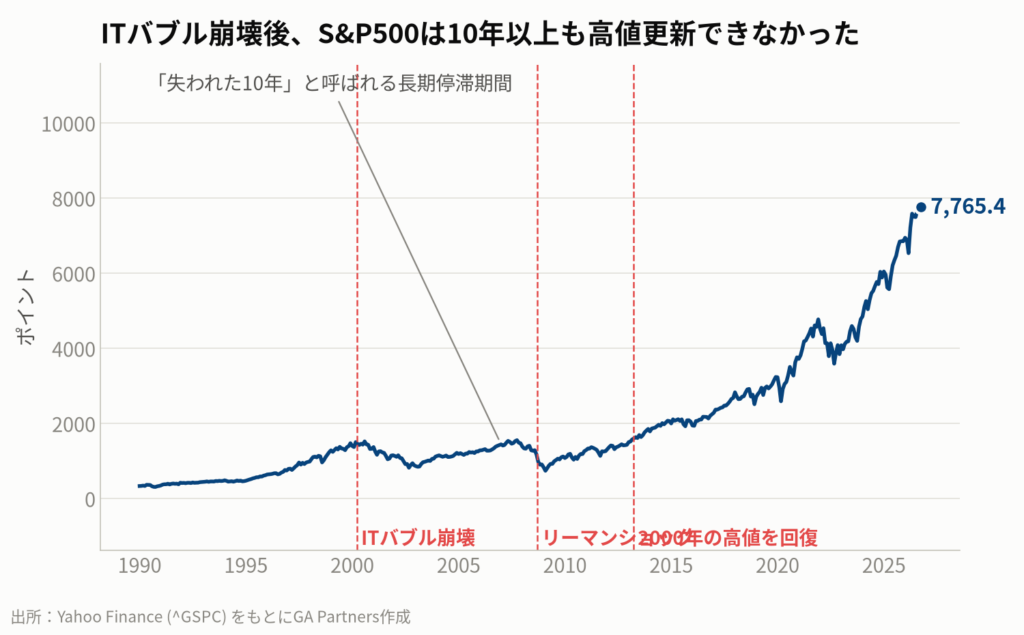
これは「失われた10年」と呼ばれ、インデックス投資家にとっては、資産が十数年間も増えない厳しい時代でした。もし50歳でこの時期を迎えていたら、60代半ばまで資産が停滞し続けることになります。これは複利の恩恵を受けられるはずの貴重な10年以上を、含み損に耐えながら過ごすことを意味します。
ちなみに日本の日経平均株価は、1989年の史上最高値を取り戻すのに34年を要しました。インデックス投資が万能ではないという、重い教訓です。
機関投資家は今の相場をどう見ているか
では、現在の相場はどうでしょうか。NVIDIAを筆頭とするAI関連株が市場を牽引する構図は、多くの専門家が2000年のITバブルとの類似性を指摘しています。
大手資産運用会社Vanguardは、2026年の経済・市場見通しレポート(2025年12月10日公表)で、現在の熱狂を「AI exuberance(AIによる熱狂)」と表現し、株価の過大評価に警鐘を鳴らしています。モルガン・スタンレーも「A Rational Market Could See Continued Strong Returns」(2026年8月18日)の中で、合理的な市場であればリターンは続くとしつつも、その前提が崩れるリスクに言及しています。
もちろん、歴史が繰り返すとは限りません。しかし、ただインデックスを積み立てているだけでは、こうした時代の転換点に対応できない可能性があるのです。必要なのは、目の前の下落が短期的な調整なのか、それとも20年続く時代の転換なのかを、自分自身で判別する力です。
持ち帰りメモ③:相場を読み解ければ、20年待たずに動けます。インデックス一本足打法には長期停滞リスクが潜んでいます。
第4章:投資で大損する人の共通点「3つの穴」と基礎工事
この章のポイント
- 「勉強してから」と先延ばしにする間に失う「時間」という最大のリターン
- 「微妙に知っている」時が一番危ない、流行りのテーマ株に飛びつく心理
- 暴落時に怖くなって売ってしまう「損の確定」が最も高くつくこと
投資家が落ちる「先延ばし・流行乗り・狼狽売り」の穴
投資で大きな損失を出す人の行動には、驚くほど共通したパターンがあります。最も大きなリスクは相場そのものではなく、自分自身の行動にあるのです。ここでは、投資家が陥りやすい「3つの穴」を紹介します。
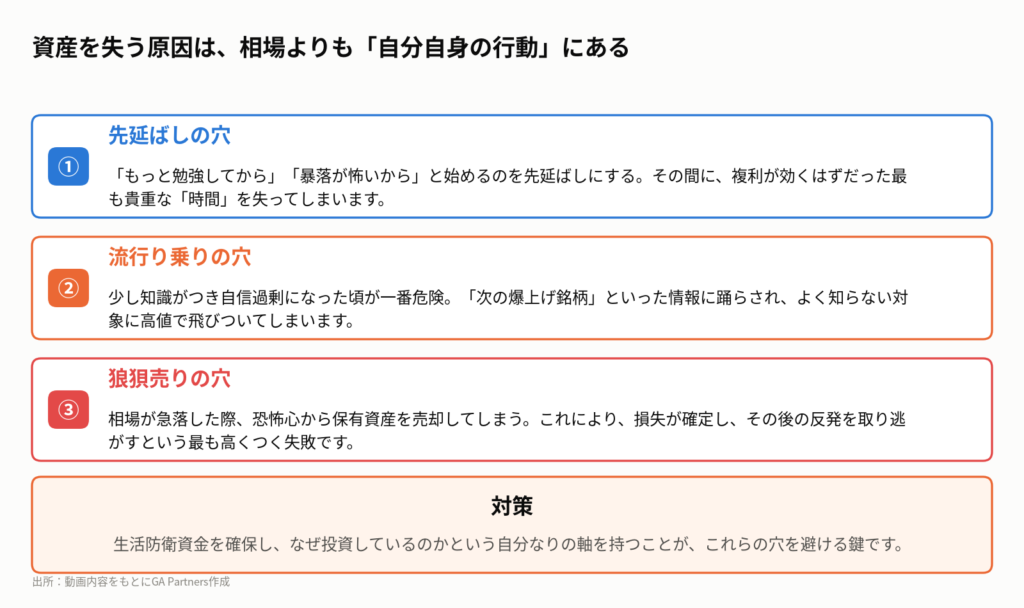
- ① 先延ばしの穴:「もう少し勉強してから」「暴落が怖いから」と始めるのを後回しにする。その間に、複利が効くはずだった最も貴重な「時間」が静かに失われていきます。
- ② 流行り乗りの穴:少し知識がつき「自分は分かってきた」と自信過剰になった時が一番危険です。心理学でいう「ダニング・クルーガー効果」の状態で、「次の爆上げ銘柄」といった情報に踊らされ、よく知らない対象に高値で飛びついてしまいます。
- ③ 狼狽売りの穴:これが最も高くつく失敗です。相場が急落した際、恐怖心から保有資産を売却してしまう。これにより損失が確定し、その後の反発局面を取り逃がしてしまいます。
その日のために「生活防衛資金」がある
これらの穴、特に「狼狽売りの穴」を避けるために不可欠なのが、投資を始める前の「基礎工事」です。これを飛ばした人は、相場が崩れた時に真っ先に退場します。
まず、年利15%前後のリボ払いやカードローンなどの高金利の借金を返済すること。これを返済するのは、年利15%のリターンを確実に得ることと同じ意味を持ちます。
次に、生活防衛資金の確保です。生活費の最低3ヶ月分(家族構成や働き方によっては6〜9ヶ月分)を、すぐに引き出せる預金口座に準備しておきましょう。暴落時に「来月の家賃が払えない」という状況になれば、冷静な判断は不可能です。生活防衛資金はリターンのためではなく、この「狼狽売りの穴」を避けるためにあるのです。
持ち帰りメモ④:投資で一番大きなリスクは相場ではなく、自分の行動です。基礎工事を固めることで、暴落時にも冷静でいられます。
第5章:結論|なぜ資産の半分を「個別株」に置くべきなのか
この章のポイント
- インデックス投資は「保険」であり、それ自体は投資の「実践」ではないこと
- 少額の個別株投資は、判断力を養うための「授業料」であるという考え方
- 授業料は、資産が少ない「今」払うのが最も安上がりである理由
インデックス投資は「完璧な保険」である
もし私が今、ゼロから最初の100万円を投資するなら、半分の50万円は迷わずインデックスファンドに置きます。オルカン(eMAXIS Slim 全世界株式)のような商品なら、1本買うだけで世界中の企業に分散投資でき、手間をかけずに資産形成の土台を築けます。
私はこれを「完璧な保険」だと考えています。しかし、ここで話を終えてはいけません。インデックスファンドを買った日に始まったのは「投資」ではなく「保険」への加入です。保険に入った人生と、自分で価値を見極める力を持った人生は別物です。
オルカンは、時代遅れになった企業を自動的に外し、次の成長企業を組み入れてくれます。裏を返せば、どの会社がなぜ成長し、どの会社がなぜ衰退するのかを自分で見分ける判断を一度もしないまま10年が過ぎるということです。これでは、第3章で見た「失われた10年」のような相場に対応できません。
残りの50万円は「勝つため」ではなく「学ぶため」に使う
だからこそ、私は残りの50万円を個別株に置くことを提案します。これは短期的に儲けるためではありません。相場という海で泳ぎ方を覚えるための「授業料」です。泳ぎを覚える過程では誰でも水を飲みますが、その経験があるからこそ、いざという時に溺れずに済みます。
この「授業料」は、資産が少ない今のうちに払うのが最も安上がりです。50万円で犯した失敗は痛いですが、働いて取り返せます。しかし、退職金2,000万円を手にして初めて個別株に挑戦し、同じ失敗をしたらどうなるでしょうか。その授業料は40倍になり、取り返す時間も残されていません。
個別株の世界に席を置くことで初めて、相場の大きな変化に気づき、チャンスを掴む可能性が生まれます。流れ星は、空を見上げている人にしか見えません。50万円は、その席料なのです。
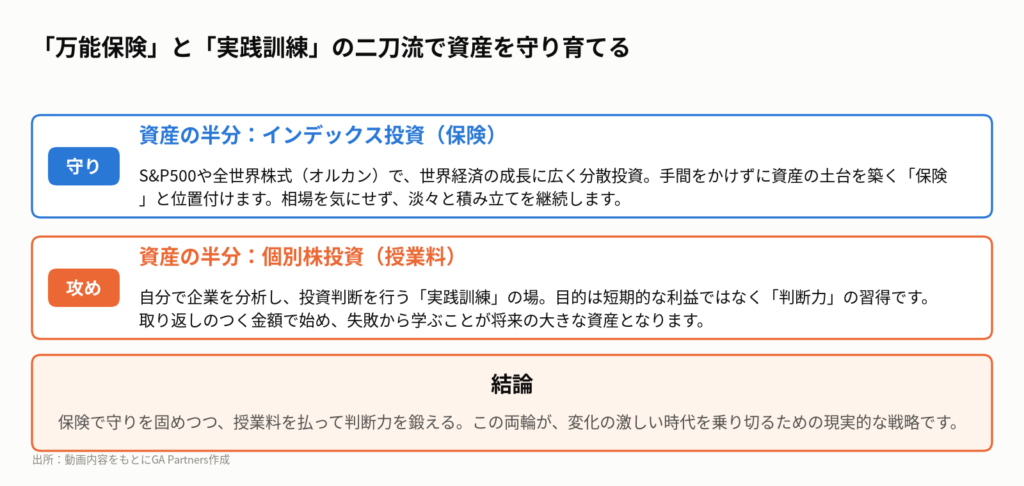
持ち帰りメモ⑤:個別株の世界に席を置かなければ、大きなチャンスに出会う確率はゼロです。50万円は「学ぶ」ための最も安い授業料です。
私たち個人投資家はどうするべきか
インデックス投資は続けながら、今日から「判断力」を鍛える一歩を踏み出しましょう。具体的なアクションを5つにまとめます。
- まず、生活防衛資金を確保する。 突発的な支出や相場急落時に、投資資産を売らずに済むよう、生活費の最低3ヶ月分(家族構成によっては6〜9ヶ月分)をすぐに引き出せる口座に準備しましょう。
- 次に、高金利の負債を返済する。 年利15%前後のリボ払いやカードローンは、確実にリターンを蝕む「穴」です。これを返済することは、年利15%の確実なリターンを得るのと同じ意味を持ちます。
- そして、税制優遇口座をフル活用する。 新NISAの非課税枠はもちろん、勤務先に企業型DC(確定拠出年金)やマッチング拠出の制度があれば、会社からの拠出分は「タダのお金」なので最優先で活用しましょう。
- インデックス投資とは別に「50万円」を準備する。 資産形成の土台となるインデックス投資とは別に、相場を学ぶ「授業料」として、なくなっても生活に響かない範囲の資金を確保します。
- 最後に、自分で調べて1社買ってみる。 流行や他人の推奨ではなく、決算情報などを見て「なぜこの会社なのか」を自分の言葉で説明できる企業を1つ選び、少額で投資を始めてみましょう。この経験が「判断力」の第一歩です。
この一歩を踏み出すかどうかで、10年後、20年後の資産、そして何よりあなた自身の投資家としての成長が大きく変わってきます。
もちろん過去の実績は将来のパフォーマンスを担保するものではございません。本記事は特定銘柄の購入を推奨するものではなく、投資は自己責任でお願いします。
動画では実際のチャートや資料を見ながら解説していますので、ぜひこちらもご覧ください。
「日経平均が7万円を突破」というニュースを見ると、多くの人が好景気を連想するかもしれません。しかし、その中身を見ると、上昇を牽引しているのは一部の半導体関連や輸出企業であり、背景には円安があります。円安は輸入品の価格を押し上げ、電気代や食料品の値上がりを通じて、輸出に関わらない多くの国内企業や私たちの生活を圧迫します。つまり、株高の恩恵は一部に偏り、多くの人にとっては「株価は上がっているのに生活は苦しい」という状況を生み出しかねません。この構造を理解することが、今の相場で本当に買うべきものを見極める第一歩となります。
私が学長を務めるマネトレ大学では、金融知識ゼロだった大学生が米国大手証券会社に入社し学んだ金融知識、ルーティンワークを集約した金融特化型の教育研修を行っています。無料の勉強会「元ゴールドマン・サックス証券 尾崎邦明式 資産10倍ロードマップ」はYouTubeの各動画の概要欄からお申し込みください。日々のマーケット解説や最新情報は、無料LINEでもお届けしています。まずは無料LINEにご登録ください。
参考情報:日本銀行「資金循環統計(2026年第2四半期速報)」2026年9月17日、総務省統計局「2025年基準 消費者物価指数」、大和総研「資金循環統計からみる家計金融資産の現状」2026年6月26日、第一生命経済研究所「資金循環統計(2026年4-6月期)~じわりと広がる家計の国債投資~」2026年9月17日、Business Insider「S&P 500 Is on a Path to 10,000 by 2027, Strategist Says」2026年9月10日、J.P. Morgan Asset Management「Global Fixed Income Views 4Q 2026」2026年9月22日、Morgan Stanley「A Rational Market Could See Continued Strong Returns」2026年8月18日、Vanguard「Vanguard Economic and Market Outlook for 2026: AI exuberance」2025年12月10日、AMG「The ‘Lost Decade for Stocks’ Revisited」2022年9月29日、WealthKC「The Lost Decade: What the 2000s Can Teach Us」2020年8月13日、ファイブスター投信投資顧問「1989年の日本企業の驚くべき大きな存在感」2021年1月15日
まずは無料LINE登録で特典をGET
Follow me!



コメント