

AI開発のスタートアップ「アンソロピック」が、評価額2兆ドル(約316兆円)という史上最大規模での上場を目指していると報じられています。多くの個人投資家は「自分には関係ないIPOの話」と感じるかもしれません。
しかし、実はあなたが毎月積み立てているS&P500や全世界株式の好調な利益の一部は、この未上場企業の「含み益」によって生み出されています。本記事では、この巨大IPOの裏側にあるカラクリと、それが私たち個人投資家の資産にどう影響するのかを解説します。
この記事でわかること
- なぜアンソロピックのIPOがS&P500積立投資家にも影響するのか
- 2兆ドルという評価額がいかにして作られ、どこに金利リスクが潜むのか
- 本当に儲けているNVIDIAの株価がなぜ割安に放置されているのか
マネトレ大学学長の尾崎が運営するYouTubeチャンネル「おーちゃん【元外銀マン】」で解説した内容を、動画公開後の市場データ(金利や関連企業の動向)まで織り込んでお届けします。
目次
結論:あなたの積立を支える「幻の利益」と審判の時
| 何が起きたか | 投資家への意味 | |
|---|---|---|
| アンソロピックIPO | 評価額2兆ドルという史上最大規模で11月にも上場予定。 | これまで非公開で評価されてきた価値に、初めて市場価格がつく「審判の時」。評価が維持できなければ関連企業の株価を直撃する。 |
| Amazon / Google | 直近の決算で報告された純利益の大部分が、アンソロピック株などの未公開株評価益だった。 | 本業の儲けと関係なく、投資先の評価額一つで利益が大きく変動する。S&P500の上位を占めるため、指数全体のリスク要因となる。 |
| NVIDIA | AIブームで業績は絶好調だが、株価の割安さを示すPERは過去10年で最も低い水準にある。 | 市場がAIブームの持続性に疑問符をつけ、NVIDIAを景気循環のピークにある銘柄として扱っている可能性を示唆している。 |
| 個人投資家 | S&P500指数の上昇の一部は、巨大テック企業が抱える未公開株の評価益に支えられている。 | 自覚のないまま、巨大なAIバブルの片棒を担ぎ、その評価額が剥落するリスクを直接的に背負っている可能性がある。 |
アンソロピックの2兆ドルIPOは、高金利下では正当化が困難な評価額です。この値札は、AmazonやGoogleといった巨大テック企業が自社の利益をかさ上げするために投資し、評価額を吊り上げる「循環取引」に支えられた危うい構造を露呈しています。この「値札の書き換え」ゲームは、S&P500を通じて、私たち個人投資家の資産にも直接的なリスクをもたらします。
第1章:あなたの積立を潤す「幻の利益」
この章のポイント
- AI企業アンソロピックが史上最大規模のIPOを目指している。
- Amazon、Googleの最高益のカラクリは「アンソロピック株の評価益」。
- S&P500の増益の半分近くが、未上場株の値札書き換えによるもの。
S&P500の利益は「AI株の含み益」でできている
AI企業アンソロピックが、2026年11月にもナスダック上場を目指しています。その評価額は2兆ドル(約316兆円)と報じられ、日本のGDP(約600兆円)の半分以上に相当する、まさに史上最大のIPOです。
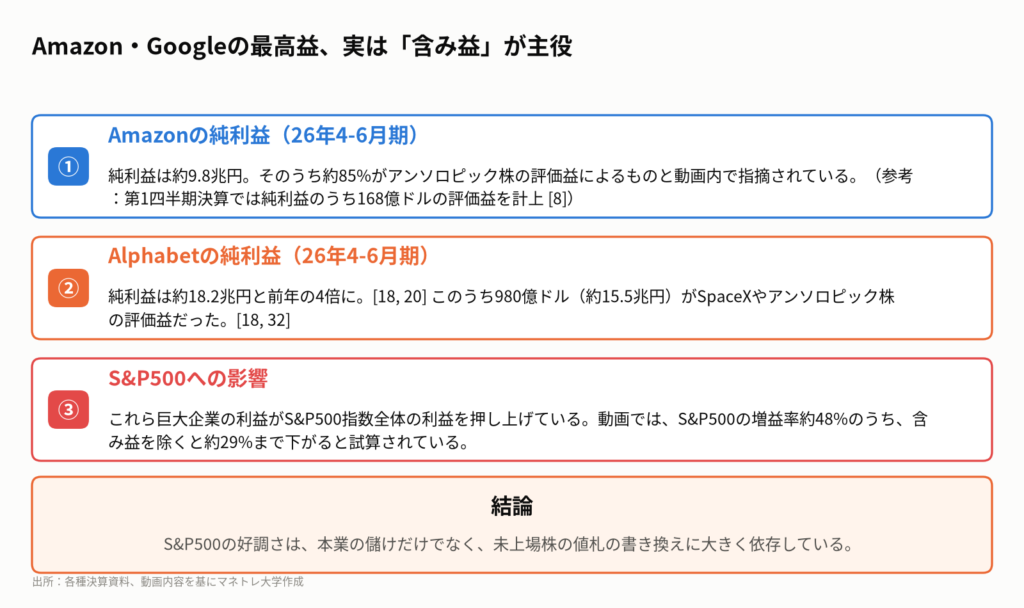
「自分は個別株はやらないから関係ない」と思った方、先に一つの事実をお伝えします。Amazonが2026年7月30日に発表した第2四半期決算は、純利益が前年の3.4倍となる約9.8兆円でした。しかし、そのうち約85%は本業の儲けではなく、保有するアンソロピック株の評価益、つまり「含み益」です。
Googleの親会社Alphabetも同様です。史上最高益を記録した純利益のうち、実に87%がSpaceXやアンソロピックといった未上場株の含み益によるものでした。
他人事ではない2兆ドルの値札
このカラクリは、S&P500や全世界株式(オルカン)を積み立てている私たちにも直接影響します。なぜなら、S&P500指数はAmazonやAlphabetといった巨大テック企業の時価総額に大きく左右されるからです。
ある試算によれば、S&P500全体の増益率は約48%ですが、この種の含み益を除くと約29%まで下がります。つまり、皆さんの積立資産に乗っている利益の半分近くは、まだ市場で一度も値が付いたことのない会社の「値札の書き換え」によるものかもしれないのです。
アンソロピックのIPOは、この「紙の上の価値」に初めて市場の審判が下る瞬間です。その値札が維持できなければ、AmazonやGoogleの利益は吹き飛び、S&P500全体を揺るがすことになります。
持ち帰りメモ①:あなたの積立資産の増益は、まだ市場で値がついていない会社の「値札」でできているかもしれない。
第2章:2兆ドルの値札はこう作られる
この章のポイント
- 高金利下では、将来の利益を現在価値に割り引くDCF評価が機能しにくい。
- 「TAM(獲得可能な最大市場規模)」という魔法の言葉が、非現実的な評価額を支えている。
- 高金利でIPO市場全体が冷え込む中、アンソロピックの巨大上場には歪みが生じている。
金利5%超えで狂う「会社の値段」の計算式
2兆ドルという評価額は、通常の算数では到底届きません。会社の値段を測る代表的な手法に「ディスカウント・キャッシュフロー(DCF)法」があります。これは、会社が将来生み出すキャッシュを予測し、それを金利で割り引いて現在の価値を計算する方法です。
現在、米国の10年国債利回りは一時5.3%を超え、2007年以来19年ぶりの高水準にあります。金利が上がると、将来の利益の現在価値は大きく目減りします。金利が計算式の分母に来るため、分母が大きくなれば全体の価値は小さくなるのです。
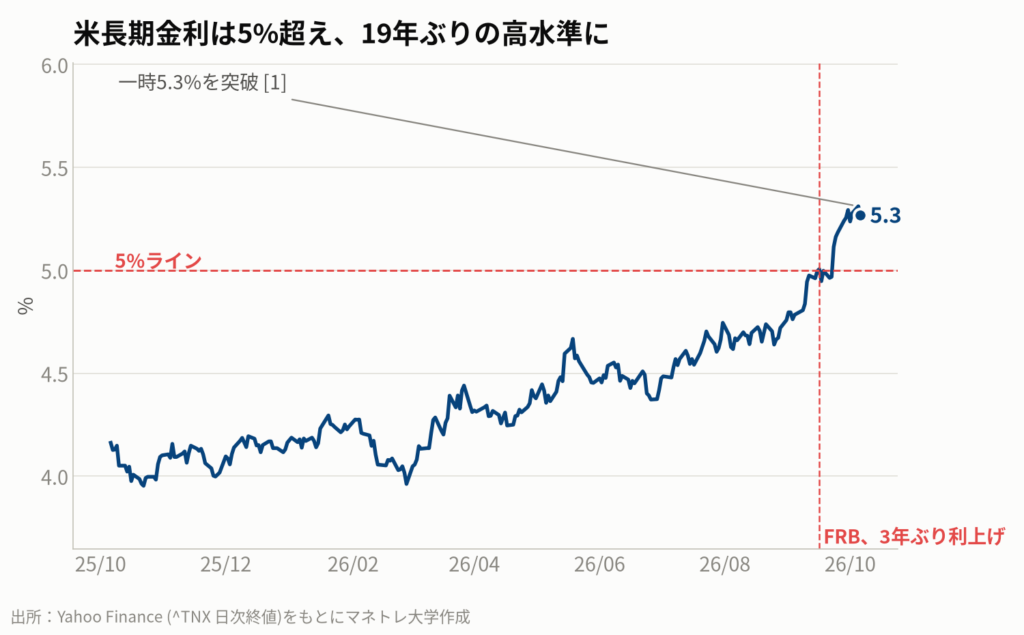
アンソロピックの評価額2兆ドルは、仮に将来の売上を全額株主に配当し、それを現在の金利5%で割り引いても、全く届かない数字です。普通の算数では説明できない評価額なのです。
ITバブルで流行した「TAM」という魔法
この算数で足りない分を埋めるのが、「TAM(Total Addressable Market:獲得可能な最大市場規模)」という魔法の言葉です。その業界を丸ごと取ったら売上がいくらになるか、という壮大な予測です。
アンソロピックは投資家に対し、TAMを30兆ドル(約4,740兆円)超と説明していると報じられています。これは日本経済の約8倍というとてつもない規模です。素晴らしい技術であることと、素晴らしい投資であることは全く別の話です。買った値段が高すぎれば、世界を変える技術でも投資としては失敗に終わります。
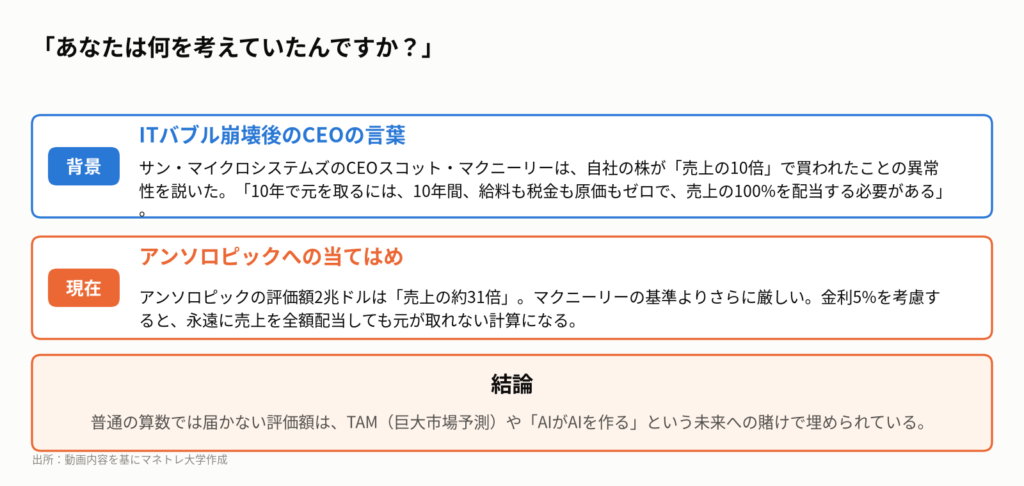
ITバブル崩壊後、サン・マイクロシステムズのCEOだったスコット・マクニーリーは、自社の株が「売上の10倍」で買われた異常性を説きました。アンソロピックの2兆ドルという評価額は、現在の売上見込みの「約31倍」です。マクニーリーの警告が、現代に蘇ります。
持ち帰りメモ②:素晴らしい技術であることと、素晴らしい投資であることは全く別の話。現在の高金利は、未来の夢で評価されるAI企業の価値を直撃する。
第3章:なぜ「シャベル屋」はこんなに安いのか?
この章のポイント
- AIゴールドラッシュで唯一確実に儲けているNVIDIAのPERは歴史的低水準。
- 市場はNVIDIAを「景気循環のピーク」にあると見なしている。
- 不確実性の高いAI研究所(宝くじ効果)が、アンソロピックの評価額を押し上げている。
ゴールドラッシュの勝者NVIDIAの逆説
AIブームをゴールドラッシュに例えるなら、実際に金を掘り当てられるかは不確実ですが、「シャベル」を売る店は確実に儲かります。AIにおけるシャベル屋は、GPU(画像処理半導体)で市場を独占するNVIDIAです。
NVIDIAの業績は絶好調で、株価は4年で1,600%以上上昇し、時価総額は世界トップクラスです。しかし奇妙なことに、株価の割安さを示す予想PER(株価収益率)は17倍を切り、過去10年で最も安い水準にあります。これは2025年時点の約半分です。
一方で、そのNVIDIAからシャベル(GPU)を買って金鉱(AI開発)を掘りに行くアンソロピックは、売上の約31倍という非常に高い評価額で上場しようとしています。シャベル屋が安く、金鉱掘りが高い。この逆転現象がなぜ起きているのでしょうか。
市場が織り込む「AIブーム減速」シナリオ
この逆説には、いくつかの説明が考えられます。
- 循環株としてのNVIDIA:市場は、NVIDIAの驚異的な成長は長続きせず、景気循環のピークにあると見なしています。利益がピークの時ほどPERは低く見えがちです。
- 宝くじ効果:NVIDIAの来年の売上はある程度予測できますが、アンソロピックのようなAI研究所は「大化け」する可能性を秘めています。投資家は、確実な利益よりも、不確実でも大きな夢(宝くじ)に高い値段をつけがちです。
- 値付けの違い:NVIDIAの株価は公開市場で毎日値付けされますが、アンソロピックの評価額は、その価値が上がることで自らの利益も増えるクラウド大手などが参加する非公開の資金調達ラウンドで決められてきました。
市場は、NVIDIAの売上の源泉であるAI研究所の投資がいずれ減速すると見ており、そのリスクを株価に織り込んでいるのです。一方で、まだ利益の出ていない研究所には、夢の値段がついています。
持ち帰りメモ③:市場は、確実な利益よりも不確実な「夢」に高い値段をつけることがある。NVIDIAの割安さは、AIブームの持続性に対する市場の疑念を映している。
第4章:AIマネーの錬金術
この章のポイント
- まだ稼働していないデータセンターに500億ドルの評価額がつくSBエナジーの事例。
- ソフトバンク、OpenAI、NVIDIAが互いを支え合う循環構造。
- 業界全体がお互いの製品を買い、借金を保証し、評価額を吊り上げる仕組み。
建物なきデータセンターと究極の高利益率ビジネス
AIブームは、まだ存在しない市場だけでなく、まだ存在しない建物にも値段をつける方法を発明しました。その象徴が、ソフトバンクグループ傘下のデータセンター開発会社「SBエナジー」です。
SBエナジーは、評価額500億ドル(約7.9兆円)での上場を目指していました。驚くべきことに、同社はまだデータセンターを一つも稼働させていません。建物がなければ、電気代もメンテナンス費もかからず、会計上は究極の高利益率ビジネスに見えます。
この「絵に描いた餅」に巨額の値札がつく背景には、AI業界の奇妙な資金循環があります。
ソフトバンク→OpenAI→NVIDIA、輪になった配線
この錬金術の仕組みは、非常によくできています。まず、親会社のソフトバンクグループが高利回りの社債で資金を調達し、AI開発で現金を消費し続けるOpenAIに出資します。
その資金の一部を使って、OpenAIはSBエナジーがこれから建てるデータセンターを20年間借りる契約を結びます。この長期契約が、SBエナジーの将来の売上見込みとなり、500億ドルという高い評価額を正当化する根拠になるのです。
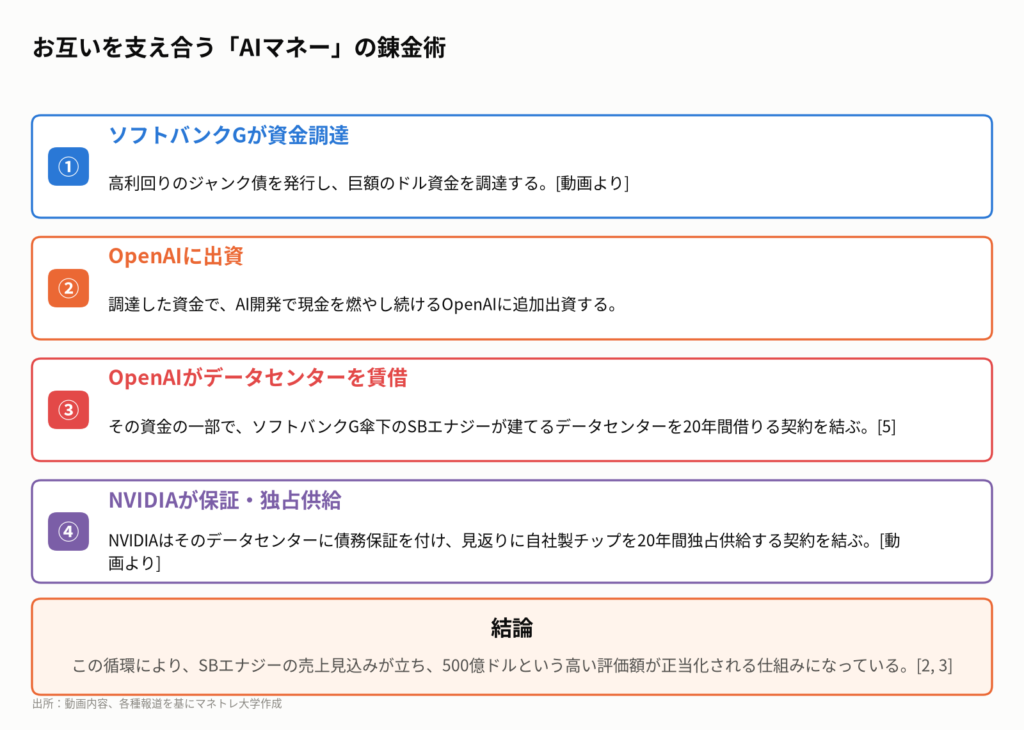
さらにNVIDIAが、そのデータセンターに債務保証を付け、見返りに自社製チップを独占供給する契約を結びます。業界全体が、お互いの製品を買い、お互いの借金を保証し、お互いの評価額を吊り上げることで合意している。この構造が、AIバブルの正体の一つです。
持ち帰りメモ④:AI業界は、参加者全員がお互いの評価額を支え合うことで巨大な期待感を醸成している。一つの歯車が狂えば、連鎖的に崩れるリスクを内包する。
第5章:「審判の時」と個人投資家の備え
この章のポイント
- IPOは初期投資家にとっての「売り時」である。
- アンソロピック上場で「紙の上の価値」に初めて市場価格がつくリスク。
- 2000年のITバブル崩壊の教訓と、今見直すべきこと。
動画公開後に起きたこと
動画公開日(2026年10月6日)時点の最新情報として、アンソロピックは11月中旬にもIPOを目指し準備を加速していると報じられています。しかし、市場環境は決して良くありません。
米10年国債利回りは一時5.3%を超え、2007年以来の高水準で推移しており、IPO市場全体に逆風が吹いています。実際、前章で触れたソフトバンクグループ傘下のSBエナジーは、投資家の需要不足から9月に予定していたIPOを延期しました。
IPOが暴く不都合な真実
IPOとは、会社と初期の投資家が「今が売り時だ」と判断した瞬間です。同時に、これまで非公開の場で決められてきた「紙の上の価値」に、初めて公開市場の審判が下る瞬間でもあります。
もしアンソロピックの株価が市場の期待を下回れば、その評価益に依存していたAmazonやGoogleの利益は大きく減少します。そして、それはS&P500の上位を占める両社の株価を通じて、指数全体に直接的な影響を及ぼします。賭けてもいないはずの2兆ドルの当たり外れに、実は積立投資家が最も大きく張っているのかもしれないのです。
あなたのポートフォリオは「13年待ち」に耐えられるか
2000年のITバブル崩壊時、高値で掴んだ投資家が元の値段に戻るまで13年かかりました。もし今55歳なら、戻ってくるのは68歳。定年はとっくに過ぎています。
毎月、何も考えずに積立設定を続けているだけで、気づかぬうちに巨大なバブルのリスクを背負い込み、その「13年待ち」を老後に持ち込むことになっていないか。定年して、いざ取り崩す段になった時に、その口座は本当に大丈夫なのか。今こそ、一度立ち止まって自分の投資戦略を点検する時です。
持ち帰りメモ⑤:積立設定を放置しているだけで、気づかぬうちに大きなリスクを背負い込んでいるかもしれない。歴史に学び、自分のポートフォリオを点検することが重要。
私たち個人投資家はどうするべきか
今日の話は、AIバブルを煽ったり、恐怖を伝えたりするのが目的ではありません。一つのニュースから連想ゲームを始め、自分の資産にどう影響するのかを具体的に考えるきっかけにしていただくためのものです。今日からできることを4つにまとめます。
- ポートフォリオを点検する: 自分の保有資産が、特定のテーマ(AIなど)や巨大テック企業の未実現利益にどれだけ依存しているかを確認しましょう。
- 「含み益」と「事業利益」を分けて考える: 企業の決算を見る際、一時的な評価益を除いた本業の成長力を見極める癖をつけましょう。
- 出口戦略を具体化する: 積立投資の「やめ時」について、年齢や資産額だけでなく、市場全体の過熱感を測る自分なりの基準を持つことを検討しましょう。
- 歴史に学ぶ: 2000年のITバブル崩壊時に何が起きたか、当時の優良企業(サン・マイクロシステムズなど)がどうなったかを調べ、現在の状況と比較してみましょう。
※本記事で紹介した銘柄は、関連業種の代表例であり、特定の銘柄の購入を推奨するものではありません。投資はご自身の判断と責任でお願いします。
アンソロピックのIPOという一つのニュースは、連想ゲームの始まりです。AIへの熱狂が高まる一方で、FRBはインフレ抑制のために高金利を維持します。金利上昇は、将来の夢で評価されるAI企業の資金調達コストを直撃し、IPO市場全体を冷え込ませます。どこかのAI企業の資金繰りが悪化すれば、その企業の顧客であり株主でもある他のテック企業の評価額も連鎖的に下落し、最終的にはS&P500を通じて私たちの年金資産を揺るがすかもしれません。
私が学長を務めるマネトレ大学では、金融知識ゼロだった大学生が米国大手証券会社に入社し学んだ金融知識、ルーティンワークを集約した金融特化型の教育研修を行っています。無料の勉強会「元ゴールドマン・サックス証券 尾崎邦明式 資産10倍ロードマップ」はYouTubeの各動画の概要欄からお申し込みください。日々のマーケット解説や最新情報は、無料LINEでもお届けしています。まずは無料LINEにご登録ください。
参考情報:Bloomberg(2026年10月5日, 10月3日)、Reuters(2026年10月3日)、The Wall Street Journal、Financial Times、New York Times(2026年9月22日)、Morgan Stanley Research “AI Market Trends 2026″(2026年3月9日)、Bank of America Global Research(2026年8月9日)、Aswath Damodaran (NYU Stern School of Business)、Jay Ritter (University of Florida)、各種企業決算資料(Amazon Q2 2026, Alphabet Q2 2026)
まずは無料LINE登録で特典をGET
Follow me!



コメント