

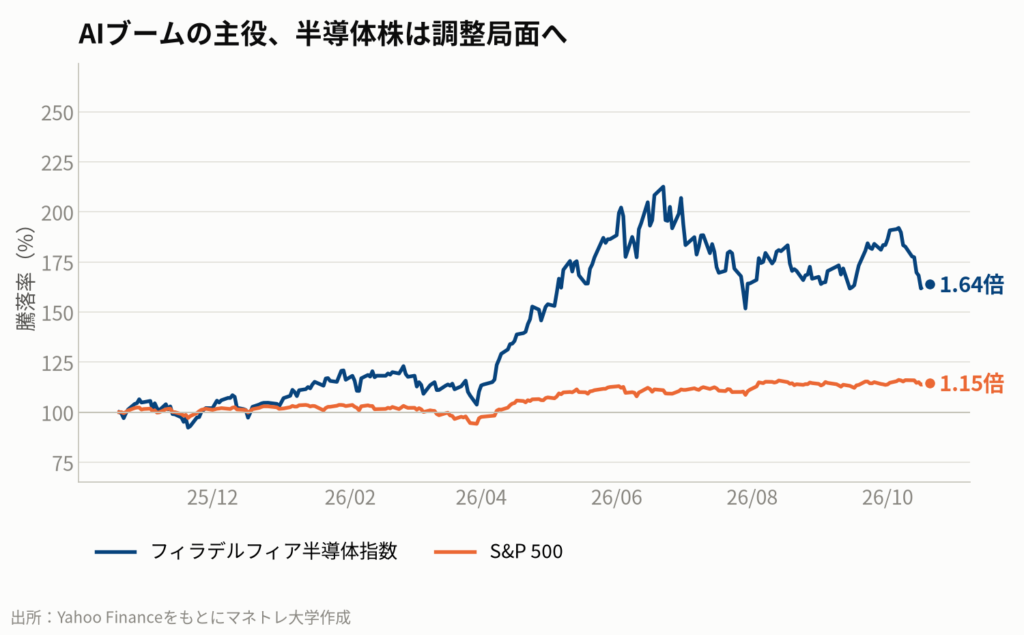
多くの個人投資家がS&P500や個別株で資産を増やしてきたAIブームですが、足元では主役だった半導体株が調整局面を迎えています。
その背景には、中国企業が発表した安価で高性能なAIが、米国勢が築いた市場の前提を根底から覆しかねない「静かな爆弾」として浮上していることがあります。この記事では、中国発のAIが米国中心のAIバブルにもたらす構造的な変化と、私たち個人投資家が注視すべき兆候を解説します。
この記事でわかること
- なぜ最先端のAIビジネスが「儲からない赤字構造」なのか
- 中国AIが米国製を脅かす「蒸留」と「価格破壊」の仕組み
- AIバブル崩壊前に点灯する可能性のある「4つの危険信号」
マネトレ大学学長の尾崎が運営するYouTubeチャンネル「おーちゃん【元外銀マン】」で解説した内容を、動画公開後の市場データや海外機関投資家の最新レポートまで織り込んでお届けします。
目次
結論:米国AI独占の物語に、中国発の「価格破壊」という亀裂
| 何が起きたか | 投資家への意味 | |
|---|---|---|
| 米政府の規制 | アンソロピック社にAIモデルへのアクセス制限を指示(後に解除)。 | 「米国製AIは政府の意向でいつでも止まる」という供給リスクを世界が認識し、各国で国産化の動きが加速した。 |
| AIの収益性 | OpenAIは年間3兆円規模の赤字。利用者が増えるほどコストも増大する「レストラン型」ビジネスモデル。 | 「いずれ莫大な利益を生む」という物語だけで株価が支えられており、利益の裏付けが非常に脆い。 |
| 中国AIの台頭 | Moonshot社の「Kimi K3」などが、米国製に近い性能を1/7以下の価格で提供。 | 高品質・高価格を前提とした米国企業の投資回収シナリオが崩れ、市場の前提が根底から揺らぎ始めた。 |
| 先行指標の変化 | AIトークン価格が下落。企業はより安価なモデルへ移行している可能性。 | 株価より先に、AIサービスの単価下落という形で需要の変調が表れ始めている可能性がある。 |
中国の低価格AIの台頭で、米国中心のAIバブルは「利益なき成長」という構造的脆弱性を露呈しつつあります。「いずれ儲かる」「米国が独占する」という2つの物語が同時に揺らぎ始めた今、投資家はバブル崩壊の先行指標を注視し、次のセクターへの資金移動に備える必要があります。
第1章:すべては米政府の「失言」から始まった
この章のポイント
- 米商務長官が自国企業にAIへのアクセス制限を指示
- 同盟国にも衝撃、フランスは米パランティアとの契約を打ち切り
- 「米国AIはワシントンの気分次第」という不信感が世界に広がる
書簡1通で世界から切り離されたAI
2026年6月12日、アメリカのラトニック商務長官は、サンフランシスコのAI企業アンソロピック社に1通の書簡を送りました。同社はChatGPTのライバル「Claude」を開発しています。
内容は「最上位のAIモデルを政府の許可なく外国籍の人間に触らせるな」というもの。対象は中国だけでなく、フランス、ドイツ、日本といった同盟国、さらにはアンソロピック社内で働く外国籍の社員まで含まれていました。世界最高峰のAIが、書簡1通で世界から切り離されたのです。
「蛇口を閉める相手に依存できない」
この規制自体は、すったもんだの末に2026年6月30日に解除されました。しかし、話はそこで終わりませんでした。世界はこの18日間で「アメリカのAIはワシントンの気分次第でいつでも止まる」という事実を学習したのです。
実際、書簡からわずか4日後の6月16日、フランスのルコルニュ首相は国内情報機関が使っていた米パランティア社との契約を打ち切り、自国企業に切り替えると発表。「蛇口を閉めることができる相手に依存はできない」と、名指しに近い形で理由を述べました。
今の米国株、ひいてはS&P500や全世界株式を支えるのは「AIがいずれ莫大な利益を生む」「世界はアメリカの技術を使うしかない」という物語です。その大前提に、アメリカ自身の手によって「政治リスク」という穴が開いたのがこの事件の本質です。
持ち帰りメモ①:米国一強というAIの物語に、供給リスクという穴が開いた。
第2章:なぜAIは儲からないのか?「利益なき成長」の正体
この章のポイント
- ソフトウェアと違い、AIは使うたびにコストがかかる「レストラン型」
- OpenAIは年間3兆円規模の巨額赤字を計上
- 自信満々に嘘をつく「ハルシネーション」問題が成果報酬を阻む
ソフトウェアとAI、儲けの構造の決定的違い
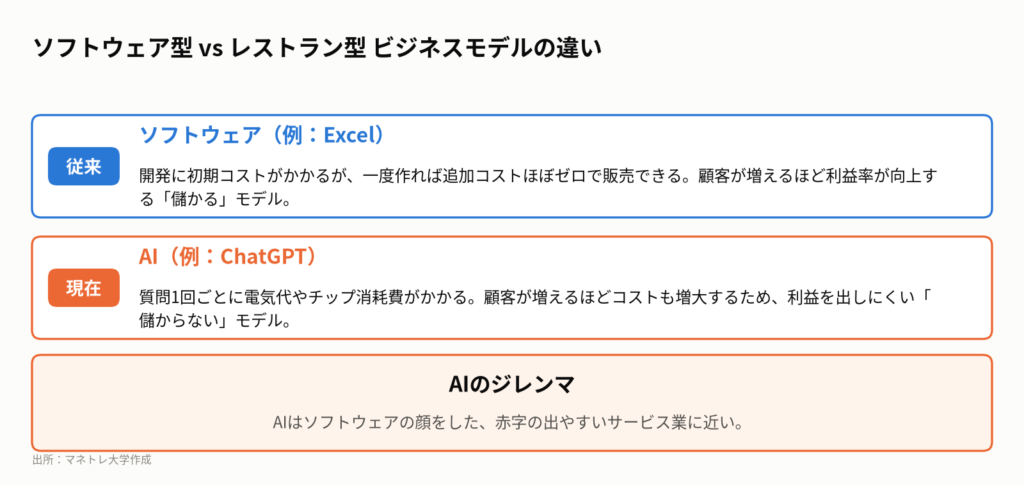
AIがなぜこれほど脆い構造の上にあるのかを理解するには、まずAIという商売の「儲からなさ」を直視する必要があります。比較対象として、従来のソフトウェアビジネスを見てみましょう。
ソフトウェアの儲けの構造は単純です。開発に多額のコストがかかりますが、一度作れば追加コストはほぼゼロで販売できます。MicrosoftがExcelをもう1本売っても、コストはほとんどかかりません。顧客が増えるほど利益率が上がる、非常に儲かりやすいモデルです。
一方、AIはこのモデルを根本から覆します。ChatGPTに質問を1回投げるたびに、電気代がかかり、半導体チップが消耗します。つまり、顧客が増えれば増えるほど、コストも比例して増大していくのです。
1皿出すたびに赤字が出るレストラン
AIはソフトウェアの顔をしていますが、中身は1皿出すたびに材料費がかかるレストランに近いのです。しかもこのレストランは、1皿出すたびに赤字が出る価格設定で営業しています。
数字で見てみましょう。報道によると、OpenAIは2025年の1年間で約3兆円の営業赤字を出しました。これは日本最大の金融グループである三菱UFJフィナンシャル・グループの年間純利益(約2兆円)を丸ごと上回る赤字を、たった1年で計上した計算になります。
さらに、AIには「ハルシネーション(幻覚)」と呼ばれる、自信満々に嘘をつく問題が依然として残っています。このため、AI企業は「成果」に対してではなく、AIが処理した単語の量(トークン)に応じて課金するしかありません。本当に価値を生み出す自信があれば、成果報酬型の契約にした方が儲かるはずですが、それができないのです。
持ち帰りメモ②:AIは売れば売るほど赤字が膨らむ商売で、株価は「未来の利益」という物語で支えられている。
第3章:奇妙な金の流れ…「本物の客が足りない」AI投資の実態
この章のポイント
- Oracleは実質1社(OpenAI)のために原発7基分のデータセンターを建設
- NVIDIAは、自社チップを買った企業からGPUを借り戻す取引も
- 巨大テック4社はなぜかAI事業の売上を具体的に開示しない
支払い能力のない顧客への巨額投資
AIブームを支える需要に、奇妙なものが混ざっている兆候が見られます。金の流れを一段深く見ていきましょう。
クラウド大手のOracleは、年次報告書で7.1ギガワット(原子力発電所約7基分)ものデータセンターを、実質的にほぼ1社の顧客のために建設していることを明かしています。その顧客こそ、年間3兆円の赤字を出すOpenAIです。
この投資を回収するには、OpenAIから年間10兆円を超える利用料が入り続ける必要があると試算されていますが、その支払い能力は現時点ではどこにもありません。Oracle自身がリスク項目に「支払われない可能性がある」と記載しているほどです。
自分で売って自分で借りる「循環取引」の影
半導体の巨人NVIDIAの周辺では、さらに奇妙な取引が報じられています。NVIDIAは、新興のクラウド業者にチップを販売し、さらに報道によれば、そのGPUをNVIDIA自身が借り戻す取引まで行っているというのです。
これは、ディーラーがローンを組ませて車を売り、その車を週末に自分で借り上げて「需要は絶好調だ」と発表しているようなものです。AI業界でささやかれる「本物の客が足りない」という言葉は、こうした状況を指しています。
そして、Microsoft、Google、Amazon、Metaという巨大テック企業が、なぜかAI事業の売上だけを具体的に開示しません。上場企業が良いニュースを隠すことはありません。言わないということは、まだ言えるほどの利益が出ていない可能性を示唆しています。
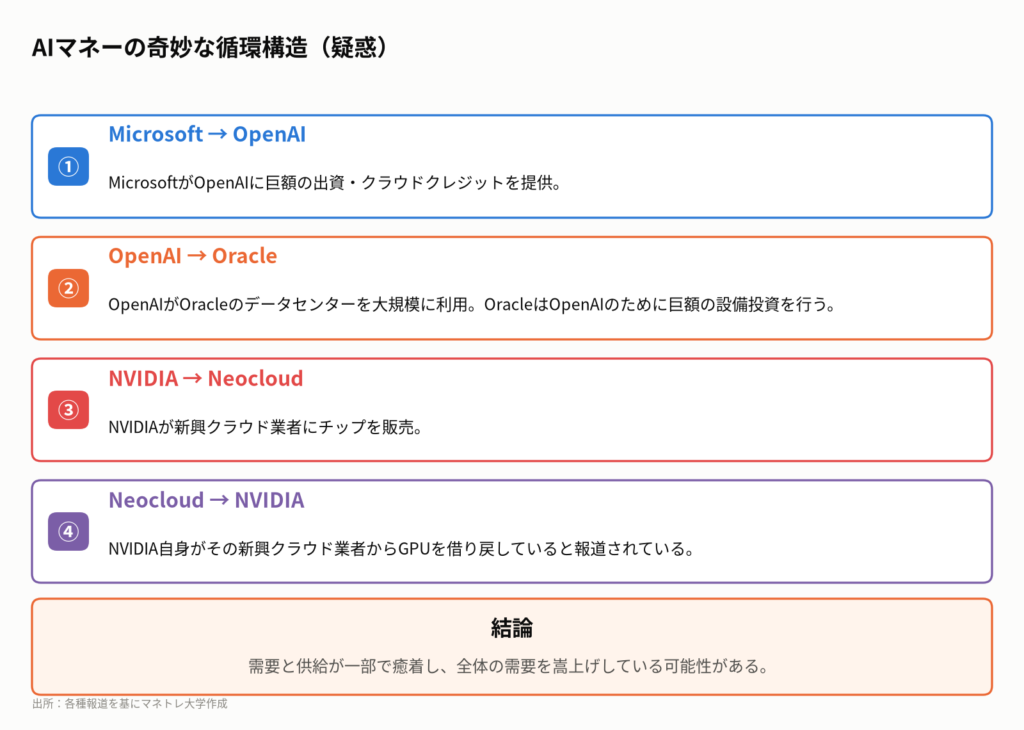
持ち帰りメモ③:AIブームの需要の一部は、AI企業間の循環取引によって作られている可能性がある。
第4章:中国発「AI価格破壊」黒船、Kimi K3ショックの脅威
この章のポイント
- 米中AI投資額は10対1で米国が圧勝しているが…
- 中国製AIは「蒸留」技術で、米国製の9割の性能を1割の価格で実現
- 日本で言えば「出前館」がGoogleと戦えるほど開発のハードルが低下
性能は互角、価格は7分の1以下
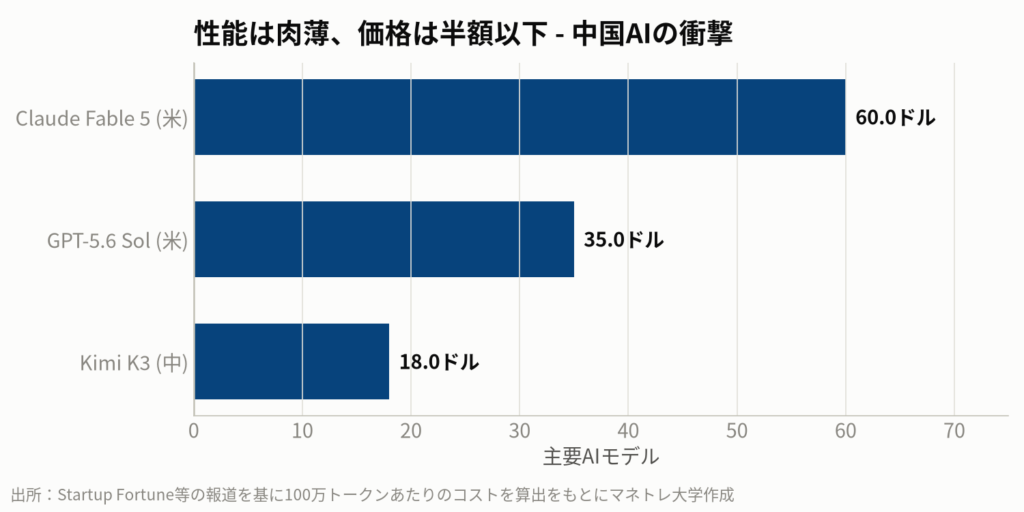
これまでの物語を正面から壊しに来ているのが、中国のAIです。まず、支出の規模から見てみましょう。米国のAI投資が年間150兆円規模に迫る一方、中国は約15兆円。投資競争では10対1で米国の圧勝です。
しかし、性能はどうでしょうか。調査機関Artificial Analysisの指標では、米国製最上位モデルと中国製上位モデルの性能差はわずかです。そして、価格は衝撃的です。ある開発者が同じ作業を米国製と中国製のAIに依頼したところ、料金は米国側が約350円、中国側は47円と、7分の1以下でした。
賢いAIの答えを写す「蒸留」という裏ワザ
なぜこんな価格が可能なのでしょうか。その秘密は「蒸留(Distillation)」という技術にあります。ゼロから最先端モデルを開発するには何兆円もかかりますが、すでに存在する賢いモデルの回答を「お手本」として小さなモデルを鍛えれば、ごくわずかなコストで、そこそこ賢いモデルが作れてしまうのです。
これは、他人の宿題を写すようなものです。米国が150兆円かけて解いた問題の答えを、中国は格安でコピーして世界に配っている構図です。意地悪な言い方をすれば、米国のAI投資が、結果的に中国AI産業への「寄付」として機能しているのです。
この技術により、開発のハードルは劇的に下がりました。中国の出前アプリ最大手「美団」が開発したAIが、Googleのモデルと互角の性能を出すほどです。日本で言えば、出前館がGoogleと殴り合っているようなもので、もはや最先端AI開発は巨大テックの専売特許ではなくなっています。
動画公開後に起きたこと
動画公開後、2026年10月16日に中国政府がAI技術を含む40項目を対象とする輸出管理の草案を発表したとロイター通信が報じました。これは米国の半導体規制への対抗措置と見られ、米中間の技術覇権争いがさらに激化する可能性を示唆しています。
また、同日にはゴールドマン・サックスのレポートを引用する形で、ヘッジファンドがAI関連株を過去1年で2番目の速さでネットセリング(売り越し)していると報じられました。市場心理の変調を示唆する動きも出始めています。
持ち帰りメモ④:アメリカのAI投資が、結果的に中国AI産業への「寄付」として機能している。
第5章:バブル崩壊前に点く「4つのランプ」と個人投資家の備え
この章のポイント
- ドットコムバブルでは、株価は設備投資の停止より先に崩れた
- 見るべきは「ビッグテックの投資ペース調整発言」など4つの先行指標
- 震源地に近い日本株は、半導体セクターを中心に影響大
私たちの資産への影響シナリオ
この構造変化が、私たちの資産にどう影響するのでしょうか。S&P500を積み立てている方なら、資産の約3分の1をAI物語の中心にいるビッグテックが占めています。全世界株式(オルカン)でも米国株比率は6割を超えており、「インデックスだから関係ない」は通用しません。
日本株はより直接的な影響を受けます。日経平均の上昇を牽引してきたのは、半導体製造装置や素材といった、AI設備投資の恩恵を受けるセクターでした。米国でAIの物語が崩れた場合、震源に最も近い日本市場でこれらのセクターが大きな影響を受ける可能性があります。
歴史に学ぶ、崩壊手前の危険信号
では、物語の崩壊が始まったとき、最初に点灯するランプはどこでしょうか。歴史は意外な場所を指し示しています。ドットコムバブルのデータを見ると、ナスダック市場のピークは2000年3月でしたが、設備投資は2001年まで続きました。
つまり、市場は企業の支出停止を待たずに、投資家の「期待の剥落」だけで先に崩れたのです。したがって、私たちが見るべきは支出の停止そのものではなく、その手前の兆候です。具体的には、以下の4つの「ランプ」を監視すべきです。
- ビッグテックの投資ペース調整発言:決算説明会で「投資ペースを緩やかにする」といった小さな一言が引き金になる可能性があります。
- データセンター向け債務の発行状況:巨額の設備投資は借金で賄われています。この借金の蛇口が閉まれば、計画は頓挫します。
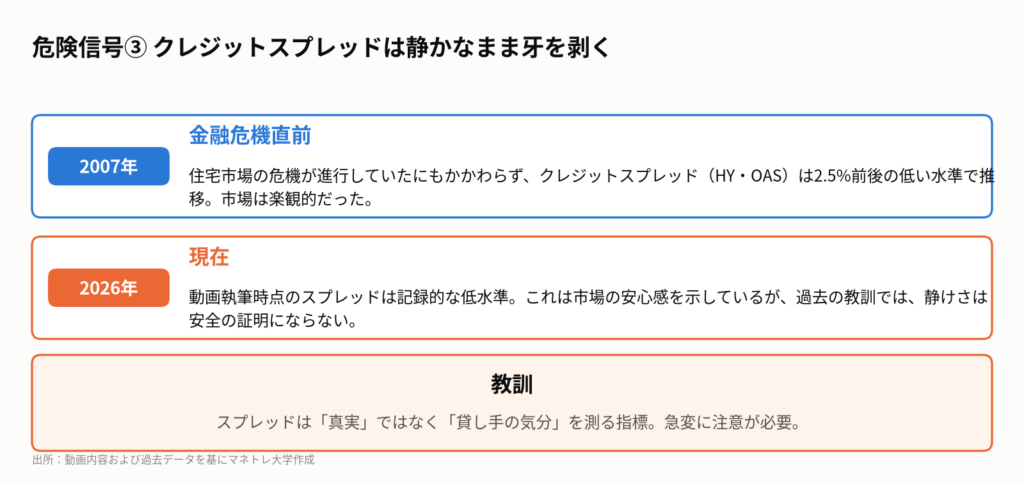
- クレジットスプレッド:国債と社債の金利差で、市場のリスク許容度を示します。現在は低水準ですが、2008年の金融危機直前も同様でした。静けさは安全の証明になりません。
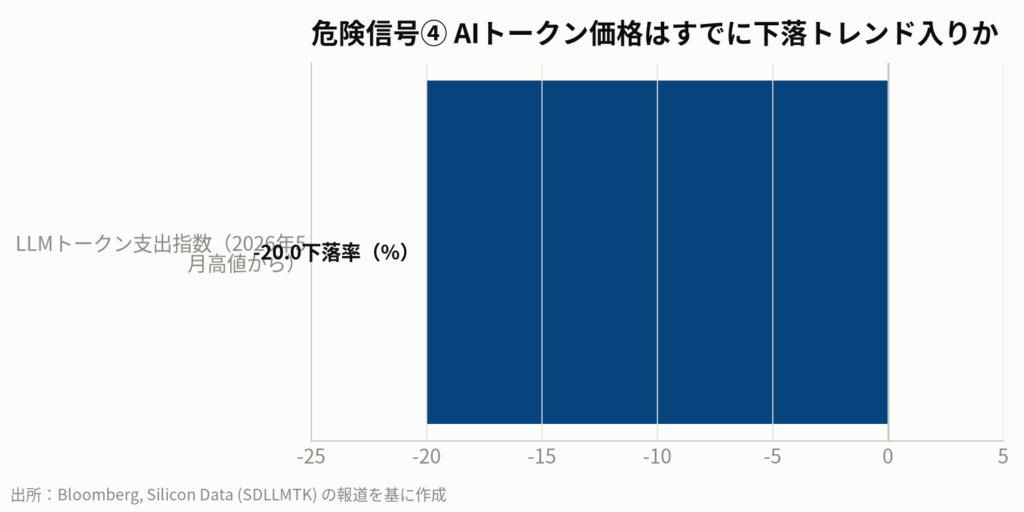
- AIトークン価格:AI利用料の相場を示す指数は、ブームの最中にもかかわらず、2026年5月の高値から下落傾向にあります。需要が安いモデルへ移っている兆候かもしれません。
持ち帰りメモ⑤:暴落は「企業の支出停止」ではなく「投資家の期待の剥落」で始まる。
私たち個人投資家はどうするべきか
AIバブルの構造変化が明らかになる中で、暴落に賭けて全てを売るのも、目を瞑って買い続けるのも賢明ではありません。状況を冷静に把握し、具体的な備えをすることが重要です。今日からできることを4つにまとめます。
- 積立投資家は「仕組み」を再確認する:S&P500やオルカンへの積立は、高値も安値も機械的に拾うことでリスクを分散する仕組みです。慌てて売却せず、改めて生活防衛資金と現金比率を点検しましょう。
- 個別株投資家は「4つのランプ」を監視する:ウォッチリストにクレジットスプレッドの指標(例:ICE BofA US High Yield Index OAS)や、ビッグテック企業の決算発表日を加え、兆候をいち早く掴む準備をしましょう。
- 「使う側」のセクターに目を向ける:AIのコスト低下は、AIを導入して業務を効率化する側の企業に利益をもたらします。製造業、サービス業、物流など、人手不足に悩む日本のバリュー株に資金が向かう「セクターローテーション」の可能性を念頭に置きましょう。※業種の代表例であり、個別銘柄の推奨ではありません。
- 円高リスクを考慮に入れる:米国株の急落局面では、リスクオフの円高が同時に進む可能性があります。円建て資産の目減りを抑えるため、為替ヘッジ付きの投資信託を検討したり、日本株への分散を意識したりすることも一案です。
いつ弾けるかは誰にも分かりませんが、構造を理解し、先行指標を監視することで、冷静に対応することは可能です。
もちろん過去の実績は将来のパフォーマンスを担保するものではございません。本記事は特定銘柄の購入を推奨するものではなく、投資は自己責任でお願いします。
動画では実際のチャートや資料を見ながら解説していますので、ぜひこちらもご覧ください。
中国の低価格AI「Kimi K3」が普及すると、世界中の企業が支払うAI利用料が劇的に下がります。これにより、AIを「作る側」である米国の巨大テック企業から、AIを安価な道具として「使う側」である日本の製造業やサービス業へと利益が移転し始めます。この流れは、これまで割安に放置されてきたバリュー株への資金シフト、すなわち「セクターローテーション」を加速させ、日経平均の構成銘柄の中でも勝ち組と負け組の二極化をより鮮明にするでしょう。この「連想ゲーム」の視点を持つことが、次の投資機会を捉える鍵となります。
私が学長を務めるマネトレ大学では、金融知識ゼロだった大学生が米国大手証券会社に入社し学んだ金融知識、ルーティンワークを集約した金融特化型の教育研修を行っています。無料の勉強会「元ゴールドマン・サックス証券 尾崎邦明式 資産10倍ロードマップ」はYouTubeの各動画の概要欄からお申し込みください。日々のマーケット解説や最新情報は、無料LINEでもお届けしています。まずは無料LINEにご登録ください。
参考情報:Moonshot AI, Kimi K3 Launch Announcement, July 2026; Goldman Sachs, “Following AI’s $1.6 Trillion Money Trail”, October 2026; Morgan Stanley, North America Insight, “AI Investment Cycle Report”, October 2026; IDC, “China AI Chip Market Report H1 2026”, October 2026; Artificial Analysis, “Intelligence Index v4.3.2”; Bloomberg, “LLM Token Expenditure Index (SDLLMTK)”, September 2026; Reuters, “China proposes export controls on AI and other tech”, October 16, 2026; GuruFocus, “Hedge Funds Are Net Sellers of Global AI Stocks”, October 16, 2026
まずは無料LINE登録で特典をGET
Follow me!



コメント