

「フランスで政府への抗議デモが激化し、国債が歴史的な水準で売られています。これは遠い国の話ではありません。」
あなたの住宅ローン金利の上昇や、NISAで保有する全世界株式・債券ファンドの値動きに、すでに影響が出始めています。この記事では、金利が経済の成長率を上回る世界で起きている巨大な変化と、日本の個人投資家が取るべき対策を解説します。
この記事でわかること
- フランスでなぜ国債が売られているのか、その根本原因がわかる
- 国債市場が国を評価する「採点表」(プライマリーバランス)の仕組みがわかる
- 金利のある世界で、日本の個人投資家が取るべき具体的な対策がわかる
マネトレ大学学長の尾崎が運営するYouTubeチャンネル「おーちゃん【元外銀マン】」で解説した内容を、動画公開後の市場データや最新の報道まで織り込んでお届けします。
目次
結論:財政規律を失った国から、信用不安のドミノが始まる
| 何が起きているか | 市場への意味 | |
|---|---|---|
| フランス | 財政赤字が続き、利払い前の収支(PB)も赤字。政治も不安定で改革が進まない。 | 国債が売られ金利が急騰。一部優良社債より信用が低いと見なされている。 |
| イタリア | 過去の危機を教訓にPB黒字を維持。 | フランスより債務が多くても、市場からの信認は高い。 |
| 日本 | PB黒字化目標を事実上先送り。 国の借金は日銀と国内投資家が支える。 | 圧力が金利ではなく円安として顕在化。インフレで預金や年金の実質価値が目減りするリスクがある。 |
金利が経済成長を上回る世界では、財政規律を失った国から信用不安が広がります。フランスの現状は他人事ではなく、同じ物差しで見れば日本の弱点も浮かび上がります。個人投資家も自らの資産防衛策を再点検することが急務です。
第1章:あなたの財布とフランスを結ぶ「金利」の話
この章のポイント
- 日本の長期金利が30年ぶりの水準に上昇
- フラット35の金利が過去最高を更新
- NISAのオルカンにはフランス株・債券が含まれている
30年ぶりの金利水準が意味すること
フランスの国債危機は、すでに私たちの財布に影響を及ぼし始めています。まずは日本国内で起きていることを数字で確認しましょう。
日本の10年国債利回りは2026年9月に3%を突破し、約30年ぶりの高水準に達しました。日銀は植田総裁就任後、6月と9月に立て続けに利上げを実施。これに連動して、私たちの身近な金利も大きく動いています。
- 住宅ローン:住宅金融支援機構が発表した2026年10月のフラット35の最低金利は3.83%と、2017年の制度開始以来、過去最高を更新しました。
- 変動金利ローン:大手メガバンクも短期プライムレートの引き上げに伴い、変動金利の基準金利見直しを始めています。「5年ルール」で返済額はすぐ変わりませんが、利息の負担はすでに増え始めています。
あなたのNISA口座、中身を確認したことありますか?
もう一つはNISA口座です。人気の投資信託「eMAXIS Slim 全世界株式(オール・カントリー)」、通称オルカンには、フランス企業の株式が約2〜3%含まれています。LVMH、ロレアル、エルメスといった高級ブランドがその代表例です。
さらに、株だけでは怖いからと先進国債券のインデックスファンドを保有している方も多いでしょう。そのファンドの中身を見ると、米国債の次に多いのがフランス国債で、全体の1割弱を占めています。
つまり私たちは、オルカン経由ではフランス企業の「株主」として、債券ファンド経由ではフランス政府の「貸し手」として、すでに座っているのです。
そのフランスで今、政府より一部の優良企業のほうが信用力が高いと評価される異常事態が起きています。ブルームバーグの報道(2026年10月8日)によれば、化粧品大手ロレアルや高級ブランドのルイ・ヴィトン(LVMH)などの社債が、同じ満期のフランス国債よりも低い利回りで取引されているのです。
格付けを見ても、S&Pによるフランスの格付けは「A+」。これは日本の「A+」と同じ棚です。国債市場が今回名指しした国は、格付け表の上ではすでに日本の隣に座っているのです。
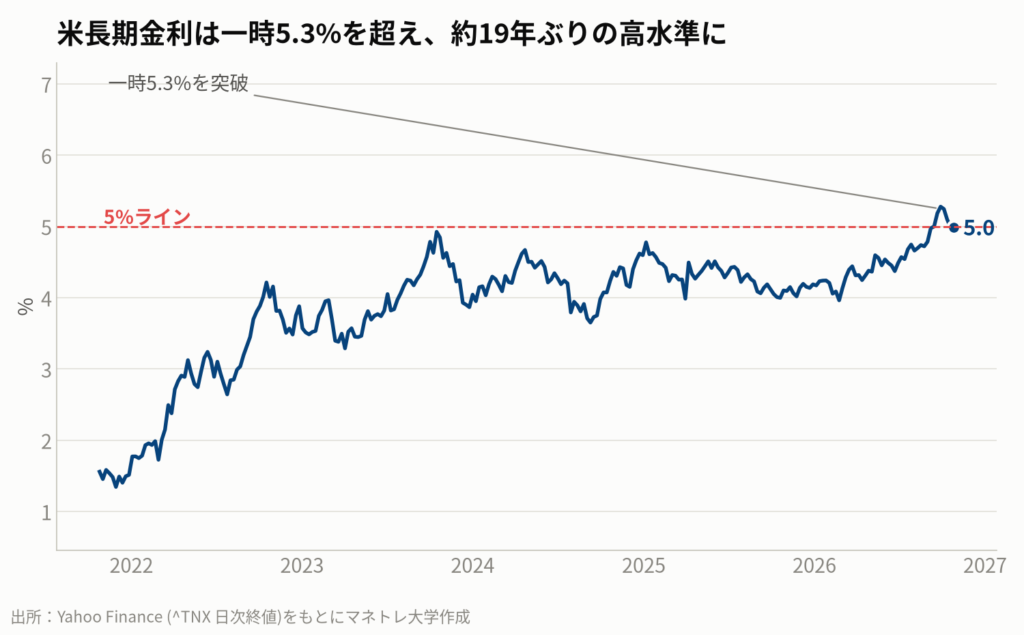
持ち帰りメモ①:フランスの国債危機は、日本の住宅ローン金利やNISAの運用成績に直結する「自分ごと」である。
第2章:すべての値段の土台「国債利回り」が跳ね上がる理由
この章のポイント
- 国の借金の重さを測る物差し「R-G(金利と成長率の綱引き)」
- 金利上昇の2大要因①:AIブームによる巨大テック企業の旺盛な資金需要
- 金利上昇の2大要因②:中東情勢緊迫化によるインフレと各国中央銀行の利上げ
給料の伸び vs ローン金利で考える「国の借金」
国債の利回りは、株や不動産、住宅ローンなど、あらゆる金融商品の値段の土台となる重要な指標です。この土台がなぜ世界中で一斉に上昇しているのでしょうか。
国の借金の持続可能性を測る簡単な物差しに「R-G(アールマイナスジー)」という考え方があります。これは金利(R)と経済成長率(G)の綱引きです。
- R < G(金利 < 成長):ローン金利より給料の伸びが高ければ、借金は収入に対して年々軽くなります。
- R > G(金利 > 成長):給料の伸びよりローン金利が高ければ、何もしなくても借金は重くなっていきます。
ほんの数年前まで、世界は「R < G」の状態にあり、お金はほぼタダで借りられました。しかし今、この綱引きで世界中の政府が負け始めています。エコノミスト誌によると、先進国の10年国債利回りの中央値は約4%に達し、15年以上ぶりの高水準です。
世界中の貯金を吸い上げる巨大な借り手たち
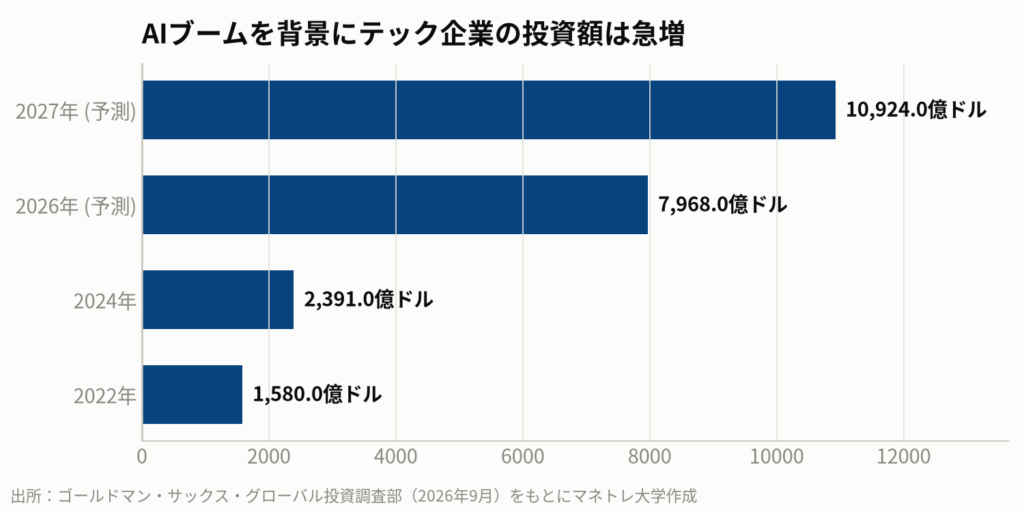
金利が急上昇している背景には、大きく二つの要因があります。一つ目はAIブームです。
ゴールドマン・サックスの試算(2026年9月)では、世界のデータセンターを建設する巨大テック企業5社(アルファベット、アマゾン、メタ、マイクロソフト、オラクル)の設備投資額は、2027年には1,092億ドル(約17兆円)を超えると予測されています。彼らは世界中の貯金が集まるプールから、各国政府と同じように、しかし金利をほとんど気にせず資金を汲み上げています。
二つ目の要因は、中東情勢の緊迫化によるインフレです。原油価格の高止まりを受け、インフレが収まらず、世界の中央銀行は利下げどころか利上げを余儀なくされています。FRB(米連邦準備制度理事会)、ECB(欧州中央銀行)、そして日銀も2026年に相次いで利上げに踏み切りました。
金利が上がれば、借金を抱えるすべての政府が「R-G」の試験を受けさせられます。この試験で、フランスは先進国の中でも特に厳しい状況に置かれているのです。
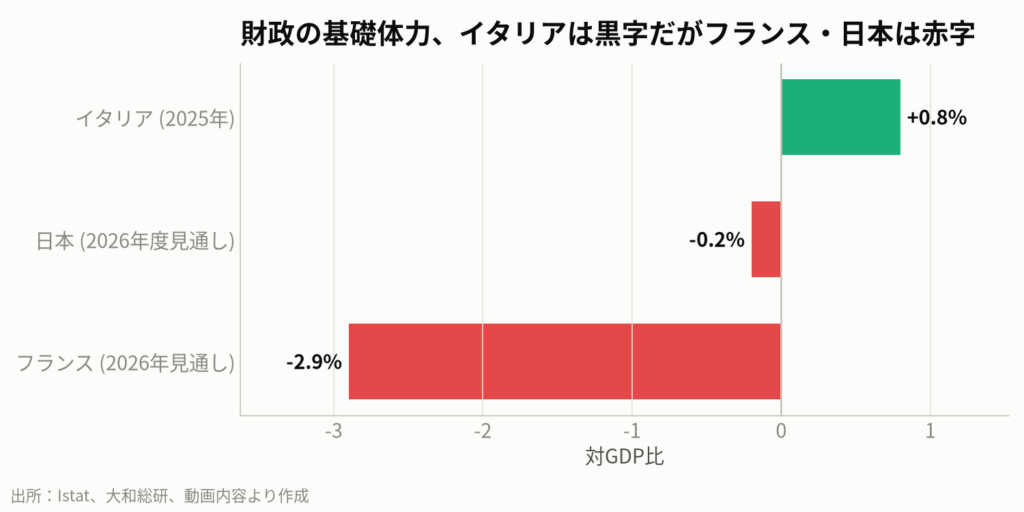
持ち帰りメモ②:金利が経済成長を上回る「R > G」の世界では、国の「稼ぐ力」と「財政規律」が厳しく問われる。
第3章:なぜフランスが名指しされたのか?財政の「健康診断書」を解剖する
この章のポイント
- 2026年の財政赤字はGDP比5.4%の見込み
- 膨らむ利払いは教育省の予算全体に迫る規模
- 増税も歳出削減も政治的に極めて困難な状況
一度書いたら解約しない「保険会社」国家
フランス政府が2026年に自ら依頼した「健康診断」の報告書は、国の財政の厳しい現実を突きつけました。今の政策を続けた場合、財政状況は悪化の一途をたどるという内容です。
- 財政赤字:2030年にGDP比6.8%へ拡大
- 政府債務:GDP比130%を突破
- 利払い費:毎年約1.8兆円ずつ増え続け、総額は教育省の予算全体に迫る規模に
報告書は、フランス国家がコロナ禍やエネルギー危機などを経て、あらゆる危機の「最後の保険会社」を自認してしまったと指摘しています。何か起きるたびに国が家計と企業を守るために出動し、その緊急措置が終わった後も居座り続ける「ラチェット効果(一方向にしか回らない歯車)」が財政を圧迫しているのです。
増税も歳出削減もできない八方塞がり
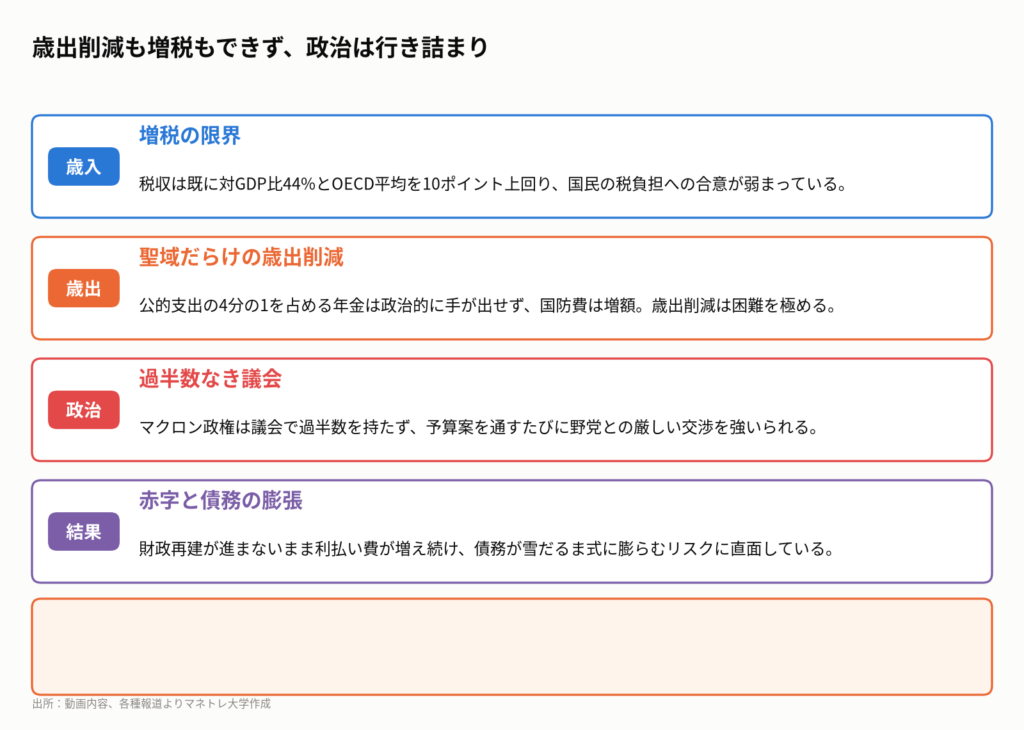
では、なぜ財政再建が進まないのでしょうか。フランスは歳入・歳出ともに身動きが取れない構造的な問題を抱えています。
歳入面では、税収はすでに対GDP比で44%とOECD平均を10ポイントも上回っており、これ以上の増税は国民の合意を得るのが困難です。一方、歳出面では、支出の4分の1を占める年金は政治的に手が出せない「聖域」と化しています。
マクロン政権は議会で過半数を持たず、予算案を通すたびに厳しい交渉を強いられます。1ユーロを節約しようとするたびに、新たな反対勢力が街頭に出てくる。その結果、財政再建は進まず、金利上昇によって利払い費だけが雪だるま式に膨らんでいくという悪循環に陥っているのです。
持ち帰りメモ③:フランスの問題の根幹は、財政赤字そのものより、それを解決するための政治的な手段が失われていることにある。
第4章:イタリアはなぜOK?勝敗を分ける「たった1行」の差
この章のポイント
- 国の基礎体力を示す「プライマリーバランス(PB)」とは
- イタリアは利払いを除けば黒字、フランスは元手も赤字
- ECBはフランスを救うのか?試される中央銀行の独立性
利息を除けば黒字のイタリア、元本すら返せないフランス
ここで一つの疑問が浮かびます。フランスより借金の多いイタリアが、なぜ市場でフランスより高く評価され、安い金利で資金調達できているのでしょうか。
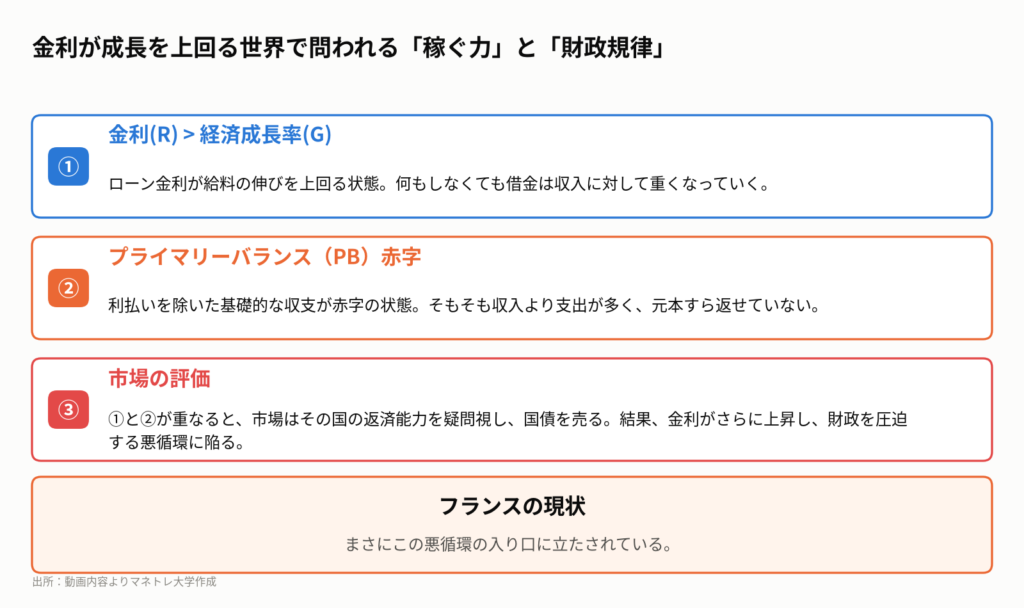
その答えは、国の帳簿の「たった1行」に集約されます。それが「プライマリーバランス(PB)」、日本語では「基礎的財政収支」です。これは、国の収入(税収など)から、借金の利払いを除いた支出を差し引いたもの。いわば、国の「基礎体力」を示す指標です。
イタリアはこのPBが黒字です。つまり、利払いを別にすれば、国を運営するのに必要なお金は税収でまかなえている状態です。過去のユーロ危機で何度も痛い目に遭い、財政規律を学んだ結果です。
一方、フランスのPBは対GDP比で2.9%の赤字(2026年見通し)。仮に借金がゼロで利息を1円も払っていなくても、そもそも赤字という状態なのです。市場は、イタリアが危機を乗り越え黒字化を達成した実績を評価し、フランスはまだそれを証明していないと見ているのです。
ECBの「救済措置」は発動されるのか
追い詰められたフランスに、ECB(欧州中央銀行)は救いの手を差し伸べるのでしょうか。ECBには、特定の国の金利が過度に上昇した際に国債を買い支える「伝達保護措置(TPI)」という仕組みがあります。
しかし、TPIの発動には財政健全化などの条件があり、今のフランスがそれを満たせるかは不透明です。エコノミスト誌は、もしポピュリスト政権が誕生し、歳出削減を拒んで「国債が暴落しても構わない、ECBが助けろ」と迫った場合、EUの存続を考えればECBは屈せざるを得ないだろうと見ています。
動画公開後に起きたこと
動画公開直前の2026年10月23日、格付け会社ムーディーズはフランスの格付けを「Aa3」で据え置きましたが、見通しは「ネガティブ」を維持しました。
これは、2027年予算案の成立などを前提とした一時的な猶予であり、財政再建が進まなければ将来格下げされるリスクが残っていることを示唆しています。市場は引き続き、フランス政府の実行力と政治の安定性を注視していくことになります。
持ち帰りメモ④:市場は国の借金の総額だけでなく、それを返済する意思と能力(PB黒字)を評価する。
第5章:日本は大丈夫か?あなたの資産を守るための「自分ごと」の処方箋
この章のポイント
- フランスの採点表で見る日本の弱点
- 円安の正体は、日本に向けた圧力計
- 国を守るインフレが、あなたの預金と年金を蝕んでいる
円安は「日本版」の圧力計
それでは最後に、これまで見てきた「採点表」を日本に当てはめてみましょう。フランスと日本の最大の違いは、自国通貨を持っているかどうかです。
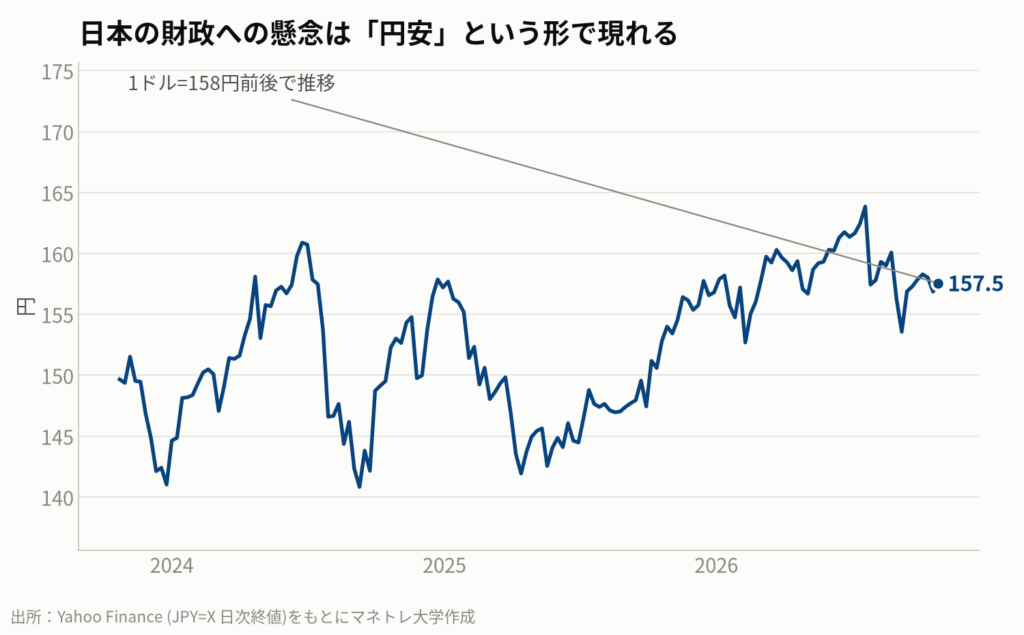
フランスのようなユーロ加盟国では、財政への懸念はドイツ国債との金利差(スプレッド)という形で現れます。一方、自国通貨を持つ日本では、その圧力は主に「円安」として現れます。2026年10月現在、1ドル=158円前後で推移する円安は、日本の財政に対する市場からの静かな圧力計と見ることができます。
プライマリーバランス(PB)に目を向けると、日本は2026年度にわずかな赤字となる見通しです。しかし、政府は2026年7月の「骨太の方針」でPB黒字化の目標を事実上先送りしました。イタリアが過去の教訓から学んだ財政規律を、日本はまだ身につけていないと市場に見なされる可能性があります。
口座の数字だけ見て安心していませんか?
日本の最大の防御は、国債の多くを国内の投資家(銀行や保険会社、そして私たち個人)が保有していることだと言われます。しかし、これは裏を返せば、国の借金がインフレによって実質的に軽くなる分、私たちの預金や年金の実質的な価値が目減りしていることを意味します。
円安と株高で、NISA口座の評価額(円建て)が増えているかもしれません。しかし、物価がそれ以上に上がっていれば、買えるモノの量は減ってしまいます。口座の数字だけを見て安心していると、いざ老後資金を取り崩す段になって「こんなはずではなかった」となりかねません。
フランスの危機は、金利のある世界で財政規律がどれほど重要か、そしてそれが私たちの資産にどう影響するかを教えてくれます。今こそ、自分の資産状況を再点検し、来るべき変化に備える時です。
持ち帰りメモ⑤:国の防御策(インフレ)が、そのまま自分の口座の弱点になっていないか。円建て資産の「実質価値」に目を向ける必要がある。
私たち個人投資家はどうするべきか
今日の話を踏まえ、私たちが今すぐ始めるべき具体的なアクションを4つにまとめます。
- 資産の棚卸しをする: 預金、株、投資信託、不動産など、自分の資産が円建てに偏っていないか、インフレに強い資産は何かを確認しましょう。
- NISAのポートフォリオを見直す: 全世界株式(オルカン)だけでなく、金利上昇局面で恩恵を受ける資産や、異なる値動きをする資産(金など)を組み入れることを検討しましょう。
- 金利とインフレを学ぶ: 「金利が上がると債券価格は下がる」といった基本を再確認し、金利のある世界での資産形成の知識をアップデートしましょう。
- 企業の財務健全性を見る: 個別株投資では、借金が少なく、インフレを価格転嫁できる力(ブランド力など)を持つ企業に注目しましょう。※これは業種の代表例であり、特定の銘柄を推奨するものではありません。
もちろん過去の実績は将来のパフォーマンスを担保するものではございません。本記事は特定銘柄の購入を推奨するものではなく、投資は自己責任でお願いします。
動画では実際のチャートや資料を見ながら解説していますので、ぜひこちらもご覧ください。
フランスの信用不安は、欧州全体の金融システムへの懸念につながります。そうなればECBは利上げに踏み切れず、結果としてユーロ安・ドル高が加速。相対的に円も売られやすくなり、さらなる円安が日本の輸入物価を押し上げます。これは企業のコスト増を招き、巡り巡って私たちの給料や株価にも影響を及ぼすのです。この「連想ゲーム」の視点を持つことが、これからの資産形成に不可欠です。
私が学長を務めるマネトレ大学では、金融知識ゼロだった大学生が米国大手証券会社に入社し学んだ金融知識、ルーティンワークを集約した金融特化型の教育研修を行っています。無料の勉強会「元ゴールドマン・サックス証券 尾崎邦明式 資産10倍ロードマップ」はYouTubeの各動画の概要欄からお申し込みください。日々のマーケット解説や最新情報は、無料LINEでもお届けしています。まずは無料LINEにご登録ください。
参考情報:JETRO ビジネス短信(2026年9月14日、10月7日)、大和総研(2026年1月14日、10月20日、10月26日)、きんざい 週刊金融財政事情(2026年10月27日号)、Bloomberg(2026年9月18日、9月30日、10月8日)、Reuters(2026年9月23日、10月21日)、ムーディーズ・レーティングス(2026年10月23日発表)、ゴールドマン・サックス・アセット・マネジメント(2026年9月15日)、The Economist, Financial Times 各号
まずは無料LINE登録で特典をGET
Follow me!



コメント