

S&P500が最高値圏で推移する一方、世界の国債利回りは数十年ぶりの高水準に達しています。株高と金利高が同時に起きるこの「異常事態」は、過去の金融危機の直前と酷似しており、多くの投資家が見落としがちな構造変化の兆候です。
本記事では、この現象の根本原因である「価格を見ない買い手」の退場劇を解き明かし、それがなぜ、そしてどのように、私たち個人投資家の住宅ローンや資産形成にまで影響を及ぼすのかを、連想ゲームで分かりやすく解説します。
この記事でわかること
- 世界的な金利上昇の本当の理由(=「価格を見ない買い手」の退場)がわかる
- 政府の借金が「時間経過だけで利払いが増える」仕組みに変わったことがわかる
- 構造変化が日本の住宅ローンや新NISA(S&P500/オルカン)にどう影響するかがわかる
マネトレ大学学長の尾崎が運営するYouTubeチャンネル「おーちゃん【元外銀マン】」で解説した内容を、動画公開後の最新データまで織り込んでお届けします。この記事の執筆は、元ゴールドマン・サックス証券の経歴を持つ尾崎邦明が監修しています。
目次
結論:「価格を見ない買い手」の退場が招く静かな時限爆弾
| 何が起きたか | 個人投資家への意味 | |
|---|---|---|
| 現象 | 50年間国債を買い支えた確定給付年金(DB)が、確定拠出年金(DC)への制度変更で世界的に退場。 | 金利がいくらでも国債を買ってくれた「価格を見ない買い手」がいなくなり、金利に上昇圧力がかかる構造に変化した。 |
| 政府の対応 | 長期債が売れなくなり、返済期間が短い「短期債」の発行にシフト。 | 借り換え頻度が増え、低金利時代の借金が現在の高金利で次々更新される。時間経過だけで利払い費が自動的に膨らむ時限装置が作動した。 |
| 個人投資家への影響 | 長期金利の上昇が常態化し、株価評価の前提が変わる。 | 住宅ローン(固定)金利の上昇、S&P500など成長株の重し、金融セクターへの追い風など、資産全体に影響が及ぶ。 |
世界的な金利上昇の正体は、年金制度変更による国債の「価格を見ない買い手」の構造的な退場です。これは時間経過とともに政府の利払い費を自動的に膨張させ、個人投資家の資産にも静かな、しかし確実な変化を迫ります。
第1章:S&P500最高値の裏で進む「静かな異常事態」
この章のポイント
- 株価は高値圏なのに、国債利回りも数十年ぶりの高水準という矛盾
- 為替リスク:円高が進むとS&P500が上昇しても円建て資産は増えない可能性
- 現在の状況はドットコムバブルやリーマンショック前夜と酷似している
株高と金利高の同時発生は“地殻変動”のサインか
2026年8月にS&P500が史上最高値を記録して以来、株価は高値圏で堅調に推移しています。「やはりS&P500は最強だ」と楽観ムードが漂う一方、金融市場では不自然な現象が起きています。
それは、株価が高いにもかかわらず、米国10年国債利回りも約5.3%と、リーマンショック前の2007年以来の高水準に達していることです。通常、金利が上がれば株価の重しとなるため、この「株高・金利高」の同時発生は異例の事態です。
実はこの状況は、過去の金融危機の前夜にも見られました。
- 2000年ドットコムバブル崩壊前:10年債利回りは6%超。S&P500は最高値を付けた後、約-49%下落。
- 2008年リーマンショック前:10年債利回りは約4.7%と現在に近い水準。S&P500は最高値を更新後、約-57%下落。
金利は暴落前の水準まで上がり、株は史上最高値。この構図は、今後の経済全体の地殻変動を示唆する第一歩かもしれません。
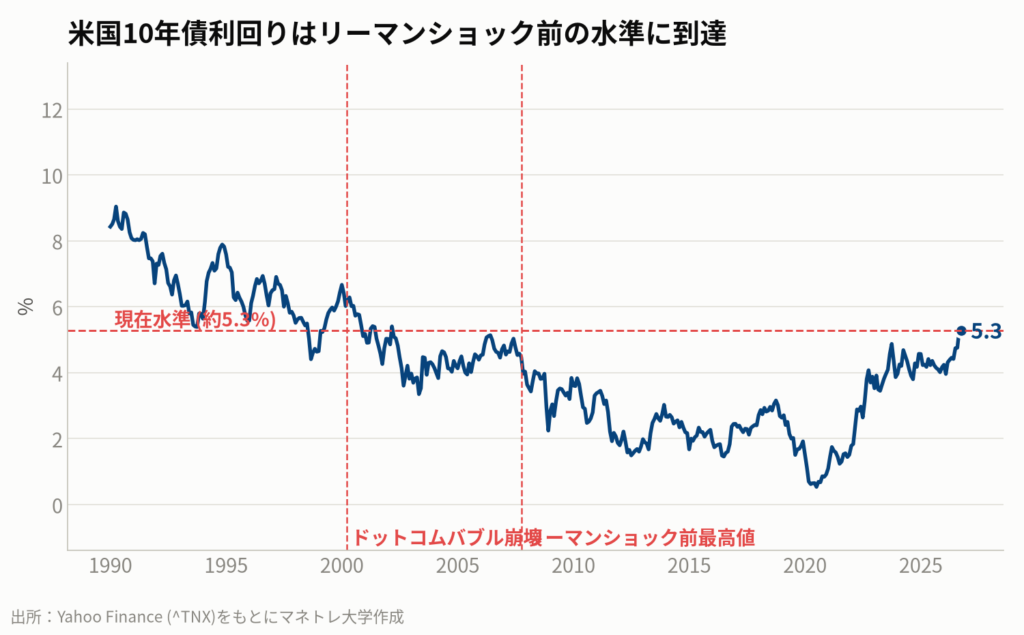
図1:米国10年国債利回りの推移。過去の金融危機前にも金利は高水準にあった。 為替リスクがS&P500のリターンを相殺するシナリオ
S&P500やオルカンに投資する私たちが忘れてはならないのが為替リスクです。株価が上昇しても、円高が進めば円建ての資産は増えない、あるいは減少する可能性があります。
例えば、1ドル150円の時に1,000万円分のS&P500を保有し、株価が50%上昇したとします。資産は1,500万円になるはずですが、もしその間に1ドル100円まで円高が進むと、円建て評価額は1,000万円のまま。利益はゼロです。
現在の金利上昇は、日米の金利差縮小を通じて円高圧力につながる可能性があります。株価チャートだけを見て安心していると、為替という別の角度から資産が目減りするシナリオも念頭に置く必要があります。
持ち帰りメモ①:株高と金利高の同時発生は、過去の金融危機前夜にも見られた「異常事態」。金利ゼロが株価を押し上げたボーナスステージは終わりました。
第2章:犯人は「人事部のお知らせ」?“価格を見ない買い手”の退場劇
この章のポイント
- 50年間、国債市場を支えてきたのは「確定給付年金(DB)」という特殊な買い手だった
- DB年金は「価格を見ずに」「法律で買わされていた」ため、金利水準に関わらず国債を買い続けた
- 世界中でDB年金が「確定拠出年金(DC)」に移行し、この巨大な買い手が市場から消えている
年金制度が国債を「無条件で買う」仕組み
今日の話は金利そのものではなく、世界中の国債市場を50年間支えてきた「特殊な買い手」が、今まさに退場しているという構造変化の話です。
かつて主流だった「確定給付年金(DB)」は、企業が従業員に「退職後、亡くなるまで毎月20万円を支払う」と約束する制度です。企業側から見れば、これは支払日と金額が決まった、終わりのない請求書です。
この約束を果たすため、企業は決まった日に決まった額が入ってくる資産を持つ必要がありました。その条件に合う唯一の資産が、30年物などの「超長期国債」です。
国債を満期まで保有すれば、価格変動に関係なく利息と元本が保証されます。そのため、DB年金を運用する基金は、買った国債の価格を気にする必要がありませんでした。彼らは投資家ではなく、約束を果たすための「部品」として国債を買っていたのです。
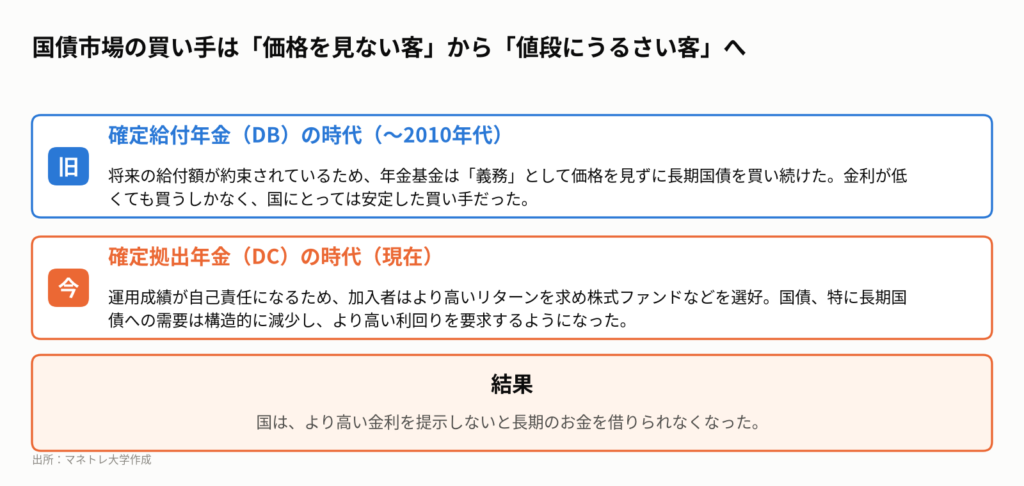
図2:50年間続いた国債市場の構造変化。買い手の性質が根本的に変わった。 世界同時進行で起きる「買い手」の構造変化
しかし、皆さんの会社に「亡くなるまで毎月20万円」という年金制度はありますか?おそらく、ないでしょう。主流は企業型DC(確定拠出年金)やiDeCoのはずです。これは、企業が掛け金を出すだけで、運用は自己責任で行う制度です。
この変化こそが、今回の核心です。DB年金では会社が国債を買う義務を負っていましたが、DC年金では個人が運用先を選びます。そして個人投資家の多くは、国債ではなく株式ファンドを選びます。
この「買い手の交代劇」は、世界中で静かに、しかし劇的に進行しました。
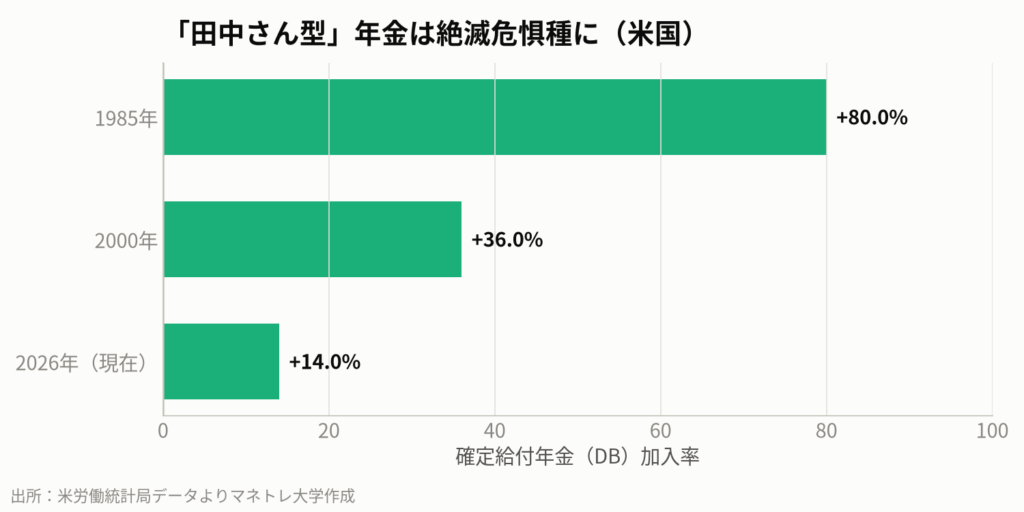
図3:米国の大企業で確定給付年金に加入している労働者の割合。40年で劇的に減少した。 この変化は金融危機で起きたのではなく、人事部から届く「年金制度変更のお知らせ」一枚で完了しました。50年間、世界の国債市場を支えた最大の買い手は、FRBでも大統領でもなく、人事部の担当者によって静かに消されたのです。
この動きは欧州でも顕著で、特にEU最大の年金大国であるオランダでは、2026年から歴史的な年金改革が始まりました。BNPパリバ・アセットマネジメントの2025年11月のレポート[5]によれば、この改革だけで欧州の長期債需要が大きく後退し、金利上昇圧力になると指摘されています。
持ち帰りメモ②:世界的な金利上昇の根本原因は、FRBでも戦争でもなく、年金制度の変更。価格を問わず国債を買う巨大な需要が、構造的に消滅しました。
第3章:短期債へ逃げる政府と「利払い費」という時限爆弾
この章のポイント
- 長期国債の買い手不在で、各国政府は返済期間の短い「短期債」の発行へシフト
- 短期化は「借り換え(ロールオーバー)」の頻度を増やし、金利変動リスクを高める
- 低金利時代の借金が満期を迎え、現在の高金利で借り換えられることで、利払い費が自動的に膨張する構造が完成
「長いお金」を諦めた各国政府
「価格を見ない買い手」が消えた今、残ったのは値段にうるさい投資家だけです。彼らは30年もお金を拘束されるなら、相応の高い金利(タームプレミアム)を要求します。
高い金利を払いたくない各国政府が取った行動は同じでした。長い期間の借金を諦め、返済期間が短い「短期債」の発行に逃げたのです。一見、金利が安い短期債はコスト削減に見えますが、これには大きな罠が潜んでいます。
時間の経過だけで利息が膨らむ「ロールオーバー」の罠
政府の借金は満期が来ても返済されず、通常は新しい債券を発行して借り換えられます。これを「ロールオーバー」と呼びます。
債券を短期化するということは、このロールオーバーの頻度を自ら増やす行為です。そして、借り換えのたびに、その時点の市場金利が適用されます。
ここに時限爆弾がセットされています。アメリカ政府の債務の大半は、金利がほぼゼロだった時代に借りたものです。しかし、これから満期を迎える債務は、現在の高い金利で借り換えられていきます。
- 米政府債務の平均金利:約3.5%
- 現在の新規発行金利:短期で4%超、長期で5%超
- 今後1年で満期を迎える国債:約10兆ドル以上 (約1,600兆円)
つまり、何も事件が起きなくても、時間が経つだけで利払い費が自動的に膨らんでいく構造が完成したのです。米議会予算局(CBO)の2026年9月の報告[35]によれば、米政府の純利払い費は既に年間1兆ドル(約160兆円)を超え、国防費を上回る最大の歳出項目の一つとなっています。
持ち帰りメモ③:政府の借金は、事件が起きなくても「時間経過」だけで利払い費が増える仕組みに変わりました。これは一夜の暴落ではなく、静かに進む構造変化です。
第4章:最前列に立つ日本。あなたの財布に繋がる3つの経路
この章のポイント
- 「価格を見ない買い手」の退場は、日銀の緩和縮小もあり日本で最も極端に進んでいる
- 経路①:住宅ローン金利(特にフラット35など固定金利)に構造的な上昇圧力がかかる
- 経路②:S&P500/オルカンなど、将来の成長期待で買われる株価の重しになる
- 経路③:銀行・保険セクターには追い風、不動産・グロース株には逆風となる
世界で最も「買い手交代」が進む日本の国債市場
実はこの「価格を見ない買い手」の退場劇が、世界で最も極端な形で進んでいるのが日本です。日本の国債市場には、DB年金をはるかに凌ぐ「最強の買い手」がいました。日本銀行です。
金融緩和の時代、日銀は利回りを問わず国債を買い続け、一時は発行残高の半分以上を保有しました。しかしその日銀も、2024年から量的引き締め(QT)へと静かに舵を切っています。
最強の買い手の撤退により、日本の長期金利には強い上昇圧力がかかっています。その結果、財務省は2025年12月、30年債や40年債といった超長期国債の発行額を17年ぶりの低水準に削減する計画を発表しました[16]。長い国債が売れないから短くする、という世界共通の動きが日本でも起きているのです。
住宅ローン、新NISA、個別株…3つの影響シナリオ
この構造変化が、私たちの家計に直接影響を及ぼす経路は大きく3つあります。
- 住宅ローン:フラット35など固定金利の住宅ローンは、長期金利に連動します。長期国債の買い手が減り利回りが上がるということは、これから固定金利でローンを組む人の金利に、構造的な上昇圧力がかかり続けることを意味します。
- 新NISA(S&P500/オルカン):株価は、将来の利益を金利で割り引いて計算されます。無リスクで5%の利息がもらえる国債がある世界では、リスクを取って株を持つ投資家はそれ以上のリターンを要求します。金利水準が切り上がることは、特に成長期待で買われる株価の恒常的な重しとなります。
- 個別株(セクター):金利上昇局面では、セクターごとの優劣が明確になります。一般的に、銀行や保険などの金融セクターには追い風、借入で成長する不動産や高PERのグロース株には逆風となります。(※これらは業種の代表例であり、個別銘柄の購入を推奨するものではありません)
例えば、オランダの年金改革という一見無関係なニュースも、連想ゲームで繋げば自分の財布までたどり着きます。
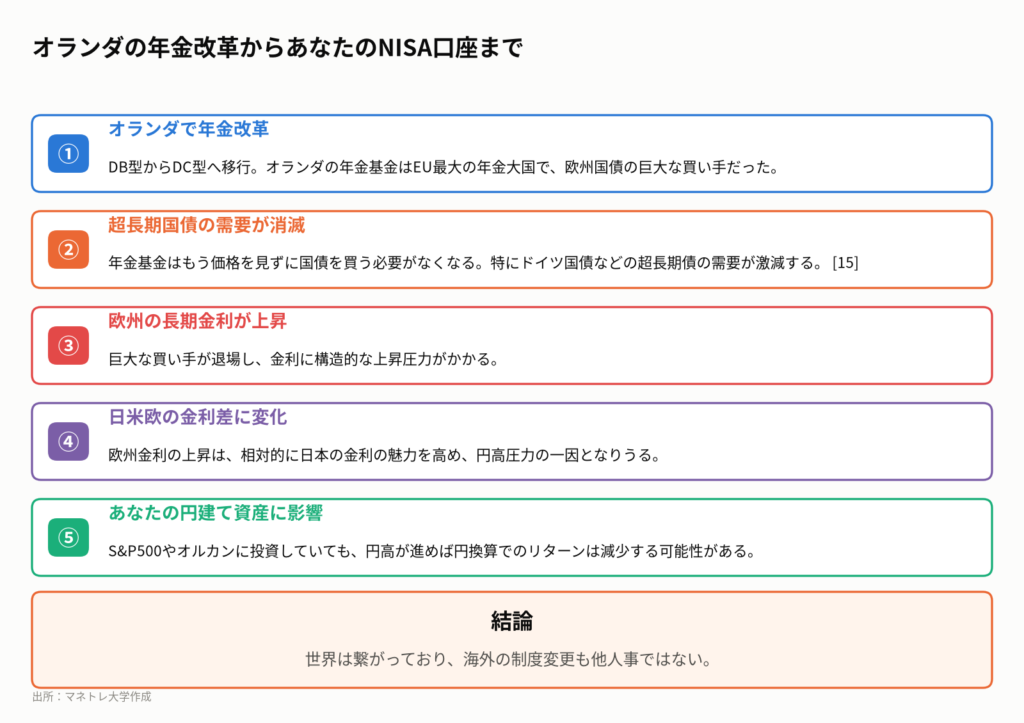
図5:オランダの年金改革が、日本の個人投資家の資産にまで波及する連想ゲーム。 持ち帰りメモ④:海外の年金制度のニュースが、日本の住宅ローン金利や新NISAの前提を変えます。世界は繋がっており、他人事ではありません。
第5章:結論:静かな危機に個人投資家はどう備えるか
この章のポイント
- 観測点①:日本の30年/40年債の「入札結果」で本当の需要を見る
- 観測点②:各国の「国債発行計画」で短期化がさらに進んでいないか確認する
- 観測点③:米国の「MMF残高」で待機資金が長期投資にいつ戻るかを見極める
大事件ではなく「時間」と戦う
私たちは金融リスクと聞くと、リーマンショックのような一夜の大事件を想像しがちです。しかし、今回の主役は事件ではなく「時間」です。
爆発はしませんが、止まりもしません。ニュースの見出しになりにくい変化ですが、気づいた時には景色が一変している。そういう静かな危機に、私たちはどう向き合えばよいのでしょうか。
潮流の変化を読むための3つの羅針盤
この構造変化を捉えるため、今後注目すべき3つの指標(羅針盤)を挙げておきます。
- 日本の超長期債の入札結果:普段見ることのない、30年債や40年債の入札結果に注目しましょう。買い手の需要が本当に細っているのかを測る、最適な定点観測ポイントです。
- 各国の国債発行計画:各国財務省が発表する発行計画で、短期債へのシフトがさらに進んでいないかを確認します。これは「まだ長い債券の買い手が見つかっていない」というシグナルになります。
- 米国のMMF残高:MMF(マネー・マーケット・ファンド)は、投資家がリスクを避け、資金を一時的に置いておく短期金融商品です。この残高が増えている間は、市場に「長く座ってくれるお金がない」ことを意味します。
米投資信託協会(ICI)の最新データ(2026年10月1日発表)[3]によると、MMFの総資産は9月末時点で約7.89兆ドルと、依然として歴史的な高水準にあります。この巨額の待機資金が、いつ長期の債券や株式市場に戻り始めるのかが、潮目の変化を知る重要な手がかりとなります。
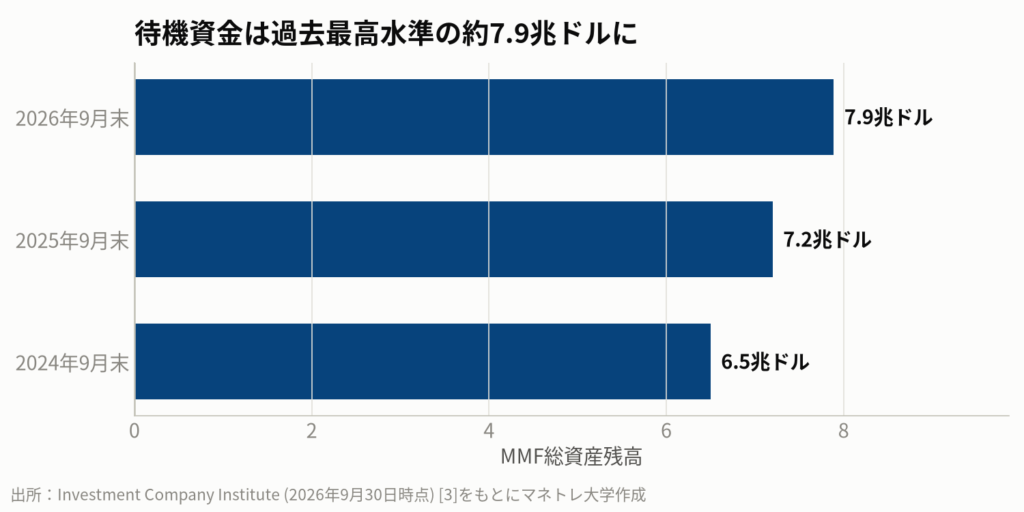
図6:米国のMMF(マネー・マーケット・ファンド)の資産残高。金利上昇を受け、短期金融市場に巨額の資金が待機している。 持ち帰りメモ⑤:派手なニュースだけでなく、「超長期債の入札結果」や「MMF残高」など、構造変化を示す静かな指標に注目する習慣が、新しい景色をいち早く捉える鍵となります。
私たち個人投資家はどうするべきか
この静かな、しかし確実な構造変化を前に、私たち個人投資家は自身の戦略を見直す必要があります。今日からできることを4つにまとめます。
- ご自身の投資方針を再点検する。これまでの「金利ゼロ」を前提とした成長期待だけでなく、金利がある世界での資産評価を意識し、長期的なリターン想定を見直しましょう。
- 金利という新しい重力を織り込む。金利上昇が追い風となる金融セクターや、逆風となる不動産・高PERグロース株など、セクターごとの力学の変化を理解し、ポートフォリオのバランスを考えましょう。
- 円建てリターンの目線を持つ。S&P500やオルカンなど海外資産への投資では、株価だけでなく為替変動もリターンを左右します。金利差の変化が為替に与える影響を頭の片隅に置きましょう。
- 「静かな指標」に注目する。派手なニュースだけでなく、本記事で紹介した「超長期債の入札結果」や「MMF残高」といった構造変化を示す指標を定期的にチェックする習慣をつけましょう。
もちろん過去の実績は将来のパフォーマンスを担保するものではございません。本記事は特定銘柄の購入を推奨するものではなく、投資は自己責任でお願いします。
動画では実際のチャートや資料を見ながら解説していますので、ぜひこちらもご覧ください。
「オランダで年金制度が変わる」というニュース1本から、欧州の金利上昇、日米欧の金利差の変化、そしてあなたのNISA口座の円建て資産まで、1本の線でたどり着く。この「連想ゲーム」ができるようになった瞬間、毎日流れてくるニュースがすべて資産を増やすための教材に変わります。
私が学長を務めるマネトレ大学では、金融知識ゼロだった大学生が米国大手証券会社に入社し学んだ金融知識、ルーティンワークを集約した金融特化型の教育研修を行っています。無料の勉強会「元ゴールドマン・サックス証券 尾崎邦明式 資産10倍ロードマップ」はYouTubeの各動画の概要欄からお申し込みください。日々のマーケット解説や最新情報は、無料LINEでもお届けしています。まずは無料LINEにご登録ください。
参考情報:Investment Company Institute, “Money Market Fund Assets”, October 1, 2026 [3, 13] | PIMCO, “Rupture and Resilience: 2026 Global Economic Outlook”, Richard Clarida, June 10, 2026 [4, 9] | Fitch Ratings, “U.S. Money Market Funds Monitor: 1Q26”, May 12, 2026 [7] | Goldman Sachs, “Global Markets Are Shifting From ‘Savings Glut’ to ‘Capital Scarcity'”, August 11, 2026 [14] | BNP Paribas Asset Management, “Shifting demand dynamics mean steeper yield curves”, November 28, 2025 [15] | 財務省, 「国債発行計画」, 2025-2026 [16, 28] | UniCredit Research, “Dutch pension reform: key elements, market impact and progress update”, October 29, 2025 [18] | Global Finance Magazine, “Europe’s Long-Bond Market Faces €1.6T Dutch Pension Shock”, September 9, 2026 [27] | Congressional Budget Office, “Monthly Budget Review: August 2026”, September 9, 2026 [35, 37] | Yahoo Finance, FRED (2026年10月4日時点)
まずは無料LINE登録で特典をGET
Follow me!



コメント