

「貯金しているのに、なぜか暮らしが楽にならない」——そんな漠然とした不安を感じていませんか。その原因は、あなたの現金の価値を静かに削り取っていく「インフレ」かもしれません。
この記事では、元ゴールドマン・サックス証券の経歴を持つマネトレ大学学長が、多くの人が見過ごしがちな資産形成の6つの鉄則を、専門用語をできるだけ使わずに解説します。今日から始められる具体的な行動まで、わかりやすくお伝えします。
この記事でわかること
- なぜ銀行預金だけでは資産が「目減り」するのかがわかる
- 時間を味方につける「複利」の本当の威力がわかる
- NISAやiDeCoといった制度を今すぐ始めるべき理由がわかる
マネトレ大学学長の尾崎が運営するYouTubeチャンネル「おーちゃん【元外銀マン】」で解説した内容を、動画公開後の市場データ(金利や物価の実際の値動き)まで織り込んでお届けします。
目次
結論:富を築くのに、特別な才能や知識は必要ない
| 原則 | 何が起きているか | 私たちへの意味 |
|---|---|---|
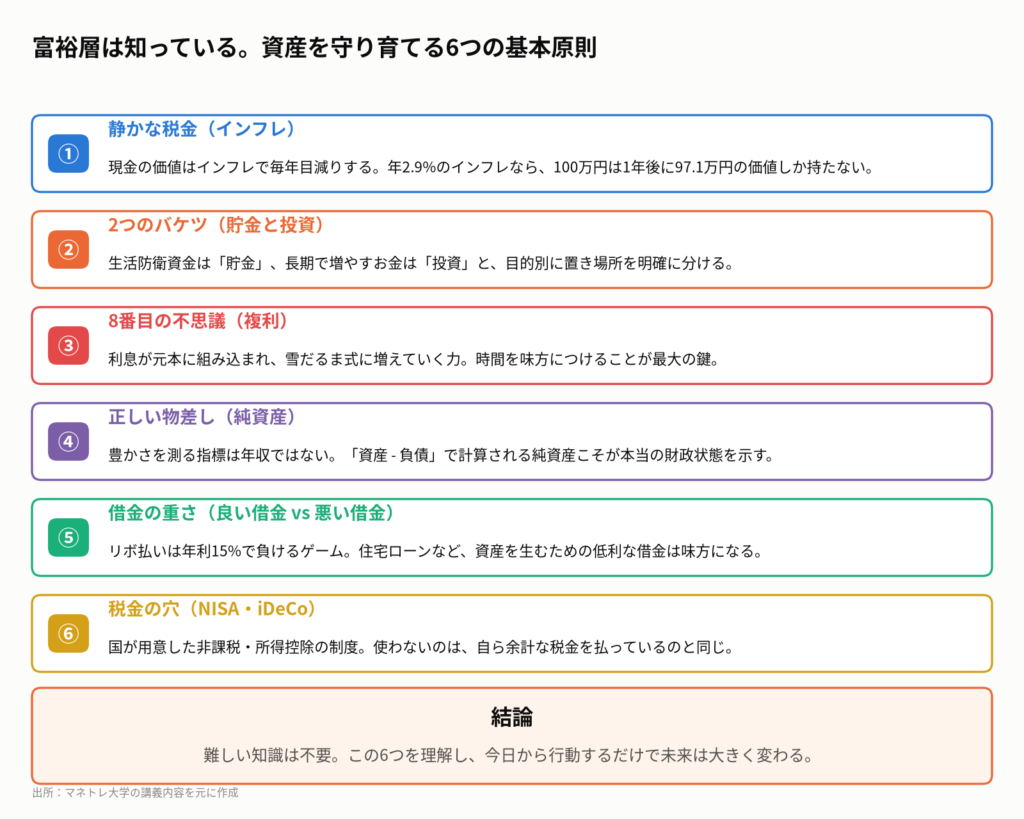
| 静かな税金(インフレ) | 現金の価値が毎年2〜3%ずつ静かに目減りしている。 | インフレ率を上回るリターンを目指せる「投資」で資産を守り育てる必要がある。 |
| 2つのバケツ(貯金と投資) | 生活防衛資金は「貯金」、長期で増やすお金は「投資」と目的別に分ける。 | 役割を混同すると、リスクを取りすぎたり、チャンスを逃したりする。 |
| 複利の力 | 利息が利息を生む雪だるま式の効果。時間をかけるほど威力を増す。 | 1日でも早く、少額からでも投資を始めることが将来の資産に大きな差を生む。 |
| 純資産 | 年収ではなく「資産 – 負債」で財政状態を測る。 | 現状を正確に把握することが、資産形成の第一歩。定期的に計算し改善を目指す。 |
| 借金の使い分け | 借金には「良い借金」と「悪い借金」の2種類がある。 | リボ払いは即刻停止。住宅ローンのような「良い借金」は資産形成の味方になる。 |
| 税の優遇制度 | NISA、iDeCo、ふるさと納税は国が用意した節税ボーナス。 | これらの制度をフル活用しないのは、毎年数十万円を損しているのと同じ。 |
富を築くのに、専門知識や特別な才能は必要ありません。インフレ、貯金と投資の使い分け、複利、純資産、借金、税金という6つの基本原則を正しく理解し、今日から行動に移すことが、誰にとっても経済的安定への最も確実な道筋となります。
第1章:あなたの貯金は毎年2.1%ずつ減っている?静かな税金「インフレ」の正体
この章のポイント
- 普通預金は、購買力ベースで見ると毎年価値が目減りしている。
- 高金利のネット銀行でも、現在のインフレには勝てない。
- 守りの「貯金」と攻めの「投資」は全く別の目的を持つ。
メガバンクに100万円を10年預けても、牛丼2杯分しか増えない現実
あなたが普通預金に100万円を置いていると、何もしていないのに毎年こっそりその価値が減っていくとしたら、どうしますか。これが「インフレ」という、静かな税金の正体です。
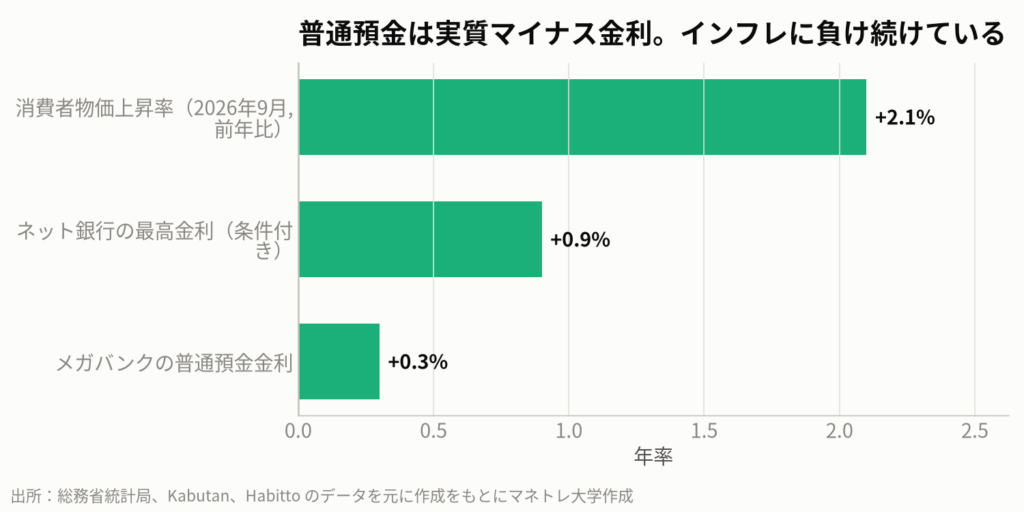
2026年10月に公表された日本の消費者物価指数(生鮮食品を除くコアCPI)は、前年比で2.1%の上昇でした。これは、去年100万円で買えたものが、今年は102.1万円出さないと買えなくなったことを意味します。
一方で、メガバンクの普通預金金利は年0.3%程度(2026年11月時点)。差し引きすると、あなたの預金の購買力は、実質的に毎年1.8%ずつ目減りしている計算になります。通帳の数字は減りませんが、買えるモノの量は確実に減っているのです。
「では、金利の高いネット銀行に移せばいいのでは?」と考えた方は、半分正解です。確かにメガバンクの0.3%に比べ、条件付きで年0.9%を超える金利を提示するネット銀行もあります。現金を移すだけで受取利息は何倍にもなりますから、やらない手はありません。
しかし、それでもインフレ率の2.1%には届きません。高金利のネット銀行は「穴が少し小さいバケツ」に過ぎず、水(資産価値)の減少を緩やかにするだけで、増やしてはくれないのです。
貯金と投資は「土台」と「家」の関係
ここで、資産形成の最も基本的な考え方「2つのバケツ」を理解する必要があります。貯金と投資は、目的が全く異なる行為です。
- 貯金(守りの現金):生活防衛資金や、数年以内に使う予定のお金。元本は保証されるが、インフレで価値は目減りする。
- 投資(攻めの資産):長期的な視点で価値を育てるお金。元本保証はないが、経済成長の果実を受け取れる可能性がある。
家に例えるなら、貯金は土台のコンクリート、投資はその上に建てる家です。土台だけでは快適に住めず、家だけでは地震で崩れてしまいます。両方のバランスが不可欠なのです。
もし10年前に100万円を全世界株式のインデックスファンド(VTなど)に入れていたら、今頃は約300万円に。S&P500連動ファンドなら約380万円になっていた可能性があります。どちらもただ「違う箱」に入れて放置していただけ。この差を生んだのが、次の章で解説する「複利」の力です。
持ち帰りメモ①:まずはメガバンクの普通預金を、金利の高いネット銀行に移すことから始めよう。
第2章:アインシュタインが「人類最大の発明」と呼んだ「複利」の魔法
この章のポイント
- 利息が利息を生む「複利」は、時間をかけるほど爆発的な力を発揮する。
- ウォーレン・バフェット氏の資産の97%は65歳以降に築かれた。
- 始めるのが10年遅いと、毎月の積立額を2倍にしても追いつけない。
雪だるま式に資産が増える仕組み
なぜ投資は、預金と桁違いの差を生むのでしょうか。その秘密は「複利」という、お金の世界で最も強力な力にあります。アインシュタインが「人類最大の発明」と呼んだとも言われるこの仕組みは、驚くほどシンプルです。
100万円を年利8%で運用すると、1年後には108万円になります。2年目の利息は、元の100万円ではなく、108万円に対して8%がかかります。このように、生まれた利息が元本に組み込まれ、次の利息を生み出していく。これが複利の「雪だるま効果」です。
この効果を最も体現しているのが、世界一の投資家ウォーレン・バフェット氏です。彼の資産の約97%は、65歳を過ぎてから築かれたと言われています。11歳から投資を始め、70年以上も同じスタイルを続けた結果、最後の20年で資産が爆発的に増えたのです。
投資で最も重要な変数は「利回り」ではなく「時間」
複利の力を最大化する変数は、高い利回りよりも、実は「時間」です。具体的なシミュレーションを見てみましょう。
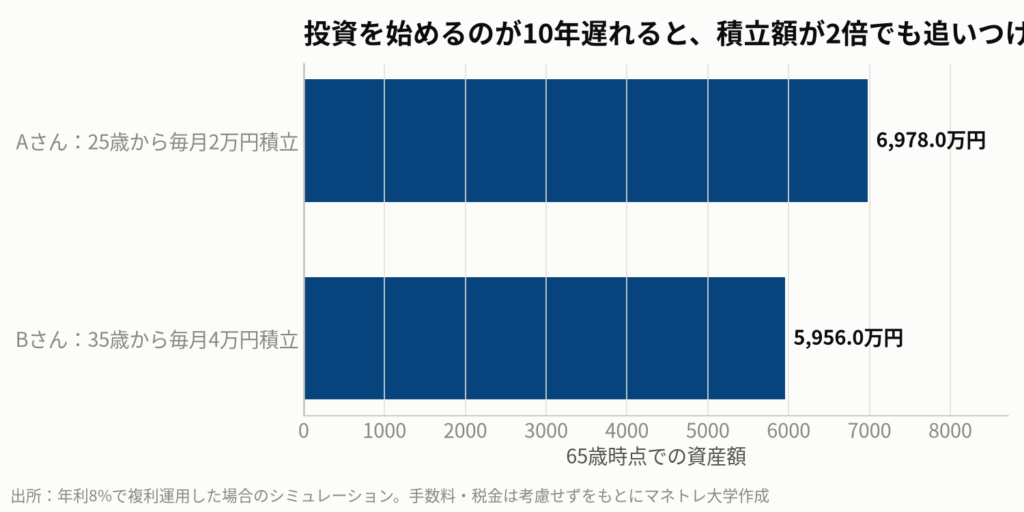
- Aさん:25歳から毎月2万円を年利8%で積み立てる → 65歳で約6,978万円
- Bさん:35歳から毎月4万円を年利8%で積み立てる → 65歳で約5,956万円
毎月の積立額が2倍でも、スタートが10年遅れるだけで、Aさんには追いつけません。これが時間の持つ圧倒的なパワーです。「落ち着いたら始めよう」の「落ち着く日」は永遠に来ません。相場には常に、買う理由と買わない理由が両方存在します。
「理解してから始めよう」と考える人は、結局、理解しないまま時間だけが過ぎていくケースがほとんどです。1日でも早く始めること。それが、複利の恩恵を最大限に受けるための唯一の鍵なのです。
持ち帰りメモ②:始めるのが1日遅れるごとに、未来の自分の資産を削っていると心得るべし。
第3章:年収1500万円で貯金ゼロ?本当の豊かさを測る物差し「純資産」
この章のポイント
- 経済状態を測る指標は「年収」ではなく「純資産(資産 – 負債)」である。
- 高年収でも多額のローンがあれば、純資産はマイナスになりうる。
- 自分の純資産を計算し、客観的な現在地を把握することが改善の第一歩。
PL(年収)ではなくBS(純資産)で自分を測る
多くの人は、自分の経済状態を「年収」で測りがちです。しかし、年収は企業のPL(損益計算書)のようなもので、あくまで一定期間の収入を示すに過ぎません。本当の財政状態を示すのは、BS(貸借対照表)にあたる「純資産」です。
私が外資系証券会社にいた頃も、年収1,500万円でも貯金がゼロ、むしろリボ払いの借金を抱えている同僚もいました。一方で、年収400万円でも着実に資産を築き、純資産3,000万円を超えている地方公務員の方もいます。差は「入ってくる量」ではなく「手元に残っている量」なのです。
純資産の計算式は非常にシンプルです。
純資産 = 資産 - 負債
この式に自分の数字を当てはめてみることが、資産形成のスタートラインとなります。
まずは紙に書き出して自分の「財産目録」を作ってみよう
今すぐ、紙とペンを用意して自分の「資産」と「負債」を書き出してみましょう。難しく考える必要はありません。
- 資産の例:預貯金、株式・投資信託、保険(解約返戻金)、不動産、自動車など
- 負債の例:住宅ローン、自動車ローン、カードローン、リボ払い、奨学金など
初めて計算すると、思ったより純資産が少なくて愕然とするかもしれません。しかし、ダイエットで体重計に乗らずに痩せられないのと同じで、現状を測らなければ改善は始まりません。この数字が、あなたの資産形成における「現在地」なのです。
持ち帰りメモ③:他人と比較する年収ではなく、自分と向き合う「純資産」に焦点を当てよう。
第4章:借金=悪ではない。富裕層が巧みに使う「良い借金」と「悪い借金」
この章のポイント
- 借金には、資産を減らす「悪い借金」と、資産を増やす「良い借金」がある。
- リボ払いや消費者金融は、年利15%以上で負けるゲームに参加するのと同じ。
- 住宅ローンなどの低金利な「良い借金」は、資産形成を加速させるツールになる。
即刻返済すべき「悪い借金」の代表例
「借金」と聞くと、ネガティブなイメージを持つ方が多いかもしれません。しかし、すべての借金が悪者なわけではありません。借金には明確に2種類あり、これを使い分けることが富裕層への分かれ道となります。
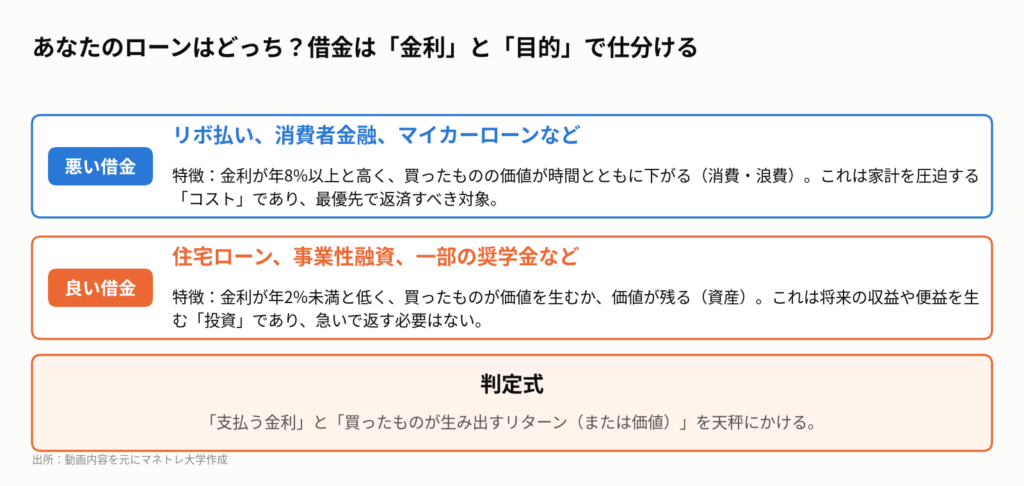
まず、即刻返済すべき「悪い借金」とは、高い金利で、価値が下がるモノを買うための借金です。代表例は以下の通りです。
- リボ払い:実質年利15%前後。どんな投資の達人でも安定的に出すのは難しい利回りを、あなたは支払い続けています。
- 消費者金融・カードローン:年利15〜18%。まさに「負けるが確定したゲーム」に参加しているのと同じです。
- (一部の)自動車ローン:買った瞬間に価値が下がる消費財に対し、高い金利を払うのは家計を圧迫します。
慌てて返す必要のない「良い借金」とは?
一方、「良い借金」とは、低い金利で、将来価値を生むモノや価値が残るモノを買うための借金です。これは資産形成を加速させる「レバレッジ」として機能します。
代表例は住宅ローンです。年利1%前後で借り入れ、その分、手元の現金を年利5%で回る投資に回せば、差額の4%があなたの利益になります。これは、他人の資本を使って自分の資産を増やす、資本主義の基本ルールの一つです。
動画公開後に起きたこと:金利上昇で変わる「借金」の景色
動画公開後、日本銀行の金融政策正常化が進み、長期金利は上昇傾向にあります。これを受け、三菱UFJ銀行などのメガバンクが預金金利を引き上げる一方、住宅ローン金利も変動・固定ともに上昇局面に入りました。
特に固定金利は長期金利の上昇を受けて引き上げが顕著です。これは「良い借金」である住宅ローンのコストが上がっていることを意味します。これからローンを組む方は、金利の動向をこれまで以上に注視する必要があるでしょう。
持ち帰りメモ④:金利8%超えで値下がりするものを買う借金は、どんな投資よりも優先して、今すぐ返済計画を立てよう。
第5章:知るだけで年間数十万円の差。日本人が見過ごす「税金の穴」を塞ぐ方法
この章のポイント
- 日本にはiDeCo、NISA、ふるさと納税という合法的な節税制度が揃っている。
- 多くの会社員が、これらの制度を使わないことで毎年10〜30万円を損している。
- NISA口座の開設は無料で15分で完了し、使わないのは自ら納税しに行くのと同じ。
資産形成において、リターンを追求することと同じくらい重要なのが「コストを抑えること」です。そして、私たちにとって最大のコストの一つが「税金」。幸いなことに、日本にはこの税金を合法的に減らせる制度が3つも用意されています。
【iDeCo】掛けるだけで税金が戻ってくる魔法の制度
iDeCo(個人型確定拠出年金)は、老後資金を準備するための私的年金制度です。最大のメリットは、毎月の掛金が全額「所得控除」の対象になること。
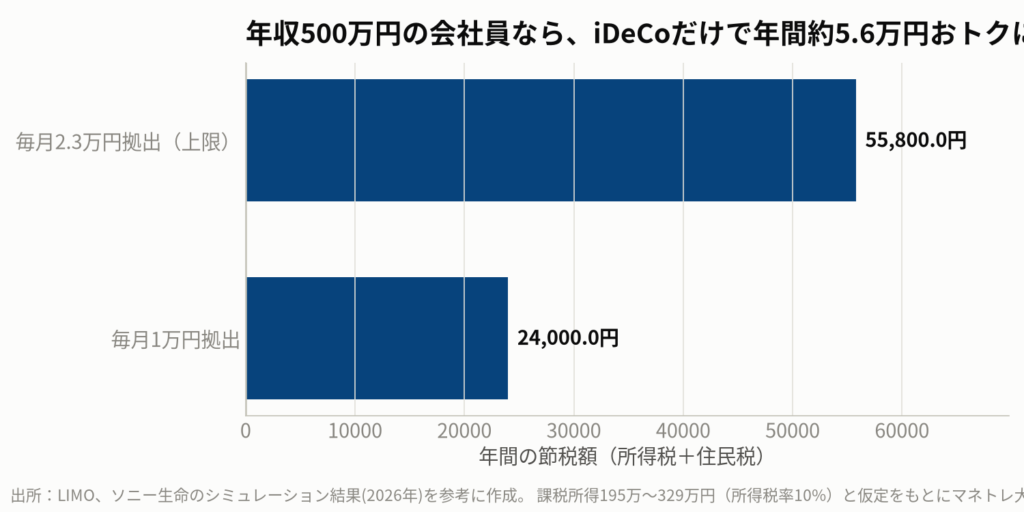
例えば、年収500万円の会社員が上限額の月2.3万円を拠出すると、所得税と住民税を合わせて年間約5.6万円の税金が安くなります。これは、拠出した瞬間に約20%のリターンが確定するのと同じ効果です。何に投資するか以前に、制度に参加するだけで得られる大きなメリットです。
【新NISA】利益が全額非課税になる最強の投資口座
新NISAは、年間360万円、生涯で1,800万円までの投資で得た利益が全額非課税になる制度です。通常、株や投資信託の利益には約20%の税金がかかります。100万円儲けても、手元に残るのは約80万円です。
しかし、NISA口座内での取引なら、100万円の利益はまるごと100万円あなたのもの。この制度を使わずに課税口座で投資をするのは、自ら税務署にチップを渡しに行っているようなものです。口座開設は無料で15分もあれば完了します。
これらに加え、実質2,000円の負担で数万円分の返礼品がもらえる「ふるさと納税」もあります。私の体感では、日本の会社員の6〜7割は、これらの制度をフル活用できていません。「難しそう」という理由だけで、毎年10〜30万円、生涯では数千万円ものお金を損している可能性があるのです。
持ち帰りメモ⑤:このページを読み終えたら、すぐに証券会社のサイトでNISA口座開設を申し込もう。
私たち個人投資家はどうするべきか
ここまで解説してきた6つの原則は、どれも特別な知識を必要としません。「知っているか、知らないか」そして「知った後に、行動するかどうか」。その差が、10年後、20年後の資産に大きな違いを生み出します。今日からできる具体的なアクションを5つにまとめます。
- まず、金利の高いネット銀行の口座を開設する。 メガバンクに預けている生活防衛資金以外の現金を移すだけで、受け取る利息は何十倍にもなります。
- 次に、証券会社のNISA口座を開設する。 SBI証券や楽天証券など主要ネット証券なら、無料で15分程度で申し込みが完了します。投資は月々1,000円からでも始められます。
- そして、自分の「純資産」を計算してみる。 預金、株、不動産などの「資産」と、住宅ローンやカードローンなどの「負債」をすべて書き出し、現状を直視することから始めましょう。
- もしリボ払いやカードローンがあれば、すぐに返済計画を立てる。 年利15%を超える借金は、どんな投資よりも優先して返済すべき「最大の敵」です。
- 最後に、iDeCoとふるさと納税について調べる。 会社員であればiDeCoの節税メリットは絶大です。ふるさと納税も、実質2,000円の負担で様々な返礼品がもらえるお得な制度です。
「そのうちやろう」の「そのうち」は永遠に来ません。明日やろうは馬鹿野郎、です。この記事を読み終えた「今日」動くかどうかが、あなたの未来を変える分岐点になるかもしれません。
もちろん、この記事は特定の金融商品の購入を推奨するものではなく、投資の最終判断はご自身の責任でお願いします。
動画では実際のデータや資料を見ながら、より詳しく解説していますので、ぜひこちらもご覧ください。
「日本の消費者物価指数が2%台で高止まり」という一つのニュースから、日銀の利上げ、住宅ローン金利の上昇、預金の実質価値の目減り、そしてNISAを活用したインフレ対策の重要性まで、すべてが一本の線で繋がります。この「連想ゲーム」の感覚を身につけることが、金融リテラシーの本質です。
私が学長を務めるマネトレ大学では、金融知識ゼロだった大学生が米国大手証券会社に入社し学んだ金融知識、ルーティンワークを集約した金融特化型の教育研修を行っています。無料の勉強会「元ゴールドマン・サックス証券 尾崎邦明式 金融×不動産の二刀流投資」はYouTubeの各動画の概要欄からお申し込みください。日々のマーケット解説や最新情報は、無料LINEでもお届けしています。まずは無料LINEにご登録ください。
参考情報:総務省統計局「2025年基準 消費者物価指数」(2026年10月23日公表)、第一生命経済研究所 斎藤太郎「消費者物価指数(26年9月)-コアCPI上昇率は9ヵ月ぶりの2%台」(2026年10月23日)、三菱UFJリサーチ&コンサルティング「日本:消費者物価指数(2026年9月)」(2026年10月23日)、モゲチェック「住宅ローン金利動向」(2026年11月12日)、ダイヤモンド・ザイ・オンライン「ネット銀行おすすめ比較[2026年]」(2026年11月16日)、SOICO「iDeCo(イデコ)の節税効果は年収500万円でいくら?」(2025年12月24日)、Business Insider「投資の神様ウォーレン・バフェットはCEO退任後も主役?…」(2026年8月24日)、Yahoo Finance (VT, ^GSPC) 市場データ(2026年11月18日時点)
まずは無料LINE登録で特典をGET
Follow me!



コメント