

2026年8月、トランプ大統領がキャピタルゲイン税(資産売却益への税金)の実質的な減税構想を検討していることが報じられました。これは単なる税率引き下げではなく、インフレを考慮して利益の計算方法自体を変えるという、より本質的な税制改革の議論です。
この記事では、マネトレ大学学長の尾崎邦明が、構想の核心である「インフレ課税のインデックス化」の仕組み、過去の減税が市場に与えた影響、そして私たち日本の個人投資家がこのニュースから何を学び、どう行動すべきかを「連想ゲーム」で紐解いていきます。
この記事でわかること
- 税率を下げずに減税する「インデックス化」の仕組みがわかる
- 構想の真の狙いである米国住宅市場の「ロックイン効果」問題がわかる
- 日本の投資家が取るべき具体的な3つのアクションがわかる
マネトレ大学学長の尾崎が運営するYouTubeチャンネル「おーちゃん【元外銀マン】」で解説した内容を、動画公開後の最新の報道やデータまで織り込んでお届けします。
目次
結論:構想の実現性は低いが、「インフレ課税」という隠れた時限爆弾を浮き彫りにした
| 何が起きたか | 投資家への意味 | |
|---|---|---|
| キャピタルゲイン税のインデックス化 | 資産の取得価格をインフレ分だけ上乗せして、課税対象となる利益を圧縮する。 | インフレによる「見せかけの利益」への課税をなくす試み。成立すれば米国株全体に追い風だが、実現性は低い。 |
| 住宅売却益の非課税枠拡大 | 夫婦で50万ドル(約8,000万円)の非課税枠を、最大200万ドル(約3.2億円)へ引き上げる案。 | 税金を嫌って住宅を売れない「ロックイン効果」を解消し、中古住宅市場の流動性を高める狙いがある。 |
| 日本の金融所得課税 | 日本では「1億円の壁」是正のため、超富裕層を対象とした課税強化(ミニマムタックス)が始まっている。 | 米国の減税議論とは逆行。インフレ課税の問題は日本にも存在するが、個人ができる最善の対策は非課税制度であるNISAの活用。 |
トランプ政権が検討するキャピタルゲイン減税構想は、成立のハードルが高いものの、資産価格に織り込まれていない「インフレ課税」問題を浮き彫りにしました。この問題を個人投資家が乗り越える鍵は、日本のNISA制度の徹底活用にある、というのがこの記事の結論です。
第1章:「税率を下げない減税」の正体とは?
この章のポイント
- 今回の構想は税率ではなく「利益の定義」を変えるもの
- 取得価格をインフレ分かさ上げする「インデックス化」が核心
- インフレによる目減り分には課税しないという考え方
インフレ課税という「隠れた税金」
今回の構想の面白い点は、税率を1%も下げずに減税するという仕組みにあります。これを理解するには、まず「インフレ課税」という問題を理解する必要があります。
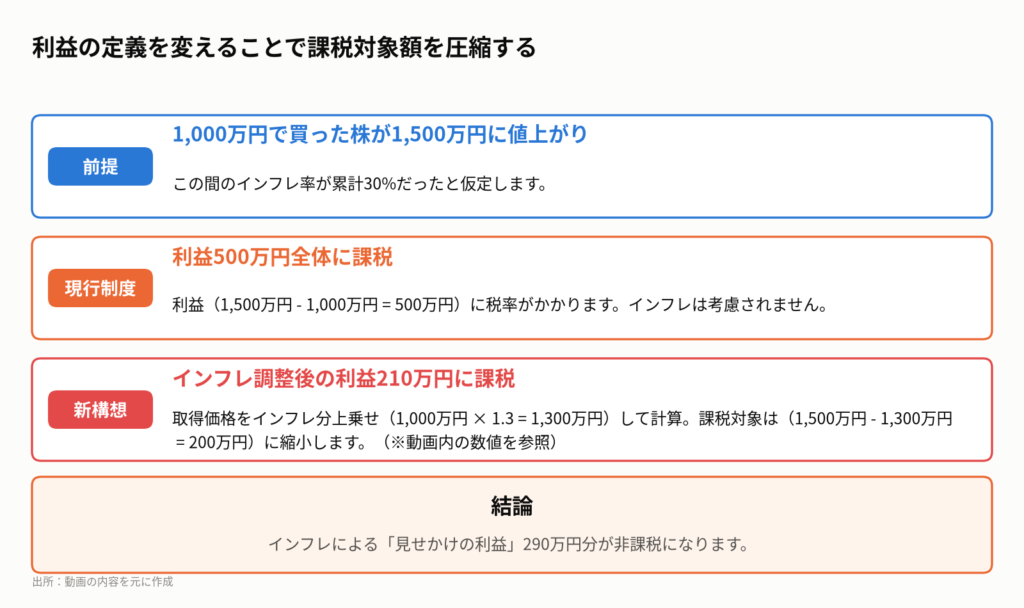
例えば、1,000万円で買った資産が数年後に1,500万円に値上がりしたとします。紙の上では500万円の利益です。しかし、この間に物価も30%上がっていたらどうでしょうか。資産の価値は実質的にはほとんど増えていません。
それにもかかわらず、現在の税制では紙の上の利益500万円全体に税金がかかります。増えてもいない「見せかけの利益」に課税される、これがインフレ課税です。
税率はそのまま、課税対象額を減らす仕組み
トランプ政権が検討する「インデックス化」とは、このインフレ課税を解消するための仕組みです。資産の取得価格を、その後のインフレ率に応じてかさ上げしてから利益を計算し直します。
先ほどの例で見てみましょう。インフレ率が30%なら、取得価格の1,000万円を1,300万円と見なして計算します。すると、課税対象となる利益は、売却価格1,500万円から調整後の取得価格1,300万円を引いた200万円に圧縮されます。
- 売却価格:1,500万円
- 当初の取得価格:1,000万円
- インフレ調整後の取得価格:1,300万円(1,000万円 × 1.3)
- 課税対象利益:200万円(1,500万円 – 1,300万円)
このように、税率は一切変えずに、課税対象となる「利益の定義」そのものを変えることで、実質的な減税を実現する。これが今回の構想の核心です。
持ち帰りメモ①:今回の減税は「税率」ではなく「利益の計算方法」を変える話。
第2章:真の狙いは「凍りついた住宅市場」の解凍
この章のポイント
- 30年近く据え置かれた住宅売却益の非課税枠(50万ドル)
- 住宅価格高騰で枠が相対的に小さくなり、売りたくても売れない「ロックイン効果」が発生
- 非課税枠を現状に見合う200万ドルへ拡大し、中古住宅の供給を促す狙い
キャピタルゲインの崖:高齢者が家を売れない理由
この減税構想が、株式市場以上にもっと劇的な影響を与える可能性があるのが住宅市場です。特に、住宅売却益の非課税枠の拡大案は、市場の構造問題に直接切り込むものです。
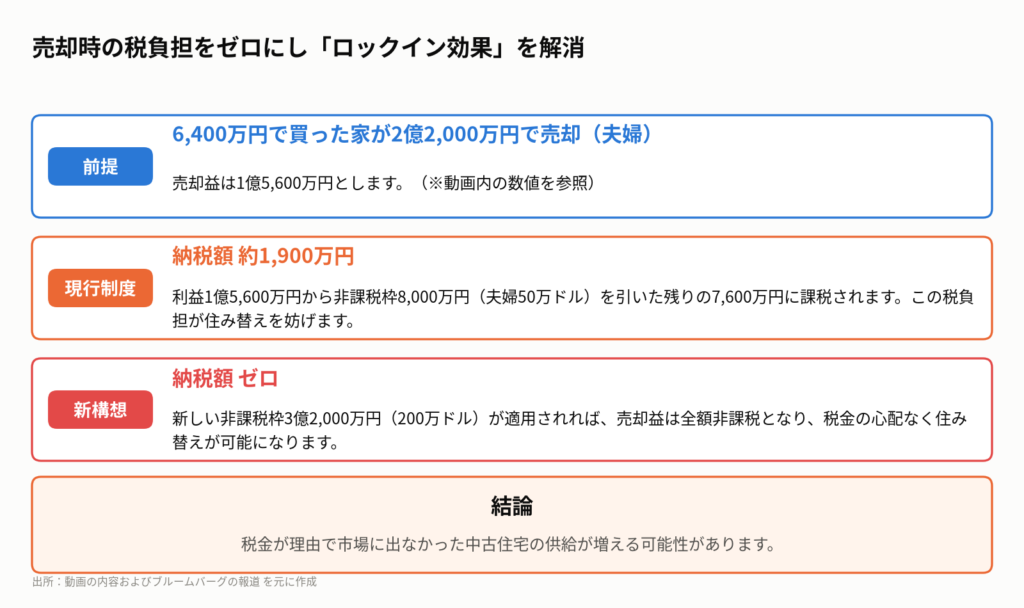
現在、アメリカでは自宅を売却した際の利益のうち、夫婦で50万ドル(約8,000万円)までは非課税になります。しかし、この金額は1997年に決められたままで、約30年間一度も更新されていません。
全米リアルター協会(NAR)によると、この間にアメリカの住宅価格の中央値は約4倍に高騰しました。その結果、非課税枠が相対的に小さくなり、売却時の巨額の税金を嫌って住み替えができない「ロックイン効果」が深刻化しています。
特に、長年住み続けた家が大幅に値上がりした高齢者層は、税金が「崖」のように立ちはだかり、小さな家への住み替えを断念するケースが後を絶ちません。これが中古住宅市場の在庫不足を招き、価格をさらに押し上げる悪循環を生んでいます。
相続すると取得価格がリセットされる税制の歪み
このロックイン効果をさらに強めているのが、アメリカの相続税制です。親が亡くなって子供が家を相続すると、その家の取得価格が相続時点の時価にリセットされる「ステップアップ・ベーシス」という仕組みがあります。
つまり、子供は相続後すぐに家を売却しても、値上がり益がほとんど発生しないため、キャピタルゲイン税をほぼ払わずに済みます。このため、「どうせ相続まで待てば税金が消えるのだから」と、多くの住宅が市場に出ることなく塩漬けにされているのです。
今回の構想では、この問題を解決するため、住宅売却益の非課税枠を夫婦で最大200万ドル(約3.2億円)まで引き上げる案が浮上しています。凍りついた中古住宅在庫を市場に解き放ち、住宅市場の流動性を回復させることが、この減税案の真の狙いの一つと言えるでしょう。
持ち帰りメモ②:減税の狙いは、税金がネックで滞る中古住宅の流通を活性化させること。
第3章:過去の減税と市場、そして今回の実現可能性
この章のポイント
- 2003年のブッシュ減税後、S&P500は約4年で7割上昇した
- 1978年の減税後も2年間でS&P500は57%上昇した実績がある
- ただし、今回は財政赤字の拡大や議会の「ねじれ」から成立のハードルは極めて高い
2003年減税後の株高を振り返る
では、もしこの減税構想が実現したら、株式市場はどう動くのでしょうか。過去の事例がヒントになります。
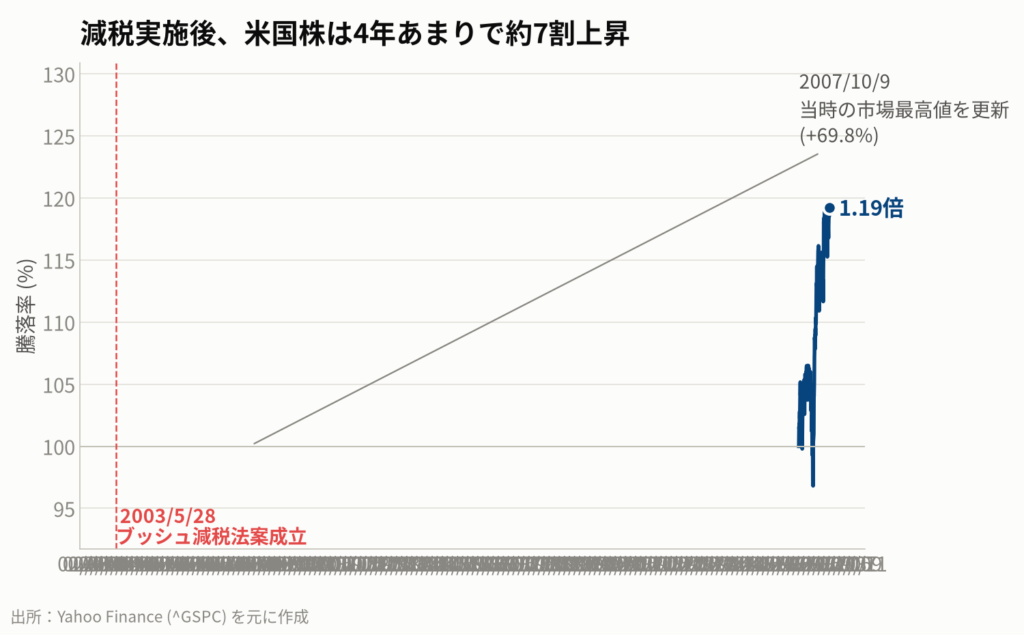
アメリカが最後にキャピタルゲイン税の本格的な減税を行ったのは、2003年のブッシュ政権下でした。この減税法案が成立した後、S&P500指数はITバブル崩壊後の安値圏から力強く反発し、約4年半後の2007年10月には当時の市場最高値を更新。この間の上昇率は約70%に達しました。
さらに遡ると、1978年の減税後もS&P500は2年間で合計57%上昇しています。もちろん、株価上昇の要因は減税だけではありませんが、過去の大型減税が株式市場にとって強烈な追い風となったことは歴史的な事実です。
「違憲」の壁と財政赤字問題
しかし、今回この構想がすんなりと実現する可能性は極めて低いと見ておくべきです。大きな壁が2つあります。
- ① 財政赤字の拡大:議会予算局(CBO)は、この減税が実施されれば10年間で約1,000億ドル(約16兆円)の税収減につながると試算しており、巨額の財政赤字を抱える中での大型減税には強い抵抗が予想されます。
- ② 議会を通さない変更の難しさ:過去、ジョージ・H・W・ブッシュ(父)政権が議会を通さず、大統領令で同様のインデックス化を試みましたが、法務省から「議会の承認なく税法を変更するのは違法」との見解が示され、断念した経緯があります。
こうした状況から、今回の構想は2026年11月の中間選挙をにらんだ共和党の支持層へのアピール、いわゆる「試し打ち」の側面が強いと考えられます。ただ、この議論が市場の注目を集めることで、インフレ課税という問題そのものへの関心が高まることには大きな意味があります。
持ち帰りメモ③:過去の減税後は株高になったが、今回は財政赤字が大きく実現性は低い。
第4章:もし実現したら?セクターへの影響を連想する
この章のポイント
- 住宅市場の流動性回復で、住宅建設・リフォーム関連に追い風
- 株の売買活性化で、証券・資産運用セクターに恩恵
- モルガン・スタンレーは「ねじれ議会」下でも金融サービスセクターは恩恵を受けると分析
追い風が吹くセクターはどこか
実現性は低いとはいえ、仮に構想が現実味を帯びてきた場合、どのセクターに影響が及ぶかを連想しておくことは重要です。
最も直接的な影響を受けるのは、第2章で見た住宅関連セクターでしょう。中古住宅の流通が活発になれば、住み替えに伴うリフォーム需要が増加し、ホームセンターや建材メーカーに追い風が吹きます。また、中古市場の活性化が新築市場にも好影響を与える可能性があります。
もう一つは、金融サービス・資産運用セクターです。キャピタルゲイン税が実質的に下がれば、これまで税金を嫌って売却をためらっていた長期保有株が市場に出やすくなり、株式の売買が活発化します。これは証券会社や資産運用会社にとって、取引手数料収入の増加につながります。
- 住宅建設・リフォーム関連:住み替えに伴うリフォーム需要や、新築住宅への需要シフトが期待されます。(業種の代表例:ホーム・デポ、レナーなど)
- 金融サービス・資産運用:株式売買の活性化による取引手数料の増加が期待されます。(業種の代表例:チャールズ・シュワブ、ブラックロックなど)
モルガン・スタンレーが2026年9月23日に公表したレポート「US Policy Pulse」でも、中間選挙の結果「ねじれ議会」が誕生し政策が停滞した場合でも、規制緩和の恩恵を受けやすい金融サービスセクターは相対的に有望だと分析しています。
動画公開後に起きたこと
この記事の執筆時点(2026年10月10日)では、動画公開後の大きな変動はありません。この減税構想に関する議論は、ブルームバーグなどが報じた2026年8月頃から活発化しましたが、市場のコンセンサスは「11月の中間選挙に向けた共和党の政策アピールの一環」という見方で落ち着いています。
今後、この構想が具体的な法案として議会に提出されるか、あるいは選挙後に立ち消えになるか、その動向を引き続き注視する必要があります。
※上記は業種の代表例であり、個別銘柄の購入を推奨するものではありません。
持ち帰りメモ④:もし実現すれば、米国の住宅関連や金融セクターに追い風が吹く可能性がある。
第5章:結論。日本の投資家が本当にやるべきこと
この章のポイント
- インフレ課税は、日本の特定口座でも起きている他人事ではない問題
- 日本の税制議論は「強化」の方向で、米国とは真逆
- インフレ課税を完全に回避できるNISA口座の価値が相対的に高まる
あなたのリターンも「インフレ税」で目減りしている
アメリカの壮大な減税構想を見てきましたが、インフレ課税は日本で投資する私たちにとっても決して他人事ではありません。日本の株式譲渡益にかかる税金(20.315%)も、アメリカと同様にインフレを考慮しない「名目利益」に対して課税されるからです。
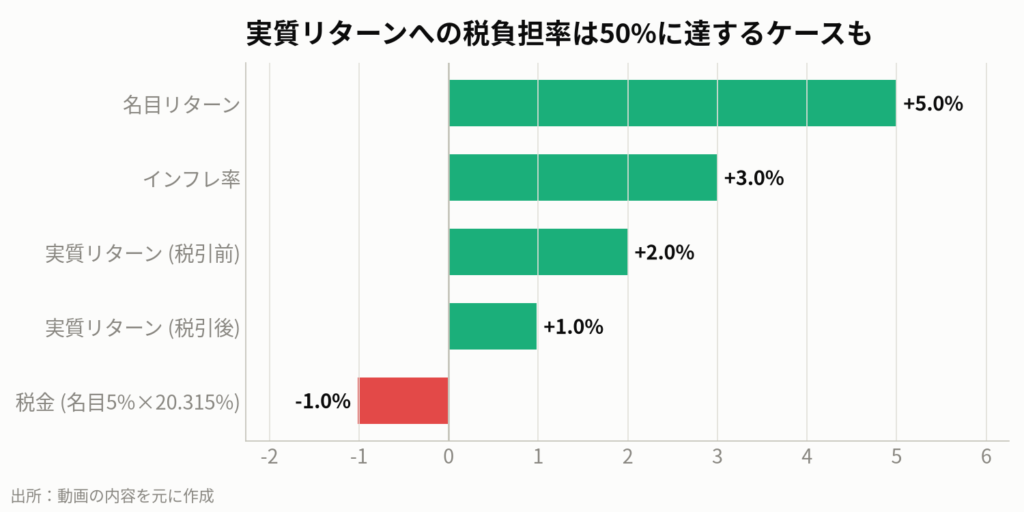
仮に、物価が年3%上昇する世界で、あなたの投資リターンが年5%だったとしましょう。実質的に増えた購買力は差し引き2%分だけです。しかし、税金は名目リターンの5%全体にかかります。結果として、実質リターンの半分が税金で消える計算になります。
このように、インフレが進めば進むほど、私たちの資産は「インフレ税」によって静かに、しかし確実に目減りしていくのです。
究極の解決策「NISA」を使い切る
では、日本でもアメリカのような減税議論が始まるのでしょうか。残念ながら、その兆しはありません。むしろ、日本の金融所得課税をめぐる議論は、真逆の方向を向いています。
所得が1億円を超えると税負担率が下がる「1億円の壁」の是正や、超富裕層を対象とした新たな税制(ミニマムタックス)の導入など、議論の中心は「課税強化」です。アメリカが減税を議論する一方で、日本は強化を議論しているのです。
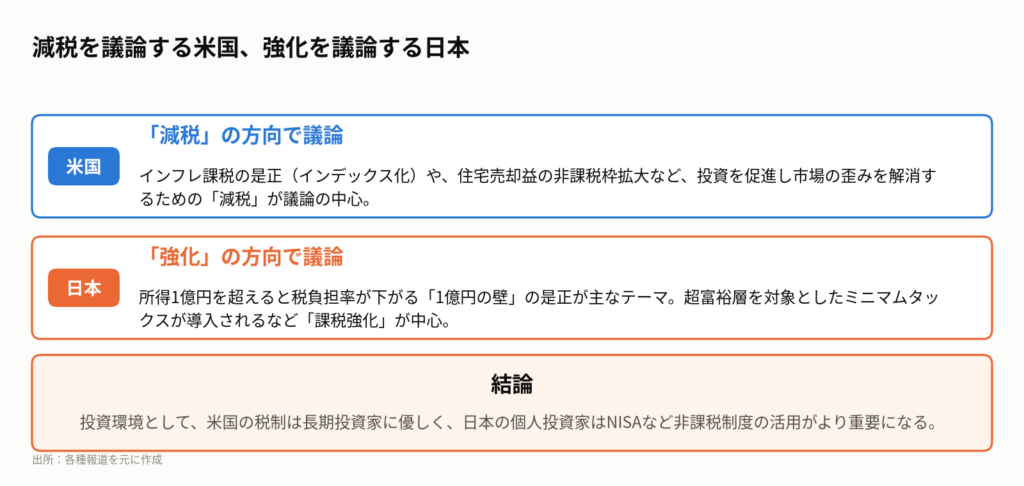
しかし、悲観する必要はありません。日本の個人投資家には、このインフレ課税の問題を根本から解決できる、すでに完成された強力なツールが与えられています。それがNISA(少額投資非課税制度)です。
NISA口座内では、投資で得た利益がまるごと非課税になります。名目利益も実質利益も関係なく、そもそもキャピタルゲイン税が存在しません。インフレ課税の議論ごと消滅させてしまうのです。アメリカの投資家が壮大な議論の末に手に入れようとしている世界を、私たちはすでに手にしています。
持ち帰りメモ⑤:インフレ課税から資産を守る最強の武器はNISA。まずはこの枠を使い切る。
私たち個人投資家はどうするべきか
アメリカの税制改革という大きなニュースから、私たち日本の個人投資家が学ぶべき教訓と、今取るべき具体的な行動を3つにまとめます。
- 政策の「試し打ち」で売買しない。この種の構想は選挙前のリップサービスで終わり、法案にすらならないのが通例です。 議会での採決など、具体的な進展があるまで静観しましょう。
- 米国株への長期投資方針は変えない。長期保有者を優遇する税制思想が米国の根底にあることは、長期投資家にとって心強い事実です。短期的なニュースで狼狽売りする必要はありません。
- NISAの非課税枠を最優先で使い切る。米国が壮大な議論の末に目指す「利益への非課税」を、私たちはすでにNISAという制度で手にしています。インフレ課税から逃れる最もシンプルで強力な行動は、この枠を埋めることです。
制度に不満を言う前に、まず与えられた最強の武器を使い切る。アメリカのニュースから学ぶべき、最も重要なアクションはこれに尽きます。
もちろん過去の実績は将来のパフォーマンスを担保するものではございません。本記事は特定銘柄の購入を推奨するものではなく、投資は自己責任でお願いします。
動画では実際のチャートや資料を見ながら解説していますので、ぜひこちらもご覧ください。
トランプ大統領の「キャピタルゲイン減税」という一つのニュースから連想を始めると、その本質が「インフレ課税」という根深い問題であることがわかります。この問題は、特に米国の住宅市場で「ロックイン効果」という形で顕在化しており、経済の歪みを生んでいます。翻って日本の状況を見ると、税制議論はむしろ強化の方向へ進んでおり、インフレ課税から資産を守る自己防衛の重要性が増しています。その結果、私たち個人投資家にとって最も合理的で強力な解決策である「NISA」の価値にたどり着くのです。
私が学長を務めるマネトレ大学では、金融知識ゼロだった大学生が米国大手証券会社に入社し学んだ金融知識、ルーティンワークを集約した金融特化型の教育研修を行っています。無料の勉強会「元ゴールドマン・サックス証券 尾崎邦明式 資産10倍ロードマップ」はYouTubeの各動画の概要欄からお申し込みください。日々のマーケット解説や最新情報は、無料LINEでもお届けしています。まずは無料LINEにご登録ください。
参考情報:Bloomberg(2026年8月12日)、Investing.com(2026年8月12日)、National Association of Realtors (NAR)(2026年2月4日)、Morgan Stanley, “US Policy Pulse: Reading the Midterm Election Tea Leaves”(2026年9月23日)、J.P. Morgan Asset Management, “Guide to the Markets”(2026年7-9月期版)、財務省「令和8年度税制改正の大綱の概要」、金融庁「令和9年度税制改正要望について」(2026年8月)
まずは無料LINE登録で特典をGET
Follow me!



コメント