

2026年夏、日米が28年ぶりの協調介入に踏み切ったものの円安は止まらず、市場は混乱しました。しかし、その裏でアメリカ政府が本当に戦っていた相手は、為替市場ではなく自国の「債券市場」だったのかもしれません。
本記事では、元ゴールドマン・サックス証券の経歴を持つマネトレ大学学長・尾崎邦明が、現在アメリカで勃発している「政府 vs 市場」の金利戦争について解説します。最新のニュースや機関投資家のレポートを交えながら、個人投資家への影響と具体的な備えを徹底解説します。
この記事でわかること
- 米財務省(ベッセント長官)と市場(師匠ドラッケンミラー)のどちらが正しいのか、三つ巴の戦いの構図がわかる
- 「金利戦争」の火の粉が、日本の株・為替・住宅ローンにどう飛んでくるかがわかる
- 私たち個人投資家が、この相場で慌てずに資産を守るために確認すべき3つの指標がわかる
マネトレ大学学長の尾崎が運営するYouTubeチャンネル「おーちゃん【元外銀マン】」で解説した内容を、動画公開後の市場データ(金利・為替の実際の値動き)まで織り込んでお届けします。
目次
結論:政府と市場、どちらが正しいのか
| 主張 | 投資家への意味 | |
|---|---|---|
| 米財務省(ベッセント長官) | 長期金利は高すぎる。国債買い戻し(バイバック)で人為的に金利を下げる。 | 作戦が成功すれば金利は安定し、株価(特にグロース株)には追い風。失敗すれば、さらなる金利急騰リスク。 |
| FRB(ウォッシュ議長) | インフレが収まらない。むしろ利上げが必要かもしれない。 | 財務省の金利下げと逆行。利上げが実行されれば日米金利差が拡大し、さらなる円安圧力となる。 |
| 市場・師匠(ドラッケンミラー) | 金利上昇は財政赤字への『警報』だ。政府が価格を操作しようとすれば必ず負ける。 | 市場原理を重視する立場。金利が上昇し続ければ、株価の調整や住宅ローン金利の上昇につながる。 |
米財務省が仕掛けた長期金利の引き下げ作戦は、師匠ドラッケンミラーの警告通り市場の猛反発を招き、失敗に終わりつつあります。この「金利戦争」の行方は世界経済と日本の個人投資家の資産に直結するため、その構図を正しく理解し、冷静に備える必要があります。
第1章:「金利に対して軍隊を」トランプ発言の裏で始まった本当の戦争
この章のポイント
- トランプ大統領の「金利に軍を使う」という発言は、単なる放言ではなかった
- スコット・ベッセント財務長官が「国債買い戻し」作戦を開始
- 政府が市場の付けた価格(長期金利)を力でねじ伏せようとする異例の事態
「気に入らない数字」を潰しにきた政府
2026年8月末、トランプ大統領は記者会見で「金利を下げるために債券市場へのさらなる介入はあるか」と問われ、こう答えました。「介入の手段ならいくらでもある。究極の介入手段は我々の軍だ。必要なら使う」。
10年債利回りに向かって空爆でもするのか、と市場は呆れましたが、この発言は単なる放言ではありませんでした。その裏では、スコット・ベッセント財務長官が米国債市場への介入を本当に始めていたのです。
これは、金利が上がった下がったという水準の話ではありません。市場が付けた「価格」そのものを、政府が気に入らないという理由で潰しにいくという、教科書のどこにも載っていない戦争の始まりです。
なぜ米国の長期金利は世界で最も重要な数字なのか
米10年国債の利回り(長期金利)は、世界中の金融商品の値段を決める「ものさし」です。この数字を基準に、あらゆる資産の価値が計算されます。
- 株価:企業の将来の利益を現在の価値に割り引く際の「割引率」の土台になります。金利が上がれば、株価の理論値は下がります。
- 住宅ローン金利:金融機関が住宅ローン金利を決める際の基準となります。
- 企業借入コスト:企業が設備投資などのためにお金を借りる際の金利に影響します。
つまり、S&P500やオルカンを積み立てているあなたの資産評価額も、日本の住宅ローン金利も、このアメリカの長期金利と無関係ではいられないのです。
持ち帰りメモ①:米政府は、世界中の金融商品の値段の基準となる「米10年債利回り」を、人為的に下げようとし始めた。
第2章:仕掛け人は伝説のトレーダー。イングランド銀行を破った男の皮肉な転身
この章のポイント
- 仕掛け人のベッセント長官は、あのジョージ・ソロス氏のファンド出身
- 1992年、政府に逆らってポンドを売り崩し「イングランド銀行を破った男」の一人として名を馳せた
- 「政府は市場に勝てない」ことを証明した本人が、今度は政府側で市場と戦うという皮肉な構図
師匠はジョージ・ソロス
この戦争を仕掛けたスコット・ベッセント財務長官は、キャリアの大部分をヘッジファンドマネージャーとして過ごしてきた人物です。彼の師匠は、あの著名投資家ジョージ・ソロス氏です。
ベッセント氏は1992年、歴史に残る「ポンド危機」に関わりました。当時のイギリス政府はポンドの価値を市場の実力以上の水準に無理やり固定しようとしていました。
ソロス氏のチームは「政府が市場に逆らって価格を守ろうとしても、最後は市場が勝つ」という一点に賭け、ポンドを徹底的に売り崩しました。結果、イングランド銀行(英国の中央銀行)は敗北し、彼らは「イングランド銀行を破った男たち」として伝説になりました。
自分がやれば「賢明な債務管理」?
ベッセント氏のキャリアの背骨は「価格を無理に固定しようとする政府は必ず負ける」という経験則そのものです。その男が今、アメリカ財務省のトップとして、市場に向かって「お前たちの付けた価格は間違っている」と宣言したのです。
さらに皮肉なのは、彼自身が前任のイエレン財務長官を「選挙前の環境を演出するアクティビスト財務省だ」と、誰よりも大きな声で批判していたことです。他人がやれば市場を歪める金利操作、自分がやれば賢明な債務管理。攻守が完全に逆転したこの戦いの行方は、非常に興味深いものになります。
持ち帰りメモ②:今回の仕掛け人ベッセント氏は、「政府は市場に勝てない」ことを最もよく知る人物の一人だ。
第3章:師匠ドラッケンミラーの公開説教「火災報知器の電源を抜くな」
この章のポイント
- ベッセント氏の「師匠」スタンレー・ドラッケンミラー氏が新聞紙上で弟子を痛烈に批判
- 「金利上昇は財政赤字への最後の警報。人為的に抑えるのは火災報知器の電源を抜くのと同じ」
- ファンダメンタルズ(経済の基礎的条件)に逆らう政府は必ず負ける、と改めて警告
市場最高のマクロ投資家、登場
ベッセント氏の作戦発表からわずか数日後、彼は人生の師匠と公言する人物から、新聞紙上で「公開処刑」レベルのダメ出しを食らうことになります。
その人物とは、スタンレー・ドラッケンミラー氏。「市場最高のマクロ投資家」と呼ばれる伝説の男です。自身のファンドを30年間運用し、一度も年間マイナスを出さなかったという、人間業とは思えない記録の持ち主です。
彼はベッセント氏の元上司であり、育ての親でもあります。その師匠が2026年8月下旬、ウォール・ストリート・ジャーナル紙に「Let the Bond Market Speak(債券市場に語らせろ)」と題した寄稿文を発表。中身は、愛弟子の介入作戦の全否定でした。
「債券市場に語らせろ」
ドラッケンミラー氏の主張は明快です。彼はまず、今回の国債買い戻し(バイバック)は、政府が気に入らない数字を変えようとする「価格操作」に過ぎないと断じます。
そして、市場は壊れていないと指摘。国債の入札は正常に行われており、政府が介入すべき危機はどこにもない。市場はただ、財務長官の「嫌いな価格」を表示しているだけだと。
そして最も鋭い指摘がこれです。長期金利の上昇は、膨らむ財政赤字に対する「最後の警報装置」だというもの。政治家は、金利が上がって国民が痛みを感じて初めて、財政規律に向き合う。その警報音を人為的に消すのは「火災報知器の電源を抜いて、火事は解決したと言う」のと同じ行為だと痛烈に批判しました。
結論はシンプルです。「ファンダメンタルズに逆らって価格を守ろうとする政府は必ず負ける。唯一の変数は、降参するまでにいくらのお金を燃やすかだけだ」。これは1992年に、他ならぬ自分たちがポンド危機で証明した法則でした。
持ち帰りメモ③:伝説の投資家ドラッケンミラーは「金利上昇は悪いことではなく、財政悪化を知らせる警報だ」と主張している。
第4章:援軍なき戦い。財務省を孤立させる「三つ巴」と「自己矛盾」
この章のポイント
- 【三つ巴①】財務省が金利を下げようとする隣で、FRB(中央銀行)は利上げを示唆
- 【三つ巴②】市場と師匠ドラッケンミラーは「金利に触るな」と主張
- 【自己矛盾】政権自身が関税やエネルギー問題でインフレの火種を撒き続けている
右手と左手で綱引きする米国政府
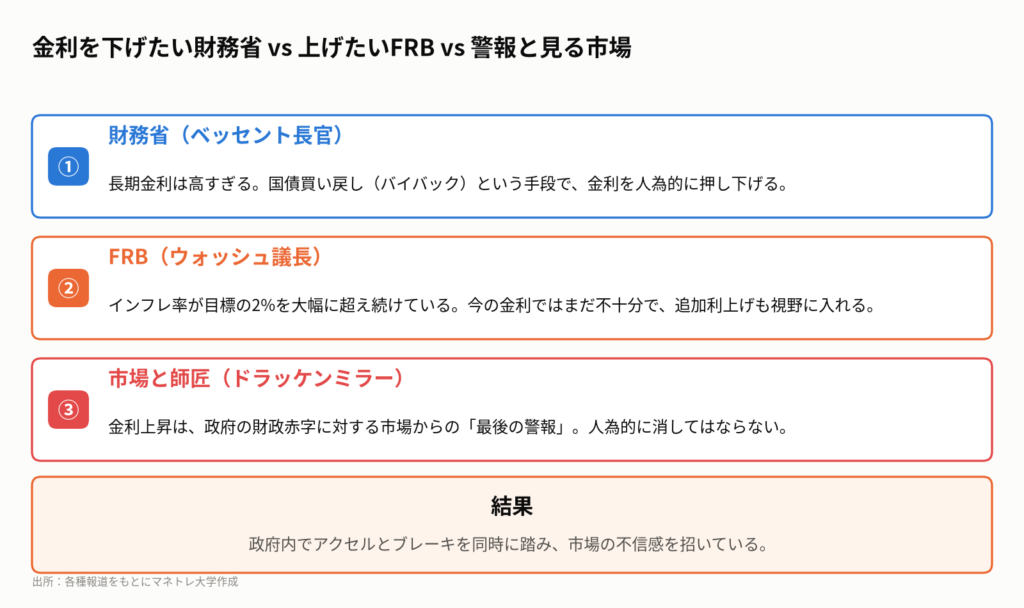
ベッセント財務長官の戦いは、完全に孤立無援です。構図は「三つ巴」になっています。
まず、金利を下げたい財務省のすぐ隣で、FRB(米連邦準備制度理事会)は真逆の方向を向いています。2026年8月末のジャクソンホール会議で、FRBのウォッシュ議長は「現在の金融環境が引き締め的だとは言い難い」と発言。インフレ退治のため、追加利上げも辞さない構えを示しました。
政府の右手が金利を下げようと国債を買い、左手が金利を上げようと利上げを検討する。まさに綱引きの反対側を引っ張り合っている状態です。
自分でインフレの薪をくべ続ける矛盾
さらに深刻なのは、政権自身が金利の最大の敵である「インフレ」の薪をくべ続けていることです。
- 関税戦争:2026年8月、カナダ製品に50%の関税を発動。関税は最終的にアメリカの消費者が払うことになり、物価を押し上げます。
- イラン制裁の不徹底:イラン産原油の最大の買い手である中国への制裁には踏み込まず、エネルギー価格は高止まりしています。
- 暗号資産の育成:制裁の抜け穴となりうる暗号資産業界を、国債の新たな買い手として育成しようとしています。
アクセルとブレーキを同時に踏むような自己矛盾が、市場の不信感をさらに増幅させています。
動画公開後に起きたこと
動画が公開された2026年9月15日以降、事態はドラッケンミラー氏の警告通りに進みました。
9月16日のFOMC(連邦公開市場委員会)では、大方の予想通り0.25%の利上げが決定。FRBのインフレへの強い警戒が改めて示されました。
これを受け、ベッセント財務長官が下げようとしていた米10年債利回りは市場の売り圧力に屈し、動画時点の5%近辺から一時5.2%台後半まで急騰。本日(2026年10月3日)時点でも5.2%台で高止まりしています。
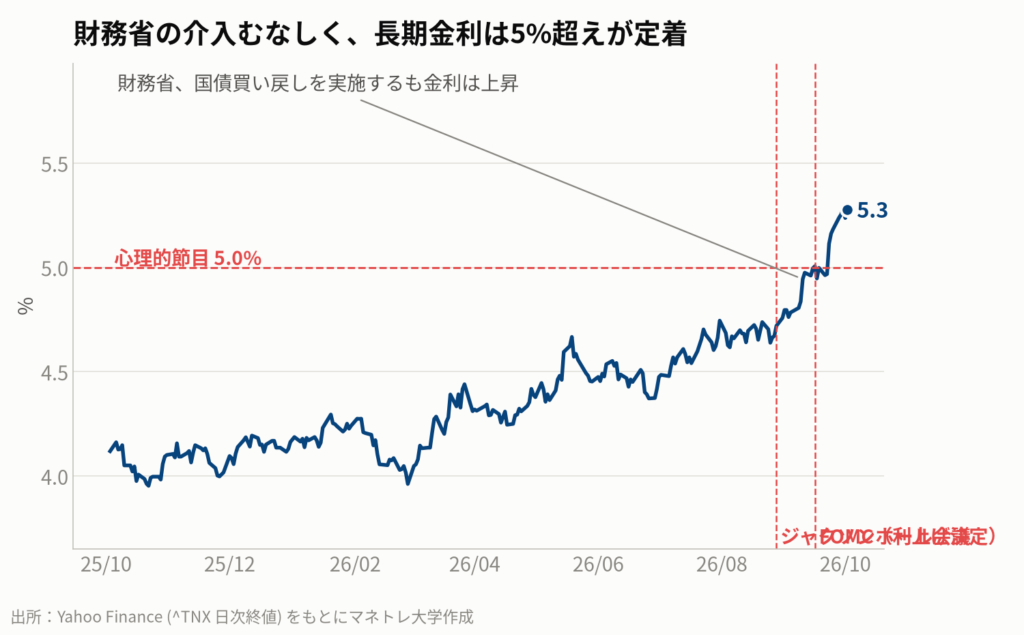
さらに、財務省が9月に行った国債買い戻しオペも札割れ(計画額に届かない)に終わるなど、市場が政府の介入力を試す展開となっています。師匠ドラッケンミラーの警告通り、「市場が政府に勝つ」シナリオが現実味を帯びています。
持ち帰りメモ④:財務省(金利下げたい) vs FRB(金利上げたい) vs 市場(自然に決めさせろ)の三つ巴になっている。
第5章:日本への飛び火。あなたの資産を揺るがす3つの経路
この章のポイント
- 【株価】米長期金利はS&P500やオルカン評価額の「割引率」。金利上昇は株価の向かい風
- 【為替】日米金利差の拡大で円安が加速。輸入物価を押し上げ、日本のインフレと日銀の利上げ圧力に
- 【国内金利】米金利上昇は、日本の住宅ローン(固定型)や企業借入コストの上昇圧力となる
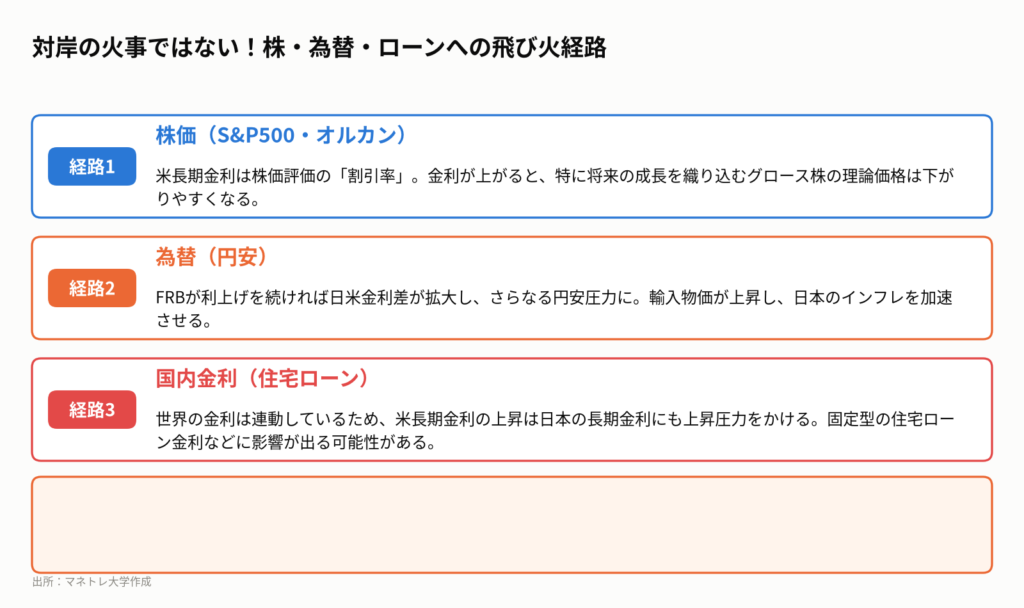
このアメリカの「お家騒動」は、日本で暮らす私たちにも対岸の火事ではありません。影響は主に3つの経路でやってきます。
オルカン積立投資家も無関係ではない
一つ目の経路は「株価」です。米長期金利は、株価を評価する際の「割引率」として機能します。金利が上がると、企業の将来の利益を現在の価値に換算する際に、より大きく割り引かれてしまいます。
特に、将来の成長期待が高いグロース株(ハイテク株など)ほど、この影響を大きく受けます。NISAで人気のS&P500やオルカンも、上位銘柄はこうしたグロース株で占められています。ベッセント氏の作戦が失敗して金利が跳ね上がれば、それはあなたの積立資産の向かい風となるのです。
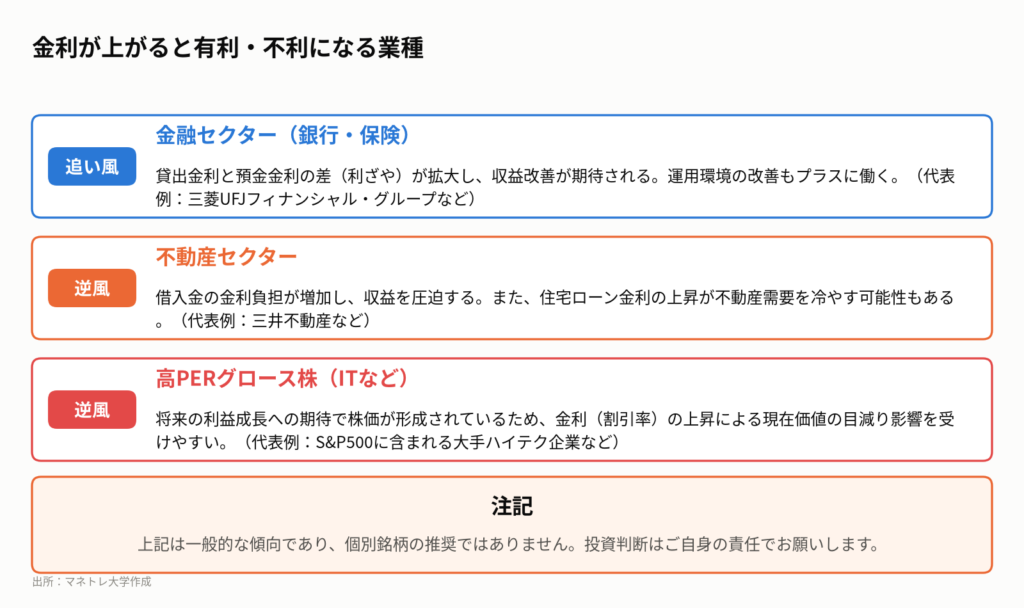
金利上昇は、業種によって追い風にも逆風にもなります。一般的に、銀行や保険などの金融セクターは収益改善が期待される一方、不動産セクターや高PERのグロース株には逆風となります。
世界最大の米国債権国・日本の立ち位置
二つ目の経路は「為替」です。FRBが利上げを続ければ、日本の金利との差(日米金利差)が拡大し、さらなる円安・ドル高圧力となります。円安は輸入物価を押し上げ、日本のインフレを加速させ、最終的には日銀の利上げ圧力となって跳ね返ってきます。
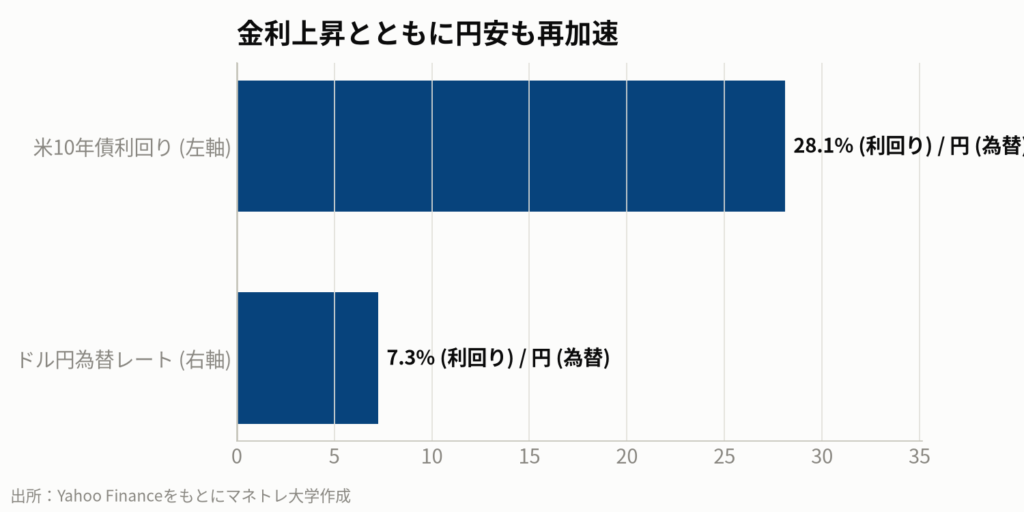
三つ目の経路は「国内金利」です。世界の金利は連動しているため、アメリカの長期金利の上昇は、日本の長期金利にも上昇圧力をかけます。これは、固定型の住宅ローン金利や企業の借入コストに直接影響を与える可能性があります。
そして忘れてはならないのが、日本は世界最大の米国債保有国であるという事実です。アメリカの財政問題は、日本にとって「貸したお金が返ってくるのか」という債権者としての問題でもあるのです。
持ち帰りメモ⑤:米国の金利戦争は、日本の株価・為替・住宅ローン金利に直接影響する他人事ではない。
私たち個人投資家はどうするべきか
では、私たち個人投資家はどうすればよいのでしょうか。慌てて何かを売り買いする話ではありません。この複雑な局面を乗り切るために、確認すべきポイントを4つにまとめます。
- 見るべき3つの指標を定点観測する。慌てて売買するのではなく、①米10年債利回り(^TNX)、②FOMCの政策金利や議事要旨、③米国のインフレ指標(CPI・PPI)の3つをウォッチし、戦況がどちらに傾いているか冷静に把握しましょう。
- ポートフォリオの金利感応度を点検する。金利上昇は、銀行・保険などの金融セクターには追い風ですが、不動産セクターや将来の成長期待が高いグロース株(ハイテク株など)には逆風です。ご自身の保有銘柄がどちらのタイプか確認しておきましょう。(業種の代表例であり推奨ではありません)
- 為替リスクを再認識する。円安は米国株などの円建て評価額を押し上げますが、一方で輸入物価の上昇を通じて国内のインフレを加速させ、最終的には日銀の利上げ(=国内金利の上昇)につながる可能性があります。
- 長期積立投資家は、動揺しない。S&P500やオルカンなどを長期で積み立てている方は、短期的な評価額の変動に一喜一憂せず、積立を継続することが重要です。今回の構図を理解することで、相場が揺れても狼狽売りを防ぐことができます。
最後に師匠が弟子に送った言葉を紹介して終わりましょう。「30年債の買い手が5.5%の利回りでしか付かないのなら、それは危機ではなく、請求書だ」。そして請求書は、いつか必ず、誰かが払うことになるのです。
もちろん過去の実績は将来のパフォーマンスを担保するものではございません。本記事は特定銘柄の購入を推奨するものではなく、投資は自己責任でお願いします。
動画では実際のチャートや資料を見ながら解説していますので、ぜひこちらもご覧ください。
ベッセント財務長官の「国債買い戻し」という一つのニュースは、連想ゲームのようにつながっていきます。買い戻しにもかかわらず市場の力で「金利が上昇」すると、インフレを抑えたいFRBは「利上げを継続」しやすくなります。すると「日米の金利差」はさらに広がり、一層の「円安ドル高」が進みます。円安は日本の「輸入物価」を押し上げ、私たちの生活を直撃する「インフレ」を招き、最終的には日本銀行が「金融引き締め(利上げ)」に踏み切る圧力となります。その結果、私たちの「住宅ローン金利」が上昇するかもしれないのです。
私が学長を務めるマネトレ大学では、金融知識ゼロだった大学生が米国大手証券会社に入社し学んだ金融知識、ルーティンワークを集約した金融特化型の教育研修を行っています。無料の勉強会「元ゴールドマン・サックス証券 尾崎邦明式 資産10倍ロードマップ」はYouTubeの各動画の概要欄からお申し込みください。日々のマーケット解説や最新情報は、無料LINEでもお届けしています。まずは無料LINEにご登録ください。
参考情報:The Wall Street Journal, “Let the Bond Market Speak”, Stanley Druckenmiller, August 2026; Bloomberg, “Treasury Buyback Falls Short of Target, Fueling Selloff”, September 10, 2026; Federal Reserve, FOMC Press Conference, September 16, 2026; U.S. Bureau of Labor Statistics, “Consumer Price Index – August 2026”, September 11, 2026; J.P. Morgan Asset Management, “Investment Quarterly: Macro & Market Perspectives”, June 29, 2026; 共同通信, “中国「米国の経済制裁に従わず」 イラン産原油の輸入継続を伝達”, September 26, 2026; The Wall Street Journal (via Diamond Online), “トランプ氏、カナダの自動車・部品に関税50%と表明”, August 24, 2026; Yahoo Finance 市場データ(2026年10月3日時点)
まずは無料LINE登録で特典をGET
Follow me!



コメント