

S&P500は高値圏で推移し、一見好調に見える米国経済。しかしその裏では、国の借金が限界に達し、市場に不穏な空気が流れています。
トランプ前大統領の「インフレで借金を返す」という爆弾発言をきっかけに、長期金利は急騰。この記事では、債務問題の深層と、私たち個人投資家が今すぐ取るべき資産防衛策を、マネトレ大学学長が徹底解説します。
この記事でわかること
- なぜ米国の借金は膨らみ続け、長期金利が歴史的な水準まで上昇しているのか
- 「インフレで借金を返す」の本当の意味と、誰がその代償を払うことになるのか
- 金利上昇局面で、長期投資家・個別株派・現金待機派がそれぞれ取るべき戦略
マネトレ大学学長の尾崎が運営するYouTubeチャンネル「おーちゃん【元外銀マン】」で解説した内容を、動画公開後の市場データも織り込んでお届けします。
目次
結論:借金は「インフレ」という名の税金で、国民から徴収される
| 何が起きたか | 投資家への意味 | |
|---|---|---|
| トランプ氏の発言 | 「インフレで国の債務を返す」と公言 | インフレを容認し、通貨(ドル)の価値を犠牲にしてでも債務負担を軽減する国家の意思が示された。国債や現金の価値が実質的に目減りするリスクが高まる。 |
| 米中の政策分岐 | 米国は資産価格を救済し金利が上昇。中国は投機家を救わず金利が低下 | 国が誰を救うかで金利の方向性が決まる。米国は投資家を守る代わりにインフレを国民に転嫁する道を選んでいる。 |
| 日本の先行事例 | 2022年からのインフレで、国民の現金・預金の購買力が約1割失われた | 日本はすでに「インフレで借金を返す」を静かに実行した。この仕組みを知らないと、最も無防備な「返済させられる側」に留まることになる。 |
| 国債市場の警告 | 米長期金利が一時5.3%超、日本の長期金利も30年ぶりの水準に急騰 | お金の貸し手である市場が、インフレリスクを価格に織り込み始めた。これは住宅ローンや株価など、あらゆる資産価格の前提を揺るがす。 |
米政府の巨額債務は、インフレを通じて実質的に国民の貯蓄から返済される構造にあります。この「見えざる徴税」から資産を守るには、仕組みを理解し「返済させられる側」から抜け出す視点が不可欠です。この記事では、その具体的な方法を解説していきます。
第1章:国債市場が出した「答え」
この章のポイント
- トランプ前大統領がTIME誌で「インフレで借金を返す」と発言
- 発言を受け、米10年国債利回りは2002年以来の高水準に急騰
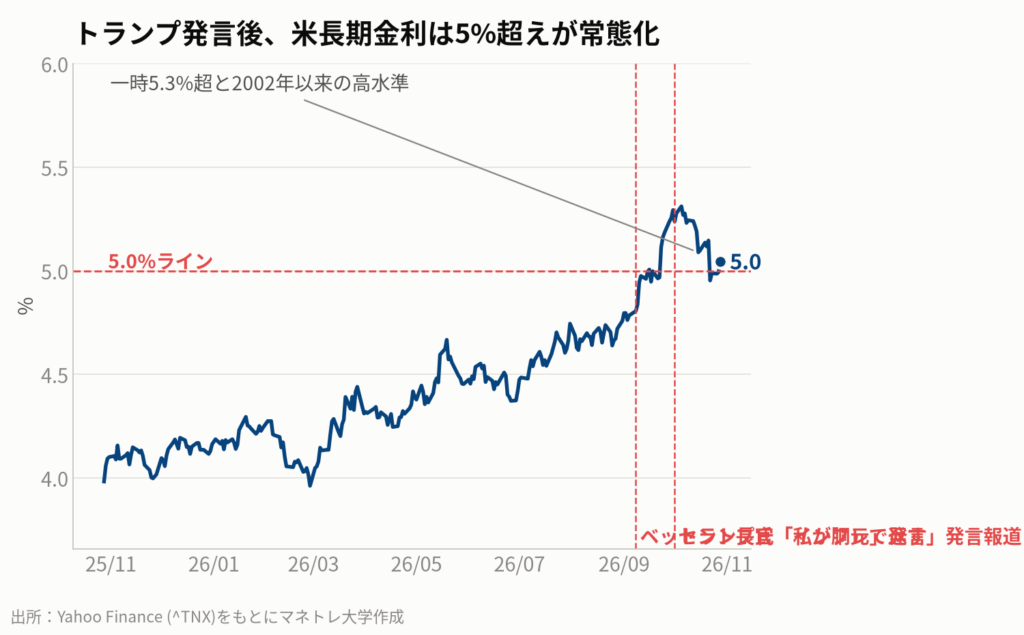
- ベッセント財務長官の「胴元」発言も、市場の金利上昇を止められなかった
大統領が口にした「インフレで返す」という本音
2026年10月1日、トランプ前大統領がTIME誌のインタビューで放った一言が、世界の金融市場を揺るがしました。アメリカの借金はどうやって返すのか、という記者の問いへの答えです。
「ある程度のインフレは、その債務を極めて速やかに返済する可能性が十分にある」。これは、国のトップが「お金の価値を薄めて借金を帳消しにする」と公言したに等しい発言です。
インフレとは、モノの値段が上がること。同じ1万円で買えるものが減る、つまりお金の価値が下がることです。政府の借金の額面は変わりませんが、インフレが進めば、その借金の実質的な価値は目減りします。薄まるのは政府の借金だけではありません。あなたの預金と給料も、同じように価値を失っていくのです。
お金を貸している国債市場は、この発言をどう受け取ったか。「借りたお金をインフレで薄めるつもりなら、その分だけ高い金利を払ってもらわなければ割に合わない」。これが貸し手の答えでした。
インタビューが報じられると、米10年国債利回りは一時5.3%を超え、2002年以来の高水準を記録。世界の金利が連鎖的に急騰し、借金の問題はアメリカだけの話ではなくなりました。
「胴元」を名乗った財務長官の白旗
実はこの1ヶ月前、ベッセント米財務長官は国債市場に喧嘩を売っていました。「私が『胴元』だ」と述べ、政府に逆らって国債を売る投機筋を牽制したのです。お前たちが売るなら政府が全部買い取ってやる、という宣言でした。
しかし、市場の答えは「じゃあ、売ります」でした。財務省は国債の買い戻し額を増やしましたが、数千兆円規模の国債市場から見れば焼け石に水。金利は上がり続け、長官は「我々に均衡価格を決めることはできない」と事実上の白旗を上げました。
この金利上昇は、私たちの生活に直結します。米国の住宅ローン金利は7%を超え、企業の借入コストも上昇。AI関連銘柄を除いたS&P490種はすでに下落相場入りしており、日本株の下落もこの延長線上にあります。
持ち帰りメモ①:政府が「インフレで返す」と言った時、国債や現金の価値は実質的に下がる。
第2章:金利が上がる国、下がる国
この章のポイント
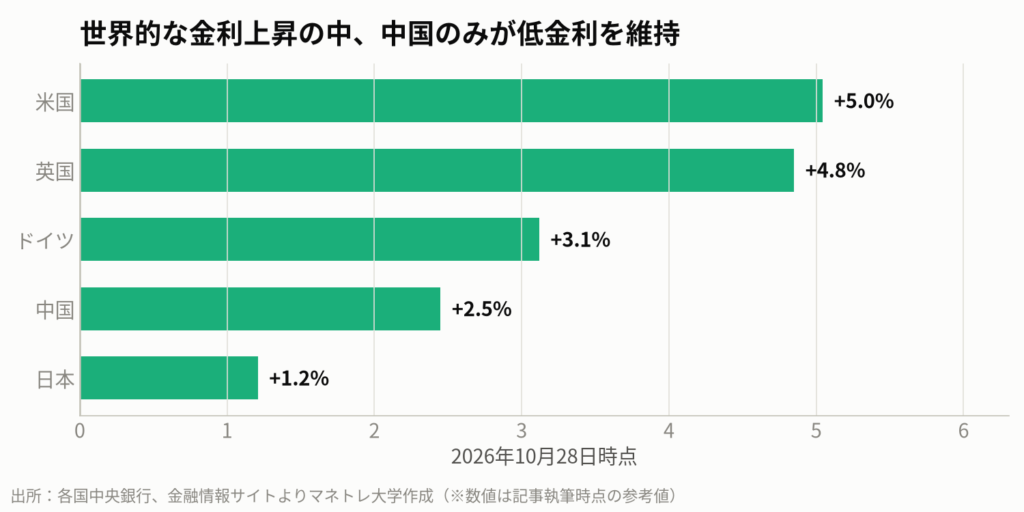
- 世界的な金利上昇の中、中国だけが金利を引き下げている
- 米国は資産価格(投資家)を救済するが、中国は投機家を見捨てた
- 「資産を救う国は金利が上がり、救わない国は金利が下がる」という法則
なぜ中国だけ金利が下がっているのか?
世界中で金利が上がる中、一つだけ真逆の動きをしている国があります。中国です。米国や欧州、そして日本までもが金利上昇に苦しむ中、なぜ中国だけが金利を下げられるのでしょうか。
よくある説明は石油価格ですが、世界最大の原油輸入国である中国も同じ影響を受けているはず。理由は別のところにあります。一つは「借金の使い道」です。
- 中国:借りたお金で発電所、工場、鉄道を建設。国の生産能力を高める投資に使われた。
- 米国:借りたお金の多くが戦争と金融機関の救済に消えた。生産に直結しない支出が多かった。
同じ借金でも、貸し手である市場は「何に使ったか」を見ています。将来の返済能力に繋がる投資なのか、それとも消費されて消えるお金なのか。その違いが金利差に表れているのです。
「誰を救うか」で決まる金利の行方
もう一つの、そしてより本質的な理由が「誰を救うか」という国家のスタンスの違いです。中国は不動産バブルが崩壊した際、開発会社や投資目的で住宅を買った投機家を救済しませんでした。
習近平国家主席の「家は住むためのもので、投機するためのものではない」という方針のもと、資産価格が下落するに任せ、損失を投機家に負わせたのです。その結果、市場の過剰な熱が冷め、金利は低下しました。
一方、アメリカは常に資産価格を救済してきました。2008年の金融危機後も、2020年のパンデミック後も、FRBは住宅ローン担保証券を大量に買い入れ、住宅価格の下落を全力で阻止しました。
これは、住宅が銀行システムの担保の土台であり、価格下落がシステム全体の危機に繋がるためです。アメリカは投資家を守るために、通貨(ドル)の価値を犠牲にする。つまりインフレを容認する道を選びます。だからこそ、貸し手は高い金利を要求するのです。
この法則「資産を救わない国は金利が下がり、資産を救う国は金利が上がる」は、1990年代の日本にも当てはまります。バブル崩壊時に不動産や株を救わず、その後にゼロ金利時代が訪れました。
持ち帰りメモ②:米国は投資家を守るために、通貨(ドル)の価値を犠牲にする傾向がある。
第3章:借金は消えない。移動するだけ
この章のポイント
- 米国の借金総額は20年でほぼ変わらず、民間から政府(国民)へ移動しただけ
- 国民の利払い負担は過去最高水準なのに、大企業の負担は過去最低水準
- 米国の借金の貸し手は中国ではなく、年金などを通じた米国民自身
借金は民間から「あなた」の肩に移動した
アメリカの借金が天文学的な数字になっている、という話はよく聞きます。しかし、政府、企業、家計などを全て合計した国の借金総額(対GDP比)は、この20年間でほとんど変わっていません。
変わったのは総額ではなく、その内訳です。2008年の金融危機を境に、民間(企業や銀行)の借金は減り、その分を肩代わりするように政府の借金が急増しました。借金は消えたのではなく、民間から政府へ、つまり税金を払う国民の肩の上へ移動したのです。
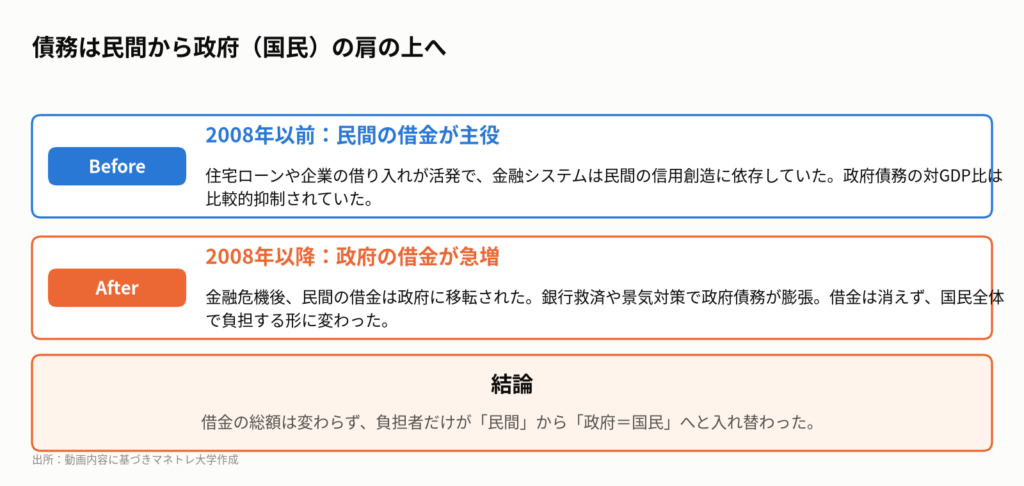
その結果、奇妙なねじれが起きています。国民が税金を通じて負担する政府の利払いは過去60年で最高水準に達している一方、大企業が払う利息は過去数十年で最低水準にあります。同じ国の中で、負担の天秤が大きく傾いているのです。
利息は誰に払われているのか?
では、政府が税金で支払っている莫大な利息は、一体誰の懐に入っているのでしょうか。多くの人が中国を思い浮かべますが、中国が保有する米国債は全体の2%未満に過ぎません。
米国債の約4分の3は、アメリカ国内で保有されています。その主な保有者は以下の通りです。
- 年金基金
- 企業年金
- 社会保障の積立金
- 銀行(私たちの預金で運用)
つまり、借金を帳消しにできないのは、貸し手が自分自身だからです。しかし、その「自分自身」も均等ではありません。アメリカでは上位10%の富裕層が富の約7割を保有しており、彼らが国債の主要な持ち主でもあります。
政府が払う利息の財源は、国民全員が払う税金。しかし、その利息を受け取るのは国債を多く持つ富裕層。これは、税金を通じた大規模な所得移転に他なりません。新しい借金で古い借金の利息を払う「債務スパイラル」が、この構造をさらに強固にしています。
持ち帰りメモ③:国の借金の利払いは、税金を通じて富裕層への所得移転という側面を持つ。
第4章:日本が先に払った「請求書」
この章のポイント
- 日本は2022年からのインフレで、気づかぬうちに「インフレで借金を返す」を実行した
- 国民の現預金1,100兆円は、この3年で購買力の約1割を失った
- 日本の国債市場でも金利上昇圧力が強まり、政府の利払い費が急増している
インフレで借金を返した国の正体
実は「インフレで借金を返す」という計画は、アメリカに先駆けて日本が静かに実行してきました。2022年から2024年にかけて、日本の消費者物価は急上昇しましたが、日銀は長期金利を低く抑え込み続けました。
物価が3%上がっているのに、国債の金利は1%未満。これは、国債を持っている人(お金の貸し手)が実質的に損をする状態です。この手法は、第二次大戦後のアメリカが巨額の戦時国債を実質的に目減りさせた手口と全く同じ構造です。
あなたの財布から消えた「1割」
では、この計画の請求書は誰が払ったのでしょうか。それは、現金や預金を持っていた私たち国民です。日本の家計が持つ現預金は1,100兆円を超えます。
この3年間で物価が約1割上昇する間、預金金利はほぼゼロでした。つまり、私たちの貯金は額面こそ減っていませんが、買えるモノの量で測った価値(購買力)が約1割失われたのです。これが「インフレで借金を返す」という、見えざる税金の正体です。
アメリカ大統領が今になって公言したことを、日本は国民が気づかないうちに、暴動も起きずにやり遂げたのです。しかし、この手法も限界に近づいています。
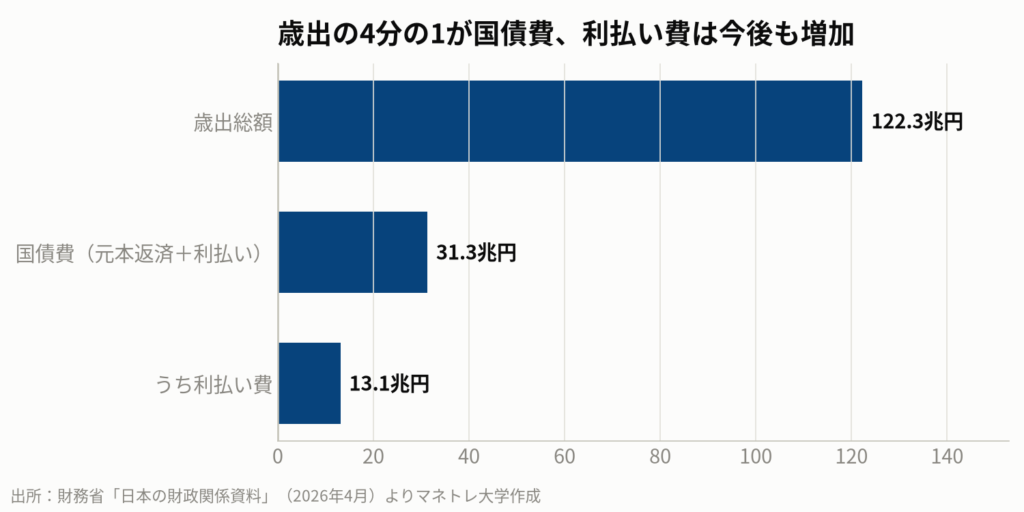
日本の国債市場でも金利上昇圧力が強まり、日銀は利上げを余儀なくされました。2026年度予算では、想定金利の引き上げにより、国の利払い費は前年度から2.5兆円も増加し13兆円に達しています。歳出全体の4分の1が国債費(元本返済+利払い)という異常事態です。
動画公開後に起きたこと
動画公開後も米10年国債利回りは5%を超える高水準で推移しており、市場の緊張は継続しています。FRB(米連邦準備制度理事会)は10月の会合で利上げを見送るとの見方が優勢です。
しかし、ゴールドマン・サックスなどは、インフレ圧力の根強さから12月の追加利上げの可能性を指摘しており、金融政策の先行き不透明感は依然として強い状況です。これは、金利の動向がまだ予断を許さないことを意味しています。
持ち帰りメモ④:現金で持っているだけでは、インフレによって資産は守れない。
第5章:私たち投資家は、どの席に座っているのか?
この章のポイント
- 長期積立派:ドル建て資産は有利だが、AI関連への集中リスクを抱える
- 個別株派:金利上昇は金融セクターに追い風だが、借入依存企業には逆風
- 現金待機派:「インフレで返す」計画の請求書が直接届く、最も無防備な席
あなたの資産は「救われる側」か「払わされる側」か
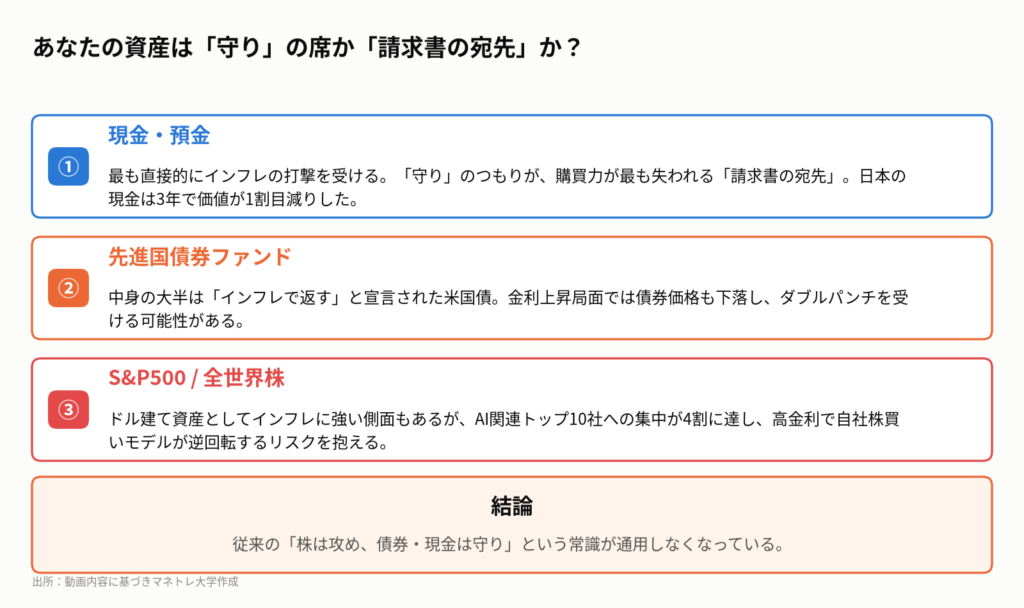
この壮大な「返済計画」の中で、私たち個人投資家はどの席に座っているのでしょうか。自分のポートフォリオを3つのタイプに分けて点検してみましょう。
- 長期積立派(S&P500や全世界株):アメリカがドルを犠牲にしてでも資産価格を救うなら、ドル建ての株は名目上、値上がりしやすいという追い風があります。しかし、その中身はAI関連のトップ10社に約4割が集中。高金利は、借金で自社株買いをしてきたこれらの企業の成長モデルに逆風となります。
- 個別株派:金利5%の世界では、銘柄選別の前提が変わります。借金に依存する成長企業は評価が下がり、逆に利息を受け取る側の金融セクター(銀行・保険)が有利になります。金利の動きを読めなければ、思わぬ逆風にさらされる可能性があります。
- 現金待機派:この席が、実は最も無防備です。「インフレで返す」計画の請求書は、国債と現金を持つ人に直接届きます。日本の現金はすでに価値の1割を失いました。あなたの現金は「守り」の資産ではなく、「請求書の宛先」そのものなのです。
音楽が止まった日に備える
では、この債務スパイラルはいつか壊れるのでしょうか。あるベテラントレーダーは、半年以内に米国債市場が機能不全に陥る可能性を指摘しています。金融システムの支点である国債市場が壊れれば、あらゆる資産価格がバランスを失います。
また、危機は誰かにとっての好機でもあります。2008年の金融危機後、大手銀行は潰れるどころか、より巨大になって生き残りました。富は常に、危機を乗り切る力を持つ者の元へ移動します。
重要なのは、私たちが観客席にいると思い込んでいること自体が最大のリスクだということです。日本の政府債務の貸し手も、元をたどれば私たちの預金と年金。守りのつもりの資産が、実は最も無防備にリスクに晒されているのです。
持ち帰りメモ⑤:自分の資産ポートフォリオが「返済させられる側」に偏っていないか点検が必要。
私たち個人投資家はどうするべきか
「インフレで借金を返す」という国家規模のゲームから自分の資産を守るために、今日からできる具体的なアクションを4つにまとめました。
- ポートフォリオを総点検する:自分の資産が「返済させられる側」(現金・預金、先進国債券)に偏っていないか、割合を確認しましょう。守りのつもりが、最もリスクの高い資産になっている可能性があります。
- 「インフレで儲かる側」を意識する:金利上昇の恩恵を受ける金融セクター(銀行・保険)や、コストを価格転嫁できる力を持つ優良企業、あるいは実物資産など、インフレに強い資産を組み入れることを検討しましょう。※これらは業種の代表例であり、個別銘柄の推奨ではありません。
- 集中リスクを再評価する:S&P500やオルカンへの積立は有効な戦略ですが、その約4割がAI関連のトップ10社に集中しているという事実を認識しましょう。分散投資の観点から、他の資産クラスとのバランスを見直すことも一考です。
- 歴史から学ぶ:今回の事態は、過去の帝国が衰退したパターンと酷似しています。歴史的な視点を持つことで、目先のニュースに惑わされず、長期的な資産防衛の軸を定めることができます。
もちろん過去の実績は将来のパフォーマンスを担保するものではございません。本記事は特定銘柄の購入を推奨するものではなく、投資は自己責任でお願いします。
動画では実際のチャートや資料を見ながら解説していますので、ぜひこちらもご覧ください。
トランプ氏の「インフレで返す」という一言が、国債市場のインフレ懸念を煽り、米長期金利を急騰させました。これは企業の借入コストや住宅ローン金利を押し上げ、実体経済を冷やし始めます。一方で、インフレはドルの価値を薄めるため、ドル建て資産である米国株は名目上、価格が上がりやすくなります。このように、政治家の発言一つが、金利、為替、株価と連鎖し、巡り巡って私たちの資産評価額を大きく左右するのです。
私が学長を務めるマネトレ大学では、金融知識ゼロだった大学生が米国大手証券会社に入社し学んだ金融知識、ルーティンワークを集約した金融特化型の教育研修を行っています。無料の勉強会「元ゴールドマン・サックス証券 尾崎邦明式 資産10倍ロードマップ」はYouTubeの各動画の概要欄からお申し込みください。日々のマーケット解説や最新情報は、無料LINEでもお届けしています。まずは無料LINEにご登録ください。
参考情報:TIME Magazine, Interview with Donald Trump, October 1, 2026; Bloomberg, “Bessent Warns Yen Shorts He’s ‘the House’ in Currency Markets”, September 9, 2026; Goldman Sachs, “2026 U.S. Economic Outlook”, January 11, 2026; Goldman Sachs, “The Markets” Podcast, Ashok Varadhan, August 2026; Luke Gromen, FTTT, LLC, various analyses; 財務省, 「日本の財政関係資料」, 2026年4月; People’s Bank of China, Loan Prime Rate (LPR) announcement, October 20, 2026; Forbes, “U.S. National Debt Blows Past $40 Trillion”, August 24, 2026; International Man, “The Looming Debt Crisis: Is America Following the Path of Collapsed Empires?”
まずは無料LINE登録で特典をGET
Follow me!



コメント