

「S&P500とオルカン(全世界株式)、結局どっちがいいの?」これは積立投資をする多くの人が持つ疑問です。特に過去10年、米国株は圧倒的な強さを見せ、S&P500への一本投資を信じる声は大きくなっています。
しかし、資産を増やす「積立期」と、資産を取り崩して生活する「出口戦略」では、最適な答えは全く異なります。平均リターンで勝るはずのS&P500が、なぜ取り崩しでは先に資産が尽きてしまうのか。100年分のデータでその逆説の正体を解き明かします。
この記事でわかること
- 平均リターンが高いS&P500が、なぜ老後の取り崩しで不利になるのか
- 資産寿命を左右する「リターンの順番リスク」の正体
- 米国一国集中投資が「運」に賭けるのと同じである理由と、日本人がすでに経験した教訓
- S&P500やオルカン以上に、老後資産を守るための具体的なポートフォリオ戦略
マネトレ大学学長の尾崎が運営するYouTubeチャンネル「おーちゃん【元外銀マン】」で解説した内容を、動画公開後の市場データや海外機関投資家の最新レポートまで織り込んでお届けします。
目次
結論:老後の取り崩し期は「結果のブレの小ささ」がすべて
| 何が言えるか | 投資家への意味 | |
|---|---|---|
| S&P500一本 | 平均リターンは高いが、値動きのブレ(リスク)も大きい。 | 取り崩し初期に暴落が来ると致命傷になりやすい(リターンの順番リスク)。運が良ければ資産は大きく増えるが、運が悪いと早期に枯渇する可能性も。結果の振れ幅が大きい。 |
| 全世界株式(オルカン) | 米国一本より平均リターンは劣るが、値動きのブレは小さい。 | 一国集中のリスクを避け、より安定した取り崩しが可能になる。シミュレーション上、S&P500一本より資産が長持ちする確率が高い。 |
| グローバル分散 | 国だけでなく、小型株やバリュー株など、異なる種類の資産を組み合わせる。 | S&P500やオルカン以上に結果のブレを抑え、より少ない元手で、より多くの金額を安定して引き出せる可能性が高まる。安心感を高めつつ、効率的な取り崩しを目指せる。 |
老後資産の取り崩し期では、リターンの高さよりも「結果のブレの小ささ」が重要です。S&P500一本への集中は「リターンの順番リスク」に弱く、全世界や多様な資産への分散がより安定した結果をもたらします。
第1章:S&P500一本で安心?出口戦略で見落とす「平均リターンの罠」
この章のポイント
- S&P500の過去10年のリターンは圧倒的だが、守りの資産ゴールドが上回った時期もある
- 資産形成の「積立期」と、生活費を引き出す「取り崩し期」では、見るべき指標が違う
- 60歳・資産3000万円を前提に、100年分のデータで「資産が尽きない確率」を検証する
平均リターンで勝る指数が、取り崩しでは先に尽きる逆説
「余計なことはせずS&P500一本でいい」という考え方は、今や個人投資家の常識になりつつあります。実際、1957年からの長期平均リターンは約10.7%と、圧倒的な実績を誇ります。
しかし、投資の世界で「絶対」はありません。例えば、守りの資産の代表であるゴールドは、ITバブルが崩壊した2000年以降のパフォーマンスでS&P500を上回る時期がありました。
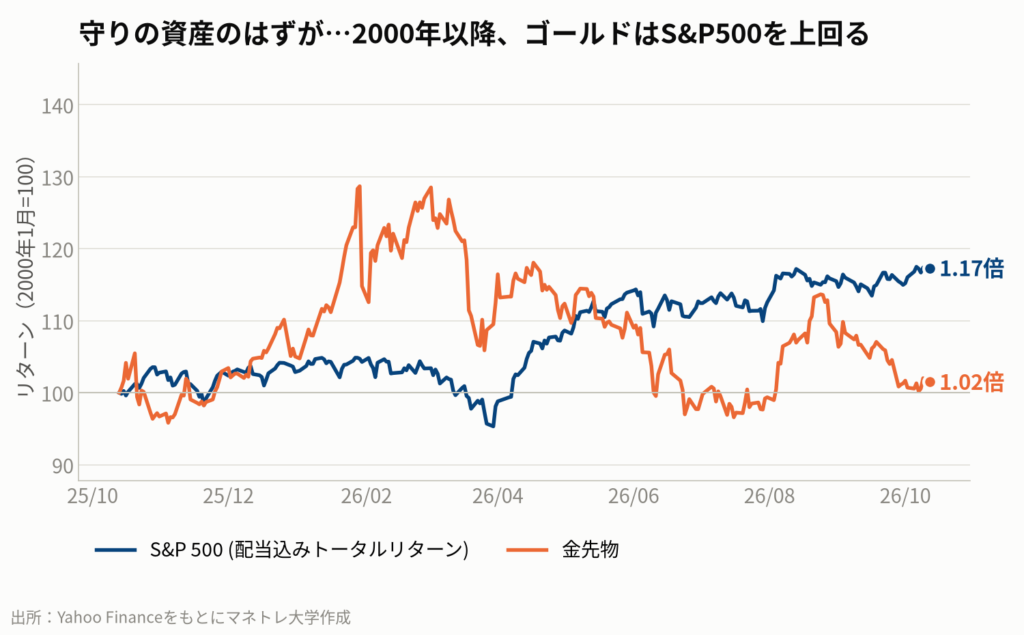
もちろん、だからゴールドに投資しろという話ではありません。ここで伝えたいのは、資産を増やす「積立期」に最強だったものが、資産を取り崩す「出口戦略」でも最強とは限らない、という事実です。
あなたの老後は「コイン投げ」?90歳で資産が尽きる確率
ここで、具体的な人物像を設定して考えてみましょう。
- 年齢:60歳、定年退職
- 資産:退職金と合わせて3,000万円
- 目的:公的年金の不足分を補い、インフレに負けない生活水準を生涯維持したい
厚生労働省の2025年調査では、大卒定年退職者の退職金平均は1,896万円。50代二人以上世帯の金融資産中央値は700万円です。3,000万円という設定は、決して非現実的な数字ではありません。
この方が3,000万円をS&P500一本で取り崩した場合と、全世界株式で取り崩した場合、どちらが長持ちするのか。1915年以降、100年分のデータを使った800通りのシミュレーションで、この逆説の正体に迫ります。
持ち帰りメモ①:資産を増やす「積立期」と、取り崩して生活する「出口戦略」は全く別のゲーム。同じルールは通用しない。
第2章:4%ルールという物差しの「2つの欠陥」とシミュレーション結果
この章のポイント
- 有名な「4%ルール」は、元々資産配分を測るための物差しだった
- 元の研究は「期間30年」「米国一国」という欠陥があり、現代の日本人には合わない
- 全世界株は、すべての取り崩し率でS&P500一本より資産が尽きない確率が高かった
あなたの老後設計、90歳までしか見ていない?
FIRE(早期リタイア)の文脈で有名な「4%ルール」。これは1994年に米国のファイナンシャルプランナー、ウィリアム・ベンゲン氏の研究が元になっています。
内容は「退職時の資産の4%を初年度に取り崩し、翌年以降はインフレ率分だけ金額を増やしても、30年間は資産が尽きない」というもの。しかし、このルールは「いくら引き出せるか」ではなく、どの資産配分が取り崩しに耐えられるかを測る「物差し」として使うのが本来の姿です。
この物差しを日本の60歳に当てはめるには、2つの欠陥を修正する必要があります。
- 期間が短い:元の研究は期間30年(60歳→90歳)。厚労省のデータでは、日本の女性の2人に1人は90歳を超えて生きます。90歳で資産が尽きるのは「コインの表が出たら破綻」する設計です。今回は100歳までの40年で検証します。
- 国が偏っている:元の研究は米国一国のデータのみ。これは人類史上、最も運が良かった国のデータだけで老後を設計するのと同じです。
なぜリターンが低い方が生き残るのか?
この物差しで、60歳・資産3000万円・期間40年のシミュレーションを行った結果を見てみましょう。取り崩し率を4%(年120万円)に設定した場合、資産が100歳まで尽きてしまう「失敗確率」は驚くべき結果となりました。
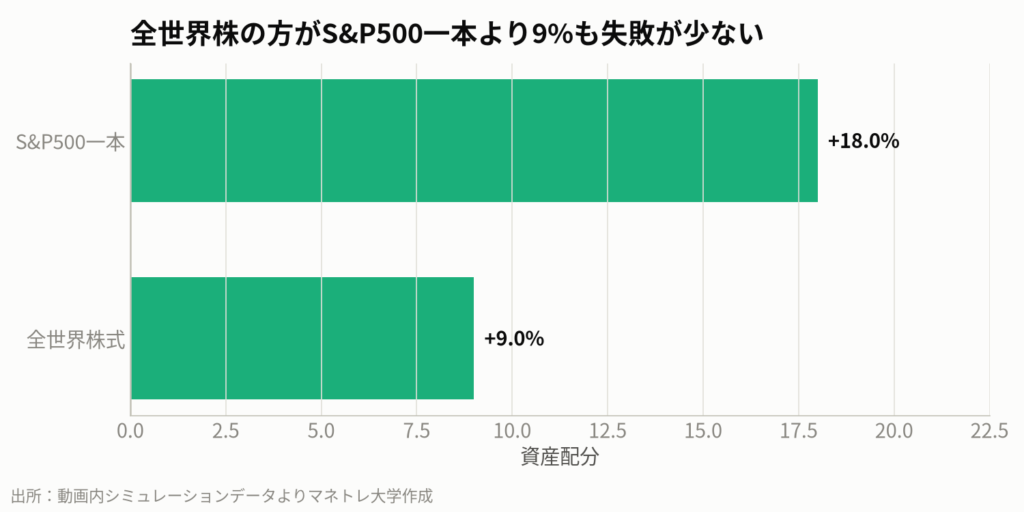
S&P500一本の失敗確率が18%に対し、全世界株式はわずか9%。失敗する確率が半分に減っています。年平均リターンで1.6ポイントも劣るはずの全世界株式が、なぜ取り崩しでは圧勝するのでしょうか。
この逆転劇は、取り崩し率を3%や5%に変えても変わりません。すべての条件で、全世界株式の方がS&P500一本よりも成功率が高かったのです。この謎を解く鍵が、次の章のテーマです。
持ち帰りメモ②:4%ルールは「いくら引き出せるか」の魔法の杖ではない。資産配分の耐久性を測る「物差し」である。
第3章:資産寿命を左右する「リターンの順番リスク」の正体
この章のポイント
- 同じ平均リターンでも、悪い年が「最初」に来るか「最後」に来るかで結末が変わる
- 資産が減っている局面での取り崩しは、元本を大きく削り、その後の回復の恩恵を受けられなくする
- 取り崩し期に欲しいのは最高の伸び率ではなく、「結果のブレの小ささ」
平均7.3%でも破綻?思考実験でわかるリスクの正体
なぜリターンで劣る全世界株がS&P500に勝つのか。その答えは「リターンの順番リスク(Sequence of Returns Risk)」にあります。また横文字が出てきましたが、中身はシンプルです。
要は、同じ平均リターンでも、不運な年がキャリアの最初にくるか、最後にくるかで老後の資産は全く違う結末を迎えるということです。
思考実験をしてみましょう。3000万円を年180万円(6%)ずつ取り崩す場合、2つのポートフォリオがあります。
- A:毎年安定して6.3%のリターン。
- B:年によって+20%と-20%を繰り返し、平均リターンは7.3%。
平均リターンではBが上ですが、もしBの最初の数年が不調だったら、資産は途中で尽きてしまいます。資産が減った局面で同じ180万円を引き出すと、元本に対する割合が大きくなり、資産を削るペースが加速するからです。
積立期には味方だった「初期の暴落」が、取り崩し期には致命傷に
この「リターンの順番リスク」は、資産を取り崩す期間にだけ牙を剥きます。積立期であれば、初期の暴落は安く仕込めるチャンスであり、むしろ歓迎すべきものでした。
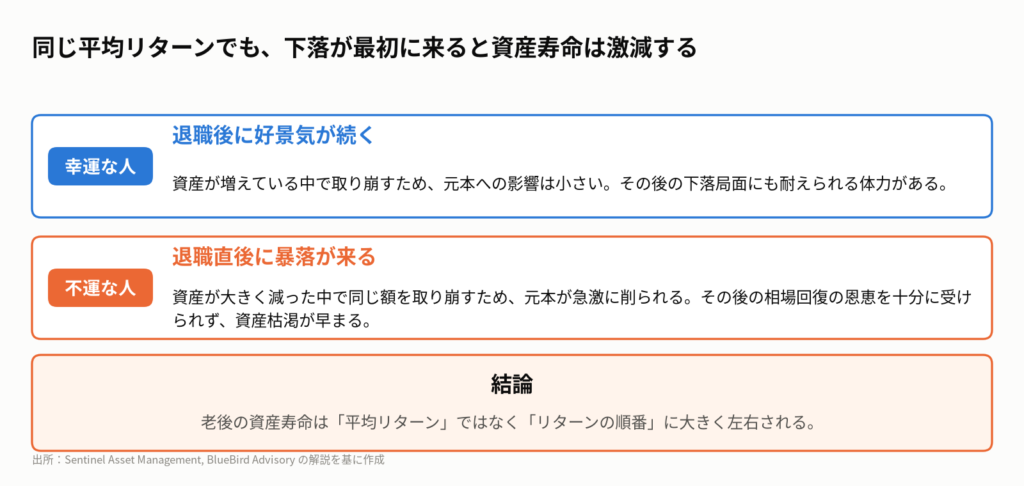
しかし取り崩し期では正反対。退職直後の暴落は、回復の元手となる元本そのものを削ってしまうため、致命傷になりかねません。S&P500は平均リターンが高い分、値動きのブレ(リスク)も大きい。だからこそ、この「リターンの順番リスク」の影響を受けやすいのです。
老後の取り崩し期に本当に欲しいのは、最高の平均リターンではなく、どんな順番が来ても耐えられる「結果のブレの小ささ」なのです。
持ち帰りメモ③:老後資産で避けるべきは「悪いシナリオ」。一番欲しいのは「結果のブレない安定感」であり、平均リターンの高さではない。
第4章:米国は運が良かっただけ。日本人が知る「一国集中」の34年
この章のポイント
- 米国の過去100年は、二つの大戦での勝利やドル基軸通貨など、幸運が重なった結果
- 1989年の日本は今の米国と同じ状況だったが、株価が最高値を更新するのに34年を要した
- 米国優位の時期と、それ以外の国が優位な時期は、歴史上交互に訪れている
1990年に日経平均で退職した人の悲劇
S&P500一本投資は、米国の幸運が今後40年も続くと信じる賭けに他なりません。過去100年の米国の成功は、二つの世界大戦での勝利、ドル基軸通貨体制、技術革新の中心地であったことなど、数々の幸運が重なった結果です。
私たち日本人は、一国集中投資が外れた時に何が起きるか、世界で最もよく知っている国民です。日経平均株価は1989年12月29日に史上最高値を付けた後、その高値を終値で更新するのに実に34年2ヶ月を要しました。
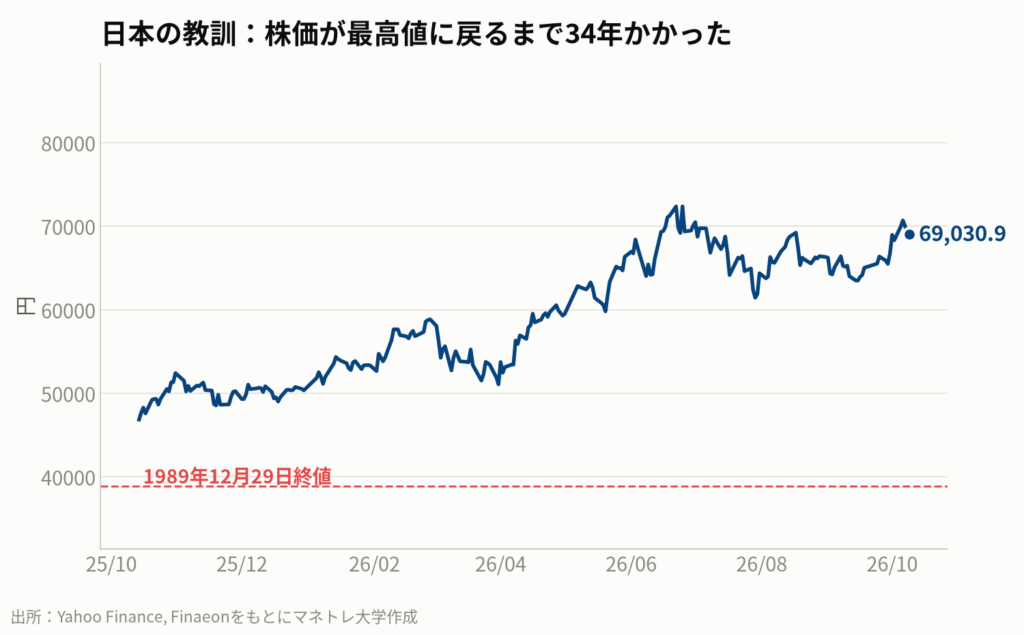
1990年に日経平均に連動する資産で退職した人は、資産が最高値に戻るのを見ることなく、94歳を迎えることになったのです。取り崩し続けた元本は、当然戻ってきません。
動画公開後に起きたこと:すでに変化の兆しは現れている
「今回は違う」は、相場の世界で最も危険な言葉の一つです。歴史を振り返れば、米国株が世界市場を上回る時期と、それ以外の国々(国際株式)が優位な時期は、周期的に入れ替わってきました。
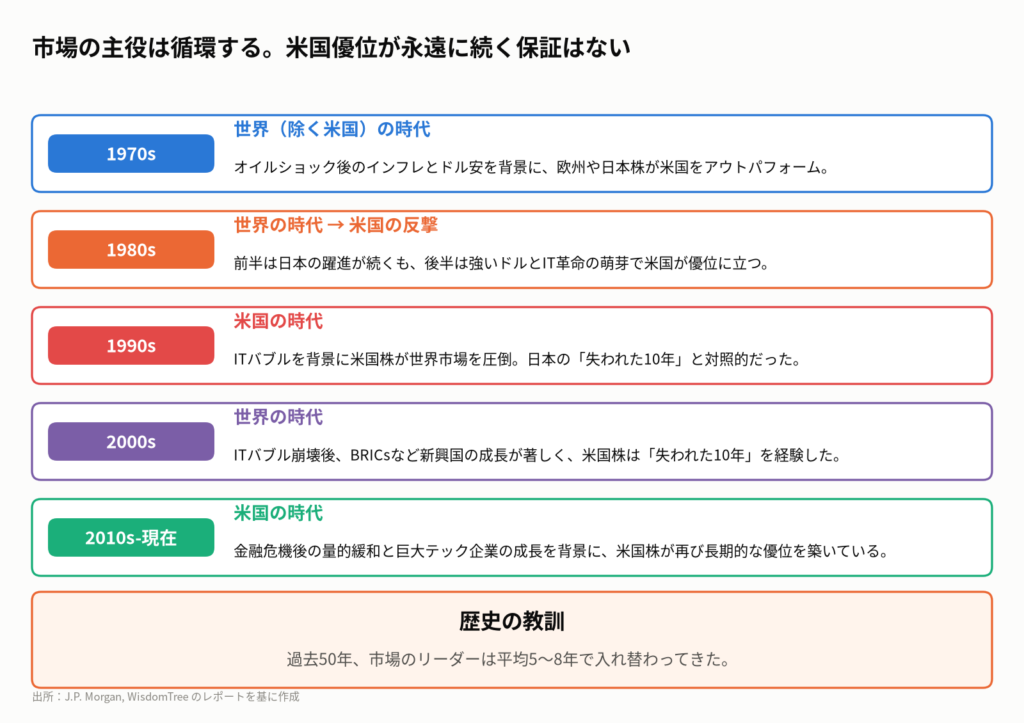
JPモルガン・アセット・マネジメントが2025年3月に公開したレポートでも、1970年以降、このリーダーシップの交代が平均5〜8年周期で起きていることが指摘されています。直近の約15年間は米国が圧倒的に優位でしたが、これが永続した例は過去にありません。
実際、動画公開後の2025年から2026年にかけての市場では、年初来リターンで国際株式がS&P500を上回る場面が見られるなど、市場の潮目の変化を意識する投資家が増えています。自分の老後40年を、歴史上最も幸運だった国の「次の40年」に賭けるのは、賢明な判断とは言えないでしょう。
持ち帰りメモ④:自分の老後を、歴史上最も運が良かった国の「次の40年」に賭けてはいけない。分からないからこそ、賭けない選択が重要になる。
第5章:結論|S&P500でもオルカンでもない、本当に頼れる資産配分とは
この章のポイント
- オルカン(全世界株)ですら、中身の約6割は米国株であり、分散は不十分
- S&P500が低迷した「失われた10年」で、米国の小型割安株は年率12%以上成長した
- 国・サイズ・スタイルを分散させたポートフォリオは、米国一本より22%多く取り崩せる計算に
指数の「外」にある資産に目を向ける
では、私たちはどうすればいいのでしょうか。全世界株式(オルカン)はS&P500一本より優れた選択肢ですが、それでも完璧ではありません。現在のオルカンの中身は約6割が米国株で構成されており、米国への賭けが半分以上残っている状態です。
真の分散は、国だけでなく、異なる値動きをする資産を組み合わせることで実現します。例えば、S&P500がマイナス成長に沈んだ2000年代の「失われた10年」。この間、同じ米国内の「小型割安株」は年率12.3%という驚異的なリターンを記録しました。
S&P500のような大型株指数が不調な時でも、指数の「外」にある小型株や割安株(バリュー株)といった異なる種類の資産(ファクター)がポートフォリオを支えてくれるのです。
健康寿命から考える「お金を使いたい10年」の最適戦略
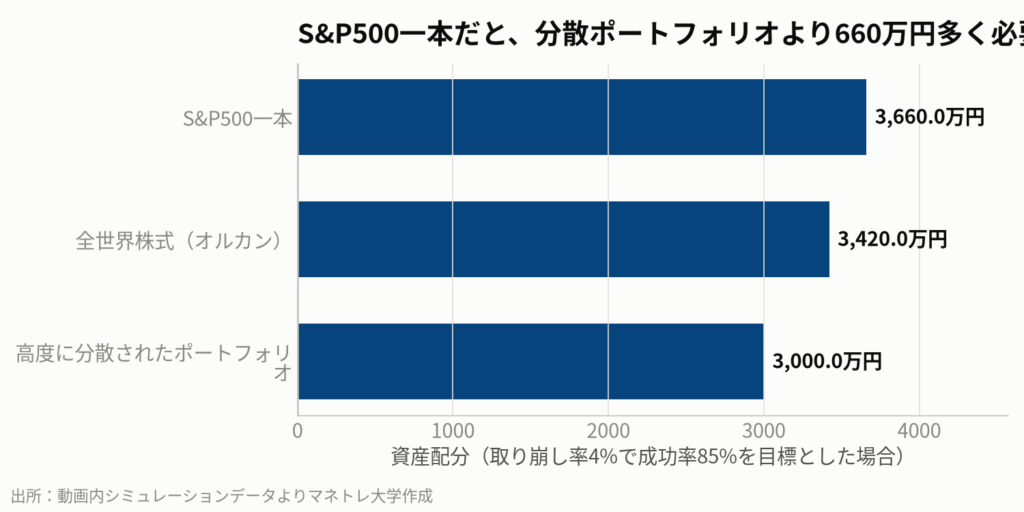
国・サイズ(大型/小型)・スタイル(成長/割安)を組み合わせた「高度に分散されたポートフォリオ」は、さらに安定した結果をもたらします。取り崩し率4%で同じ成功率(安心感)を得るために必要な元手は、S&P500一本より660万円も少なくて済む計算になります。
最後に、お金の話から少し離れて「健康寿命」を考えてみましょう。日本人の健康寿命は男性約72歳、女性約75歳。60歳で退職してから、本当に旅行や趣味にお金を使える元気な期間は、12〜15年ほどです。
この人生で最も価値ある10年を、S&P500一本投資の「リターンの順番リスク」に怯えながら過ごすのは、あまりにもったいない。一番使いたい時期に、安心して使える設計こそが、本当の意味での出口戦略と言えるでしょう。
持ち帰りメモ⑤:負けたのはS&P500ではない。「平均リターンが高い方がいい」という、積立期の常識のままでいた自分の「判断」だ。
私たち個人投資家はどうするべきか
今日の話は、S&P500がダメだという話ではありません。積立期においては最強クラスの選択肢です。しかし、出口戦略を考える上では、視点を変える必要があります。今日からできる具体的なアクションを5つにまとめました。
- 平均リターンだけで判断しない。投資信託を選ぶ際は、必ずボラティリティ(価格のブレ幅)やシャープレシオ(リスクあたりのリターン)も確認しましょう。
- 「リターンの順番」を意識する。退職が5〜10年後に近づいたら、資産の一部を債券や高配当株など、より安定した資産に移すことを検討し始めましょう。
- 一国集中からグローバル分散へ。S&P500に投資している人も、ポートフォリオの一部に全世界株式(除く米国)や新興国株式のETFを加えることを検討しましょう。
- 指数の「外」にも目を向ける。S&P500のような大型株指数だけでなく、長期的に高いリターンが期待される米国の「小型割安株」ETF(AVUVなど※)を少量加えることで、分散効果が高まります。
- 自分の「健康寿命」から逆算する。人生で一番お金を有効に使えるのは、元気な退職後10〜15年です。この期間に安心して使えるよう、守りを固めたポートフォリオを構築しましょう。
※業種の代表例であり、特定の銘柄の購入を推奨するものではありません。
もちろん過去の実績は将来のパフォーマンスを担保するものではございません。本記事は特定銘柄の購入を推奨するものではなく、投資は自己責任でお願いします。
動画では実際のチャートや資料を見ながら解説していますので、ぜひこちらもご覧ください。
例えば、最高裁が過去のトランプ政権時代の関税を違法と判断した、というニュース。これ一つで「大変だ」と終わらせず、「関税が違法なら、支払った分が輸入業者に還付されるのでは?→米国の小売業者の手元に現金が残る→値下げ競争が起きて物価上昇が鈍化するかも→FRBが利下げしやすくなる→ドル安・円高圧力が高まる→日本の輸出企業には逆風だが、輸入コストが下がる内需企業には追い風」と、世界経済の連鎖を辿り、日本のどの業界に追い風が吹くかまで繋げて考えるのが連想ゲームです。
私が学長を務めるマネトレ大学では、金融知識ゼロだった大学生が米国大手証券会社に入社し学んだ金融知識、ルーティンワークを集約した金融特化型の教育研修を行っています。無料の勉強会「元ゴールドマン・サックス証券 尾崎邦明式 資産10倍ロードマップ」はYouTubeの各動画の概要欄からお申し込みください。日々のマーケット解説や最新情報は、無料LINEでもお届けしています。まずは無料LINEにご登録ください。
参考情報:William Bengen, “Determining Withdrawal Rates Using Historical Data”, Journal of Financial Planning, October 1994; Morningstar, “The State of Retirement Income 2026”, 2026; Vanguard, “Navigating the three stages of retirement”, August 6, 2025; J.P. Morgan Asset Management, “Market leadership cycles over time”, March 18, 2025; Finaeon, “The Nikkei 225 Hits a New High After 35 Years”, Bryan Taylor, March 4, 2024; Dimensional Fund Advisors, data cited in various analyses on small-cap value premium; DIY Investor, “That time small cap value saved the world”, September 5, 2026; 厚生労働省「令和5年簡易生命表」「令和5年退職給付の実態に関する調査」; Yahoo Finance 市場データ(2026年10月12日時点)
まずは無料LINE登録で特典をGET
Follow me!



コメント