

2026年の日本株市場で「自社株買い」の発表が過去最高ペースで続いています。東京証券取引所によるPBR1倍割れ改善要請から3年、多くの企業が溜め込んだ現金を株主還元に振り向け始めました。
しかし、自社株買いがなぜ株価を上げるのか、その仕組みを正しく理解している個人投資家は多くありません。この記事では、元ゴールドマン・サックス証券の経歴を持つマネトレ大学学長が、自社株買いのカラクリと、本当に「買い」のシグナルとなるケースの見極め方を徹底解説します。
この記事でわかること
- なぜ今、日本で「自社株買い」がブームになっているのか、その背景がわかる
- 自社株買いがPER・EPS・ROEといった株価指標を改善させるメカニズムがわかる
- 自社株買いを発表した企業の株価が「上がる場合」と「上がらない場合」の違いがわかる
マネトレ大学学長の尾崎が運営するYouTubeチャンネル「おーちゃん【元外銀マン】」で解説した内容を、動画公開後の市場データ(日本株の実際の値動きや最新のレポート)まで織り込んでお届けします。
目次
結論:自社株買いは「加速剤」。エンジン(本業)の強さが成否を分ける
| 何が起きたか | 投資家への意味 | |
|---|---|---|
| 東証の要請 | 2023年3月、東証がPBR1倍割れ企業に「資本コストや株価を意識した経営」を要請。 | 企業はROE向上を迫られ、株主還元(特に自社株買い)を強化する大きなインセンティブが働いている。 |
| 自社株買い | 企業が市場から自社の株式を買い戻すこと。2026年は1-5月で16.2兆円と過去最高ペース。 | 1株あたり利益(EPS)や自己資本利益率(ROE)が向上し、株価が割安に見える効果がある。 |
| 成功の条件 | 自社株買いはあくまで「加速剤」。エンジンである本業の成長が不可欠。 | 自社株買いの発表だけでなく、企業の業績やマクロ経済の動向(金利、為替、景気)をセットで見る必要がある。 |
| 投資家への示唆 | 自社株買いは株価上昇の強力なサインだが、万能ではない。 | PBR1倍割れ、キャッシュリッチ、かつ本業が好調な企業の自社株買いが狙い目となる可能性がある。 |
自社株買いは株価上昇の起爆剤になり得ます。しかし、その成否は本業の成長力とマクロ経済環境という「エンジン」に大きく左右されます。自社株買いはあくまで「加速剤」であり、発表だけで飛びつくのは危険です。本質を見極めることが、このブームに乗るための鍵となります。
第1章:なぜ今、日本株で「自社株買い」が過去最高なのか?
この章のポイント
- 東証のPBR改善要請から3年、企業の意識が大きく変化した
- 2026年の自社株買いは1-5月で16.2兆円と過去最高ペースで推移
- 海外投資家やアクティビストからの圧力も強まっている
「PBR1倍割れ問題」とは何だったのか
2026年の日本株上昇を支える大きなテーマが「株主還元」です。その引き金となったのが、2023年3月に東京証券取引所が上場企業、特にPBR1倍割れの企業に対して「資本コストや株価を意識した経営」を要請したことでした。
PBR(株価純資産倍率)が1倍を割るということは、企業の市場価値(時価総額)が、会社が解散した時に株主の手元に残る価値(純資産)を下回っている状態を意味します。極端に言えば「会社を経営し続けるより、今すぐ解散した方が株主は儲かる」という不名誉な評価です。
この要請から3年、企業の意識は大きく変わりました。大和総研のレポート(2026年4月1日)によれば、東証プライム市場でPBR1倍割れの企業比率は、要請前の約50%から2026年3月末には27%まで減少。企業がPBR向上のため、株主還元策を本格化させた結果です。
2026年、日本企業を動かす「外圧」と「内圧」
日本企業は長年、現金を内部留保として溜め込む傾向がありました。この潤沢なキャッシュ(内圧)と、東証や海外投資家からの改善要求(外圧)が組み合わさり、自社株買いの大きな波が生まれています。
日本経済新聞の報道(2026年6月23日)によると、2026年1〜5月の日本企業による自社株買い設定額は、前年同期比で約2倍の16.2兆円に達し、過去最高を記録しました。この動きは、日本株が米国株をアウトパフォームする一因にもなっています。
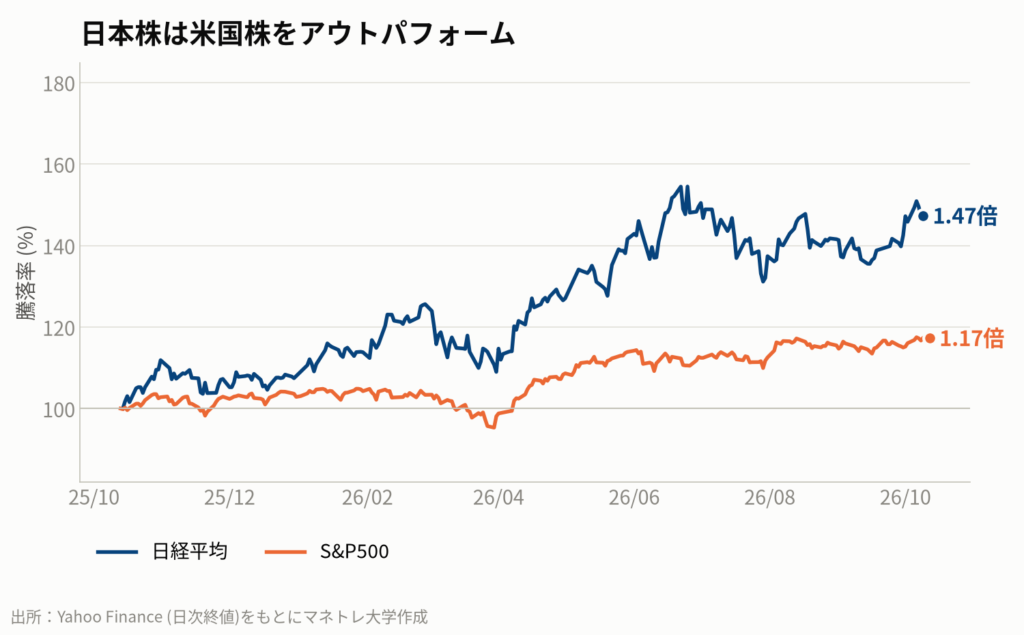
円安で割安に見える日本株に対し、「物言う株主」と呼ばれるアクティビストも活発に動いています。彼らは企業に株主還元強化を迫り、その結果として株価が上がることを期待しているのです。この流れは、日本企業の構造的な変化の始まりと言えるでしょう。
持ち帰りメモ①:現在の自社株買いブームは、東証の要請をきっかけに、日本企業が長年溜め込んだ現金を株主価値向上に使い始めた「構造的な変化」である。
第2章:株主還元の基本|「増配」と「自社株買い」はどう違う?
この章のポイント
- 株主還元には大きく分けて「配当を増やす(増配)」と「株を買って消す(自社株買い)」の2つがある
- 増配は直接的なインカムゲインだが、業績悪化で減配・無配になるリスクも
- 自社株買いは、株の希少価値を高め、1株あたりの価値を向上させる効果がある
個人投資家に人気の「高配当株」のチェックポイント
株主還元の方法として、個人投資家になじみが深いのは「増配」でしょう。企業が稼いだ利益の一部を、配当金として株主に現金で支払うことです。
高配当株投資で注目される指標は「配当利回り」です。これは投資額に対して年間にどれくらいの配当を受け取れるかを示す割合で、日本では3.5%を超えると高配当と見なされることが多いです。
ただし、利回りだけを見るのは危険です。もう一つ重要なのが「配当性向」。これは、会社が稼いだ純利益のうち、何%を配当に回しているかを示す指標です。これが100%近い、あるいは超えている場合、利益以上の配当を無理して出している可能性(タコ足配当)があり、将来の減配リスクが高まります。
- 配当利回り:投資額に対するリターン。高いほど魅力的。
- 配当性向:純利益に占める配当額の割合。高すぎると危険信号。
増配は分かりやすい反面、一度始めるとやめにくく、業績が悪化すれば減配や無配に追い込まれる「硬直性」というデメリットも抱えています。
自社株買いは「株のダイエット」
一方、自社株買いは、企業が自社の資金で市場に出回っている株式を買い戻すことです。これにより発行済株式数が減るため、1株あたりの価値が高まります。
例えるなら「株のダイエット」。市場に100枚しかなかった限定カードが、発行元が50枚を買い集めて燃やしてしまえば、残りの50枚の希少価値は上がります。これと同じ原理です。
自社株買いは、増配に比べて経営の自由度が高い(業績に応じて機動的に実施できる)ため、特に欧米企業では主要な株主還元策として定着しています。この手法が、いよいよ日本でも本格化してきたのです。
持ち帰りメモ②:増配は「現金を配る」直接的な還元。自社株買いは「株の希少価値を高める」ことで株価上昇を狙う、より資本効率を意識した還元策。
第3章:自社株買いが株価を上げる「3つの魔法」
この章のポイント
- ①PERが下がる:1株利益(EPS)が上がり、株価が割安に見える
- ②ROEが上がる:自己資本が減ることで、資本効率が良く見える
- ③好循環が生まれる:株価上昇で社員の士気が上がり、業績向上につながる
カラクリ①:1株あたりの価値が上がる(EPS上昇・PER低下)
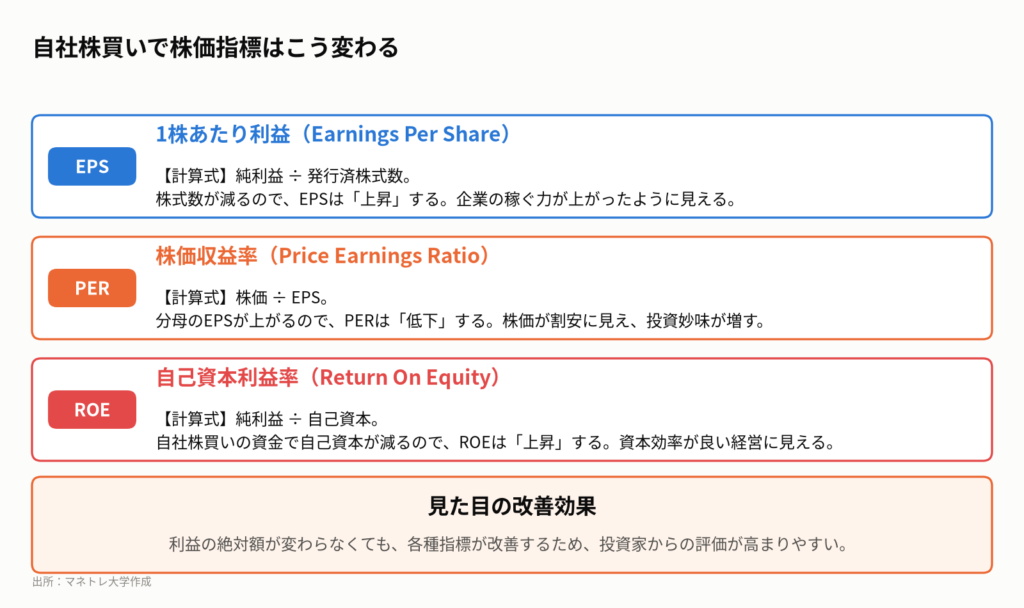
自社株買いが株価を押し上げる最大の理由は、投資家が重要視する株価指標を「見た目上」良くする効果があるからです。その一つがPER(株価収益率)です。
PERは「株価 ÷ 1株あたり利益(EPS)」で計算され、企業の収益力に対して株価が割安か割高かを示します。自社株買いを行うと、分母であるEPSが改善します。
- EPS(1株あたり利益) = 純利益 ÷ 発行済株式数
自社株買いで発行済株式数が減るため、たとえ純利益が変わらなくてもEPSは上昇します。その結果、分子の株価が同じでもPERは低下し、株価が「割安」に見えるようになります。これが投資家の買いを呼び込むのです。
カラクリ②:投資効率が良く見える(ROE向上)
もう一つの重要な指標がROE(自己資本利益率)です。これは「純利益 ÷ 自己資本」で計算され、企業が自己資本をどれだけ効率的に使って利益を上げているかを示します。
自社株買いは、企業の現金(自己資本の一部)を使って行われます。そのため、分母である自己資本が減少します。結果として、純利益が同じでもROEは向上し、資本効率の良い「儲かる会社」に見えるようになります。
東証がPBR1倍割れ企業に求めている「資本コストを意識した経営」とは、まさにこのROEを改善せよ、というメッセージに他なりません。
究極のサイクル:Appleに学ぶ「自社株買い→株価上昇→業績向上」の仕組み
自社株買いの達人として知られるのがAppleです。同社は2024年、2025年と立て続けに1,000億ドル(約16兆円)を超える巨額の自社株買いを発表しています。
Appleが巧みなのは、買い戻した自社株を従業員への報酬(ストックオプション)として活用している点です。これにより、企業と従業員の間に強力な好循環が生まれます。
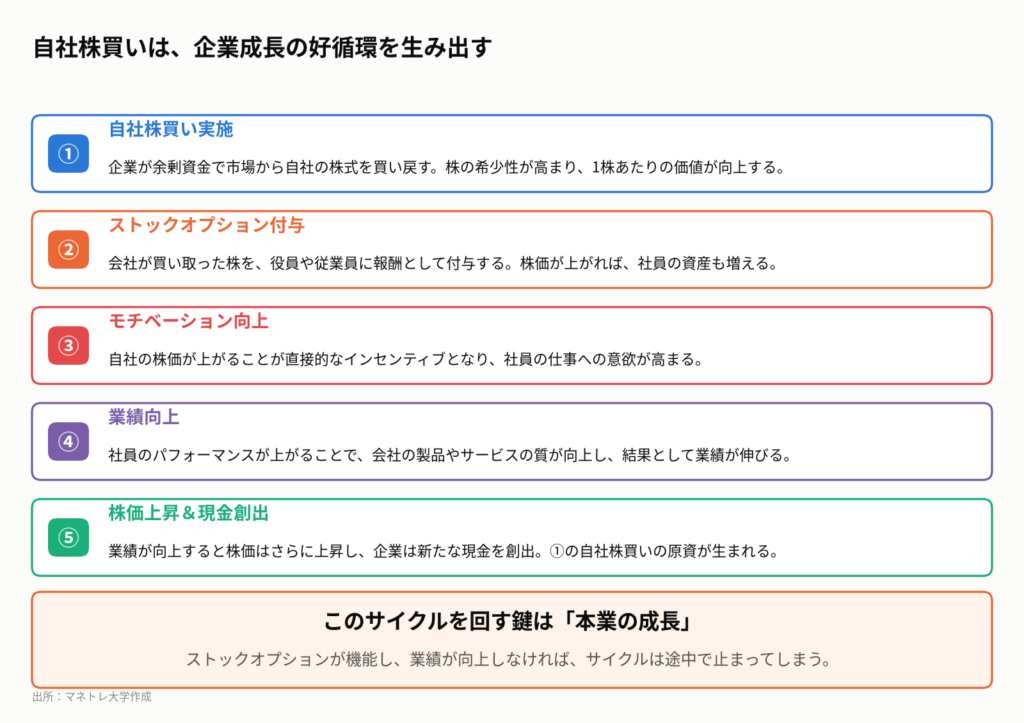
自社の株価が上がれば自分の資産も増えるため、従業員のモチベーションは向上します。それが優れた製品やサービスにつながり、業績を押し上げ、さらなる株価上昇と自社株買いの原資を生み出す。この「ハッピーサイクル」を回すことこそ、自社株買いの究極の目的なのです。
持ち帰りメモ③:自社株買いは、EPS・PER・ROEという投資家が重視する3つの指標を同時に改善させる「魔法」。株価を割安に、経営を効率的に見せる効果がある。
第4章:【事例】自社株買いは「必ず儲かる」は嘘?成功と失敗の分かれ道
この章のポイント
- 成功例(三菱商事):バフェット買いとの相乗効果で株価が大きく上昇
- 失敗例(日産):経営陣の問題など、ネガティブな個別要因には勝てない
- マクロ要因(トヨタ):大規模な自社株買いも、外部環境が悪ければ株価は伸び悩む
- タイミング(ソフトバンク):コロナショック時の大規模自社株買いは、株価を劇的に押し上げた
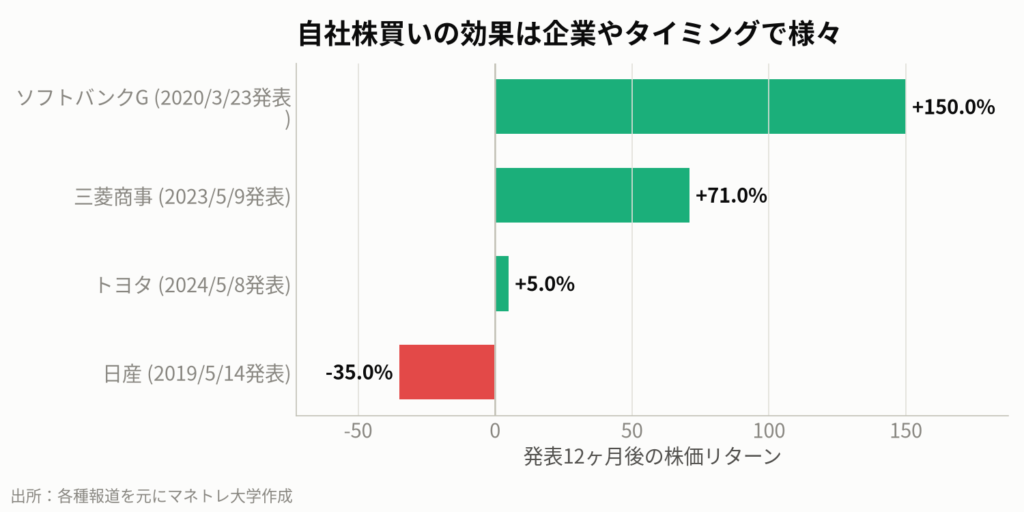
ここまで自社株買いの良い面を解説してきましたが、発表すれば必ず株価が上がるわけではありません。動画でも触れたように、自社株買いは万能薬ではなく、その効果は企業を取り巻く環境によって大きく左右されます。
成功事例:相乗効果で飛躍した三菱商事
三菱商事は2023年5月に大規模な自社株買いを発表後、株価が大きく上昇しました。これは、ウォーレン・バフェット氏による商社株の買い増しという強力な追い風と重なったことが大きな要因です。PBR1倍割れの是正というテーマ性も加わり、自社株買いが株価上昇の「加速剤」として見事に機能したケースと言えます。
同様に、ソフトバンクグループがコロナショックで株価が暴落した2020年3月に行った大規模な自社株買いは、市場の不安を打ち消し、その後の株価を劇的に押し上げるきっかけとなりました。市場が悲観に傾いている時の自社株買いは、経営陣の自信の表れと受け取られ、特に効果的です。
失敗事例:スキャンダルに消えた日産自動車
対照的に、日産自動車が2019年5月に自社株買いを発表した際は、株価はその後も下落を続けました。これは当時、カルロス・ゴーン元会長を巡る経営スキャンダルの渦中にあったためです。どんなに大規模な自社株買いも、それを上回るネガティブな個別要因には勝てません。
マクロの壁:トヨタはなぜPBR1倍を割り続けるのか
日本を代表するトヨタ自動車も、継続的に自社株買いを行っていますが、株価はPBR1倍をわずかに下回る水準で推移することが多くあります(2026年10月9日時点で約0.92倍)。
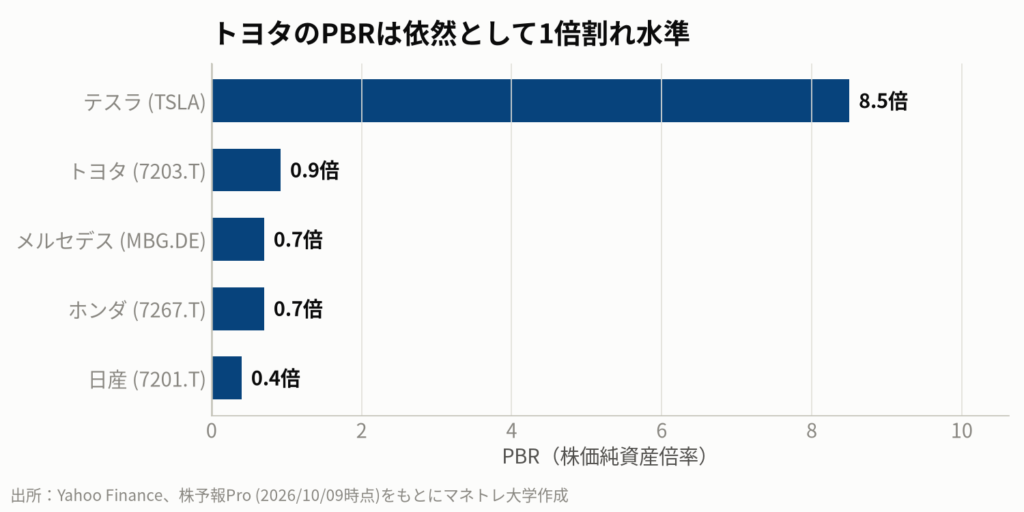
これは、米中貿易摩擦による関税リスクや、世界的なEVシフトへの対応など、自動車業界全体を覆うマクロ経済や業種特有の不透明感が株価の重しとなっているためです。株価は「マクロ × 業種 × 個別」の掛け算。自社株買いという個別要因だけでは、大きな逆風には抗しきれないのです。
動画公開後に起きたこと
この動画は2026年8月に撮影されましたが、その後の2ヶ月間で、日経平均は一時72,000円台の高値を付けた後、米金利の上昇などを背景に69,000円台まで調整しています。この間も、野村證券のレポート(2026年8月26日)によると、2026年度の事業会社の自社株買い総額は24兆円に達する見込みで、高水準の株主還元は継続しています。
持ち帰りメモ④:自社株買いは株価の「エンジン」ではなく「加速剤」。本業の業績というエンジンが強く、マクロ環境という追い風が吹いて初めて、その効果が最大化される。
第5章:2026年後半、自社株買いが期待できる企業の見つけ方
この章のポイント
- PBRが1倍を割れている(特に0.8倍以下)
- 自己資本比率が高く、現預金を潤沢に保有している(キャッシュリッチ)
- ROEが同業他社に比べて低い(改善の余地がある)
- 政策保有株を多く持っている(売却して原資にできる)
スクリーニング4つの条件
では、これから自社株買いを発表する可能性のある企業を、どうやって見つければよいのでしょうか。証券会社のスクリーニング機能などを使って、以下の4つの条件に当てはまる企業を探すのが有効です。
- PBRが1倍を大きく割れている:特に0.8倍以下の企業は、東証からの改善圧力が強く、対策を迫られています。
- キャッシュリッチである:自己資本比率が高く、有利子負債が少ない一方で、現預金を多く保有している企業は自社株買いの原資が豊富です。
- ROEが低い:同業他社や業界平均に比べてROEが低い企業は、自社株買いによるROE向上効果が大きく、経営陣が手段として選びやすい傾向があります。
- 政策保有株を多く持っている:取引先との関係維持のために保有している株式(政策保有株)を売却し、その資金を自社株買いに充てる動きが加速しています。
これらの条件で候補をリストアップし、日々のニュースや決算発表を追うことで、投資機会を先回りして検討することが可能になります。
【注意】自社株買いを発表しても株価が上がらない罠
最後に、重要な注意点が一つあります。それは、企業が自社株買いと同時に「株式の消却」を行うかどうかです。
買い戻した株式を「消却」(=消してなくす)して初めて、発行済株式数が恒久的に減少し、1株の価値が向上します。しかし、企業によっては消却せず、「金庫株」として自社で保有し続ける場合があります。
金庫株は、将来のM&A(企業の合併・買収)の対価に使われたり、あるいは再び市場で売却されたりする可能性があります。つまり、「消却」を伴わない自社株買いは、将来の売り圧力の先送りに過ぎないケースもあるのです。自社株買いのニュースに接した際は、必ずIR情報で「消却」の有無を確認する習慣をつけましょう。
持ち帰りメモ⑤:自社株買いの発表を見たら、必ず「消却」を伴うかを確認する。消却して初めて、株の希少価値は恒久的に高まる。
私たち個人投資家はどうするべきか
自社株買いという大きなトレンドを前に、私たち個人投資家が取るべきアクションを4つにまとめます。これらを習慣化することで、ニュースに振り回されず、冷静な投資判断ができるようになります。
- まずIR情報を確認する。企業のウェブサイトで「株主還元方針」や「自己株式の取得」に関する開示情報をチェックする習慣をつけましょう。
- PBR1倍割れのキャッシュリッチ企業をリストアップする。スクリーニング機能を使い、PBRが1倍未満で、自己資本比率が高い企業群を監視対象におきましょう。
- 発表だけで飛びつかない。自社株買いのニュースが出ても、すぐに購入するのではなく、なぜ今それを行うのか、企業の業績見通しやマクロ経済の状況を冷静に分析しましょう。
- 「消却」の有無を確認する。取得した自社株を「消却」するかどうかが重要です。消却しない「金庫株」は、将来的に市場で売却される可能性も残ります。
これらの視点を持つことで、単なるニュースを、自身の投資戦略に活かすための具体的な情報へと変えることができます。なお、本記事で挙げた企業名はあくまで業種の代表例であり、特定の銘柄の購入を推奨するものではありません。
もちろん過去の実績は将来のパフォーマンスを担保するものではございません。本記事は特定銘柄の購入を推奨するものではなく、投資は自己責任でお願いします。
動画では実際のチャートや資料を見ながら解説していますので、ぜひこちらもご覧ください。
東証が「PBR1倍割れの改善」を要請したニュースを起点に連想ゲームを始めると、企業がROE向上策として「政策保有株の売却」を進め、その現金で「自社株買い」を行うという流れが見えます。自社株買いは「EPS(1株利益)の上昇」と「ROE(自己資本利益率)の改善」をもたらし、株価の割安感を強めます。これに気づいた海外の「アクティビスト」や機関投資家が買いを入れることで、実際の株価上昇につながり、最終的に私たち個人投資家にも恩恵が及ぶ可能性があるのです。
私が学長を務めるマネトレ大学では、金融知識ゼロだった大学生が米国大手証券会社に入社し学んだ金融知識、ルーティンワークを集約した金融特化型の教育研修を行っています。無料の勉強会「元ゴールドマン・サックス証券 尾崎邦明式 資産10倍ロードマップ」はYouTubeの各動画の概要欄からお申し込みください。日々のマーケット解説や最新情報は、無料LINEでもお届けしています。まずは無料LINEにご登録ください。
参考情報:大和総研「東証要請から3年、プライム市場企業の変化」(2026年4月1日)、東京証券取引所「『資本コストや株価を意識した経営の実現に向けた対応』に関する開示状況」(2026年4月28日)、日本経済新聞「日本の自社株買い、5カ月で過去最高の16.2兆円」(2026年6月23日)、野村證券「日本株メモ:26年度株主還元見通しを上方修正」(2026年8月26日)、大和総研「今年も膨らんだ5月の自社株買い でも効果は逓減した印象」藤代 宏一氏(2026年6月5日)、Benzinga Japan「アップル株上昇:決算上振れ・力強い見通し・自社株買い・増配を好感」(2026年5月1日)、LIMO「トヨタ、売上50兆円で過去最高なのに株価はPBR1倍割れ。」(2026年7月25日)、その他各種報道、Yahoo Finance 市場データ(2026年10月9日時点)
まずは無料LINE登録で特典をGET
Follow me!



コメント