

2026年、SpaceXやAnthropicといった史上最大級のIPOが市場を賑わせています。しかし、その華々しいニュースの裏で、株式市場のルールそのものが静かに変わり、個人投資家の資産形成に大きな影響を与え始めています。
この記事では、巨大IPOの裏側で起きている「市場の構造変化」を3つの要因から解き明かし、それがS&P500やオルカンといったインデックス投資、そして私たち日本の個人投資家の口座に具体的にどう影響するのかを解説します。
この記事でわかること
- 巨大IPO(SpaceX, Anthropic)がなぜ「育ち切った後」に上場するのか、その背景がわかる
- 株式市場が「成長の入口」から「換金の出口」に変わった3つの法的・構造的要因がわかる
- インデックス投資家が直面する新たなリスクと、個人投資家が取るべき対策がわかる
マネトレ大学学長の尾崎が運営するYouTubeチャンネル「おーちゃん【元外銀マン】」で解説した内容を、動画公開後の市場データや海外機関投資家のレポートまで織り込んでお届けします。
目次
結論:株式市場は「成長の入口」から「換金の出口」へ
| 【昔】と【今】の変化 | 投資家への意味 | |
|---|---|---|
| IPOの目的 | 【昔】成長資金の調達(例: Amazon) 【今】創業者・初期投資家の換金(例: SpaceX, Anthropic) | 会社がまだ小さく、成長の伸びしろが大きい段階で公開市場に登場する機会が減った。 |
| IPOのタイミング | 【昔】小さいうちに上場 【今】私募市場で巨大化した後に上場 | 一般投資家がアクセスできる時点では、成長の大部分はすでに終わっている可能性が高い。 |
| 投資家が負うリスク | 【昔】「小さく張って大きく取る」非対称な賭け 【今】「大きく張って小さく取る(もしくは大きく失う)」逆向きの賭け | アップサイドが限定的な一方で、ダウンサイドリスクは大きいという不利な勝負を強いられやすくなる。 |
| インデックス投資への影響 | 【昔】「次のAmazon」を自動で拾う 【今】育ち切った銘柄の自動買い | 「優れた企業を安いうちに買う」というインデックスの強みが薄れ、高値掴みのリスクを内包したまま積立を続けることになる。 |
かつて成長株の宝庫だった株式市場は、巨大未上場企業の「換金の場」へと変貌しつつあります。これは一部のIPO銘柄の話ではなく、S&P500やオルカンを積み立てるインデックス投資家もその構造変化と無縁ではいられない、という点が本記事の核心です。
第1章:あなたの積立投資も無関係ではない、史上最大IPOの裏側
この章のポイント
- AI企業Anthropicは評価額約300兆円で上場準備中だが、同時に巨額の負債が発覚。
- 類似企業CoreWeave社の負債(8兆円)報道は、AI関連株を世界的に売らせ、日経平均も暴落させた。
- Anthropicの負債はその10倍以上。S&P500に組み入れられれば、インデックス投資家は自動的にそのリスクを買うことになる。
81兆円の負債を抱えるユニコーン
AI「Claude」を開発するAnthropic社が、評価額2兆ドル(約310兆円)という史上最大級のIPOを準備していると報じられています。しかしその裏で、同社の上場目論見書が流出し、81兆円という巨額の負債が記載されていることが明らかになりました。
これは、AIの計算処理に使うクラウドサービスに対し、将来支払うことを約束した金額の合計です。しかもロイターの報道(2026年9月28日)によれば、そのうち約8割は途中で解約できない契約とされています。評価額の3割近くにのぼる負債が、これまで表に出てきていなかったのです。
「Anthropic株を買わなければいいだけ」と思うかもしれません。しかし、もしこの会社がS&P500やオルカンに組み入れられたらどうなるでしょうか。インデックスファンドを積み立てているあなたは、この負債リスクを自動的に買うことになります。
たった1社の負債が日経平均を揺らした日
このリスクは机上の空論ではありません。2026年10月15日、日経平均は1日で3,318円安という歴代3位の下げ幅を記録しました。引き金の一つとなったのが、米国のAIインフラ企業CoreWeave社の負債問題です。
同社の負債が8兆円に膨れ上がっているとの報道をきっかけに、AI・半導体関連株に世界的な売りが殺到し、その影響が日本市場にまで波及しました。たった8兆円の負債報道で、世界中の株価が揺れたのです。
Anthropicが抱える負債はその10倍以上の81兆円。さらに、その負債の支払い先はGoogle、Amazon、MicrosoftといったS&P500の時価総額上位を占める巨大企業です。もしAnthropicの支払いが滞れば、その影響は巡り巡ってS&P500全体、ひいては私たちのインデックスファンドにまで及ぶ可能性があるのです。
動画公開後に起きたこと
動画で懸念点として挙げたAIインフラ企業CoreWeave社の負債問題は、動画公開前の2026年10月12日〜16日にかけて実際に市場の大きなテーマとなりました。InsiderFinance.ioなどの報道によると、同社の社債利回りが急騰し、株価も大きく下落。AI関連銘柄全体にリスクオフのムードが広がりました。
これは、動画で解説した「1社の負債が市場全体に波及するリスク」が現実のものであることを示唆しています。
持ち帰りメモ①:巨大IPOは、インデックス投資家こそ「中身」を問う必要がある。
第2章:「1000ドルが5億円」はなぜ過去の話になったのか?
この章のポイント
- 過去のAmazonは時価総額約500億円で上場し、その後の成長のほぼ全てを公開市場の投資家が享受できた。
- 一方、SpaceXは時価総額約280兆円で上場。Amazonと同じ倍率の成長はもはや不可能。
- アリゾナ州立大学の研究では、株式市場が生んだ富の半分はたった46社が生み出しており、それらは全て小さいうちに上場していた。
AmazonとSpaceX、IPOで何が違ったのか?
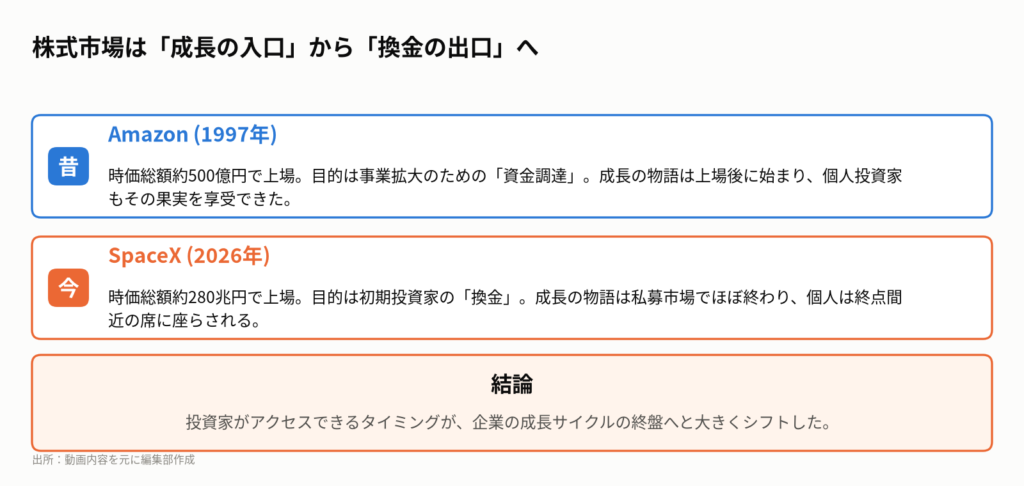
なぜ有望な企業は「育ち切ってから」上場するようになったのでしょうか。1997年に上場したAmazonと、2026年に上場したSpaceXを比べると、その変化は一目瞭然です。
- Amazon (1997年):時価総額4億3800万ドル(当時のレートで約500億円)で上場。もしこの時1000ドル(約12万円)投資していれば、今ごろ5億円以上になっていました。成長の物語は、上場後に始まったのです。
- SpaceX (2026年):時価総額1兆7700億ドル(約280兆円)で上場。これはAmazonの実に4000倍の値段です。ここからAmazonと同じ倍率で成長するには、時価総額が93「京」円に達する必要があり、これは物理的に不可能です。
違いはスタート地点の時価総額です。昔の企業は成長資金を集めるために上場し、今の企業は育ち切った後に換金のために上場します。株式市場は、会社のライフサイクルにおける「最初の停留所」から「最後の停留所」へと役割を変えてしまったのです。
インデックス投資の前提を揺るがすベッセンバインダー教授の研究
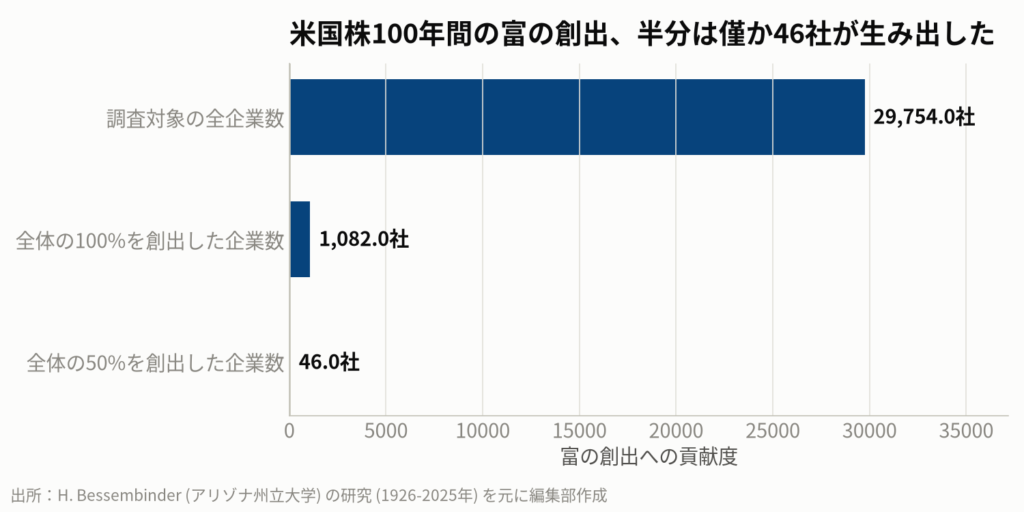
この変化は、インデックス投資の根幹を揺るがしかねません。アリゾナ州立大学のヘンドリック・ベッセンバインダー教授は、1926年から100年間の米国株を調査し、衝撃的な事実を明らかにしました。
株式市場が生み出した富(約91兆ドル)の半分は、わずか46社が生み出していたのです。そして重要なのは、その46社はすべて、まだ時価総額が小さい段階で上場していたという共通点です。
インデックス投資の強みは「96%の役に立たない株と一緒に、富を生む4%のスター企業を自動で取り込める」点にあります。しかし、その前提は「次のスター企業が、まだ小さいうちに公開市場にやってくる」こと。もしスター候補たちが育ち切ってからしか来ないなら、インデックス投資は高値掴みを自動化する仕組みになりかねません。
実際、世界最大級の運用会社Vanguardも2026年夏のレポートで「より長く私募で、より遅く公開へ(Longer private, later public)」という題名でこの傾向を指摘しています。インデックスファンドの発明者自身が、その前提の変化に警鐘を鳴らしているのです。
持ち帰りメモ②:インデックス投資の強みは、「次の成長企業が小さいうちに上場してくる」という前提の上に成り立っている。
第3章:市場から「成長株」を奪った3つの犯人
この章のポイント
- 1996年 全国証券市場改善法:私募ファンドの投資家上限が撤廃され、未上場企業に巨額の資金が流れ込むようになった。
- 2012年 JOBS法:企業の株主が500人を超えると情報開示義務を負うルールが2000人に緩和され、会社を上場させる圧力が弱まった。
- テンダーオファーの普及:未上場のままでも創業者や社員が株を換金できる仕組みが整い、上場を急ぐ必要がなくなった。
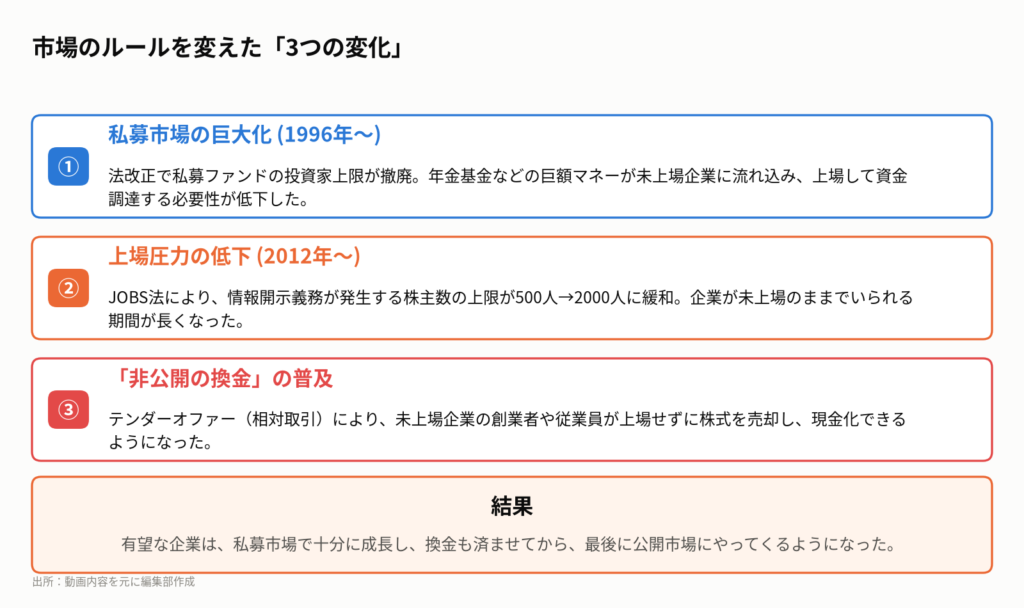
では、なぜ有望な企業は上場しなくなったのでしょうか。その背景には、過去30年で起きた3つの大きな構造変化があります。これらが組み合わさり、株式市場を「成長の入口」から「換金の出口」に変えてしまいました。
犯人①:私募市場に巨額マネーを解き放った1996年の法改正
かつて、未上場の急成長企業がまとまった資金を調達できる場所は株式市場しかありませんでした。しかし1996年の「全国証券市場改善法」がすべてを変えます。
この法律は、ベンチャーキャピタルのような私募ファンドが集められる投資家の「100人上限」を撤廃しました。これにより、年金基金や大学基金といった巨額の資金が、未上場企業に直接流れ込めるようになったのです。企業はもはや、資金調達のために一般投資家を相手に上場する必要がなくなりました。
犯人②:Facebookを上場させた「株主500人ルール」を骨抜きにしたJOBS法
資金調達の必要がなくなっても、企業を上場へと押し出すもう一つの力がありました。株主が500人に達すると、上場企業並みの情報開示義務を負うという「株主500人ルール」です。
社員にストックオプションを配るスタートアップにとって、これは強力な上場圧力でした。実際、Microsoft、Google、そして上場を望んでいなかったFacebookでさえ、このルールによって上場へと追い込まれました。
ところが2012年の「JOBS法」が、この上限を500人から2000人へと一気に引き上げ、さらに報酬として株をもらった社員は人数にカウントしないことにしました。企業を公開市場に押し出してきた力が、ここでほぼ無力化されたのです。
犯人③:上場せずに「換金」を可能にしたテンダーオファー
上場する最後の理由だった「換金」。創業者や従業員が、自社の株を現金に変えるための出口です。これもまた、上場せずとも可能になりました。「テンダーオファー」と呼ばれる仕組みの普及です。
これは会社が仲介役となり、社員や初期投資家が持つ未上場株を、機関投資家などに相対で売却する仕組みです。決済サービスのStripe社は、この仕組みを使って何度も未上場で資金調達と株主の換金を行い、今や世界で最も価値ある未上場企業の一つになっています。
これら3つの変化が揃った結果、有望な企業は「私募市場で十分に成長し、換金も済ませてから、最後に公開市場にやってくる」という新しいルートが完成したのです。
持ち帰りメモ③:法律と金融技術の変化が、有望な企業の成長を「非公開の場」に移してしまった。
第4章:日本の個人投資家は「二重の不利」を抱えている
この章のポイント
- 巨大IPOは日本の証券会社からも申し込めるが、それは「育ち切った後」の価格での参加を意味する。
- オルカンは上場約2週間、ナスダック100は約15営業日で組み入れる一方、S&P500は最短1年後と、指数によって「高値掴み」のタイミングが異なる。
- 米国株が「育ち切ってから上場」するのに対し、日本株は「育つ前に上場し、その後育たない」上場ゴール問題が根強い。
この市場構造の変化は、日本の個人投資家にとってどのような意味を持つのでしょうか。実は、私たちは「二重の不利」を抱えている可能性があります。
あなたの投信はいつ「終点」で乗せられるのか?
SpaceXのような巨大IPOは、日本のネット証券からも申し込めました。しかしそれは、すでに時価総額280兆円という「育ち切った後」の価格での参加を意味します。
インデックス投資家の場合、どの指数に連動する投信を持っているかで、この高値掴みのリスクに晒されるタイミングが異なります。
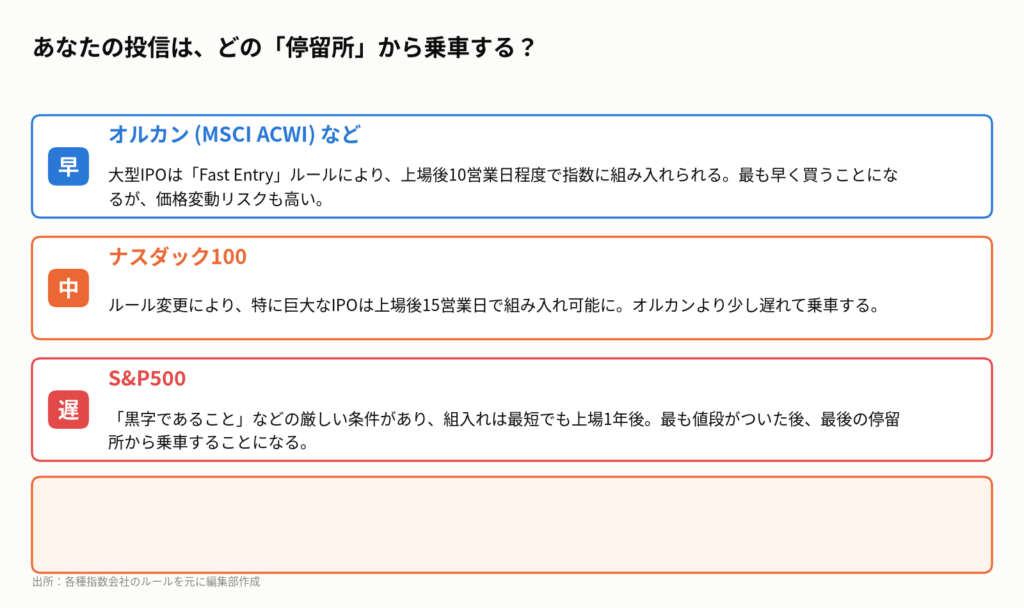
MSCIのルールによれば、オルカンが連動するMSCI ACWI指数は、SpaceXのような巨大IPOを上場後わずか10営業日程度で組み入れます。一方、S&P500は「黒字であること」など厳しい条件があり、組入れは最短でも1年後。つまり、S&P500の投資家は、最も値段がついた後、最後の停留所から乗車させられる可能性があるのです。
米国は「育ちすぎ」、日本は「育たなすぎ」という二重苦
さらに、日本の投資家はもう一つの問題に直面しています。米国株が「育ち切ってから上場」するのに対し、日本株には「育つ前に上場し、その後育たない」という、いわゆる「上場ゴール」問題が根強く存在します。
東京証券取引所の資料によると、2026年1月時点でグロース市場に上場する企業の約7割が、新しい上場維持基準である「時価総額100億円」に達していません。1997年のAmazonと似たような規模で上場しながら、その後の成長ストーリーが描けていない企業が多数を占めるのが現状です。
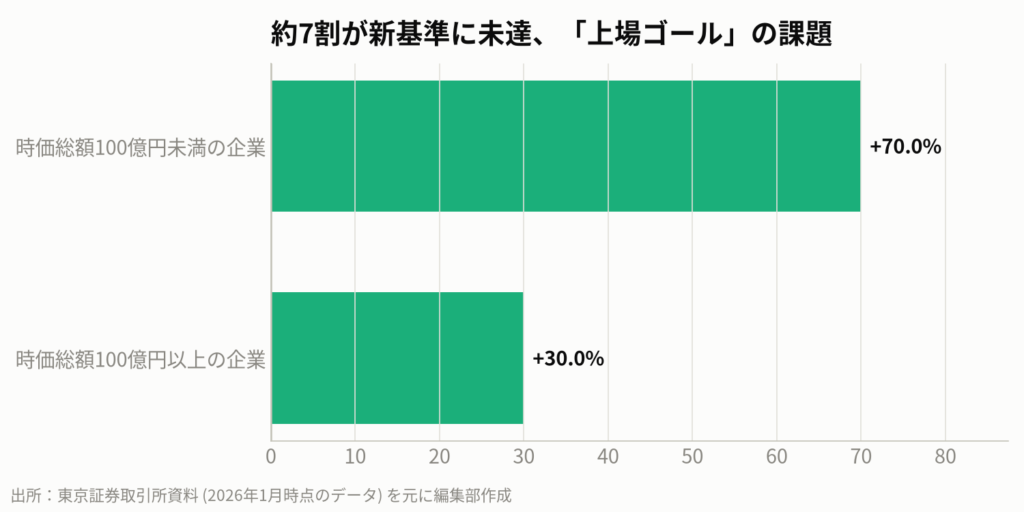
つまり日本の個人投資家は、米国株では「育ち切った後の高値」を、日本株では「成長しない会社の初値」を差し出されやすいという、二重に不利な構造の中にいると言えるかもしれません。
持ち帰りメモ④:日本の投資家は、米国株では「高値掴み」、日本株では「成長しない」という二方向のリスクに注意が必要。
第5章:結論|自分の口座が「賭けのどちら側」にいるかを知る方法
この章のポイント
- プロの機関投資家は、規制上、時価総額が小さい企業には投資しづらい。個人投資家にはその制約がない。
- 重要なのは「どの銘柄を買うか」だけでなく、「自分の投資が賭けのどちら側にいるか」を意識すること。
- 「値札は誰がつけたか」「上場の目的は何か」「自分はどの入口から買うか」の3つの視点が鍵となる。
では、私たち個人投資家はどうすればよいのでしょうか。悲観する必要はありません。むしろ、この構造変化の中にこそ、個人投資家ならではのチャンスがあります。
個人投資家だけが座れる「席」がある
年金基金や大手運用会社といったプロの機関投資家は、ファンドの規制や流動性の問題から、時価総額が小さい企業に投資することはほとんどありません。買うだけで株価が動いてしまうからです。
だからこそ、1997年のAmazonのような「時価総額500億円」の席は、今も昔も個人投資家のために空いています。プロが座れない席に、私たちは少額からでも座ることができるのです。
重要なのは、どの銘柄を買うか以前に、自分の投資が「小さく張って大きく取る」有利な側の賭けなのか、その逆なのかを常に意識することです。今日の話は、自分の口座がどちら側に座っているのかを判断するための地図なのです。
確認すべき3つの視点
変化した市場を生き抜くために、私たちは投資判断に3つの新しい視点を加える必要があります。
- 値札は誰がつけたか?
その会社の時価総額は、身内の私募市場でついた値段か、それとも公開市場で多くの投資家によってつけられた値段か。 - 上場の目的は何か?
目論見書の「資金使途」は、事業拡大のための投資か、それとも既存株主の「株式売出し(換金)」が中心か。 - 自分はどの入口から買うか?
IPOの公募か、上場後のセカンダリー市場か、あるいはインデックスファンドによる自動買いか。
この3つを分けて考えることで、SpaceXの280兆円という数字も、日本のグロース市場の現状も、単なるニュースではなく、自分の投資判断に活かせる「情報」に変わります。
持ち帰りメモ⑤:インデックスは保険としつつ、自分の口座が「非対称な賭け」の有利な側にいるかを確認する視点を持つ。
私たち個人投資家はどうするべきか
市場の構造変化は、もはや無視できない現実です。この新しいルールの中で賢く立ち回るために、今日からできる具体的なアクションを4つにまとめました。
- 自分の積立投信の「組入方針」を確認する。
オルカン(MSCI ACWI)やナスダック100、S&P500では、大型IPOの組入タイミングが異なります。 自分がどのタイミングで新しい銘柄を買っているのか、目論見書や運用会社のレポートで一度確認してみましょう。 - IPO銘柄の「資金使途」に注目する。
目論見書には、上場で得た資金を何に使うかが書かれています。それが「事業拡大のための設備投資」なのか、それとも既存株主の「株式売出し」が中心なのかで、そのIPOの意味合いは大きく異なります。 - 「時価総額」で考える癖をつける。
PERやPBRといった指標だけでなく、「このビジネスでこの値段は妥当か?」「ここから何倍になる可能性があるか?」という絶対額(時価総額)で企業価値を評価する視点を持ちましょう。 - 「上場ゴール」銘柄を避ける視点を持つ。
日本株、特にグロース市場の銘柄に投資する際は、上場がゴールになっていないか、上場後も成長を続ける意思と計画があるかを「事業計画及び成長可能性に関する事項」などで見極めることが重要です。
インデックス投資は資産形成の王道であり、続けるべき「保険」です。しかし、その保険が「育ち切った会社を高値で買う」仕組みを内包し始めていることを知った上で、自分自身の判断軸を持つことが、これからの時代を生き抜く鍵となります。
本記事で紹介した銘柄は、業種の代表例であり、特定の銘柄の購入を推奨するものではありません。投資はご自身の判断と責任において行ってください。
動画では実際のチャートや資料を見ながら解説していますので、ぜひこちらもご覧ください。
AnthropicのIPOで「81兆円の負債」というニュースを見た時、多くの人は「この株を買わなければいい」と考えます。しかし連想ゲームを働かせると、「その負債の支払い先は誰か?」という問いに行き着きます。答えはGoogle、Amazon、Microsoftといったクラウド事業者です。彼らはS&P500の時価総額上位を占める巨大企業であり、もしAnthropicの支払いが滞れば、その影響はS&P500全体、ひいては私たちが積み立てているインデックスファンドにまで波及する可能性があるのです。一つのニュースが、巡り巡って自分の資産に繋がっていることが見えてきます。
私が学長を務めるマネトレ大学では、金融知識ゼロだった大学生が米国大手証券会社に入社し学んだ金融知識、ルーティンワークを集約した金融特化型の教育研修を行っています。無料の勉強会「元ゴールドマン・サックス証券 尾崎邦明式 資産10倍ロードマップ」はYouTubeの各動画の概要欄からお申し込みください。日々のマーケット解説や最新情報は、無料LINEでもお届けしています。まずは無料LINEにご登録ください。
参考情報:Hendrik Bessembinder, Arizona State University, “One Hundred Years in the U.S. Stock Markets”, 2026-03-21; Reuters, “Anthropic IPO Prospectus Leaked: $42B Loss, Over Half A Trillion In Cloud Commitments”, 2026-09-28; InsiderFinance.io, “CoreWeave debt concerns pushed the company’s shares lower during Oct. 12–16, 2026”, 2026-10-17; Jumpstart Our Business Startups (JOBS) Act, 2012-04-05; MSCI, “Large IPOs and Index Inclusion”, 2026-05-14; Schwab, “As Wall Street eagerly awaits historically large IPOs, index providers weigh the implications”, 2026-06-11; Vanguard, “Longer private, later public: The changing nature of the IPO market”, 2026-07-15; 東京証券取引所, 「グロース市場における上場維持基準の見直し」関連資料
まずは無料LINE登録で特典をGET
Follow me!



コメント