

ホンダが上場来初の最終赤字に転落するなど、日本の基幹産業である自動車業界に深刻な異変が起きています。しかし、これは単なる一企業の不振ではありません。
この記事では、世界中のメーカーを同時に襲う「売れているのに儲からない」という矛盾の正体を解き明かし、それが日本経済、そして私たち個人投資家の資産にどう影響するのかを、マネトレ大学学長である私、尾崎邦明が最新データと共に徹底解説します。
この記事でわかること
- なぜ新車が売れているのに自動車メーカーは赤字なのか、その構造的な理由がわかる
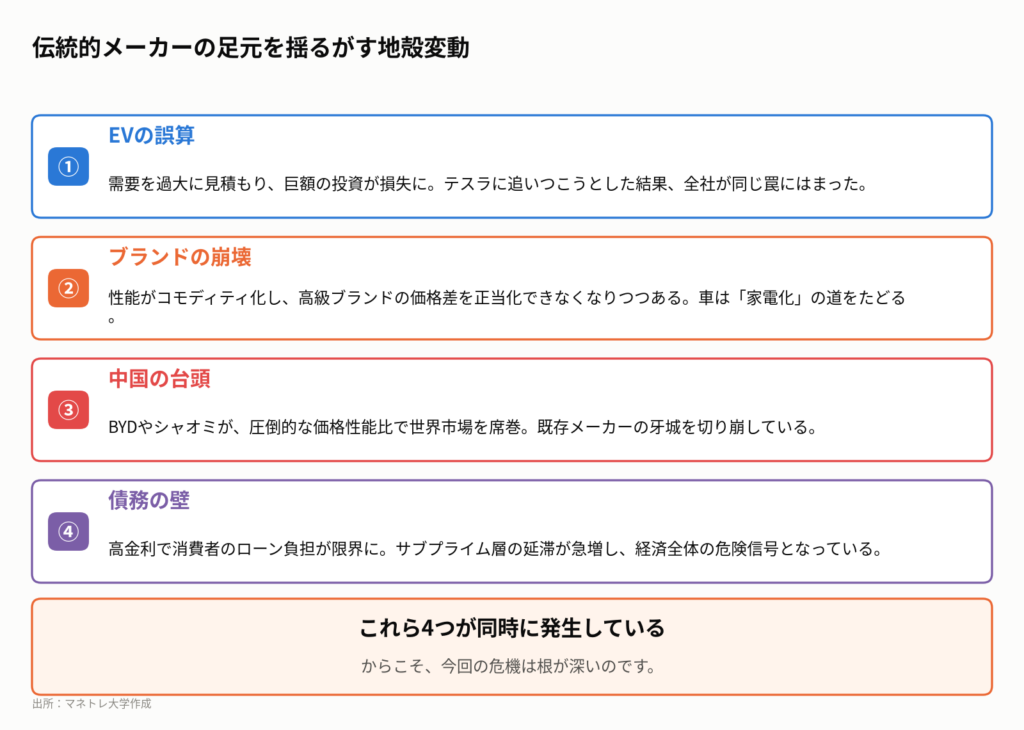
- EV失速の裏で起きている「4つの地殻変動」(EVの誤算・ブランド崩壊・中国の台頭・債務の壁)の正体がわかる
- 個人投資家が「炭鉱のカナリア」から相場の転換点を読み解く具体的な方法がわかる
マネトレ大学学長の尾崎が運営するYouTubeチャンネル「おーちゃん【元外銀マン】」で解説した内容を、動画公開後の市場データまで織り込んでお届けします。
目次
結論:「売れているのに儲からない」の正体と、炭鉱のカナリアの鳴き声
| 何が起きたか | 投資家への意味 | |
|---|---|---|
| EV戦略の失敗 | 需要を読み違え、巨額の投資損失を計上。欧米大手がEVから一斉に手を引き始めた。 | 市場の熱狂に流されず、リスク分散を徹底した経営(トヨタの全方位戦略など)が長期で報われる教訓となる。 |
| ブランド価値の希薄化 | 性能のコモディティ化が進み、伝統的な高級ブランドの価格正当性が揺らいでいる。 | エンブレムだけでなく、企業の真の付加価値の源泉を見極める選別眼がより重要になる。 |
| 中国勢の台頭 | BYDなどが圧倒的な価格性能比で世界シェアを拡大。既存メーカーの市場を侵食している。 | 既存勢力への脅威であると同時に、「市場の破壊者」は新たな投資機会にもなり得る。 |
| 債務の壁 | 米国のサブプライム自動車ローン延滞率が悪化。消費者の支払い能力が限界に近づいている。 | 自動車業界を超えた景気後退の先行指標(炭鉱のカナリア)。相場全体の温度計として注視すべき。 |
世界の自動車業界は今、販売が好調にも関わらず、これらの4つの構造的課題に同時に直面しています。これは単なるセクターの問題ではなく、経済全体の先行指標「炭鉱のカナリア」となり得る、根の深い地殻変動なのです。
第1章:なぜ?販売絶好調なのに大手総崩れ「自動車業界の奇妙な現実」
この章のポイント
- ホンダは上場来初の最終赤字、日産も巨額損失、王者トヨタですら3期連続の減益見込みという異常事態。
- これは日本だけの問題ではなく、GM、フォード、ステランティスなど欧米大手も同様の苦境にある。
- 一方で世界の自動車販売台数はコロナ前を回復。この「売れているのに儲からない」矛盾が今日のテーマ。
ホンダ、日産、トヨタに起きている異変
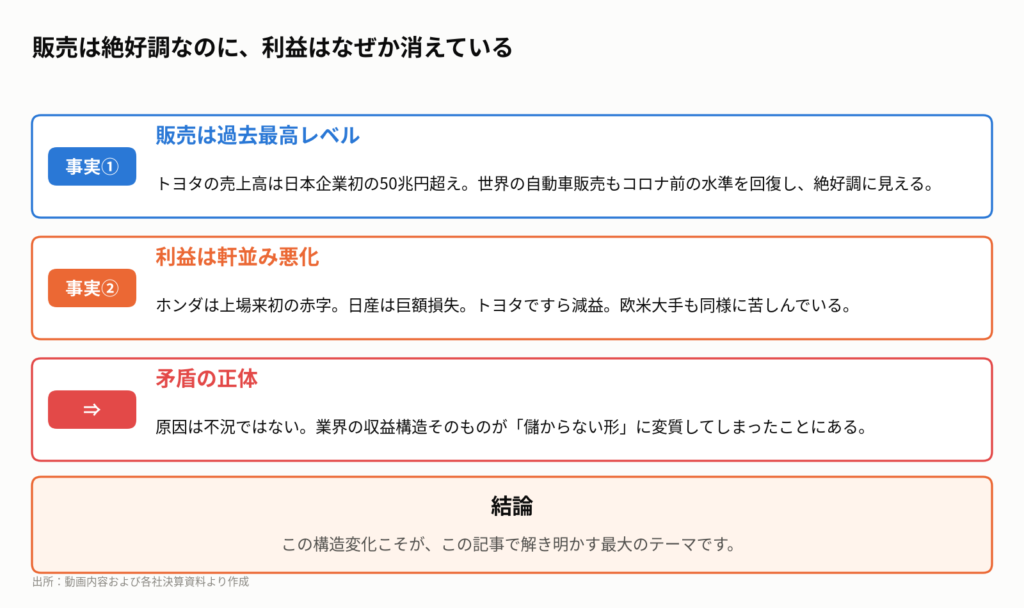
「技術のホンダ」として世界を席巻してきた本田技研工業が、2026年3月期決算で上場来初の最終赤字に転落しました。その額は4,339億円。1957年の上場以来、約70年間一度もなかった事態です。
日産自動車はさらに深刻で、2年連続の最終赤字となり、純損失は5,330億円に達しました。世界で7つの工場を閉鎖し、2万人規模の大リストラを進めている最中です。
そして王者トヨタ自動車ですら、3期連続の減益が見込まれています。売上高自体は日本企業で初めて50兆円を超える過去最高を記録しているにも関わらず、です。
この異変は日本に限りません。GM、フォード、そしてクライスラーやプジョーを傘下に持つステランティスといった欧米の大手も、軒並み利益を大きく減らしています。世界的な大不況でもないのに、です。
経済の体温計「自動車産業」の重要性
なぜ自動車業界の動向が、私たち個人投資家にとって重要なのでしょうか。それは自動車産業が、経済の「体温計」や「炭鉱のカナリア」と呼ばれる二つの側面を持っているからです。
- 雇用と産業基盤の面:日本では自動車関連の就業人口は約550万人。働く人の約12人に1人が関わる巨大な裾野を持っています。
- 消費者の体力を映す面:車が売れるということは、多くの人が長期ローンを組めるほど将来の収入に自信がある証拠。逆に売れなくなれば、それは庶民の財布が限界に達したサインです。
経済を作る側と、経済の健康状態を映す側。この両面を持つからこそ、自動車産業の異変は日本経済全体にとって他人事ではないのです。
しかし、奇妙なことに、2025年の世界の自動車販売はコロナ前の水準を完全に回復しています。売れているのに、なぜメーカーは儲からないのか。この矛盾こそが、今回の危機の核心です。
持ち帰りメモ①:自動車産業は、雇用(働く人の12人に1人)と消費の両面で経済の体温計の役割を担っている。
第2章:巨額損失の犯人① EV戦略の大失敗と「トヨタの正しさ」
この章のポイント
- ホンダやフォード、GMなど各社がEV関連で数兆円規模の損失や評価損を計上している。
- 原因は、テスラに追いつこうと過剰投資したものの、実際のEV需要が想定より遥かに弱かったこと。
- 結果的に、EV一本化を拒み「全方位戦略」を貫いたトヨタの判断が、リスク管理の観点から正しかったことが証明された。
大手各社の「ひら返し」と巨額損失の実態
利益が消えた最大の犯人は、電気自動車(EV)です。各社が決算で名指しした損失額は、まさに桁違いでした。
- ホンダ:上場来初の赤字の主因は、売れる見込みが消えたEV関連投資の損失約1.5兆円。
- ステランティス:黒字から2.6兆円の赤字に転落。うち約2.5兆円がEV計画の評価損。
- フォード:EV関連で約3兆円の調整を計上。EV部門だけで年間約8,000億円を溶かしたと認めた。
- GM:2035年までの全車EV化という看板を静かに下ろし、EV投資のうち約1.3兆円を評価損として処理。
なぜこんなことになったのか。この10年、大手メーカーはEVで先行するテスラに追いつくという脅迫観念に駆られていました。しかし、蓋を開けてみると、追いかけていた需要そのものが思ったよりずっと弱かったのです。
新しいもの好きのアーリーアダプター層は一通りEVを買い終わり、そこへ全社が殺到したため、小さなパイを奪い合う消耗戦になりました。調査会社Cox Automotiveによれば、EV保有者ですら次はガソリン車やハイブリッド車に戻ろうかと考えているのが現実です。
再評価される豊田章男氏の「全方位戦略」
この世界的なEVからの「ひら返し」の中で、皮肉にも最も正しかったことが証明されたのが、トヨタ自動車の戦略でした。
当時会長だった豊田章男氏は、世界中から「時代遅れ」「EVから逃げている」と批判されながらも、EV一本化は危険だと主張し、ハイブリッド車を含む「全方位戦略」を貫きました。
欧米のライバルたちが数兆円規模の損失を計上する今、EVに全振りしなかったトヨタの判断は、見事なリスク分散として機能しました。私たち投資家にとっても、これは重要な教訓です。世間が一方向に熱狂している時に、その逆を冷静に張れる経営こそが、長期的なリターンを生むのです。
持ち帰りメモ②:市場が一方向に熱狂する時こそ、その逆を冷静に張れる経営の質が長期的なリターンを生む。
第3章:犯人②③ ブランドの終焉と中国勢の破壊的イノベーション
この章のポイント
- 高性能EVの登場で性能が民主化し、伝統的ブランドの価格差を正当化しづらくなっている。
- 車がスペックで選ばれる「家電化」に進むなか、中国のBYDやシャオミが世界市場を席巻している。
- かつて最大の市場だった中国で、欧州・日本のメーカーは自国ブランドに顧客を奪われ始めている。
性能の民主化で「エンブレムの魔法」が解ける
2つ目の問題は、ブランドという魔法が静かに解け始めていることです。ポルシェやフェラーリといった高級車の価格差の大部分は、製造原価ではなく「エンブレム」、つまりブランド価値そのものから来ています。
しかし、高性能EVの登場がこの構造を揺るがしています。テスラや、最近ではスマホメーカーのシャオミが作るEVですら、0-100km/h加速2秒台という、かつてのスーパーカー並みの性能を達成しています。これを「性能の民主化」と呼びます。
性能で明確な差をつけられなくなると、消費者はスペックで車を選ぶようになります。これはパソコンと同じ道、つまり「家電化」です。多くの人にとって、車はもはや差別化しづらい家電になりつつあるのです。
ゲームチェンジャー「BYD」と「シャオミ」の衝撃
車の家電化を決定的に加速させているのが、3つ目の問題である中国勢の台頭です。特にBYDとシャオミは、圧倒的な価格性能比を武器に、世界の市場構造を破壊しつつあります。
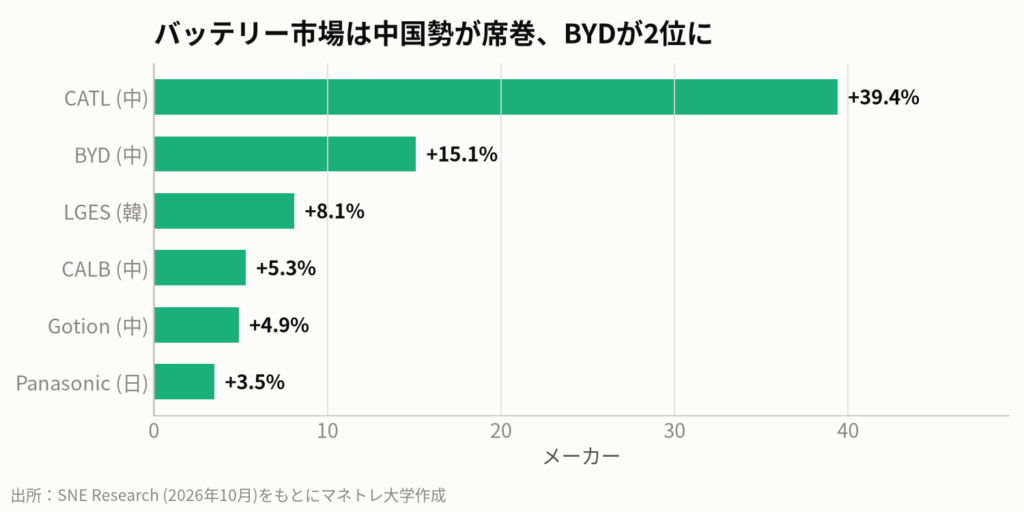
BYDは2025年に年間260万台以上を販売し、世界のEV市場で約2割のシェアを握りました。数年でトヨタの4分の1を超える規模にまで成長した計算です。バッテリー市場を見ても、中国勢の強さは明らかです。
調査機関Rhodium Groupによると、2025年に中国はEU市場へ100万台超のEVを輸出し、市場の約7%を占めました。そして2026年初頭の輸出は前年比62%増と、さらに加速しています。
かつて欧州・日本のメーカーにとって最大の収益源だった中国市場は、今や最大の競合相手を生み出す土壌へと変貌しました。最大の市場と、最強の競争相手。この二つを同時に中国に奪われつつあるのが、既存メーカーが直面する厳しい現実です。
持ち帰りメモ③:破壊的イノベーター(中国勢)は既存企業への脅威だが、投資家にとっては新しい成長機会でもある。
第4章:最大の脅威「債務の壁」と炭鉱のカナリアの鳴き声
この章のポイント
- 米国の新車平均価格は高騰し、多くの消費者が7年超の長期ローンを組まざるを得なくなっている。
- 低金利時代のローンが満期を迎え、高金利での借り換えで消費者の負担が限界に近づいている。
- サブプライム自動車ローンの延滞率は過去30年で最悪水準に達しており、景気後退の強力な予兆となり得る。
身の丈に合わない自動車ローン
最後の、そして最大の脅威は「債務の壁」です。これは自動車業界だけの問題ではなく、米国経済、ひいては世界経済全体に関わる話です。
米国の新車平均価格は高騰を続けています。Cox Automotiveによると、2026年9月時点の平均取引価格は約5万ドル(約780万円)を超え、コロナ前の2019年から3割以上も上昇しました。
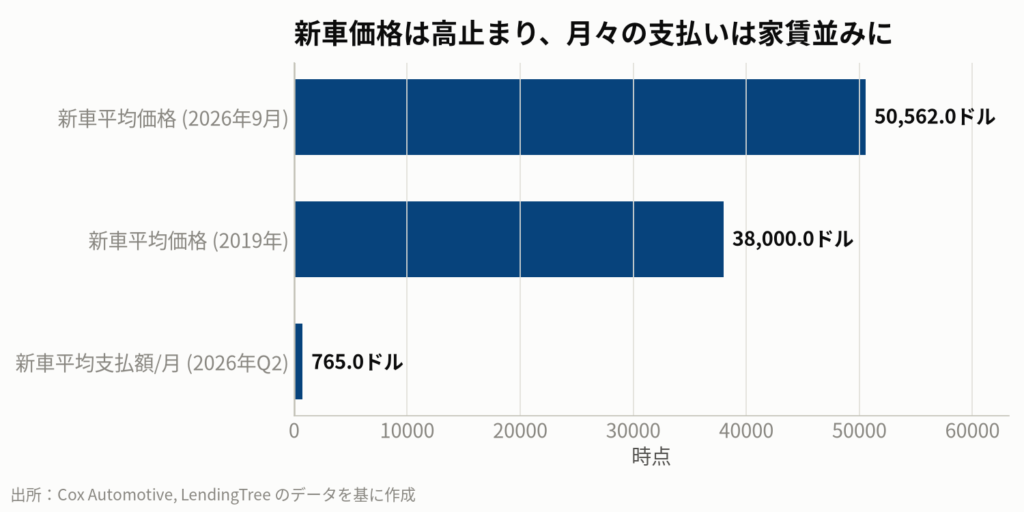
高すぎる車両価格を前に、消費者はローンの長期化で対応するしかありません。平均ローン期間は7年半を超え、LendingTreeの調査では、2026年第2四半期の新車の月平均支払額は765ドル(約12万円)と、家賃並みの負担になっています。
過去最悪の延滞率が告げる景気後退のサイン
さらに深刻なのは、低金利時代に組まれたローンが今、満期を迎えていることです。同じ車に乗り換えるにも、より高い車両価格と高金利が乗っかり、消費者の負担は限界に達しつつあります。
その証拠に、ニューヨーク連邦準備銀行の2026年8月の家計債務レポートによると、信用力の低い層を対象としたサブプライム自動車ローンの延滞率が急上昇。Fitch Ratingsも、2026年初頭に延滞率が6.9%に達し、統計開始以来30年で最悪の水準を記録したと報告しています。
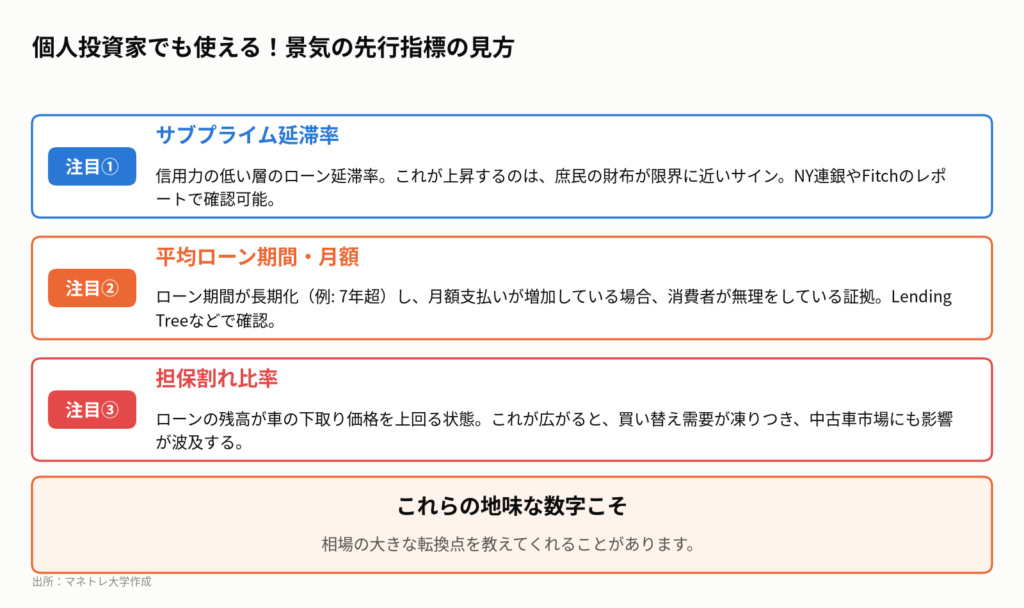
これは単に車が売れなくなるという話ではありません。米国の低〜中間所得層の可処分所得が限界に達しているサインであり、経済全体の体力が尽きかけていることを示す「炭鉱のカナリア」の鳴き声かもしれないのです。
動画公開後に起きたこと
動画公開後も、この構造問題は進行しています。米国のサブプライム自動車ローンの延滞率は、2026年に入り一時30年ぶりの高水準を記録した後、季節的な要因でやや低下したものの、依然として高止まりしていることが確認されています。
また、中国のBYDは欧州市場でのシェア拡大を続けており、2026年1-5月期にはテスラを上回る市場シェア2.3%を達成したと報じられました。これらの動きは、本記事で指摘した「債務の壁」と「中国の台頭」という構造問題を裏付けています。
持ち帰りメモ④:サブプライム自動車ローンの延滞率は、相場全体の温度を測る無料のマクロ指標として使える。
第5章:結論:個人投資家が「自動車危機」から学ぶべき3つのこと
この章のポイント
- 自動車株は「セクター買い」せず、中国依存度とEV評価損の処理状況で個別企業の体力を吟味する必要がある。
- 市場の熱狂に距離を置いたトヨタの判断は、長期投資における経営の質を見抜く好例となる。
- 自動車ローン延滞率などの地味なマクロ指標を定点観測することが、相場の変調をいち早く察知する武器になる。
あなたのNISAにも入っている自動車株
ここまで見てきた自動車業界の危機は、遠いデトロイトの話ではありません。トヨタはTOPIX(東証株価指数)で最大の構成比率を占める銘柄です。つまり、皆さんのNISAやiDeCoで日本株インデックスファンドを積み立てていれば、その評価額に直接影響する話なのです。
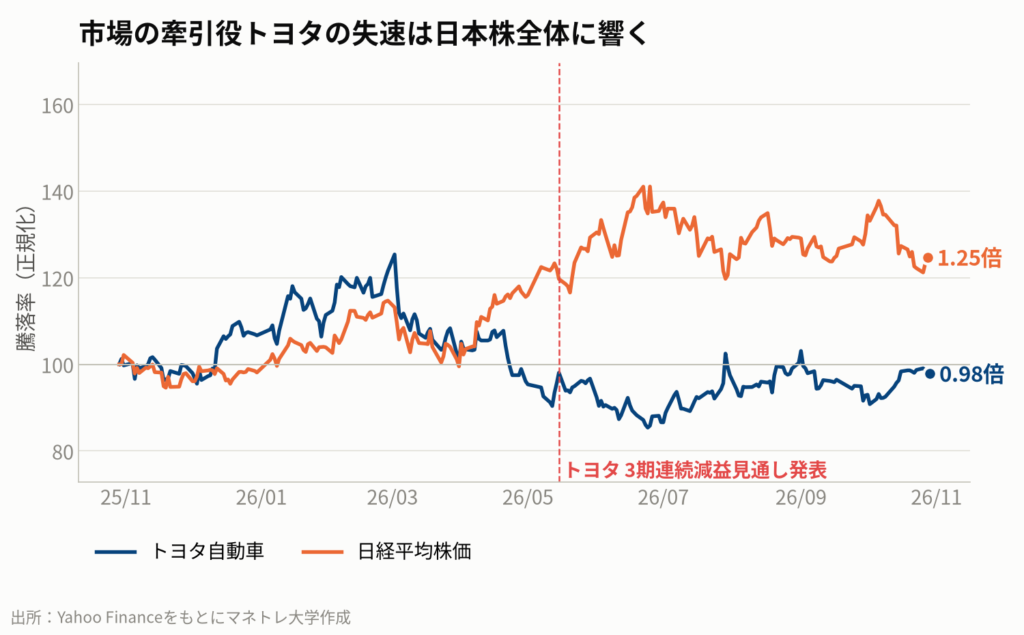
トヨタが2026年5月に3期連続の減益見通しを発表して以降、株価は日経平均に対してアンダーパフォームしています。市場の牽引役の失速は、日本株全体に重くのしかかります。
構造を読んで投資する人へ
この状況から、私たち個人投資家は何を学ぶべきでしょうか。それは、個別銘柄の情報だけを追うのではなく、その背景にある「構造」を読むことです。
まず、自動車株をセクターで一括りに見るのは危険です。今後は企業ごとに明暗がはっきり分かれます。チェックすべきは以下の2点です。
- 中国市場への依存度:中国での販売比率が高いメーカーほど、現地ブランドとの競争激化の影響を受けやすくなります。
- EV評価損の処理状況:巨額の損失をすでに計上し終えたメーカーと、これから処理が必要なメーカーでは、財務の健全性が全く異なります。
そして、トヨタの「全方位戦略」の事例は、長期投資における経営の質を見抜く絶好の教材となります。市場の熱狂から距離を置き、冷静な判断を下せる経営陣を評価する。この視点が、次の10年を生き残る企業を見つける鍵になります。
持ち帰りメモ⑤:派手な銘柄情報より、経済の「地図の読み方」を理解することが、次の投資先を見つける最短ルートになる。
私たち個人投資家はどうするべきか
今日の話から、明日からできる具体的なアクションを4つにまとめます。
- 自動車株を一括りに見ない。中国市場への依存度とEV関連の評価損を処理済みかで、勝ち組と負け組が鮮明になります。決算書でこの2点は必ず確認しましょう。
- 世間の熱狂と逆を行く経営を評価する。EV一本化に突き進む市場の中で、冷静に全方位戦略を貫いたトヨタの事例は、長期投資における経営の質を見抜く絶好の教材です。
- 「破壊者」の側に投資する視点を持つ。日本メーカーの脅威であるBYDやシャオミは、投資対象としては成長の当事者です。地政学リスクを理解した上で、ポートフォリオの一部として検討する価値はあります。(※業種の代表例であり、個別銘柄の推奨ではありません)
- 相場の体温計を定点観測する。「サブプライム自動車ローン延滞率」や「新車平均ローン価格」は無料で手に入る最強のマクロ指標です。これらの数字を定期的にチェックし、景気全体の変調を察知しましょう。
地図の読み方がわかった人から、次にどの銘柄を選ぶべきか、あるいは今は現金比率を高めるべきかが見えてきます。今日の話が、皆さんが「なんとなく」で投資する人から、「構造を読んで」投資する人へ一歩進むきっかけになれば嬉しく思います。
もちろん過去の実績は将来のパフォーマンスを担保するものではございません。本記事は特定銘柄の購入を推奨するものではなく、投資は自己責任でお願いします。
動画では実際のチャートや資料を見ながら解説していますので、ぜひこちらもご覧ください。
米国のサブプライム自動車ローン延滞率の上昇というニュースは、単独では終わりません。これは「米国の低〜中間所得層の可処分所得が圧迫されている」というサインです。すると次に、ウォルマートなど一般消費向けの小売売上高が伸び悩み、企業の決算が悪化します。これが広がるとS&P500全体が下落し、世界経済への不安からリスクオフの円買いが進行。結果として円高が進み、輸出企業が多い日経平均株価も下落するという連鎖が起こり得るのです。
私が学長を務めるマネトレ大学では、金融知識ゼロだった大学生が米国大手証券会社に入社し学んだ金融知識、ルーティンワークを集約した金融特化型の教育研修を行っています。無料の勉強会「元ゴールドマン・サックス証券 尾崎邦明式 資産10倍ロードマップ」はYouTubeの各動画の概要欄からお申し込みください。日々のマーケット解説や最新情報は、無料LINEでもお届けしています。まずは無料LINEにご登録ください。
参考情報:Cox Automotive, New-Vehicle Prices Increased in July to $49,855, the Highest Level of 2026 (August 11, 2026), LendingTree, Average Car Payment and Auto Loan Statistics: 2026 (September 18, 2026), Rhodium Group, Chinese Investment in Europe: 2025 Update (May 3, 2026), New York Federal Reserve, Quarterly Report on Household Debt and Credit (August 2026), SNE Research, Global EV Battery Market Tracker (October 2, 2026), Tridenstechnology, The Ultimate Guide to BYD Sales and Statistics (July 13, 2026), Fitch Ratings, U.S. Auto Loan ABS Tracker (Various 2026), isMedia, 日本の上場自動車メーカー9社の2026年3月期決算 (June 3, 2026), Response, 自動車大手7社の前期実績と今期見通し (May 18, 2026)
まずは無料LINE登録で特典をGET
Follow me!



コメント