

S&P500や日経平均が史上最高値を更新し、市場が楽観ムードに包まれる中、水面下では不気味なサインが点灯しています。世界的な格付け機関ムーディーズが算出する景気後退確率は、過去の金融危機直前と同水準まで上昇しているのです。
この記事では、この市場の楽観と経済指標の警告という「矛盾」の正体を、債券市場のデータから紐解きます。なぜ景気後退が迫る中で株価が上がるのか、そのメカニズムと、私たち個人投資家が取るべき具体的なアクションプランを、マネトレ大学学長の尾崎邦明が解説します。
この記事でわかること
- 債券市場が示す「利上げと景気後退」のサインの読み解き方
- 利上げ開始から株価下落まで「約1.5年のタイムラグ」がある歴史的理由
- AIバブルの追い風を受けるセクターと、逆風にさらされるセクター
マネトレ大学学長の尾崎が運営するYouTubeチャンネル「おーちゃん【元外銀マン】」で解説した内容を、動画公開後の市場データや海外機関投資家の最新レポートまで織り込んでお届けします。
目次
結論:AIバブルの「賞味期限」は歴史が知っている
| 何が起きたか | 投資家への意味 | |
|---|---|---|
| 債券市場の逆転 | FRBの「利上げ」期待が「利下げ」期待を上回る異常事態が発生。 | 歴史的に景気後退(リセッション)が近づいていることを示す強力なサインです。 |
| 雇用の質の悪化 | 失業率は低いものの、良質な仕事を見つけられると考える人の割合は2021年の75%から27%に急落。 | 統計上の数字とは裏腹に、消費者のマインドは冷え込んでおり、実体経済は見た目より弱い可能性があります。 |
| 根強いインフレ | FRBが重視するコアPCE物価指数が5年以上も目標の2%を上回り、原油高の影響で再加速の懸念。 | 景気が悪化しつつあるにもかかわらず、FRBはインフレ抑制のために利上げをせざるを得ないジレンマに陥っています。 |
| 歴史の教訓 | 利上げ開始から景気後退まで約1.5年のタイムラグが存在。ITバブル時は利上げ後も株価が上昇。 | 今回もAIを燃料に、本格的な下落までの「ボーナス期間」として上昇相場が続く可能性があります。 |
債券市場は景気後退の警告を発していますが、利上げの影響が市場に及ぶまでには歴史的に1年半ほどのタイムラグがあります。今後1〜2年はAI主導の上昇相場が続く可能性があるため、個人投資家は下落に備えつつ、セクターを選別して「最後のボーナス期間」に臨むべき、というのが本記事の結論です。
第1章:S&P500は好調なのに…債券市場が発する“異常サイン”
この章のポイント
- 債券市場で「利上げ確率」が「利下げ確率」を上回る逆転現象が発生
- ムーディーズのモデルでは、景気後退確率が歴史的な危険水域に到達
- FRBの使命「デュアル・マンデート」とは何か?
静かに交差した「利上げ」と「利下げ」の期待値
NVIDIAやAI関連株が市場を牽引し、楽観ムードが広がる裏で、専門家が注目する債券市場では異変が起きています。
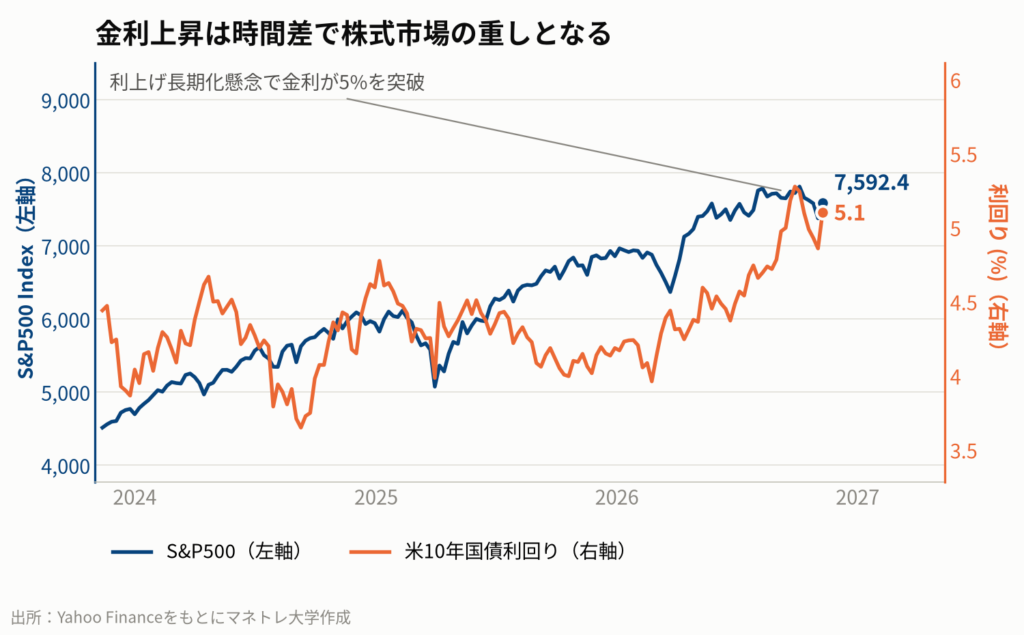
CMEグループが算出する「FedWatch Tool」を見ると、2026年内の利下げを織り込む確率よりも、追加利上げを織り込む確率のほうが高まるという、年初には誰も想像しなかった逆転現象が起きました。
本来、景気が減速すれば「利下げ」期待が高まるはずです。しかし現実はその逆を指しており、これは景気が悪化しつつあるにもかかわらず、インフレ抑制のために利上げせざるを得ないという、FRB(米連邦準備制度理事会)のジレンマを示唆しています。
歴史は繰り返す?すべての景気後退を予知したチャート
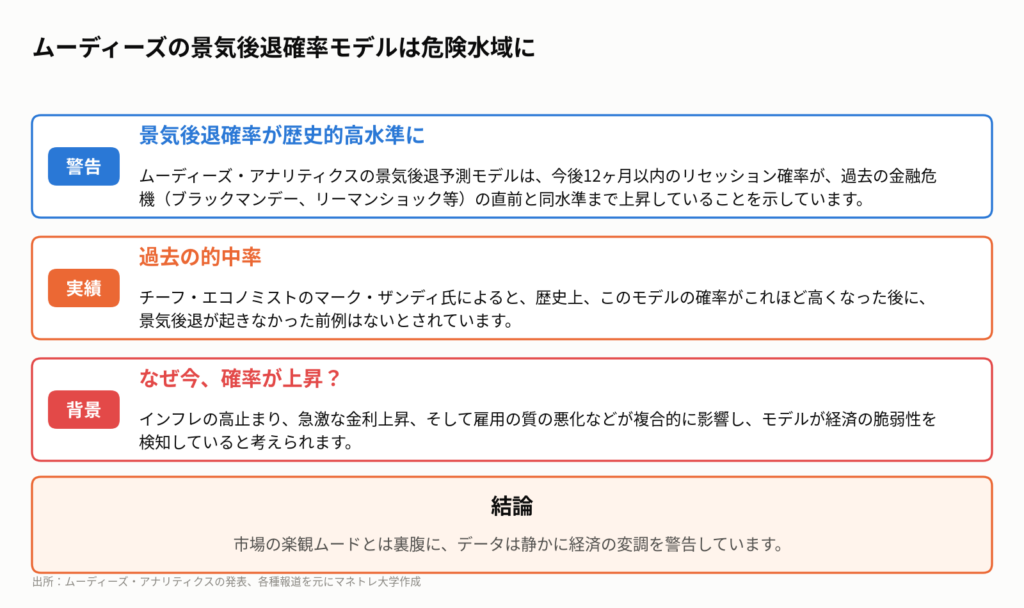
この債券市場のサインを裏付けるのが、格付け機関ムーディーズ・アナリティクスが公表している景気後退確率モデルです。
このモデルは、今後12ヶ月以内に景気後退(リセッション)が起きる確率を示すもので、過去のブラックマンデー(1987年)やリーマンショック(2008年)といった金融危機の直前に、例外なく危険水域まで上昇してきました。
そして現在、この確率が再び歴史的な高水準に達しています。チーフ・エコノミストのマーク・ザンディ氏は、過去にこのレベルまで確率が上昇した後に、景気後退を回避できた前例はないと指摘しています。
では、なぜFRBはこのようなジレンマに陥っているのでしょうか。それを理解するために、まずFRBの役割から見ていきましょう。
- FRBとは:アメリカの中央銀行。日本の日本銀行にあたる。
- デュアル・マンデート(二重の使命):FRBに課せられた2つの目標。
- ① 雇用の最大化(失業率を低く保つ)
- ② 物価の安定(インフレ率を2%程度に保つ)
FRBはこの2つの目標を達成するために、政策金利を上げ下げして経済をコントロールします。このシンプルな目標が、今、いかに難しい舵取りを迫られているのかを次章で解説します。
持ち帰りメモ①:株価は好調でも、債券市場と景気後退モデルは「嵐の前の静けさ」を警告している。この「ねじれ」が今の市場のキーワード。
第2章:FRBが陥る二つのジレンマ「雇用の質」と「消えないインフレ」
この章のポイント
- 失業率は低いが、実感として「良い仕事」は減っているという現実
- 消費者の景況感はリーマンショック後と同水準まで悪化
- 原油高がこれから物価を押し上げる「遅行指数」のワナ
指標は堅調、でも実感は…崩壊し始めた「雇用の質」
FRBが直面する第一のジレンマは「雇用」です。公式の失業率は歴史的な低水準にあり、これだけ見れば経済は絶好調に見えます。
しかし、その内実を見ると全く違う景色が広がっています。最近の調査では、「今は質の良い仕事を見つけられる時期だ」と考える大卒者の割合が、わずか27%にまで落ち込みました。
この数字は、2021年には75%でした。現在の水準は、リーマンショック後の不況期である2011年とほぼ同じです。つまり、仕事はあるが、十分な給料を稼げる「質の良い仕事」がないという「雇用の質の崩壊」が起きているのです。
この結果、ミシガン大学が発表する消費者信頼感指数(消費者の景気に対するマインド)は、市場最低水準で低迷しています。FRBが見る「失業率」と、人々が肌で感じる「景況感」の間に、大きなズレが生まれています。
5年間止まらないインフレと、これから来る原油高の波
第二のジレンマは「インフレ」です。FRBが最も重視するインフレ指標である「コアPCE(個人消費支出)物価指数」は、実に60ヶ月(5年間)連続で目標の2%を上回り続けています。
さらに厄介なのは、コアPCEが「遅行指数」であるという点です。これは、実体経済の変化が数字に現れるまでに数ヶ月のタイムラグがあることを意味します。
現在、原油価格が上昇傾向にありますが、この影響はまだコアPCEに完全には反映されていません。今後、エネルギー価格の上昇がじわじわと物価指数を押し上げ、インフレ再加速の懸念が高まっています。この連想ゲームが重要です。
- 原油価格の上昇 → 数ヶ月遅れて物価指数(PCEなど)が上昇
- 物価高の継続 → FRBは景気よりインフレ抑制を優先し、利上げを選択
- 米国の利上げ → 日米金利差が拡大し、さらなる円安を招く
- 円安の進行 → 日本の輸入物価が上昇し、国内のインフレも加速
このように、雇用の実態は悪化しているのに、データ上はインフレが再燃しているように見える。この矛盾が、FRBを「景気後退のリスクを冒してでも利上げせざるを得ない」という苦しい立場に追い込んでいるのです。
持ち帰りメモ②:FRBは「数字上は良い雇用」と「高止まりするインフレ」の板挟み。実体経済が弱っているのにブレーキ(利上げ)を踏まざるを得ない状況。
第3章:利上げ ≠ 即暴落。歴史が示す「1.5年のタイムラグ」
この章のポイント
- 利上げ開始から株価のピークまで、実際には9ヶ月〜1.5年の時間差がある
- 1999年のITバブルでは、利上げ局面でナスダックが2倍に高騰した
- 今回の熱狂の燃料は「AI革命」への期待
ITバブルの教訓:利上げ局面こそバブルは加熱する
多くの投資家は「利上げ=株価下落」と単純に考えがちですが、歴史はもっと複雑な真実を示しています。
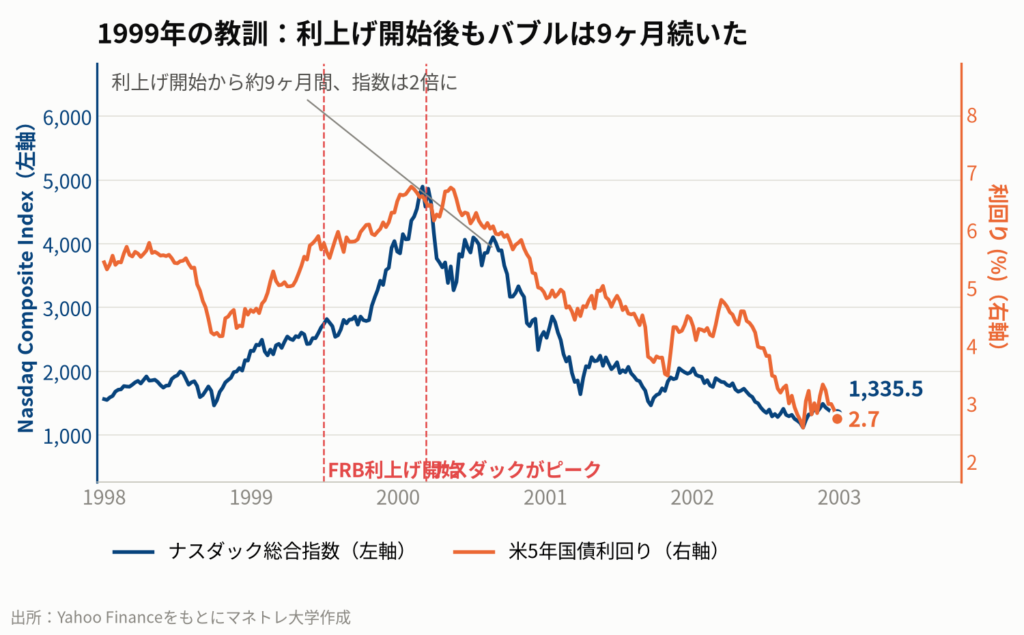
ITバブルの絶頂期だった1999年6月、当時のFRBは利上げを開始しました。しかし、株価はすぐには下落しませんでした。それどころか、ハイテク株中心のナスダック総合指数は、利上げ開始後の9ヶ月間で約2倍に高騰したのです。
株式市場が本当のピークを付けたのは利上げ開始から9ヶ月後、そして経済が本格的な景気後退に陥ったのは、さらにその先の18ヶ月後のことでした。
これは例外的なケースではありません。複数の学術研究や、私が在籍したゴールドマン・サックスなどの機関投資家の分析でも、利上げ開始から株価や経済への本格的な影響が出るまで、約1年から1.5年のタイムラグがあることが歴史的なパターンとして確認されています。
AIが燃やす「最後の宴」はいつまで続くか
1999年の市場を燃やした燃料が「インターネット革命」への期待だったとすれば、今の燃料は間違いなく「AI革命」への期待です。
市場の熱狂は、しばしば経済の実態を無視して加速します。歴史の教訓に倣えば、たとえFRBが利上げに踏み切ったとしても、本格的な下落が始まるまでの1年〜1年半は、AIをテーマにした上昇相場が続く「ボーナス期間」となる可能性が十分にあります。
動画公開後に起きたこと
動画公開後、2026年10月の米消費者物価指数(CPI)が市場予想を上回ったことを受け、市場の利上げ警戒感はさらに高まりました。ゴールドマン・サックスは2027年3月に追加利上げが行われる可能性を指摘しており、利上げが長期化するとの見方が強まっています。
一方で、同社のグローバル・ヘッジファンド・カバレッジ責任者であるトニー・パスクアリエロ氏は11月9日のレポートで、ヘッジファンドがAI関連株を5年以上ぶりのハイペースで売却していると指摘。AIブームの勢いに陰りが見え始めている可能性にも言及しており、市場のセンチメントが変化しつつあることには注意が必要です。
持ち帰りメモ③:利上げは車のブレーキだが、急には止まらない。完全に停止するまでの「最後のボーナス期間」をどう活かすかが、数年後の資産を左右する。
第4章:【長期投資家向け】NISA民が備えるべき「30%下落」とその先
この章のポイント
- パニック売りは禁物。むしろ1〜2年は強気相場が続く可能性も
- 過去の景気後退ではS&P500は平均30%下落。下落は絶好の買い場
- 暴落に備え、今から「現金比率」を意識しておく重要性
今すぐ売るべきではない理由
S&P500やオルカンなどのインデックスファンドを積み立てる長期投資家にとって、最も重要なメッセージは「今すぐ売るべきではない」ということです。
前述のタイムラグを考えれば、今後1〜2年は上昇相場が続く可能性があります。ここで慌てて売却してしまうと、最後の果実を取り逃がすことになりかねません。
下落局面で買い向かうための準備
ただし、その後に訪れるであろう下落への備えは必要です。過去の景気後退局面において、S&P500は平均して約30%下落してきました。
- もしNISA口座の評価額が1,000万円なら…
- → 30%下落で評価額は700万円に(-300万円)
この下落は痛みを伴いますが、歴史を振り返れば、それは同時に優良な資産を安く仕込むための絶好のチャンスでもありました。狼狽売りをするのではなく、むしろ買い向かうための準備をしておくべきです。
具体的には、下落局面に備えて追加投資できる「現金比率」を意識しておくことです。嵐に備えて食料を備蓄するように、暴落というチャンスに備えて現金を準備しておく。このシンプルな行動が、数年後の資産に大きな差を生みます。
持ち帰りメモ④:長期投資家は売らない。ただし、来るべき30%下落で買い増せるよう、今のうちから現金という「弾薬」を準備しておく。
第5章:【個別株投資家向け】AIバブルの恩恵を受ける3つのセクター
この章のポイント
- AIの膨大な電力を支える「原子力・エネルギーインフラ」
- データセンターやEVに不可欠な「ベースメタル(銅など)」
- 日銀の利上げで逆風を受ける輸出企業と、追い風になる金融株
短期・中期の個別株投資家にとって、この局面はセクター選別がすべてを分けます。金(ゴールド)ラッシュで最も儲かったのは、金を掘る人々ではなく、彼らにツルハシやジーンズを売った人々でした。
AIバブルにおいても同様に、AIそのものを開発する企業だけでなく、AIを支える「インフラ」にこそ大きなチャンスが眠っています。
追い風に乗るセクター:電力、インフラ、素材
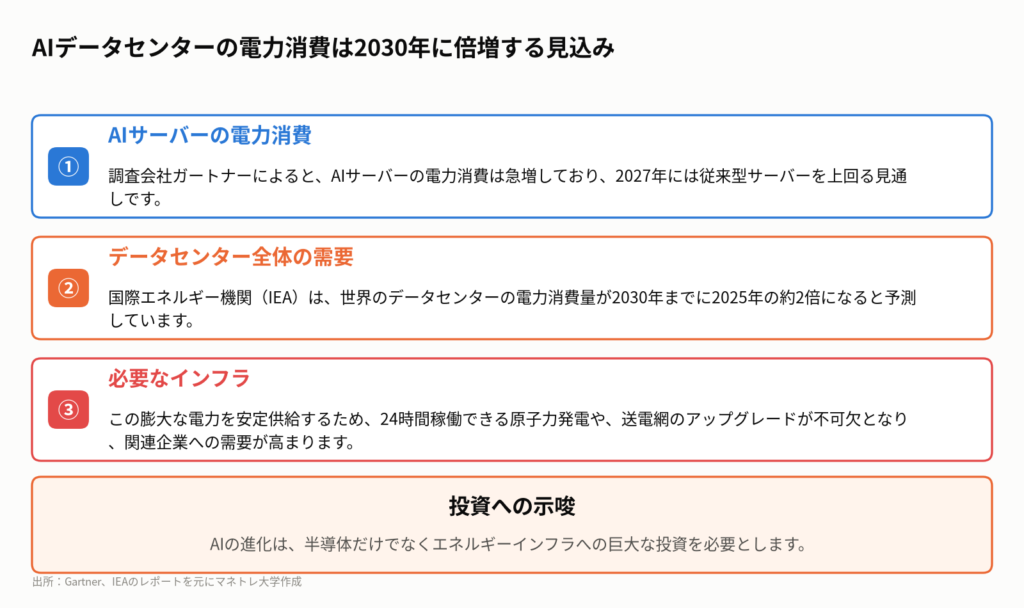
AIの学習と運用には、膨大な量の電力が必要です。調査会社ガートナーは、2027年までにAIサーバーの電力消費が従来型サーバーを上回ると予測しています。
国際エネルギー機関(IEA)も、世界のデータセンターの総電力消費量が2030年までに2025年の約2倍に達する可能性があると指摘。この巨大な需要を満たすには、送電網の強化や、24時間安定して稼働できる原子力発電への投資が不可欠になります。
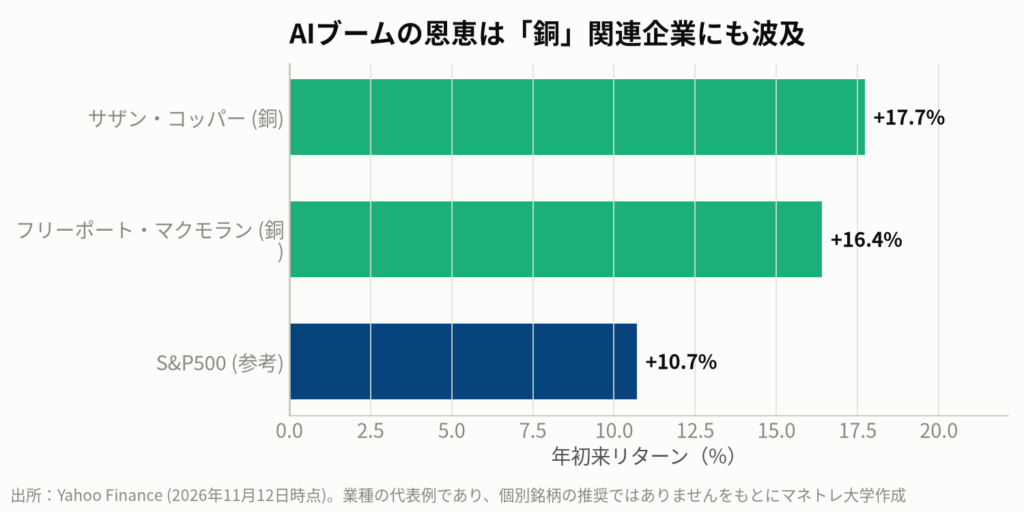
また、AIを動かすデータセンターや、普及が進むEV(電気自動車)に欠かせないのが、銅をはじめとするベースメタルです。銅は「ドクター・カッパー」と呼ばれ、その価格は世界経済の体温計とされますが、今はAIという新たな需要が価格を押し上げています。
2026年9月にはBloombergが「銅価格は1トン15,000ドルに迫りバブルの警告」と報じるなど、市場の過熱感も指摘されていますが、長期的な需要の強さから資金が流入しやすいセクターであることは間違いありません。
日本株への影響:円高リスクと金利上昇の二極化
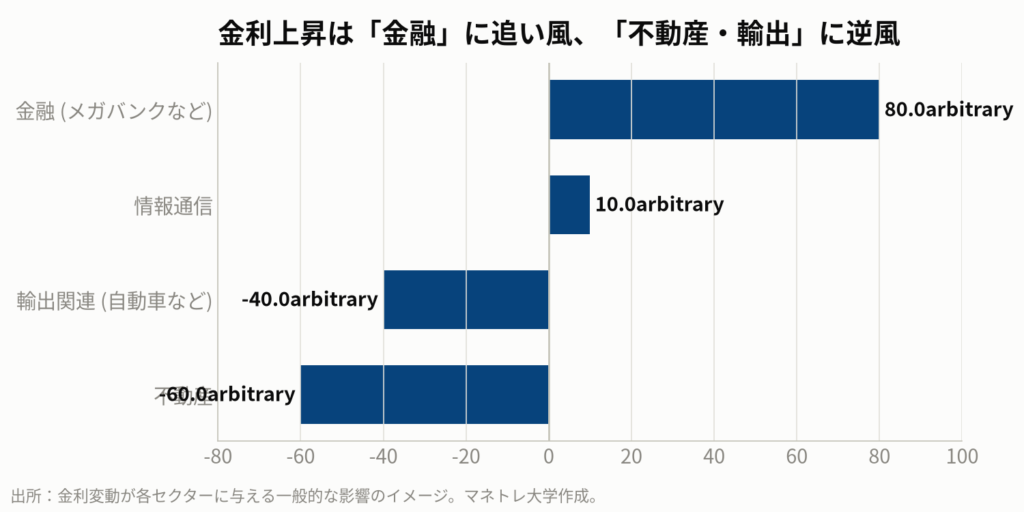
米国で景気後退が現実味を帯びてくると、FRBは利下げに転じ、日米金利差が縮小します。これは、これまで進んできた円安の流れが反転し、円高が進む要因となります。
円高は、自動車などの輸出企業にとって収益を圧迫する逆風です。一方で、国内では根強いインフレを背景に日銀の利上げ観測が高まり、これは銀行など金融機関にとっては利ザヤ(貸出金利と預金金利の差)の拡大につながる追い風となります。
このように、今後の金融政策の転換は、セクターによって明暗がはっきりと分かれる「二極化相場」を生み出す可能性が高いのです。
持ち帰りメモ⑤:AIバブルで勝つには「ツルハシ」を探す。AIの頭脳(半導体)だけでなく、それを動かす心臓(電力)や血管(素材)にこそ、構造的なチャンスが眠っている。
私たち個人投資家はどうするべきか
ここまでの分析を踏まえ、私たち個人投資家が取るべき具体的なアクションプランを5つにまとめました。
- パニック売りはしない。
歴史的に見て、暴落は優良資産を安く仕込む絶好の機会です。狼狽売りは避け、冷静に次のチャンスを待ちましょう。 - 現金比率を意識する。
すぐにではありませんが、訪れるであろう下落局面に備え、インデックスファンドなどを買い増すための現金を少しずつ準備しておくことが賢明です。 - AIバブルの構造を理解する。
今の相場を牽引するAI関連の中でも、特に恩恵の大きい「電力インフラ」「原子力」「銅などの素材」といったセクターに注目し、なぜ資金が集まるのかを考えましょう。(※これらは業種の代表例であり、個別銘柄の推奨ではありません) - 自分の財務状況を点検する。
特に変動金利で住宅ローンを組んでいる方は、今後の金利上昇で返済額が増えるリスクがあります。資産運用と同時に、ご自身の負債についても見直しておきましょう。 - ノイズを遮断する。
今後「暴落確定」といった煽り情報が増えますが、データと歴史的パターンに基づいて行動する人と、群集心理に流される人では、数年後の資産に大きな差が生まれます。
※本記事は市場の分析や歴史的データの解説を目的としており、特定の金融商品の売買を推奨するものではありません。投資の最終決定は、ご自身の判断と責任において行ってください。
動画でさらに詳しく学ぶ
今回の記事で解説した債券市場のサインや、AIバブルの構造について、動画ではチャートを交えながらさらに詳しく解説しています。文字だけでは伝わりにくい市場の温度感を、ぜひ映像でご確認ください。
連想ゲームで流れを掴む:原油価格が上昇すると、数ヶ月遅れてコアPCEなどの物価指数が上昇します。物価高が続けば、FRBは景気を犠牲にしてでも利上げを選択せざるを得ません。米国の利上げは日米金利差を拡大させ、さらなる円安を招きます。円安は日本の輸入物価を押し上げ、国内のインフレを加速させるため、最終的には日本銀行も利上げを迫られるという連鎖が起こり得ます。
私が学長を務めるマネトレ大学では、金融知識ゼロだった大学生が米国大手証券会社に入社し学んだ金融知識、ルーティンワークを集約した金融特化型の教育研修を行っています。無料の勉強会「元ゴールドマン・サックス証券 尾崎邦明式 金融×不動産の二刀流投資」はYouTubeの各動画の概要欄からお申し込みください。日々のマーケット解説や最新情報は、無料LINEでもお届けしています。まずは無料LINEにご登録ください。
参考情報:
まずは無料LINE登録で特典をGET
Follow me!



コメント