

50代・60代の投資家の間で人気の「全世界株式(オルカン)とS&P500を半分ずつ積み立てる」という投資法。しかし、そのポートフォリオが実は米国株に約8割も偏っていることをご存知でしょうか。
この記事では、50代からの資産形成における積立投資の思わぬ落とし穴を、過去のデータを用いたシミュレーションで解き明かします。そして、「運ゲー」にしないための具体的な考え方をマネトレ大学学長の尾崎邦明が解説します。
この記事でわかること
- 「オルカン+S&P500」ポートフォリオの本当の中身とリスク
- S&P500積立投資で老後8,000万円を達成できる確率
- 資産形成の成否を分けるたった一つの変数とは何か
マネトレ大学学長の尾崎が運営するYouTubeチャンネル「おーちゃん【元外銀マン】」で解説した内容を、動画公開後の市場データまで織り込んでお届けします。
目次
結論:積立投資は「終わる時期」の運に左右される
| 何が起きたか | 投資家への意味 | |
|---|---|---|
| オルカン+S&P500半々 | 全世界株式(米国比率約60%)とS&P500(同100%)を均等に購入すると、ポートフォリオ全体の米国比率が約80%に達する。 | 分散しているつもりでも、実態は米国株への集中投資に近い。米国市場の動向に資産全体が大きく左右されるリスクを認識する必要がある。 |
| 積立投資の「出口」 | 過去のS&P500のデータで15年間の積立投資をシミュレーションした結果、インフレを考慮すると目標達成率は7%に留まり、18%のケースで元本割れした。 | 積立投資は「始める時期」より「終わる(取り崩す)時期」の相場環境に結果が大きく左右される。ドルコスト平均法も万能ではない。 |
| 資産形成の方程式 | 積立額(x)と期間(n)がほぼ固定である以上、最終資産額(A)を最大化するために投資家がコントロールできる変数は「リターン(r)」しかない。 | S&P500やオルカン一本槍ではなく、より高いリターンを目指すための学習と戦略の見直しが、運の要素を減らし目標達成確率を高める鍵となる。 |
| 機関投資家の見通し | Vanguardは今後10年の米国株リターンを年率3.3%〜5.3%と低めに見積もる一方、Goldman Sachsは2027年末までに18%のトータルリターンを予測するなど、見解は分かれている。 | 専門家の間でも将来のリターン(r)の予測は大きく異なる。市場環境に応じて投資対象を見直す必要性を示唆している。 |
S&P500とオルカンへの積立投資は、開始と終了時期の「運」に大きく左右され、老後資金の目標達成を保証しません。安定した資産形成のためには、投資対象を工夫しリターン(r)を意識的に改善する戦略が不可欠です。
第1章:そのポートフォリオ、本当に「分散」できていますか?
この章のポイント
- 多くの人が実践する「オルカンとS&P500の半々投資」
- 合体後のポートフォリオは米国株比率が約80%に
- 「分散しているつもり」が招く米国市場への過度な依存
あなたのポートフォリオ、中身を覗いてみませんか?
「S&P500とオルカン、どっちがいいか決められないから半分ずつ買っています」という方は非常に多いです。リスクを分散しているつもりで、とても賢明な判断に思えます。
しかし、そのポートフォリオの中身を正しく認識しているでしょうか。2つの投資信託を合体させると、あなたの資産が何に投資されているかが分かります。
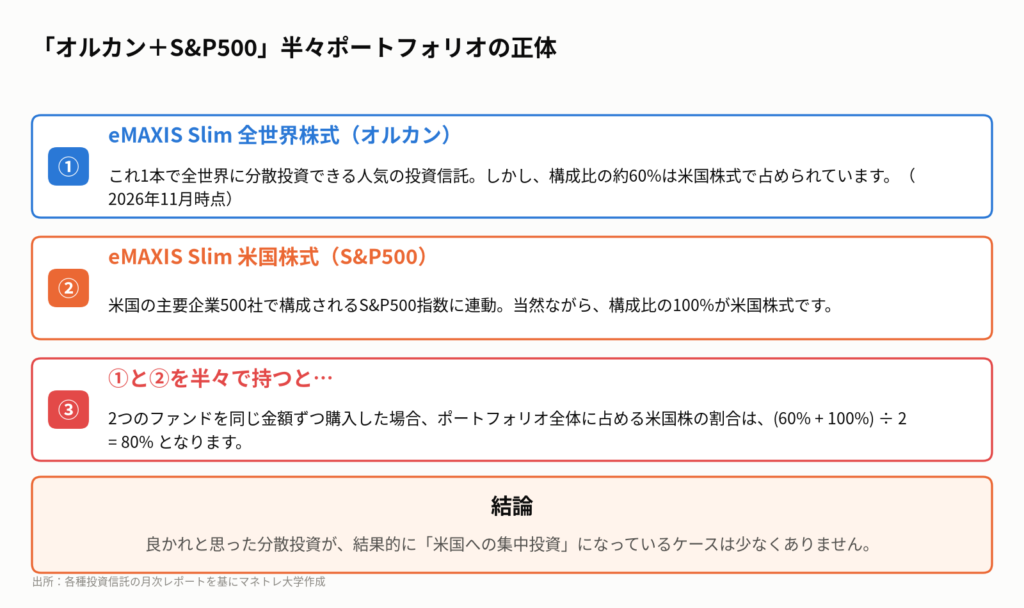
- オルカン(eMAXIS Slim 全世界株式):米国株の比率が約60%(2026年11月時点)
- S&P500(eMAXIS Slim 米国株式):米国株の比率が100%
この2つを半々で買うと、ポートフォリオ全体に占める米国株の割合は(60% + 100%)÷ 2 = 80% となります。
なぜ米国への集中が問題なのか?
もちろん、米国経済の成長を信じて意図的に集中させているなら問題ありません。しかし、「全世界に分散している」という認識でいるなら、それは大きな誤解です。
あなたの資産の8割が、事実上たった一つの国の経済や株式市場の動向に左右される状態になっています。これは、新興国株とS&P500を半分ずつ買うのとは、分散の意味合いが全く異なるのです。
過去10年、米国株は絶好調でしたが、それが未来永劫続く保証はどこにもありません。まずはご自身のポートフォリオの本当の姿を直視することが、資産形成の第一歩です。
持ち帰りメモ①:オルカンとS&P500を半々で買うと、資産の約8割が米国株になる。
第2章:ゴールから逆算する「老後資金8,000万円」の壁
この章のポイント
- そもそも、何のために資産運用をしていますか?
- 生命保険文化センターの調査に見る「ゆとりある老後」の生活費
- あなたに必要な老後資金を計算する方法
老後の生活費、具体的にいくら必要?
資産運用を始める前に、まず「何のために、いくら必要なのか」というゴールを設定することが鉄則です。多くの人にとって、その答えは「老後の生活資金」でしょう。
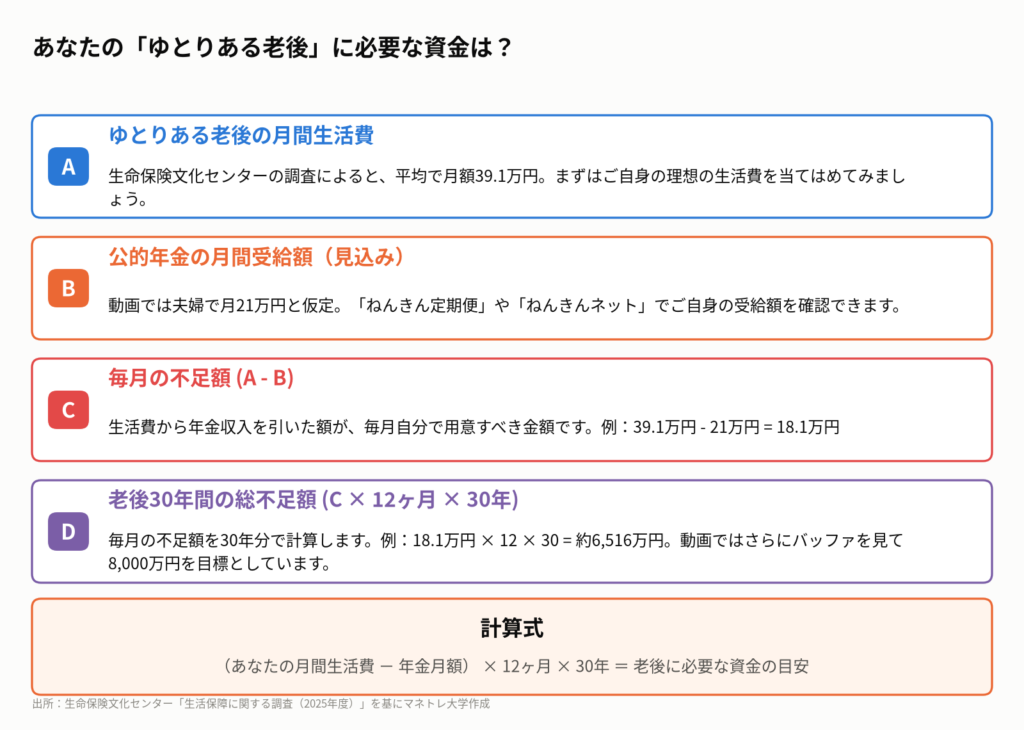
公益財団法人 生命保険文化センターの「2025年度 生活保障に関する調査」によると、夫婦2人でゆとりある老後生活を送るための費用は、月額で平均39.1万円とされています。
一方、公的年金の受給額は人それぞれですが、仮に夫婦で月21万円としましょう。すると、毎月18.1万円が不足することになります。
自分だけの目標額を設定しよう
この毎月の不足額18.1万円が、65歳から95歳までの30年間続くと仮定すると、総額でいくら必要になるでしょうか。
- 計算式:18.1万円 × 12ヶ月 × 30年 = 6,516万円
これに加えて、病気や介護、家の修繕、旅行などの不測の事態や楽しみのための費用を考慮すると、目標額はさらに膨らみます。動画では、あらゆる事態に備えるための保守的な金額として、8,000万円を一つの目安として設定しました。
この金額はあくまで一例です。大切なのは、ご自身の理想の生活費や年金受給額見込みを当てはめて、「自分だけのゴール」を明確にすることです。
持ち帰りメモ②:ゆとりある老後のためには、公的年金以外に約8,000万円の資産が必要になる可能性がある。
第3章:S&P500積立の残酷な真実「終わる時期は運」
この章のポイント
- 【衝撃】S&P500積立で目標達成できたのは4人に1人?
- インフレを考慮すると、元本割れのリスクも18%存在
- ドルコスト平均法の神話が崩れる時
過去データが示すシミュレーション結果
では、S&P500への積立投資で、先ほどの目標8,000万円は達成可能なのでしょうか。動画では、以下のモデルケースでシミュレーションを行いました。
- 年齢:50歳
- 初期資産:1,000万円
- 積立額:月5万円
- 積立期間:15年間(65歳まで)
- 投資対象:S&P500
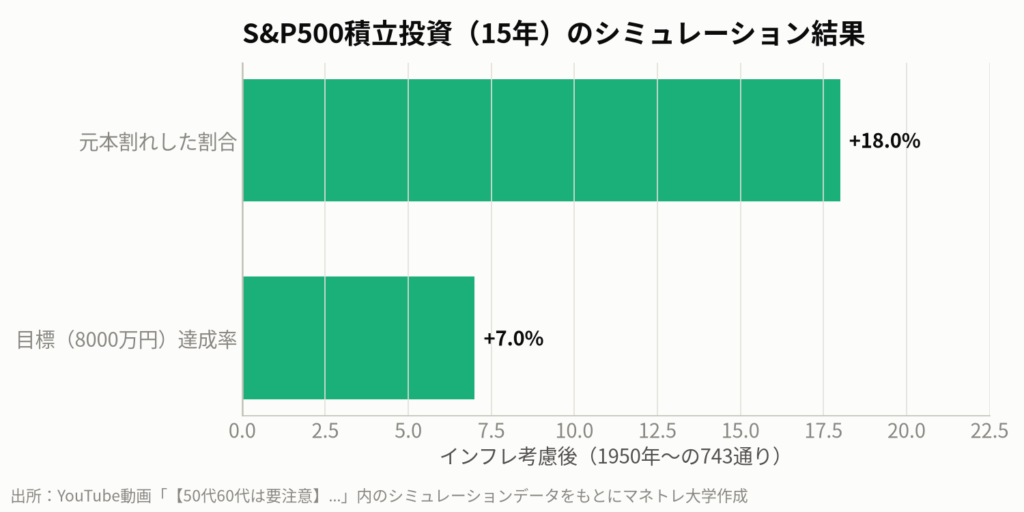
この条件で、過去のS&P500のデータ(1950年〜)を使い、積立開始時期を1ヶ月ずつずらしながら743通りのシミュレーションを行った結果、衝撃的な事実が判明しました。
インフレの影響を考慮した実質リターンで計算すると、65歳時点で8,000万円の目標を達成できたのは、全体のわずか7%でした。さらに、18%のケースでは投資元本(1,900万円)を割り込んでしまったのです。
なぜ「運ゲー」になってしまうのか?
「長期・積立・分散」をすれば、ドルコスト平均法の効果でリスクは平準化されるはずでは?そう考えるのが普通です。しかし、このシミュレーションが暴いたのは「終わる時期は選べない」という不都合な真実です。
積立投資の最終資産額は、積立期間の後半、資産が大きくなってからの相場の影響を強く受けます。例えば、積立終了間際の数年間にリーマンショックのような大暴落が起きると、それまでの含み益が一気に吹き飛んでしまうのです。
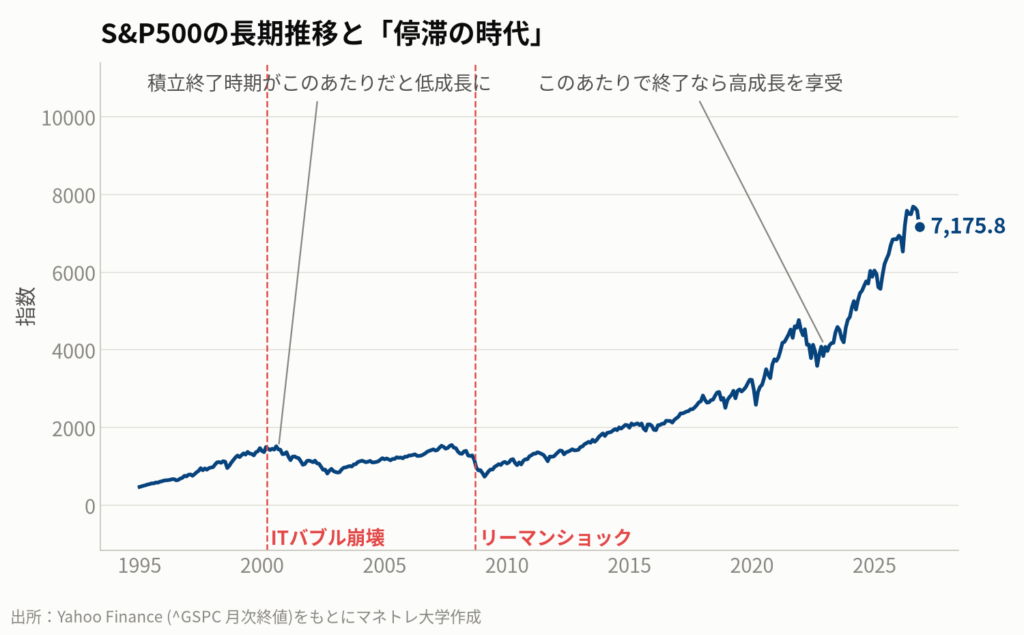
リーマンショックのどん底(2008年頃)から積立を始め、近年のハイテクブームの恩恵を受けた人は大きな資産を築けました。しかし、ITバブルの頂点(2000年頃)から始めた人は、その後10年以上の停滞に苦しみました。始める時期は選べても、15年後の相場がどうなっているかは、完全に「運」なのです。
動画公開後に起きたこと
動画公開日の2026年11月20日時点の市況を見ると、S&P500は直近1ヶ月で約9.8%下落しており、高値からの調整局面にあります。これは動画内で触れられた「トランプ敗北ショック(革ジャンショック)」の影響も含まれていると考えられます。市場は依然として不安定であり、積立投資の「出口」のタイミングの重要性を改めて示唆しています。
持ち帰りメモ③:S&P500の長期積立投資でも、取り崩し開始時期の運が悪ければ資産は目標に届かない可能性がある。
第4章:資産形成の方程式と、私たちが変えられる唯一の変数
この章のポイント
- 資産形成を数式で理解する
- 変えられないもの:積立額(x)と期間(n)
- 変えられる唯一のもの:リターン(r)
あなたの未来を決める計算式
では、この「運ゲー」から抜け出すにはどうすればよいのでしょうか。ここで、資産形成をシンプルな数式で考えてみましょう。
毎年の資産額は「(その年の初めの資産額 + 年間積立額)×(1 + 年間リターン)」で決まります。これを毎年繰り返していくわけです。
- 1年後の資産 = (初期資産 + 年間積立額) × (1 + リターン)
- 2年後の資産 = (1年後の資産 + 年間積立額) × (1 + リターン)
- …これを15年間繰り返す
この計算式には、変えられるものと、変えられないものがあります。
「r」をどうやってコントロールするのか
まず、積立額(動画の例では月5万円)は、日々の生活がある以上、急に2倍、3倍にすることは難しいでしょう。多くの人にとって、これはほぼ固定の「定数」です。
次に、積立期間(15年)。これも50歳から始めるなら、65歳というゴールは動かせません。時間もまた、私たちにはコントロールできない変数です。
そうなると、私たちが唯一コントロールできる変数が残ります。それが「リターン(r)」です。これは、あなたが「何に投資するか」によって決まります。
S&P500やオルカンにただ積み立てるだけでは、リターンは市場任せ、つまり「運任せ」になります。しかし、投資対象を見直したり、相場環境に応じて配分を調整したりすることで、この「r」を意識的に高めていくことが可能なのです。
持ち帰りメモ④:資産額を増やすために自分でコントロールできるのは、投資対象によって決まる「リターン(r)」だけである。
第5章:インデックス投資の次の一手とは?
この章のポイント
- 機関投資家も割れる米国株の先行き見通し
- インデックスを超える成績を目指す必要性
- 「r」を高めるための学習を始めよう
米国株の長期停滞シナリオ
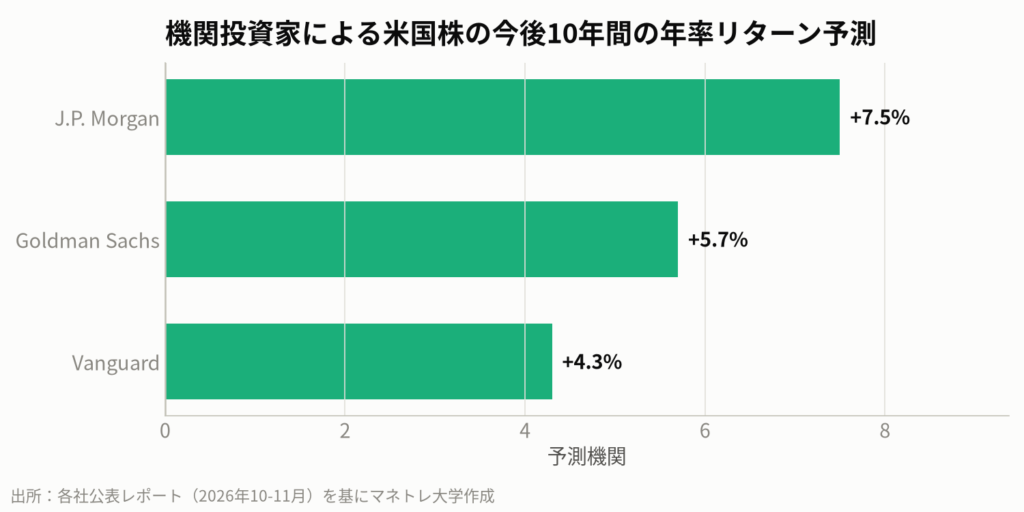
では、将来の「r」はどうなるのでしょうか。金融のプロである機関投資家の間でも、今後の米国株に対する見通しは大きく分かれています。
- Vanguard (2026年8月): 今後10年の米国株の年率リターンを3.3%〜5.3%と、歴史的な平均よりかなり低く予測しています。
- Goldman Sachs (2026年11月): 2027年末までにS&P500は18%のトータルリターンを生むと、比較的強気な見通しを示しています。
- J.P. Morgan (2026年10月): 米国大型株の長期的な年率リターンを7.5%と予測しています。
このように、専門家の間でも数パーセントの差があり、この差が15年間の複利で大きな違いを生み出します。特にVanguardのような悲観的なシナリオが現実になれば、S&P500の積立だけでは目標達成がより困難になるでしょう。
勉強会で学ぶ「資産10倍ロードマップ」
インデックス投資は、市場平均のリターンを得るための優れた手法です。しかし、シミュレーションが示したように、市場平均だけでは「運」の要素を排除できず、目標達成を保証するものではありません。
これからの50代・60代の資産形成では、インデックスを超えるリターンを目指すための「プラスアルファ」の知識と戦略が、運に頼らないための鍵となります。
それは個別株投資かもしれませんし、債券や不動産(REIT)など、株式とは異なる値動きをする資産を組み合わせることかもしれません。重要なのは、「S&P500かオルカンか」という二者択一で思考を止めず、自ら「r」をコントロールするための学習を始めることです。
持ち帰りメモ⑤:インデックス投資だけに頼らず、リターンを高めるための学習を始めることが重要だ。
私たち個人投資家はどうするべきか
今日の話は、積立投資の「不都合な真実」に焦点を当てましたが、悲観的になる必要はありません。リスクを正しく認識することで、初めて具体的な対策が打てるようになります。今日からできることを5つにまとめます。
- 自分のゴールを再設定する:まずはご自身の生活費を元に、老後に必要な資金額を具体的に計算してみましょう。目標が明確になることで、取るべきリスクや戦略が見えてきます。
- ポートフォリオの「中身」を把握する:現在保有している投資信託やETFが、どの国・地域に、どのくらいの比率で投資しているのかを確認しましょう。意図せず特定の国に集中している可能性があります。
- 「r(リターン)」を意識する:投資先を選ぶ際に「インデックスだから安心」で終わらせず、そのリターンが自分の目標達成に見合っているかを考えましょう。機関投資家のレポートなどを参考に、将来のリターン予測を比較するのも有効です。
- タイミングを分散する意識を持つ:ドルコスト平均法は有効な手法ですが、取り崩し期が近づいたら、一括で現金化するのではなく、数年に分けて行うなど、時間分散を意識することで下落リスクを緩和できます。
- インデックス以外の選択肢を学ぶ:S&P500やオルカンが唯一の正解ではありません。高配当株、債券、不動産(REIT)など、異なる値動きをする資産を組み合わせることで、ポートフォリオ全体のリターン(r)を安定・向上させられる可能性があります。
「思考停止」でただ積み立てる時代は終わりつつあるのかもしれません。自分の頭で考え、戦略的に「r」を追求していくことが、これからの資産形成の新しい常識となるでしょう。
もちろん過去の実績は将来のパフォーマンスを担保するものではございません。本記事は特定銘柄の購入を推奨するものではなく、投資は自己責任でお願いします。
動画では実際のチャートや資料を見ながら解説していますので、ぜひこちらもご覧ください。
S&P500への積立投資が「運ゲー」になりうるという事実は、米国一極集中リスクを浮き彫りにします。Goldman Sachsなどが指摘するように、過去10年の米国株の驚異的な成長が今後も続くとは限りません。この懸念は、日本株や欧州株、新興国株といった非米国資産への分散の重要性を再認識させます。さらに、高金利が継続する環境では、これまで見過ごされがちだった債券の利回りも魅力的になります。このように連想していくと、インデックスファンドをただ積み立てるだけの「思考停止投資」から脱却し、金利やインフレの動向を読みながら、より能動的に資産配分を見直していく必要性に行き着きます。
私が学長を務めるマネトレ大学では、金融知識ゼロだった大学生が米国大手証券会社に入社し学んだ金融知識、ルーティンワークを集約した金融特化型の教育研修を行っています。無料の勉強会「元ゴールドマン・サックス証券 尾崎邦明式 金融×不動産の二刀流投資」はYouTubeの各動画の概要欄からお申し込みください。日々のマーケット解説や最新情報は、無料LINEでもお届けしています。まずは無料LINEにご登録ください。
参考情報:公益財団法人 生命保険文化センター「2025(令和7)年度 生活保障に関する調査」(2026年1月)、Vanguard, 10-year forecast, as reported by edgex.exchange (August 10, 2026), Goldman Sachs Research, “US Stocks Are Predicted to Extend Their Historic Rally as Gains Moderate”, Ben Snider (November 19, 2026), J.P. Morgan Asset Management, “2027 Long-Term Capital Market Assumptions” (October 19, 2026), Morgan Stanley, 2027 Year-End S&P 500 Target, as reported by moomoo.com (November 17, 2026), note.com, 「【警告】米国株はこれから長期停滞する可能性が高い3つの理由」(2024年10月25日), 野村證券, 「S&P500予想、2026年末7,500に引き上げ」(2026年5月1日), J.P. Morgan Asset Management, as reported by Business Insider Japan (October 24, 2026)
まずは無料LINE登録で特典をGET
Follow me!



コメント