

歴史的なAI半導体相場の裏で、アメリカの住宅市場に不気味なサインが点灯しています。金利が倍になっても、なぜか住宅価格が下がらないという異常事態が起きているのです。
この記事では、マネトレ大学学長の尾崎邦明が、住宅価格を支える「4つの仕掛け」を暴き、その構造が日本の個人投資家の資産(持ち家・ローン・株)にどう繋がるのかを、最新データと機関投資家の視点を交えて徹底解説します。
この記事でわかること
- なぜアメリカの住宅価格は金利が倍になっても下がらないのか
- 価格を不自然に支える「4つの仕掛け」の正体
- 日本の住宅ローンに潜む「見えないリスク」と個人投資家が取るべき対策
マネトレ大学学長の尾崎が運営するYouTubeチャンネル「おーちゃん【元外銀マン】」で解説した内容を、動画公開後の市場データ(住宅ローン金利・関連株価の実際の値動き)まで織り込んでお届けします。
目次
結論:問題を先送りする4つの「仕掛け」
| 何が起きたか | 投資家への意味 | |
|---|---|---|
| 米:身内売買 | 住宅メーカーが売れ残りを関連会社に売却し、帳簿上の価格を維持。 | 企業の決算は見た目ほど健全ではなく、実態の需要は弱い可能性を示唆します。 |
| 米:統計の歪み | 指標によって価格動向が真逆に。新築は下落、中古は最高値圏。 | 市場全体を正しく評価できず、リスクを過小評価する原因になります。 |
| 米:ロックイン効果 | 過去の低金利ローン利用者が高金利下で動けず、中古物件の供給が激減。 | 市場の流動性が停止し、潜在的な売り圧力が水面下で蓄積されます。 |
| 日:変動金利の罠 | 金利上昇局面で「5年ルール」が返済額の元本充当分を減らし、総支払額が増加。 | 家計のキャッシュフローが悪化し、長期的な資産形成計画が破綻するリスクがあります。 |
アメリカの住宅価格が高止まりしている背景には、4つの「先送り装置」が存在します。これらはいずれも問題を解決するものではなく、水面下で歪みを拡大させています。そしてその歪みは、形を変えて日本の私たちにも影響を及ぼす可能性があるのです。
第1章:歴史は繰り返すのか?株高の裏で進む「住宅市場の異変」
この章のポイント
- 株価と住宅価格は連動する傾向があり、過去の暴落も住宅市場が起点だった
- 日本のバブル崩壊(1989年)やリーマンショック(2008年)を振り返る
- 金利が倍になっても住宅価格が下がらない、という米国市場の異常事態
「不動産は関係ない」が一番危ない理由
「不動産の話は自分には関係ない」と考えている個人投資家の方も多いかもしれません。しかし、歴史を振り返ると、大規模な株価下落はしばしば住宅市場の変調から始まっています。
例えば、1989年の日本では日経平均が史上最高値を付ける裏で土地・住宅価格もバブル化し、その崩壊が株価を9ヶ月で半値にしました。2008年のリーマンショックも、米国の住宅ローン問題が世界経済を揺るがし、S&P500も日経平均も約6割下落しました。
株価と不動産価格は、経済というコインの表裏の関係にあります。株価のニュースだけを見ていては、経済全体の地殻変動を見抜くことはできません。
アメリカの住宅市場で何が起きているのか?
現在、歴史的なAI半導体相場の裏で、アメリカの住宅市場に異常事態が起きています。住宅ローン金利は、2021年の3%弱から現在は7%台と、2倍以上に跳ね上がりました。
通常、金利が上がれば家を買う人は減り、価格は下がるはずです。しかし、米国では主要な住宅価格指数であるS&Pケース・シラー住宅価格指数が、2026年8月時点で過去最高値圏を維持しています。
- 住宅ローン金利:2021年(約3%)→ 2026年11月(7.28%)
- 買い手:減少傾向
- 売り手:増加傾向
- 住宅価格:なぜか下がらない
この「金利が上がっても価格が下がらない」という矛盾こそが、今回の話の核心です。その裏には、価格を無理やり支える「4つの仕掛け」が働いているのです。
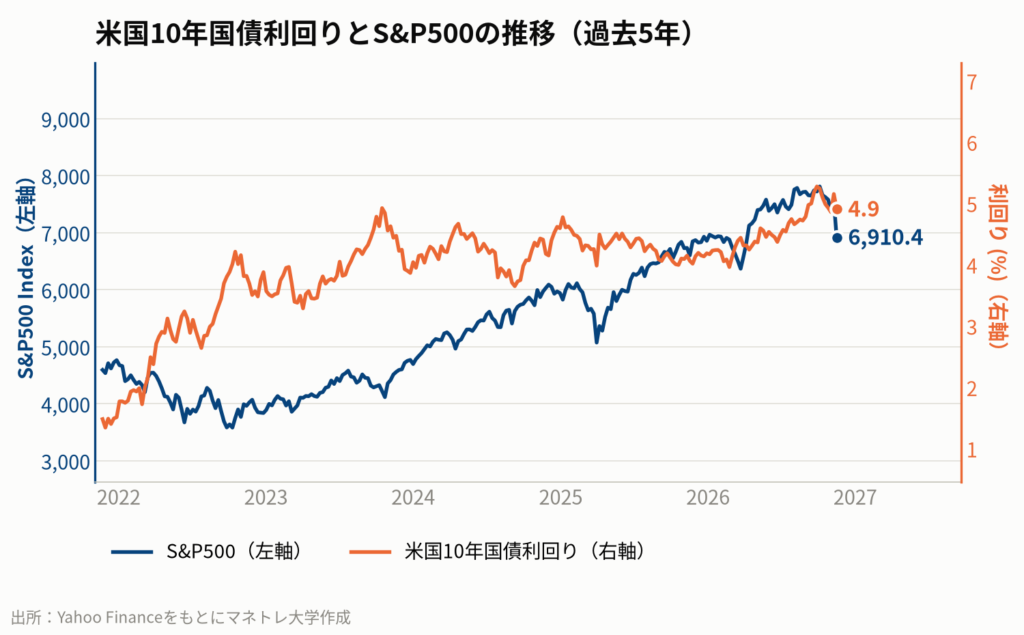
持ち帰りメモ①:株価のニュースだけを見ていては、経済の地殻変動は見抜けません。歴史的な株高の裏では、常に不動産市場もチェックする必要があります。
第2章:仕掛け①と②―なぜ価格は下がらない?「身内売買」と「統計の罠」
この章のポイント
- 住宅メーカーが関連会社に物件を売却し、見かけの価格を維持している疑惑
- 金利肩代わりという名の「隠れ値引き」が横行し、帳簿上の価格を守っている
- 見る統計によって「下落」と「最高値」が混在し、市場の実態が見えにくくなっている
仕掛け①:売れない家を「身内」に買わせて値段を守る
価格を支える一つ目の仕掛けは、住宅メーカーによる会計上の操作です。彼らは多額の借金で開発を行うため、金利上昇で家が売れなくなると経営が立ち行かなくなります。
そこで何が起きるか。2026年10月、調査報道会社のハンターブルック・キャピタルは、大手住宅メーカーのレナー社が、売り残した住宅を関連会社のミルローズ社にまとめて売却していたと報じました。帳簿上は「売れた」ことになり、価格も維持されます。
もう一つの手が「金利の肩代わり」です。メーカー傘下のローン会社が、市場金利より大幅に低い金利を提供します。差額はメーカーが負担しますが、その分、帳簿には「表示価格で売れた」と記録できる。実質的な値引きですが、統計上の価格は下がりません。これは問題を解決せず、先送りしているだけです。
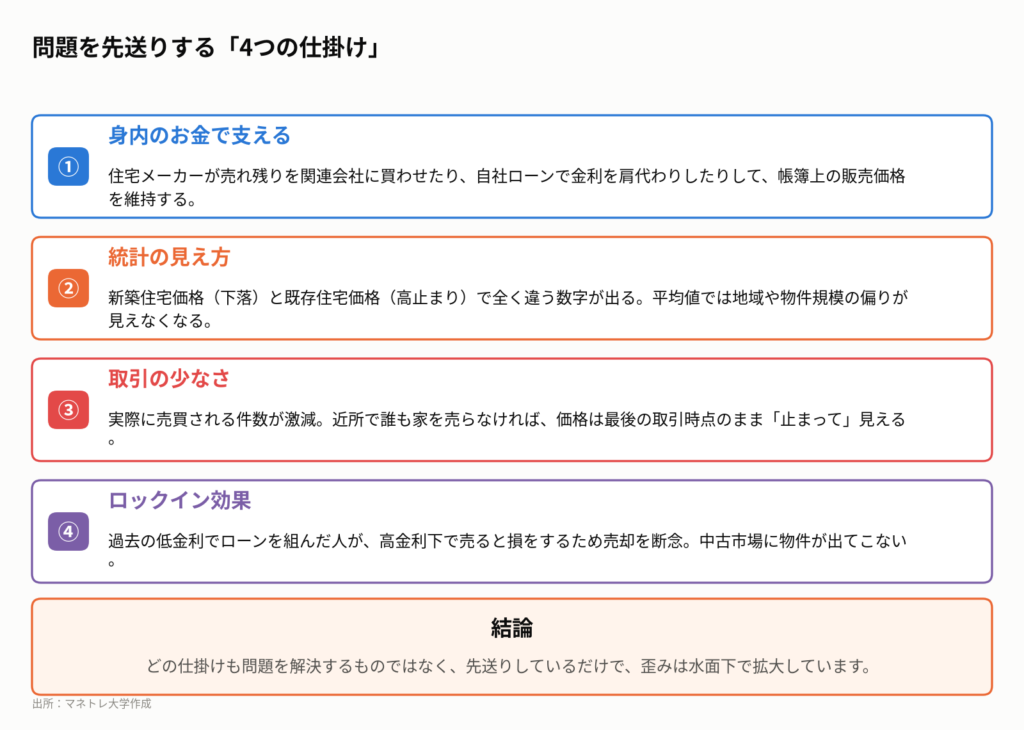
仕掛け②:新築は下落、中古は最高値という「統計の罠」
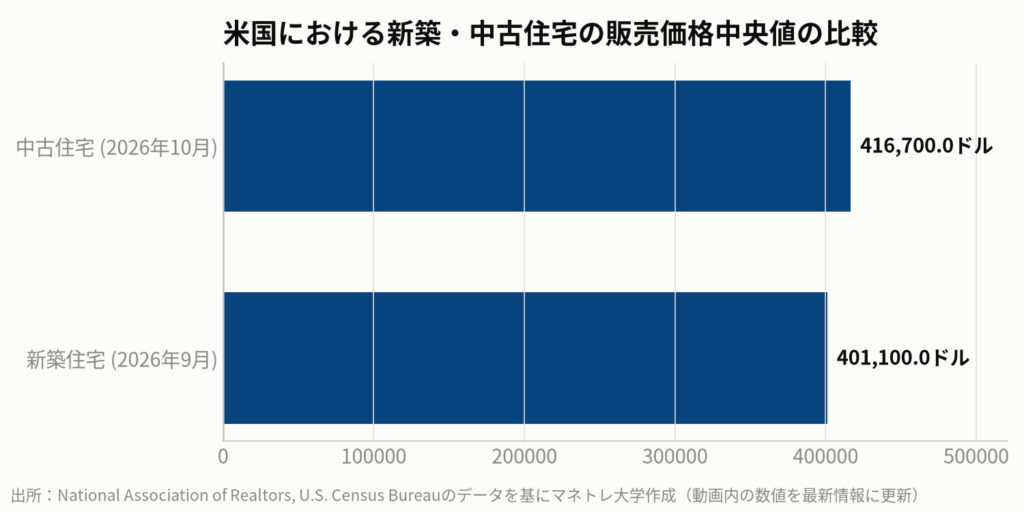
二つ目の仕掛けは、統計の見え方そのものです。米国の住宅価格には、主に2つの代表的な指標がありますが、現在、これらが正反対の方向を示しています。
- 新築住宅販売価格(中央値):2022年のピークから約13%下落。
- S&Pケース・シラー住宅価格指数(中古中心):2026年8月に過去最高値圏。
なぜこんなことが起きるのか。新築市場では、メーカーが(身内売買などで支えつつも)価格を下げざるを得ない状況が反映されています。一方、中古市場では、後述する「ロックイン効果」で売り物が極端に少なく、価格が下がりにくいのです。
その結果、通常ではありえない「新築より中古の方が高い」という価格の逆転現象が起きています。どの統計を見るかによって、市場の評価が180度変わってしまう。これが実態を見えにくくする「統計の罠」です。
持ち帰りメモ②:ニュースで見る「住宅価格」は、誰がどの数字を語っているかを見極める必要があります。新築と中古、平均値と中央値では全く意味が異なります。
第3章:仕掛け③と④―なぜ取引は止まった?「売れないから下がらない」と「金利の呪縛」
この章のポイント
- 中古住宅の取引件数が約30年ぶりの低水準に落ち込んでいる
- 取引がなければ価格は動かず、下落も顕在化しない「価格の固定化」
- 過去の低金利ローン利用者が金利上昇で身動きが取れない「ロックイン効果」
仕掛け③:売れなければ、値段は付かない
三つ目の仕掛けは、市場の機能不全そのものです。全米不動産業者協会(NAR)によると、2025年に売れた中古住宅は約406万戸と、1995年以来約30年ぶりの少なさでした。2026年10月の販売件数も歴史的な低水準が続いています。
家の値段は、近所で最後に売れた一軒が基準になります。裏を返せば、誰も家を売らなければ、価格は最後に取引された時点のまま「止まって」しまうのです。価格が下がらないのは、安定しているからではなく、取引が成立せず新しい値段が付かないからです。
仕掛け④:「動けない」が値段を守るロックイン効果
ではなぜ、ここまで取引が細ってしまったのか。その答えが四つ目の仕掛け、「ロックイン効果」です。これは金利に閉じ込められて身動きが取れなくなる現象を指します。
アメリカの住宅ローンは30年固定金利が主流です。2021年頃に3%程度の低金利でローンを組んだ人は、現在の7%台の金利下で家を売って新しい家を買うと、ローンの返済額が跳ね上がってしまいます。そのため、住み替えを諦めざるを得ません。
- 背景:過去の低金利(2〜3%台)でローンを組んだ人が大多数。
- 現状:現在の金利(7%台)で借り換えると返済額が激増する。
- 結果:持ち家を売りに出せず、中古市場の供給が激減。
この強力な「金利の呪縛」が中古住宅の供給を止め、市場全体の取引を凍りつかせ、結果として価格を下支えしているのです。
動画公開後に起きたこと
動画が公開された2026年11月19日以降も、米国30年固定住宅ローン金利は7.28%(Freddie Mac, 11/19発表)と高止まりしています。この「ロックイン効果」の根強さを受け、ゴールドマン・サックスは10月30日付のレポートで、2027年の住宅販売も低迷し、価格成長は0.8%と「貧血状態(anemic)」に留まると予測しました。
また、動画で触れられたレナー社の身内売買疑惑について、10月上旬にショートセラーのハンターブルックがレポートを公開して以降、複数の法律事務所が投資家保護の観点から調査を開始したと報じられています。問題の根は、市場が考えるより深い可能性があります。
持ち帰りメモ③:「価格が安定している」のではなく、「価格が動けなくなっている」のが今の米国住宅市場です。流動性が枯渇した市場は、些細なきっかけで大きく動くリスクをはらんでいます。
第4章:対岸の火事ではない!日本の私たちを襲う「逆向きの仕掛け」
この章のポイント
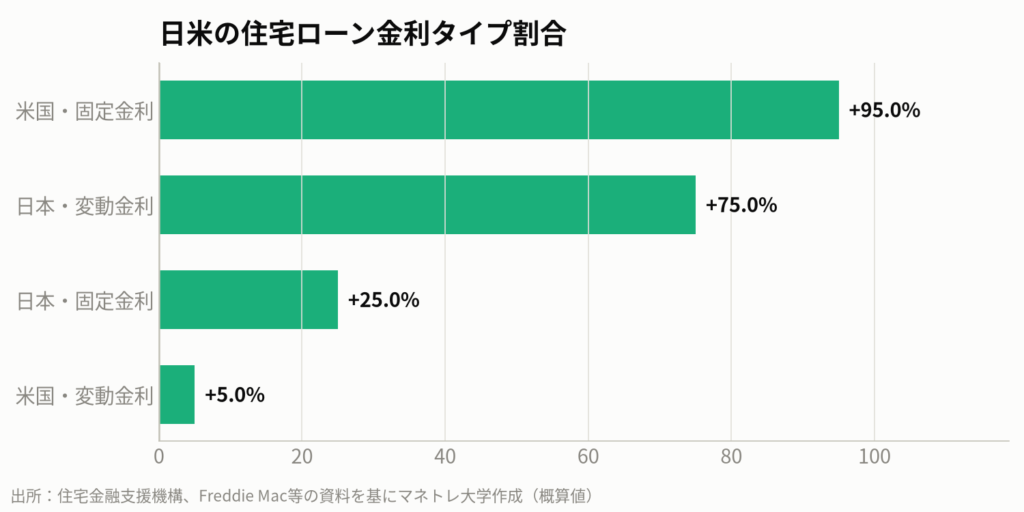
- 日本の住宅ローンは「変動金利」が75%と主流で、金利上昇リスクが家計に直結する
- アメリカの「固定金利」は借り手を守るが、日本の「変動金利」はリスクを直接負う構造
- 返済額が変わらない「5年ルール」は、元本が減らない危険な先送り装置である
アメリカは「固定金利」、日本は「変動金利」という決定的な違い
ここまでの話は、形を変えて日本の私たちにも襲いかかります。アメリカのロックイン効果は「固定金利」だからこそ機能する守りの仕組みでした。しかし、日本では状況が全く異なります。
住宅金融支援機構の調査によれば、日本では新規に住宅ローンを組む人の約75%が「変動金利」を選んでいます。これは、金利が上昇すれば、その負担が直接家計に降りかかってくることを意味します。アメリカの借り手が固定金利に守られて「動けない」のに対し、日本の借り手は変動金利によって「逃げられない」のです。
日本版・先送り装置「5年ルール」と「125%ルール」の正体
日本の変動金利ローンには、多くの場合「5年ルール」と「125%ルール」という仕組みが付いています。これは一見、借り手を急な返済増から守る仕組みに見えます。
- 5年ルール:金利が上昇しても、毎月の返済額は5年間据え置かれる。
- 125%ルール:5年後の見直し時も、新しい返済額は直前の1.25倍が上限。
しかし、これは日本版の「先送り装置」です。毎月の返済額は変わらなくても、その内訳が変化します。金利が上がると、返済額に占める利息の割合が増え、元本の減りが遅くなるのです。
金利の上がり方によっては、毎月返済しているのに元本が全く減らない、あるいは未払いの利息が溜まっていくという事態も起こり得ます。請求書の見た目は変わらなくても、支払うべき総額は水面下で膨らんでいく。これが日本の変動金利に潜む罠です。
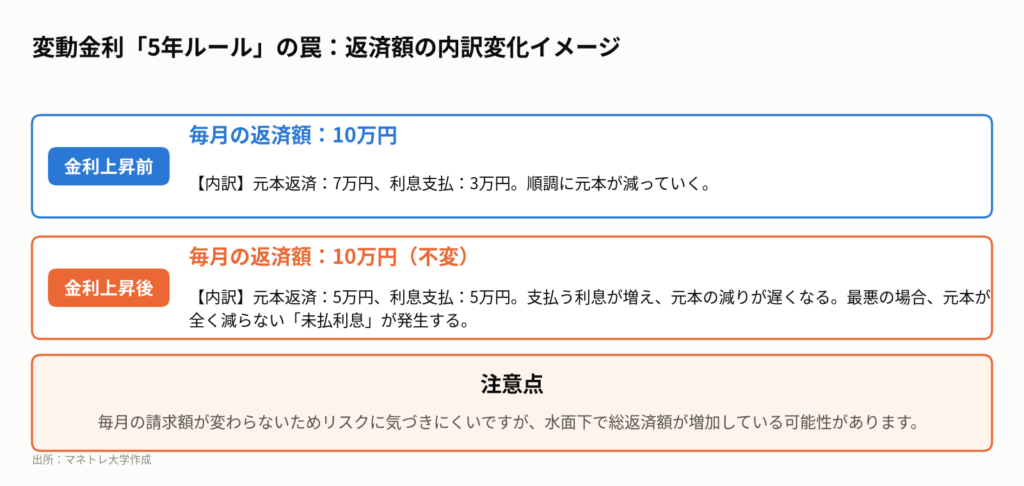
持ち帰りメモ④:アメリカの固定金利は「動けない」守りですが、日本の変動金利は「逃げられない」攻められ方をします。毎月の返済額が変わらないことに安心せず、元本がきちんと減っているか確認が必要です。
第5章:個人投資家はどうすべきか?資産を守る3つの「答え合わせ」
この章のポイント
- 自分の資産が「先送り」という砂上の楼閣に載っていないか確認する
- 自宅の資産価値を「表示価格」ではなく「成約価格」で把握する
- 変動ローンの金利見直し時期と元本の減り具合を確認する
- 保有する投信(S&P500など)が住宅関連リスクを内包していることを認識する
あなたの資産は「先送りの上」に建っていないか?
では、私たち個人投資家は、この状況にどう向き合えばよいのでしょうか。重要なのは、自分の資産が「先送り」という不確かな土台の上に建っていないかを「答え合わせ」することです。
アメリカの住宅価格は4つの先送り装置によって支えられています。そして日本の私たちの家計にも、変動金利の「5年ルール」という先送り装置が組み込まれています。この装置が動いている間は何も起きていないように見えますが、外れる瞬間に請求書は一気に届きます。
持ち家、変動ローン、そしてS&P500の積立。これらを一度決めたまま見直していない場合、知らないうちに、あなたの資産計画全体が「先送り」のリスクに晒されているかもしれません。
今すぐ確認すべき3つのチェックリスト
具体的な行動として、以下の3つの「答え合わせ」を今すぐ行いましょう。
- 自宅の本当の価値を把握する:近所の「売り出し価格」ではなく、実際に「売れた値段(成約価格)」はいくらか。国土交通省のサイトなどで確認できます。
- 住宅ローンの実態を確認する:変動金利で借りているなら、次の金利見直しはいつか。そして、毎月の返済額のうち元本はいくら減っているのか。返済予定表で確認しましょう。
- 保有株のリスクを点検する:S&P500やオルカンを積立てている方は、その中に住宅メーカー、銀行、建材、家具などの景気敏感セクターが含まれていることを認識しましょう。米国の住宅市場が揺らげば、これらの企業の業績を通じてあなたの資産も影響を受けます。
- 自宅の「本当の価値」を調べる。 不動産ポータルサイトの「査定価格」を鵜呑みにせず、国土交通省の「不動産取引価格情報検索」などで近隣の実際の「成約価格」を確認しましょう。
- 住宅ローンの「返済予定表」を確認する。 変動金利で借りている方は、次回の金利見直し時期と、現在の返済額に占める利息・元本の割合を把握し、金利が1%上昇した場合の返済額をシミュレーションしてみましょう。
- ポートフォリオを「点検」する。 S&P500やオルカンを保有している方は、その中に住宅メーカー、銀行、建材、家具といった景気敏感セクターが含まれていることを認識し、自分のリスク許容度と合っているか再確認しましょう。
- 金利ニュースを「自分事」として読む。 日米の金利ニュースを「自分には関係ない」と読み飛ばさず、「自分のローン返済額や資産評価額がどう変わるか」という視点で連想する癖をつけましょう。
これらの業種の代表例として、レナー(Lennar)、D.R.ホートン(D.R. Horton)、ホームデポ(The Home Depot)などがありますが、これらはあくまで業種の例示であり、特定の銘柄の売買を推奨するものではありません。
持ち帰りメモ⑤:先送りのツケは、忘れた頃に、あなたの家計に請求書となって届きます。今すぐ自分の資産の「答え合わせ」を始めることが、最大のリスク管理です。
私たち個人投資家はどうするべきか
今日の話は、ただの海外ニュースではありません。自分の資産を守るために、今すぐ行動に移せる具体的なチェックポイントがあります。
これらの行動は、専門的な知識がなくても今日から始められます。自分の資産状況を正しく把握することが、あらゆる変化に対応するための第一歩です。
もちろん本記事は将来の市場動向を保証するものではなく、特定の商品や銘柄の購入を推奨するものでもありません。投資の最終的な判断は、ご自身の責任において行ってください。
動画では実際のチャートや資料を見ながら、より詳しく解説していますので、ぜひこちらもご覧ください。
米国の住宅ローン金利が高止まりすると、まず住宅販売が低迷し、レナーのような住宅建設会社の業績が圧迫されます。すると、決算を良く見せるために動画で解説したような「身内への売却」といった会計操作の動機が強まります。これが明るみに出ると株価が下落し、建設プロジェクトへの融資をしていた銀行、特に体力のない地方銀行の不良債権リスクが高まります。この連鎖が米国の金融システム不安に繋がり、S&P500全体が下落。結果として、何も知らずに「オルカン」を積み立てている日本の個人投資家の資産も目減りする、というシナリオが考えられます。
私が学長を務めるマネトレ大学では、金融知識ゼロだった大学生が米国大手証券会社に入社し学んだ金融知識、ルーティンワークを集約した金融特化型の教育研修を行っています。無料の勉強会「元ゴールドマン・サックス証券 尾崎邦明式 金融×不動産の二刀流投資」はYouTubeの各動画の概要欄からお申し込みください。日々のマーケット解説や最新情報は、無料LINEでもお届けしています。まずは無料LINEにご登録ください。
参考情報:Hunterbrook Capital, “Lennar Stock Falls Following Hunterbrook Short Report On Millrose Transactions”, October 2, 2026; Goldman Sachs Research, “US Housing Market Poised for a Deeper Freeze in 2027”, October 30, 2026 (Economists: Ronnie Walker, David Mericle); National Association of REALTORS® (NAR), “Existing-Home Sales Report”, November 12, 2026; Freddie Mac, “Primary Mortgage Market Survey®”, November 19, 2026; S&P Dow Jones Indices, “S&P CoreLogic Case-Shiller Indices”, October 27, 2026; 住宅金融支援機構「2025年度 住宅ローン貸出動向調査」; ダイヤモンド不動産研究所, 「【2026年11月】住宅ローンの金利推移(変動・固定)は?」, 2026年11月17日
まずは無料LINE登録で特典をGET
Follow me!



コメント