

2026年7月末、28年ぶりとなる日米協調での為替介入が行われ、1ドル163円台の歴史的円安から一時155円まで急伸しました。しかし、その後すぐに円安基調へ回帰。「介入は無駄だった」との声も聞こえてきます。
しかし、今回の介入は「アメリカがドルではなくユーロを売って円を買う」という前代未聞の手法が取られました。その裏には、アメリカの巨額な借金と、それを指揮するベッセント財務長官の壮大な「賭け」が隠されています。
この記事でわかること
- なぜアメリカは「ユーロを売って」円を買うという異例の手法を取ったのか
- 元ヘッジファンドマネージャー、ベッセント長官が仕掛ける「国家の賭け」の正体
- 今後の金利・為替の行方と、私たち個人投資家が取るべき具体的な防衛策
マネトレ大学学長の尾崎が運営するYouTubeチャンネル「おーちゃん【元外銀マン】」で解説した内容を、動画公開後の市場データ(為替・金利の実際の値動き)まで織り込んでお届けします。
目次
結論:守られたのは円ではなく、アメリカの「借金」だった
| 何が起きたか | 投資家への意味 | |
|---|---|---|
| 日米協調介入 | 28年ぶりに日米が協調して円買い介入を実施。しかし介入後、円安トレンドは継続。 | 介入単体でのトレンド転換は困難。根本的な日米金利差が変わらない限り、円安圧力は続く。 |
| ユーロ売り円買い | 米国はドルを売らず、手持ちのユーロ資産(フランス国債など)を売却して円を購入。ECBには事後報告だった。 | 米国が自国通貨(ドル)の信認低下を避けつつ、金利上昇を抑制したい強い意志の表れ。国際協調のルールよりも国内事情を優先。 |
| 米長期金利の上昇 | 介入直後の8月、米30年国債入札は2001年以来の高利回り(5.216%)を記録。 | 米国の借金コストが急増しており、財政と市場への脅威となっている。これが介入の真の動機であり、今後の市場の最大のリスク要因。 |
| ベッセント長官の賭け | かつて中央銀行を打ち負かした男が、今度は公的資金で為替を「防衛」する側に回っている。 | 市場は彼の「賭け」の成否を注視。賭けが外れた(=金利がさらに上昇した)場合、世界中の株価に調整圧力がかかる可能性がある。 |
2026年夏の日米協調介入は、円安是正という名目で、実際には高騰する自国の借金コスト(長期金利)を抑制したいアメリカの思惑が主導した、異例づくめの作戦でした。特に「ユーロ売り円買い」という前代未聞の手法は、自国通貨ドルと金利への影響を避けたい米国の強い意志の表れです。この作戦の成否は、今後の世界経済と私たちの資産に直結します。
第1章:15兆円はなぜ効かなかったのか?歴史的介入の答え合わせ
この章のポイント
- 28年ぶりの日米協調介入も、円はすぐに159円台へ後退
- 介入額15.3兆円は為替市場の一日の取引高から見れば限定的
- 専門家も「介入は時間稼ぎにしかならない」と指摘
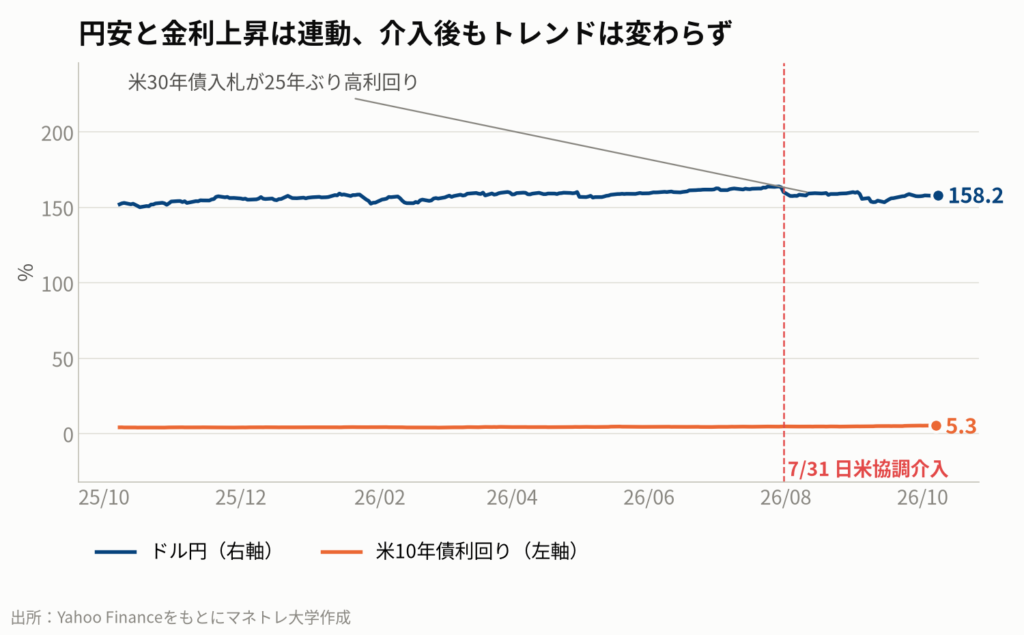
介入後のドル円相場の推移
まずは2026年7月末から8月にかけて実施された、日米協調円買い介入の「答え合わせ」から始めましょう。
財務省の発表によると、この期間の介入額は過去最大規模となる15.3兆円。この歴史的な一撃で、ドル円は1ドル163円台から一時155円前後まで、約5%も円高方向に急伸しました。
しかし、その効果は長続きしませんでした。介入から2週間も経たないうちに、市場は介入で買い上げられた分の半分近くをあっさりと押し戻し、ドル円は再び159円台へと回帰したのです。
「誤差の範囲内」と指摘される介入規模
なぜ、過去最大の介入がこれほど早く効果を失ってしまったのでしょうか。
フィナンシャル・タイムズ紙に寄稿したカリフォルニア大学バークレー校の経済学者、バリー・アイケングリーン教授は、その理由を端的に指摘しています。
- 15兆円という金額は、日常の感覚では大金です。しかし、1日に数百兆円が動く為替市場においては「誤差の範囲内」にすぎません。
- したがって、為替介入は数日から数週間の「時間稼ぎ」にしかならないのです。
もちろん、こんなことは当のアメリカ財務省が誰よりもよく知っています。何しろ彼らは何十年もの間、他国に対して「為替介入は短期的なバンドエイドに過ぎない」と説教してきた側なのですから。
では、なぜそのアメリカが日本との友情のためではない理由で、28年ぶりに自ら円を買ったのか。その動機を掘り下げていくと、今回の介入の本当の目的が見えてきます。
持ち帰りメモ①:為替介入だけで円安の大きな流れを変えるのは難しい。
第2章:前代未聞の「ユーロ売り円買い」― アメリカがルールを破った理由
この章のポイント
- アメリカはドルを売らず、手持ちのユーロ資産(フランス国債)を売って円を買った
- 欧州中央銀行(ECB)への事前連絡はなく、外交儀礼上の「前代未聞の違反」と報道
- 自らを「為替監視リスト」に載せた日本と、その為替をいじるという矛盾
ECBを激怒させた「無断売却」
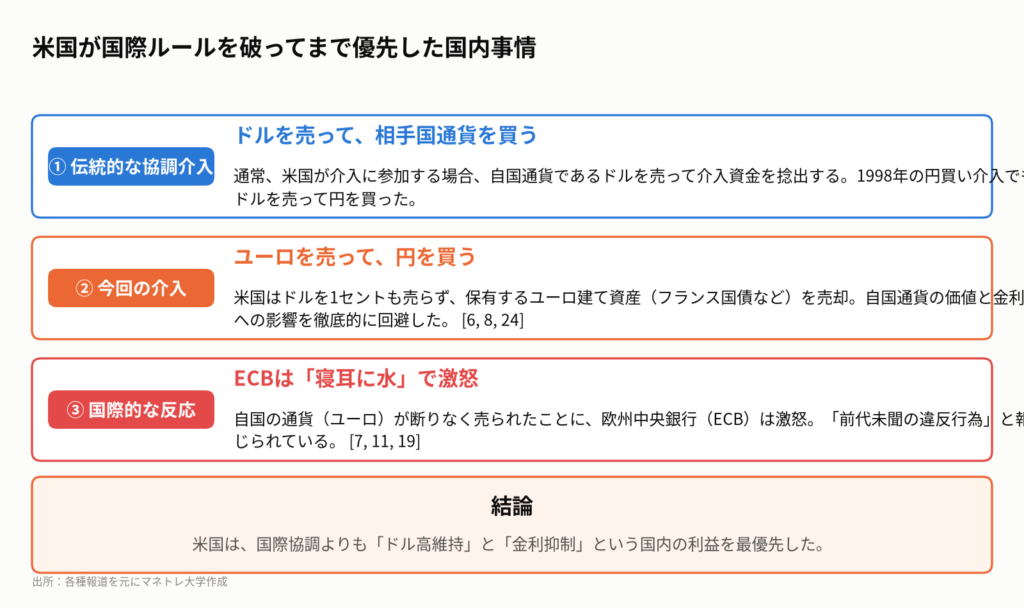
今回の介入が「異常」だった最大の理由は、その手法にあります。アメリカは、伝統的な「ドル売り円買い」ではなく、「ユーロ売り円買い」という前代未聞のオペレーションを実行したのです。
通常、アメリカが為替介入に参加する際は、自国通貨であるドルを売って円などの相手国通貨を買います。1998年の円買い介入でも、アメリカはドルを売って円を買いました。
しかし今回は、ドルを1セントも売ることなく、保有していたユーロ建て資産(その大半はフランス国債と見られています)を売却し、その資金で円を購入したのです。
しかも、このユーロ売却は、ユーロを発行する欧州中央銀行(ECB)に一切の事前連絡なく行われました。フィナンシャル・タイムズ紙は、ECB高官がこれを「中央銀行の礼儀作法における前代未聞の違反」だと激怒していると報じています。
IMFの教科書も無視した異例のオペレーション
この手法は、国際通貨基金(IMF)が定めたルールさえも無視するものでした。IMFが発行する為替介入のマニュアルには「自国のものではない通貨への介入は推奨しない」と明確に記されています。
さらに皮肉なことに、米財務省は介入が行われたのと同じ2026年7月、日本を「為替監視リスト」に掲載しています。つまり、「為替をいじっていないか監視する」と名指しした相手と、その為替を一緒にいじっていたのです。
なぜアメリカは、国際的なルールや外交儀礼を破ってまで、これほど異常な手法を取ったのか。それは、自国通貨ドルの価値を下げたくない、そして何より米国の金利上昇を招きたくないという、強い国内事情があったからに他なりません。
持ち帰りメモ②:アメリカは国際的なルールよりも自国の金利安定を優先した。
第3章:黒幕は「イングランド銀行を潰した男」ベッセント財務長官
この章のポイント
- ベッセント長官はソロス・ファンド出身で、1992年のポンド危機でイングランド銀行を打ち負かした張本人
- アベノミクス時代には円売りで巨額の利益を上げた経歴を持つ
- かつて中央銀行に「逆張り」して勝ってきた男が、今度は通貨を「防衛」する側にいる皮肉
ポンド危機を仕掛けた伝説のトレーダー
この前代未聞の作戦を指揮しているのが、スコット・ベッセント米財務長官です。彼の経歴が、この物語を最高級の皮肉に仕上げています。
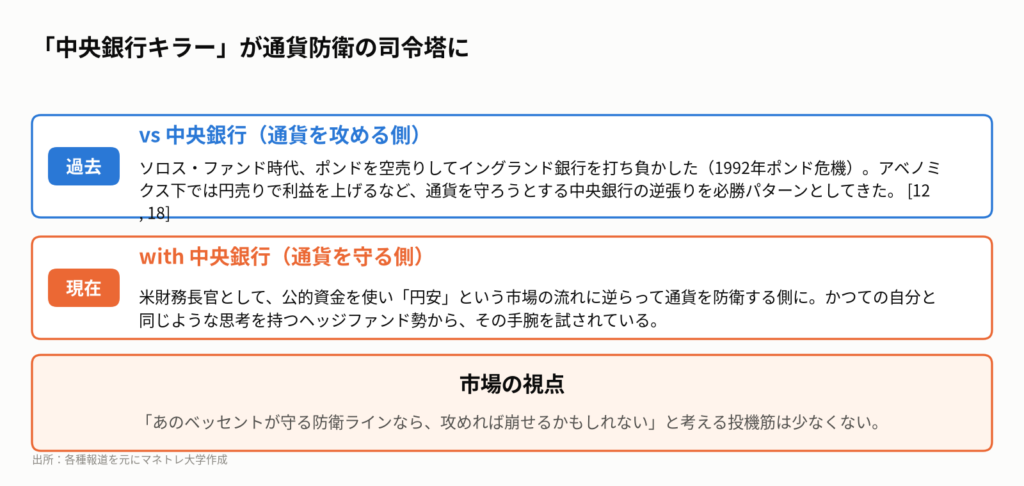
ベッセント氏のキャリアの原点は、伝説的な投資家ジョージ・ソロス氏が率いたソロス・ファンド・マネジメントにあります。彼は1992年、ソロス氏らがポンドを空売りしてイングランド銀行を破綻寸前に追い込んだ、歴史的な「ポンド危機」の現場にいた人物です。
その後も、2010年代のアベノミクス下では円売りを仕掛けて巨額の利益を上げるなど、「無理な水準で通貨を守ろうとする中央銀行に逆張りして勝つ」ことを必勝パターンとしてきました。
「守る側」に回った男を狙う市場の目
中央銀行の弱点を知り尽くした「中央銀行キラー」とも言える彼が、今、初代財務長官アレクサンダー・ハミルトンから続く椅子に座り、公的資金を使って通貨を防衛する側に回っているのです。
この状況は、市場のプロたちにとって何を意味するでしょうか。ロンドンの金融街では今頃、若いマクロトレーダーたちが、かつてのベッセント氏がイングランド銀行を見ていたのと同じ目で、この円防衛ラインを眺めているはずです。
「あのベッセントが守る防衛ラインなら、攻めれば崩せるかもしれない」。そう考える投機筋が、彼の次の一手を虎視眈々と狙っています。
持ち帰りメモ③:市場のプロが政府側に回ったことで、ゲームの構図がより複雑になった。
第4章:介入の本当の目的― 6000兆円の米国債務と金利上昇の恐怖
この章のポイント
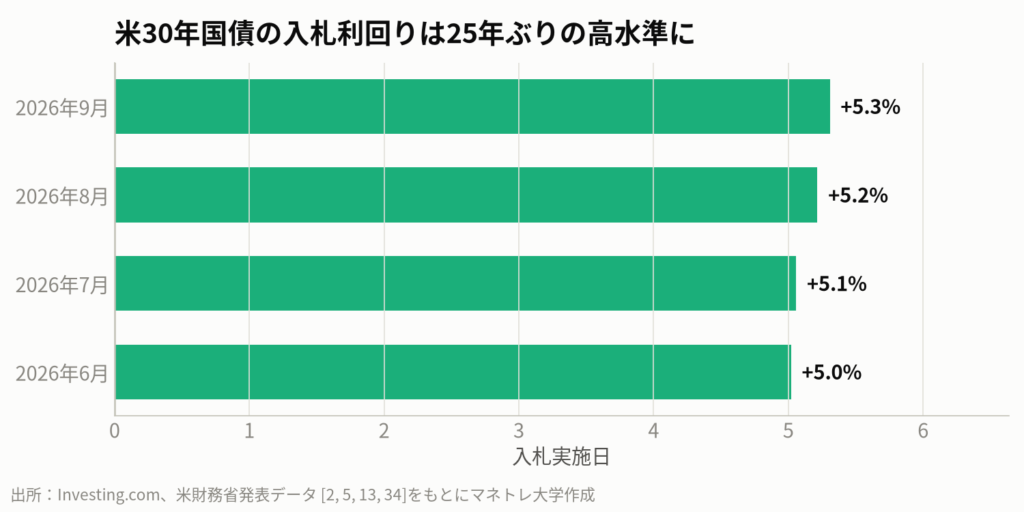
- 介入直後の8月、米30年国債入札の利回りは5.216%と、25年ぶりの高さに急騰
- 金利上昇はアメリカの巨額な借金の利払い費を直撃し、国家財政のアキレス腱となっている
- 円買い介入は「円キャリートレードの巻き戻し」を促し、米国債買い需要を生み出すことで金利上昇を抑える狙いがあった
25年ぶりの高金利でしか国債が売れない現実
アメリカが国際的なルールを破ってまで円を買ったのは、友情からではありません。守られていたのは日本ではなく、アメリカ自身の借入コスト、つまり長期金利だったのです。
その証拠に、介入直後の2026年8月13日に行われた米30年国債の入札結果は、市場に衝撃を与えました。落札利回りは5.216%と、実に2001年8月以来、四半世紀ぶりの高水準を記録したのです。
これは、世界一の経済大国であるアメリカが、これだけの高い金利を払わなければ、もはやお金を借りられなくなっているという厳しい現実を突きつけています。
円買い介入と米金利抑制の隠された連動性
なぜ金利の上昇が、これほど大きな問題なのでしょうか。それは、アメリカが抱える天文学的な額の政府債務と関係しています。その額は日本円にして約6,000兆円。
金利が上がれば、この巨額な借金の利払い費が雪だるま式に膨らみ、国家財政を圧迫します。これこそが、現在のアメリカ経済の最大のアキレス腱なのです。
ここに、今回の円買い介入の真の目的が隠されています。円買い介入は、金利がほぼゼロの円を借りて金利の高いドル資産で運用する「円キャリートレード」の巻き戻しを誘発します。
この取引をしていた投資家たちは、急な円高で損失が膨らむのを恐れ、慌ててドル資産を売って円を買い戻します。その売られたドル資金の受け皿として、安全資産である米国債が買われる。その結果、米国債の価格が上がり、利回りの上昇圧力が和らぐ。これが、ベッセント長官が描いたシナリオだと考えられます。
持ち帰りメモ④:為替介入の裏で、アメリカは自国の金利問題という火消しに必死だった。
第5章:個人投資家への影響は?― S&P500とオルカンに回ってくる請求書
この章のポイント
- ベッセント長官の「金利は下がる」という賭けが外れた場合、世界の株式市場は調整を免れない
- 金利上昇は特にS&P500などのグロース株にとって逆風となる
- 円の価値は「カツカレー指数」で見ると1ドル62円が適正価値との試算も
金利がさらに上がった場合のシナリオ
では、このアメリカの壮大な「賭け」が、私たち個人投資家にどのような影響を及ぼすのでしょうか。
もし、ベッセント長官の思惑が外れ、インフレが収まらずに金利がさらに上昇するような事態になれば、その請求書はS&P500やオルカン(オール・カントリー)を積み立てる私たちの元に回ってきます。
金利の上昇は、企業の借入コストを増加させ、景気を冷やします。特に、将来の成長期待を織り込んで株価が形成されているハイテク・グロース株(GAFAMなどがその代表例)にとっては、強い逆風となります。なぜなら、金利が上がると、将来の利益の現在価値が割り引かれて計算されるため、株価が下落しやすくなるからです。
守られている側の円に目を向けると、その価値がいかに安く放置されているかを示す面白い指標があります。バンク・オブ・ニューヨーク・メロンのストラテジスト、ジェフ・ユー氏が考案した「カツカレー指数」です。
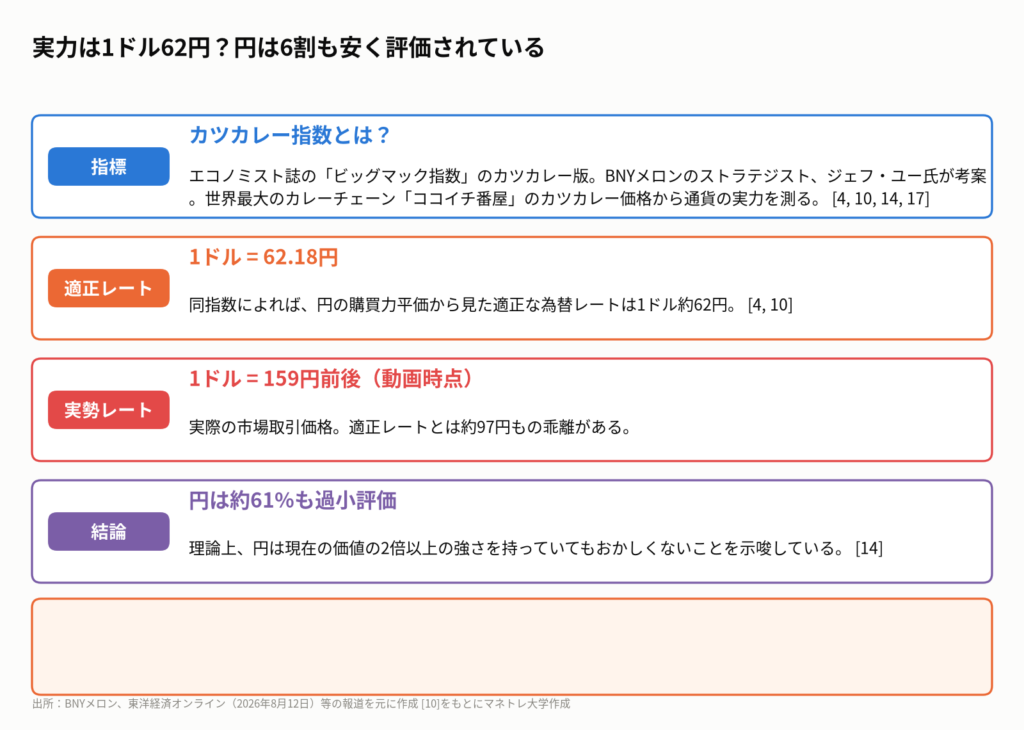
これは、世界最大のカレーチェーン「ココイチ番屋」のカツカレーの価格から通貨の実力を測るもので、同指数によれば、円の適正レートは1ドル約62円。現在のレートがいかに実力からかけ離れているかがわかります。
動画公開後に起きたこと
動画公開日(2026年10月8日)の直近の市況では、為替は1ドル158円台で推移しており、介入による円高効果はほぼ失われています。一方、米10年債利回りは5.2%台後半と高止まりしており、市場が依然として米国の金利上昇を強く警戒していることがうかがえます。
これは、ベッセント長官の賭けが、今のところ市場に完全には受け入れられていないことを示唆しています。自分の資産を守るため、今こそポートフォリオの金利耐性を点検すべき時と言えるでしょう。
持ち帰りメモ⑤:アメリカの金利動向は、全世界の投資家の資産評価額に直結している。
私たち個人投資家はどうするべきか
今回の話は、一見すると国家間の壮大なマネーゲームに聞こえるかもしれません。しかし、その根底にある「金利」というテーマは、私たち個人投資家の資産防衛に直結しています。今日からできる具体的なアクションを4つにまとめました。
- ポートフォリオの金利耐性を確認する: 金利が上昇すると、将来の利益の割引価値が下がるため、PER(株価収益率)の高いグロース株は売られやすくなります。ご自身のポートフォリオにハイテク株などの比率が高い場合、金利上昇局面で価値が下落するリスクを認識しておきましょう。
- 米国債への分散投資を検討する: 金利が高いということは、債券投資の魅力が高まっているということです。世界で最も安全な資産の一つである米国債を、ポートフォリオの一部に組み入れることを検討する好機かもしれません。
- ドルコスト平均法を愚直に続ける: 市場の短期的な動きを完璧に予測することは不可能です。インデックス投資を実践している方は、こうしたニュースに一喜一憂せず、決まった額を定期的に投資し続ける「ドルコスト平均法」の原則を守ることが重要です。
- ニュースの裏を読む「連想ゲーム」を実践する: 「為替介入」という一つのニュースから、「なぜ?→米国の金利問題→株価への影響は?」と次々に連想していく思考法を身につけましょう。物事の背景を理解することで、より冷静な投資判断が可能になります。
もちろん過去の実績は将来のパフォーマンスを担保するものではございません。本記事は特定銘柄の購入を推奨するものではなく、投資は自己責任でお願いします。業種の代表例として挙げた銘柄であり、当該銘柄の推奨・勧誘を目的としたものではありません。
今回の一連の出来事は、「日米が為替介入」というニュースから始まります。しかし、そこで思考を止めず「なぜ米国は、しかも異例のユーロ売りで介入したのか?」と深掘りすると、「自国のドルを売りたくない、長期金利をこれ以上上げたくない」という米国の台所事情が見えてきます。さらに「なぜ金利上昇がそんなに問題なのか?」と連想を進めると、巨額の国家債務の利払い負担増、そして景気後退や株価下落のリスクへと繋がっていきます。一本のニュースが、世界経済の根幹にある問題と自分の資産に直結していることがわかる、これが連想ゲームの思考法です。
私が学長を務めるマネトレ大学では、金融知識ゼロだった大学生が米国大手証券会社に入社し学んだ金融知識、ルーティンワークを集約した金融特化型の教育研修を行っています。無料の勉強会「元ゴールドマン・サックス証券 尾崎邦明式 資産10倍ロードマップ」はYouTubeの各動画の概要欄からお申し込みください。日々のマーケット解説や最新情報は、無料LINEでもお届けしています。まずは無料LINEにご登録ください。
参考情報:Financial Times, “ECB blindsided by US move to sell euros in yen intervention”, August 6, 2026; Reuters, “US 30-year bond auction sees highest yield since 2001”, August 13, 2026; Bloomberg, “Katsu Curry Index Shows Yen Is 60% Undervalued, BNY’s Yu Says”, August 12, 2026; US Department of the Treasury, “Macroeconomic and Foreign Exchange Policies of Major Trading Partners of the United States”, July 23, 2026; 財務省, “外国為替平衡操作の実施状況(2026年7月30日~2026年8月26日)”, 2026年8月28日; Goldman Sachs Podcast “Exchanges”, August 12, 2026; その他各種報道
まずは無料LINE登録で特典をGET
Follow me!



コメント