

「個別株で、元手350万円を5年で5,000万円にしたい」…もしあなたがそう考えたら、まず何から始めますか?多くの個人投資家が、まず「目標達成に必要な利回り」を計算し、その数字の罠に気づかぬまま投資で失敗しています。
この記事では、YouTubeチャンネル「おーちゃん【元外銀マン】」の動画を基に、なぜ高い目標が失敗を招くのか、その具体的な計算と心理的な落とし穴を、マネトレ大学学長が最新の市場データと共に徹底解説します。「5年で資産14倍」のような非現実的な目標は、かえって資産を失う罠です。多くの個人投資家が陥る「月利」の皮算用をやめ、現実的なリターンを理解し、長期的な戦略を立てることこそが資産形成の王道です。
この記事でわかること
- 「5年で資産14倍」を実現するために必要な「年利71%」がいかに非現実的か
- 一見できそうに見える「月利4.5%」に潜むリスクと、継続することの本当の難しさ
- 投資で勝つために本当に設定すべき現実的な目標リターンと、その達成方法
マネトレ大学学長の尾崎が運営するYouTubeチャンネル「おーちゃん【元外銀マン】」で解説した内容を、動画公開後の市場データまで織り込んでお届けします。
目次
結論:「月利」での皮算用が、資産を失う入り口になる
| 負ける人の思考 | 何をするか | それが意味すること |
|---|---|---|
| 高い目標設定 | 「5年で14倍」など、極端に高いリターン目標を立てる。 | 年利71%という非現実的な数字になり、ハイリスクな投資や詐欺に手を出す原因となる。 |
| 「月利」での思考 | 年利を月利に分解し「月4.5%なら勝てそう」と錯覚する。 | 毎月安定してプラスを出すことの難易度を過小評価し、短期的な損失で焦りを生む。 |
| テンバガーへの幻想 | AIのような大きな波に乗り、一発逆転で10倍株を狙う。 | 成功例の裏には多数の失敗がある。高成長株は、成長が止まれば暴落するリスクも大きい。 |
| 現実的な目標設定 | S&P500の長期平均リターン(年7〜10%)などをベンチマークにする。 | インデックス投資などを活用し、精神的に安定した長期・積立・分散投資が可能になる。 |
「5年で資産14倍」という目標は、計算上「月利4.5%」を達成し続ければ可能に見えます。しかし、この「月利」という考え方こそが、短期的なハイリスク・ハイリターンな取引に個人投資家を駆り立てる最大の罠です。非現実的な目標設定が、結果的に資産を減らす行動に繋がっているのです。この負のサイクルを断ち切ることが、資産形成の第一歩となります。
第1章:「5年で資産14倍」の夢と、年利71%の現実
この章のポイント
- 「30歳までに準富裕層(資産5,000万円)になりたい」という具体的な目標設定からスタート
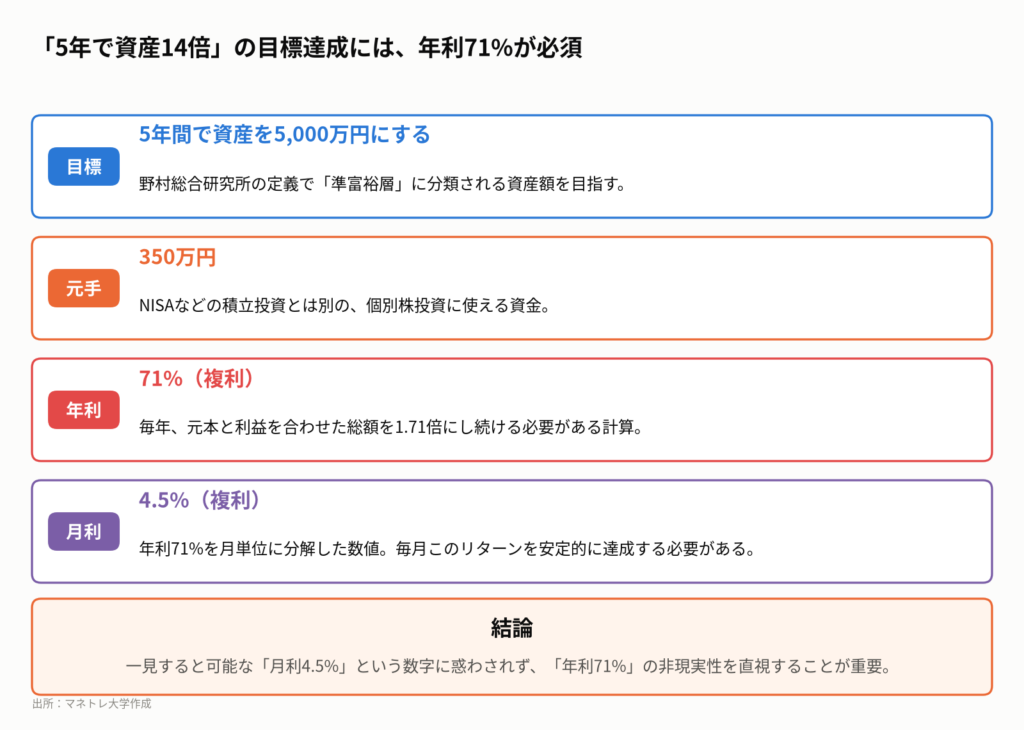
- 元手350万円を5年で5,000万円にするには、毎年資産を1.7倍にし続ける必要がある
- 投資の世界で必須の「複利」で計算すると、必要な年利は約71%という衝撃の数字になる
多くの人が間違う「単利」と「複利」の計算
「350万円を5年で5,000万円にする」という目標を聞いて、まずどう計算しますか?増やしたい額は4,650万円なので、5で割って「年間930万円ずつ増やせばいい」と考えるのは「単利」の発想です。
投資では、増えた利益も次の投資の元手になります。100万円の10%は10万円ですが、1,000万円の10%は100万円です。元手が増えれば同じリターンでも増える金額は大きくなる。この「複利」の考え方で、目標達成に必要な「年率(%)」を計算するのが第一歩です。
結論から言うと、350万円を5年で5,000万円(正確には5,100万円)にするには、毎年「年利71%」のリターンを出し続ける必要があります。これは毎年、資産が1.71倍になるペースです。もし「年利70%」を謳う金融商品があれば、それは詐欺だと断言できます。
年利71%はどれほど非現実的なのか?
年利71%という数字がどれだけ異常か、歴史上の偉大な投資家や市場平均と比較してみましょう。
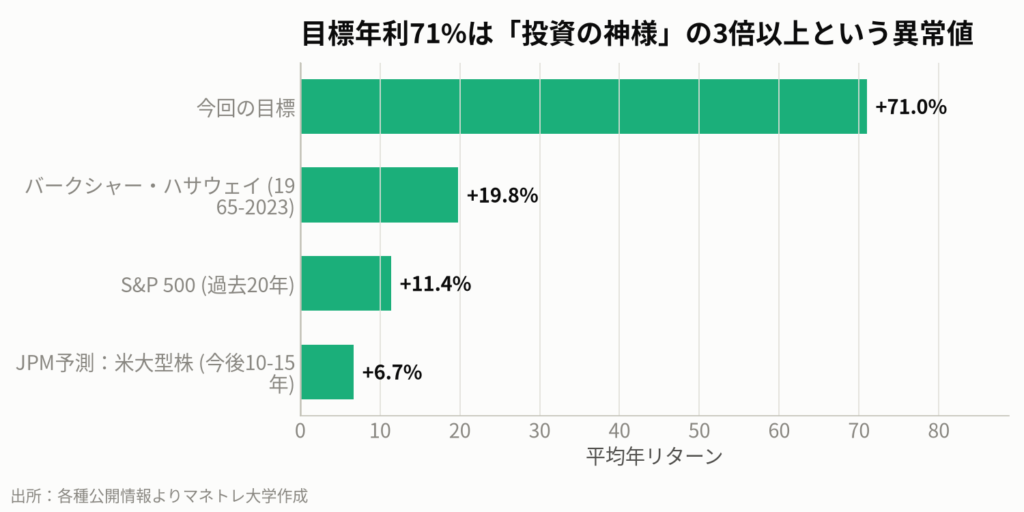
- 今回の目標:年利71%
- ウォーレン・バフェット氏:年平均リターン約19.8%(1965年〜2023年)
- S&P 500指数:過去20年の年平均リターン約11.4%(配当込み)
- J.P. Morganの長期予測:今後10〜15年の米国大型株の期待リターンは年6.7%
目標の年利71%は、「投資の神様」と呼ばれるバフェット氏の実績の3倍以上であり、市場平均の6倍以上です。世界最大級の投資銀行J.P. Morganが予測する今後の市場リターンと比べると、10倍以上も高い数字となります。
この事実を冷静に受け止めることが、大きな失敗を避けるためのスタートラインです。夢を持つことは大切ですが、その夢が物理法則を無視したものであってはいけません。
持ち帰りメモ①:大きな目標は、まず「年利」に換算して現実離れしていないか確認しよう。
第2章:「月利4.5%ならいけるかも」が一番危ない思考法
この章のポイント
- 非現実的な「年利71%」も、月単位に分解すると「月利4.5%」という数字になる
- 「1ヶ月で4.5%なら、2〜3回トレードを当てれば達成できそう」という危険な錯覚
- なぜ毎月コンスタントに勝ち続けることは、プロのファンドマネージャーでも不可能なのか
数字を小さく見せる「月利」のマジック
年利71%と聞くと誰もが「無理だ」と感じます。しかし、これを月利に換算するとどうでしょう。計算上は「月利4.5%」を毎月達成し続ければ、1年後には資産が1.71倍になります。
「月利4.5%」という数字は、途端に達成可能な目標に見えてきませんか? 「良い銘柄を見つけて2〜3%の値上がりを2回取れば達成できる」と考えてしまう。これこそが、多くの個人投資家が陥る最も危険な思考の罠です。
投資の世界では、1年トータルでプラスのリターンを出すことと、毎月安定してプラスのリターンを出すことの間には、天と地ほどの難易度の差があります。市場は常に上下に変動しており、プロのファンドマネージャーでさえ、月単位ではマイナスになることなど日常茶飯事です。
「月利」を謳う投資商品のほとんどが詐欺である理由
SNSなどで「月利〇%保証!」といった謳い文句の投資話を見かけたことはないでしょうか。金融庁も繰り返し注意喚起していますが、これらはほぼ100%詐欺だと考えてください。なぜなら、もし本当に月利4.5%を安定的に生み出せるなら、それは年利71%というとてつもないリターンになるからです。
そんな魔法のような運用ができるなら、他人に教える必要などありません。自分で銀行から借りられるだけのお金を借りて運用すれば、数年で世界有数の資産家になれてしまいます。それをしないのは、それが不可能だからです。
「月利4.5%ならいけるかも」という思考は、デイトレードのような短期売買や、信用取引でレバレッジをかけるといったハイリスクな行動につながります。そして、短期的な値動きに一喜一憂し、冷静な判断を失い、気づけば大切な資産を失ってしまうのです。
持ち帰りメモ②:「月利〇%」という言葉が出てきたら、詐欺か非現実的な目標だと疑おう。
第3章:なぜ人は「10倍株」の夢を見てしまうのか?
この章のポイント
- 「フジクラは5年で数倍になった」というような、実際に起きた成功事例の裏側を考える
- テンバガー(10倍株)が生まれる仕組みと、それを事前に仕込むことの本当の難しさ
- AIのような「大きな波」は、誰もが知る頃には高値掴みのリスクが高まっている
生存者バイアス:成功者の影にいる99%の失敗者
年利71%は無理だと分かっていても、「一発当てれば可能だ」と考える人もいます。実際に、株価が数年で何倍にもなる「テンバガー(10倍株)」は存在します。動画で例に挙がったフジクラのように、特定の期間で見れば株価が大きく上昇した銘柄はいくつも見つかります。
しかし、ここには「生存者バイアス」という罠があります。私たちは、成功して生き残った事例ばかりを目にしてしまい、その裏で消えていった無数の失敗事例を見ていません。フジクラが数倍になる前、市場では「この会社は大丈夫か?倒産しないか?」と囁かれていたかもしれません。
大きなリターンは、大きな不確実性を引き受けた対価として得られます。10倍になった後のチャートを見て「あの時買っておけば」と言うのは簡単ですが、10倍になる前の不透明な段階で、資産を投じる覚悟があったでしょうか。それができるのは、ごく一部の専門家か、あるいは無謀なギャンブラーだけです。
機関投資家は「次のAI」をどう探しているか
「AIのような大きな波に乗ればいい」と考えるのも同じです。2023年以降のAIブームで、エヌビディア(業種の代表例であり推奨ではありません)などの株価は急騰しました。しかし、個人投資家が「AIがすごいらしい」と気づいて投資を始める頃には、すでに株価はかなり上昇しています。
機関投資家は、AIがブームになるずっと前から、関連する半導体企業やソフトウェア企業に分散して投資しています。彼らは「どれが当たるか分からない」ことを知っているからです。そして、当たりが出始めると、そこに資金を集中させていく。個人投資家が1つの銘柄にすべてを賭けるのとは、リスク管理の次元が根本的に異なります。
大きな波は、それが「波」だと誰の目にも明らかになった時には、すでに乗り遅れている可能性が高いのです。話題のテーマに飛び乗る投資は、往々にして「高値掴み」で終わります。
持ち帰りメモ③:話題の急騰株は、自分が知った時点では「高値掴み」のリスクが高いと心得る。
第4章:投資で負ける人が信じ込む「聖杯」と「黄金のルール」
この章のポイント
- 高いリターンを求める人ほど、元本が半分になるリスクを受け入れなければならない
- 「損はしたくない、でも大きく儲けたい」という矛盾した心理が、判断を誤らせる
- 動画公開後、ゴールドマン・サックスが「AIの物語」の陰りを警告し、市場の潮目の変化を示唆
「損をしたくない」が損失を拡大させる
年利71%のような高いリターンを狙うのであれば、投資した350万円が半分になる覚悟が必要です。ハイリスクとハイリターンは、常にコインの裏表の関係にあります。この現実を受け入れられない人が、投資で失敗します。
多くの負ける投資家は、「損はしたくない、でも大きく儲けたい」という矛盾した願望を抱えています。その結果、どういう行動に出るでしょうか。利益が少し出るとすぐに売ってしまい(利小)、損失が出ると「いつか戻るはず」と塩漬けにしてしまう(損大利大)。これでは資産は増えません。
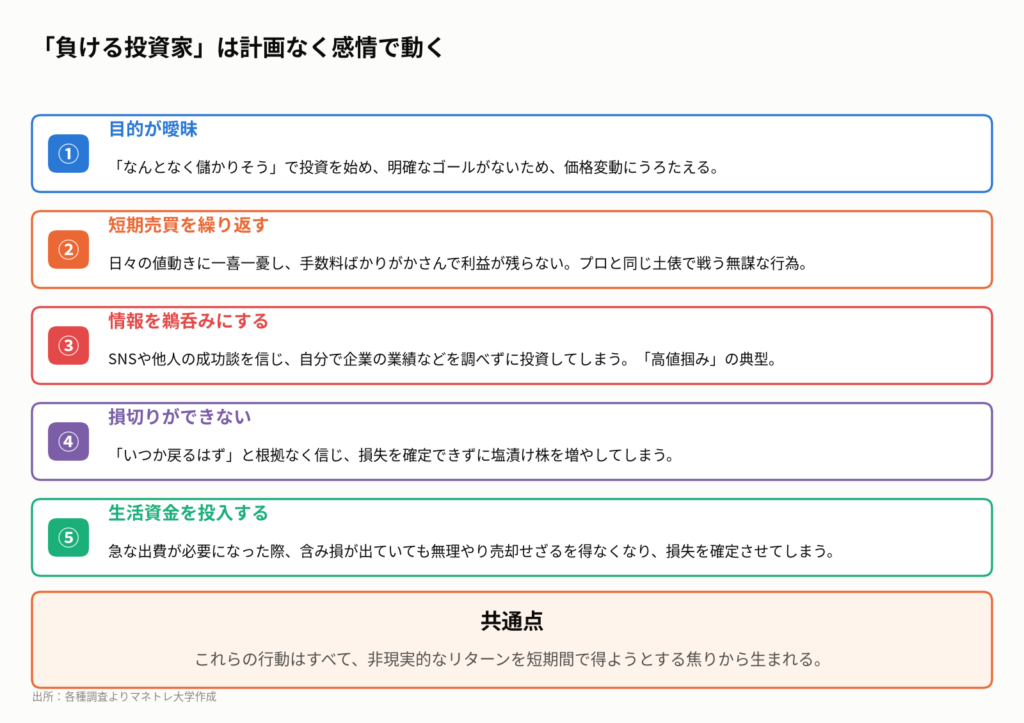
投資に「絶対に勝てる方法」や「黄金のルール」といった聖杯は存在しません。もしあるとすれば、それは「リスクを正しく理解し、管理すること」です。非現実的な目標を追い求めるあまり、この大原則を見失ってしまうことが、失敗への最短ルートなのです。
動画公開後に起きたこと:ゴールドマン・サックスが警告する「AIの物語」の終わり
この記事の元になった動画が公開された2026年11月9日、奇しくもゴールドマン・サックスのグローバル・ヘッド・オブ・ヘッジファンド・セールスであるトニー・パスカリエロ氏が、市場に対する警告を発しました。
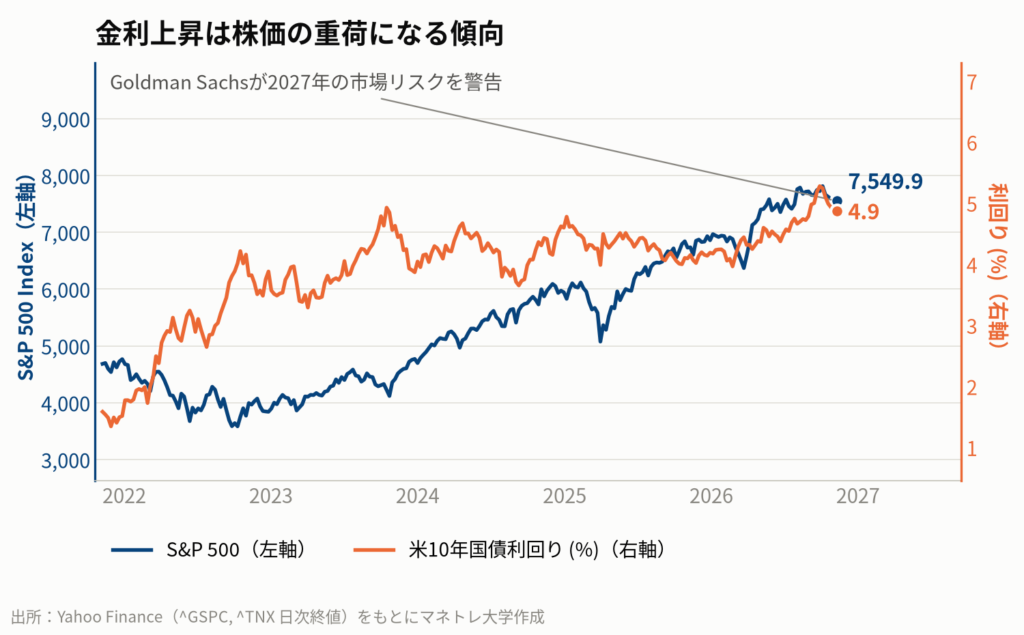
同氏は、これまで米国株市場を牽引してきた3つの柱、すなわち「企業収益の成長」「市場への資金流入」「AIの物語」が、すべて悪化の兆しを見せていると指摘。特に、2027年には株式の純供給が2000年のドットコムバブル崩壊以来の規模に達する可能性があると警告しています。これは、ハイテク企業の大型IPOや、AI投資による自社株買いの減少が背景にあります。
これは、まさに動画で語られている「AIのような大きな波に安易に乗ることの危険性」を、市場の最前線にいるプロが指摘した形です。金利が上昇し続ける環境(図3)では、これまでのような「物語」だけで株価が上がり続けることは難しくなります。夢のような高成長ストーリーを信じ込むことの危うさが、現実のマーケットでも示されつつあります。
持ち帰りメモ④:ハイリターンはハイリスクの裏返し。失ってもよい資金の範囲で投資するのが鉄則。
第5章:今日から始める、現実的な資産形成のロードマップ
この章のポイント
- 目標とすべきはS&P500の長期平均リターンである年7〜10%
- 資産形成の王道「コア・サテライト戦略」で、守りと攻めのバランスを取る
- 資産形成を加速させる最大のエンジンは、投資リターンではなく「労働による入金力」
具体的な資産配分の考え方:「コア・サテライト戦略」
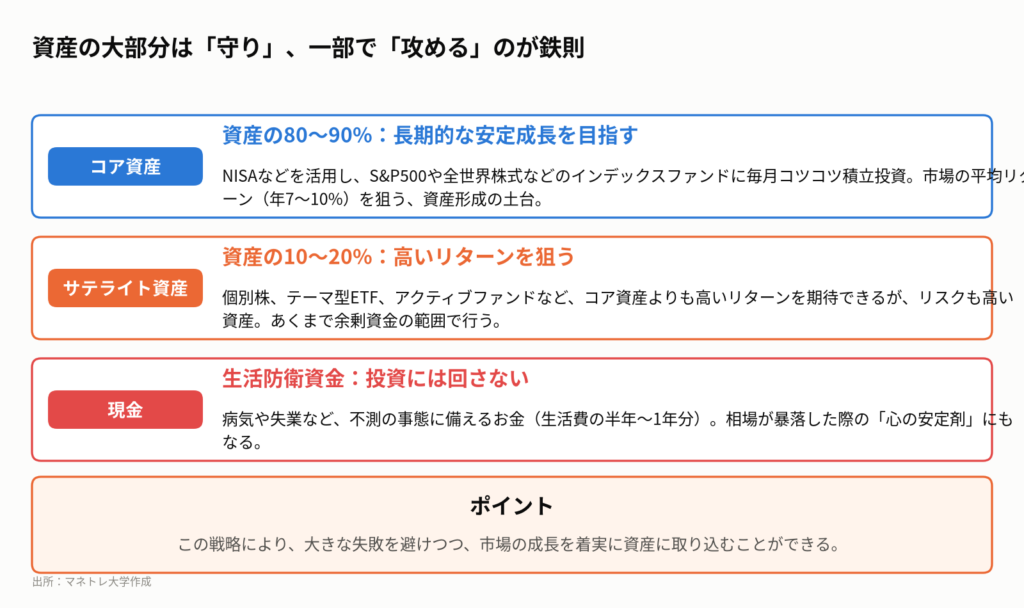
では、非現実的な夢を追うのではなく、着実に資産を築くにはどうすればいいのでしょうか。その答えが「コア・サテライト戦略」です。これは、資産を「守りのコア」と「攻めのサテライト」に分けて管理する考え方です。
- コア資産(資産の8〜9割):S&P500や全世界株式などのインデックスファンドを、NISA口座でコツコツ積み立てる。市場平均である年7〜10%のリターンを狙う、資産形成の土台です。
- サテライト資産(資産の1〜2割):個別株やテーマ型ETFなど、より高いリターンを狙う攻めの投資。ただし、これはあくまで「失っても生活に影響のない余剰資金」で行うのが鉄則です。
動画の冒頭の相談者は、すでにNISAでS&P500の積立(コア)を始めていました。これは非常に正しい一歩です。問題は、サテライトであるはずの個別株で、コア資産全体をひっくり返すような非現実的なリターンを狙おうとした点にあります。
資産形成の最大のエンジンは「自分自身」
特に資産形成の初期段階においては、投資リターンよりも重要なものがあります。それは、本業や副業で稼ぎ、投資に回す元本を増やす「入金力」です。350万円を年利7%で運用すれば、1年で増えるのは24.5万円。しかし、もし副業で月5万円稼げれば、年間60万円の元本を上乗せできます。
投資で一発逆転を狙うのではなく、まずは自分の稼ぐ力を高めることに時間とエネルギーを注ぐ。そして、稼いだお金を淡々とコア資産に積み上げていく。これが、凡人が金持ちになるための、最も確実で、結果的に最も早い道なのです。
目標を「5年で5,000万円」といった金額で設定するのではなく、「毎月〇万円をインデックスファンドに積立し、サテライト投資は資産の1割以内に収める」といった「プロセス(行動)」で管理しましょう。守るべきルールを守り続けることこそが、長期的な成功につながります。
持ち帰りメモ⑤:資産形成の主役は「投資」ではなく「自分」。まずは本業で稼ぐ力を高めよう。
私たち個人投資家はどうするべきか
今日の話は、非現実的な目標が、いかに投資家を危険な行動に導くかという教訓です。「負ける人」の思考法から抜け出し、着実な資産形成を始めるために、今日からできることを5つにまとめます。
- まず自分の目標リターンを「年利」で計算する。 5年で2倍なら年利約15%、10年で2倍なら年利約7.2%です。その数字が現実的か、S&P500の平均リターンと比較してみましょう。
- コア・サテライト戦略を徹底する。 資産の8〜9割をNISAなどを活用したインデックスファンド(コア)に、残りの1〜2割を個別株などのハイリスク投資(サテライト)に振り分けるなど、自分なりのルールを決めましょう。
- 生活防衛資金を確保する。 最低でも生活費の半年〜1年分は、いつでも引き出せる現金・預金で確保し、投資には絶対に使わないようにしましょう。
- 「月利」「元本保証」「あなただけ」を謳う話を疑う。 SNSなどで見かける甘い投資話は、ほぼ100%詐欺です。金融庁の登録業者か必ず確認し、安易に信用しないことが重要です。
- 労働による入金力を高める。 資産形成の初期段階では、投資リターンよりも本業や副業で稼ぐ「入金力」の方がインパクトは絶大です。投資の勉強と並行して、自己投資で稼ぐ力を高めましょう。
大きな目標を持つことは素晴らしいですが、その道のりが現実的でなければ、ゴールにたどり着く前に遭難してしまいます。まずは足元を固め、着実な一歩を積み重ねていきましょう。
もちろん過去の実績は将来のパフォーマンスを担保するものではございません。本記事は特定銘柄の購入を推奨するものではなく、投資は自己責任でお願いします。
動画では実際の計算過程や思考のプロセスを、ホワイトボードを使いながらより詳しく解説していますので、ぜひこちらもご覧ください。
「月利4.5%ならいける」という安易な思考は、高レバレッジ取引や、値動きの激しい小型株への集中投資といった危険な行動に繋がります。 短期的な価格変動に一喜一憂し、少しの利益で売り(利小)、損失が出ると塩漬け(損大)を繰り返すことで、手数料だけがかさみ、気づけば大切な資産を減らしているのです。 この負の連鎖を断ち切るには、まず目標を「年利7%」といった現実的な水準に再設定し、S&P500などのインデックスファンドを長期で積み立てることから始めるのが賢明です。
私が学長を務めるマネトレ大学では、金融知識ゼロだった大学生が米国大手証券会社に入社し学んだ金融知識、ルーティンワークを集約した金融特化型の教育研修を行っています。無料の勉強会「元ゴールドマン・サックス証券 尾崎邦明式 金融×不動産の二刀流投資」はYouTubeの各動画の概要欄からお申し込みください。日々のマーケット解説や最新情報は、無料LINEでもお届けしています。まずは無料LINEにご登録ください。
参考情報:野村総合研究所「野村総合研究所、日本の富裕層・超富裕層は合計約165万世帯、その純金融資産の総額は約469兆円と推計」(2025年2月13日)、J.P. Morgan Asset Management「2027 Long-Term Capital Market Assumptions」(2025年10月20日)、Goldman Sachs, Tony Pasquariello「Goldman Sachs Warns of Final U.S. Stock Rally as 2027 Net Equity Supply Reaches 2000 Levels」 (KuCoin, 2026年11月9日)、Sofi「What Is the Average Stock Market Return?」(2026年11月5日)、The Motley Fool「S&P 500 Annual Returns by Year: Historical Data Since 1928」(2026年9月20日)、金融庁「詐欺的な投資勧誘等にご注意ください!」
まずは無料LINE登録で特典をGET
Follow me!



コメント