

2026年の金価格は、年初の史上最高値から3割近く下落し、多くの個人投資家が不安を感じています。表向きの理由は米国の利上げですが、実はこの下げ相場の裏で、中国をはじめとする世界の中央銀行による金の購入量が過去最高水準に達しているという「ねじれ現象」が起きています。
この記事では、なぜ金は「大量に買われているのに下がるのか」という謎を解き明かします。金の価格形成の裏側にある地政学的な動き、特にBRICSが進める「脱ドル化」の実態を読み解くことで、目先の価格変動に惑わされない、長期的な資産防衛の視点が得られます。
この記事でわかること
- 金が「買われているのに下がる」本当の理由
- 世界の中央銀行がドルから金へ資産を移す地政学的背景
- BRICSの新通貨構想と「脱ドル化」のリアルな進捗度
- 世界の構造変化の中で、日本の立ち位置と個人投資家が今すべきこと
マネトレ大学学長の尾崎が運営するYouTubeチャンネル「おーちゃん【元外銀マン】」で解説した内容を、動画公開後の市場データ(金価格や中央銀行の最新動向)まで織り込んでお届けします。
目次
結論:金価格の下落は「ドル基軸体制」の歴史的な転換点を示唆している
| 何が起きたか | 投資家への意味 | |
|---|---|---|
| 金価格の下落 | 年初来高値から約3割下落。米国の利上げで、利息を生まない金の魅力が相対的に低下。 | 短期的な価格変動に一喜一憂しがち。しかし、より大きな構造変化を見逃すリスクがある。 |
| 中央銀行の金購入 | 2022年以降、購入量が倍増。特に中国は公表値の数倍の金を購入していると推計される。 | ドル資産への不信感から、国家レベルで「凍らない資産」である金へのシフトが静かに進行中。 |
| BRICSの動き | 金で裏付けられた新決済単位「ユニット」を構想。 ドル決済網(SWIFT)への依存低減を目指す。 | まだ構想段階だが、ドル一強体制への挑戦が具体化。将来、金の値札を書き換える要因になり得る。 |
| 日本の立ち位置 | 世界最大の米国債保有国である一方、外貨準備に占める金の割合は約9%とG7内で低い水準。 | 「ドル安・金高」の展開になった場合、国の資産が大きく目減りするリスクを抱えている。 |
金価格の下落は短期的な米国の利上げが主因ですが、その裏ではBRICSを中心とした中央銀行による「静かな金買い」が加速しています。これはドル基軸体制の揺らぎと、世界金融秩序の歴史的な転換点を示唆している可能性があります。目先の価格だけを追うのではなく、その裏で「誰が・なぜ」動いているのかを読み解くことが、長期的な資産防衛の鍵となります。
第1章:3割下落した金は「終わった」のか?
この章のポイント
- 国内金価格は年初の3万円台から2万2,000円台へ下落
- 表向きの理由は「米国の利上げ」だが、それだけでは説明できない動きがある
- 価格下落の裏で、中央銀行やETFを通じた金の買いは過去最高水準に達している
「買われているのに下がる」という矛盾
2026年1月、国内の金の小売価格は1グラム3万円の大台を初めて突破しました。しかし、その後は反発を挟みながら下落が続き、11月には2万2,000円台と、高値から約3割も値を下げています。
世間で言われる下落の理由は明快です。アメリカの中央銀行にあたるFRBが利上げに転じたため、利息を生まない金の魅力が相対的に低下し、売られているというものです。この説明は正しいですが、現在の市場を読み解くには不十分です。
なぜなら、価格が下落している裏側で、金を買う動きがむしろ活発化しているからです。具体的には、以下のような動きが観測されています。
- 中央銀行の買い越し:中国人民銀行は8月、9月、10月と買い増しを続け、10月の購入量は過去3年で最大。
- ETFへの資金流入:2026年第3四半期(7〜9月)に、世界の金ETF(上場投資信託)へ流入した資金は約4.6兆円と過去最高を記録。
これだけ買い支えられているなら価格は下がるはずがない、むしろ上がるのではないか。そう考えるのが自然です。この「大量に買われているのに、価格は下がる」という矛盾こそが、現在の金市場に隠された大きな構造変化を示唆しています。
本当に見るべきは価格の裏側にある構造変化
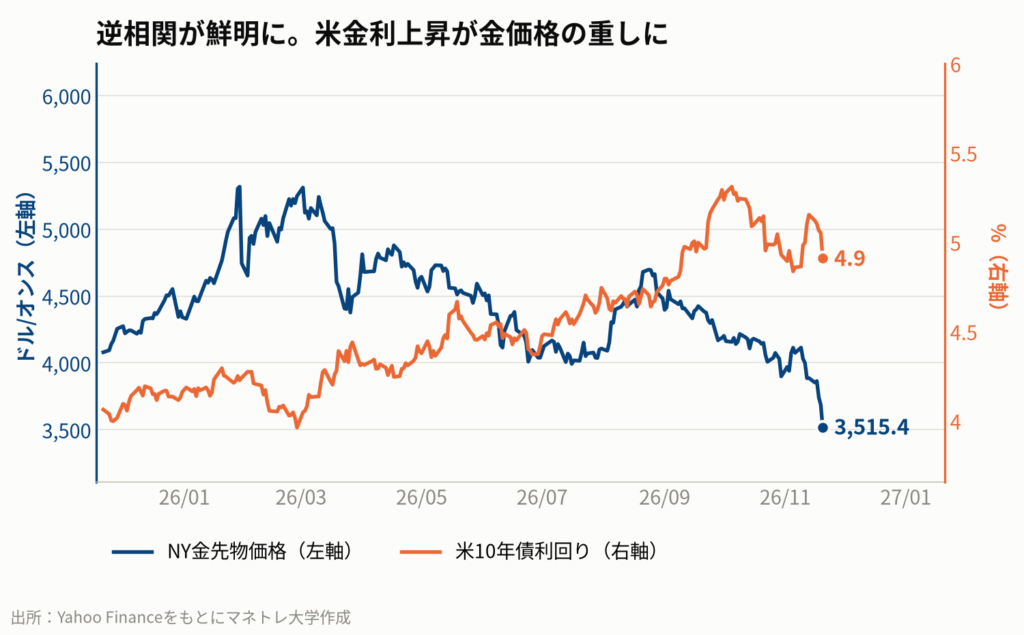
金価格と米国の金利は、一般的に逆相関の関係にあります。金利が上がれば、利息のつかない金の価格は下がる。下の図を見ても、その関係は明確です。
しかし、今日の話は、この日々の値動き(値札の動き)の話ではありません。その一段下にある「値札そのもの」が、誰かの手で書き換えられようとしているのではないか、という地政学的な視点からの分析です。
歴史を振り返ると、金の「値札」が国家や市場の都合で書き換えられたことは、過去に2度ありました。現在の状況は、その歴史が繰り返される前夜なのかもしれません。
第2章:歴史は繰り返す?金の値札が書き換えられた過去2回の教訓
この章のポイント
- 1934年:大恐慌後、ルーズベルト大統領が金の公定価格を約7割引き上げ、ドルの信認を回復させた
- 1971年:ニクソン・ショックでドルと金の交換が停止され、市場が金価格を20倍以上に押し上げた
- 共通点:ドルの供給量に対して金の裏付けが不足し、信認が揺らいだ時に「金の値札書き換え」が起きた
1934年:政府による値札の書き換え
1度目は1934年、世界大恐慌のさなかに起きました。当時のフランクリン・ルーズベルト大統領は、ドルの価値を意図的に下げる(=金の価格を上げる)ことで、経済を立て直そうとしました。
彼は金の公定価格を1オンス20.67ドルから35ドルへと、一気に約7割も引き上げたのです。これは政府が強制的に金の「値札」を書き換えることで、ドルの信認を回復させた事例です。
1971年:市場による値札の書き換え
2度目は1971年の「ニクソン・ショック」です。ベトナム戦争の戦費拡大でドルの供給量が増えすぎ、アメリカが保有する金の量ではドルの価値を支えきれなくなりました。
そこでニクソン大統領は、ドルと金の交換停止を宣言。金の裏付けを失ったドルに対し、市場は金の価格を1オンス35ドルから、最終的には850ドルまで、20倍以上に押し上げました。
この2つの出来事に共通するのは、ドルの供給量に対して金の裏付けが不足し、ドルの信認が揺らいだ時に「金の値札書き換え」が起きたという歴史のパターンです。
現在のドル供給量に対する金の価値は、奇しくも1971年のニクソン・ショック直前とほぼ同じ水準にあります。歴史のパターンが繰り返される条件は、整いつつあるのかもしれません。
動画公開後に起きたこと
動画撮影後、2026年11月20日の市場終値で金先物価格(GC=F)は1オンス3,515.4ドルと、年初来安値圏での推移が続いています。これは動画で解説された下落トレンドが継続していることを示しており、FRBによる12月の追加利上げ観測が市場の重しとなっています。
一方で、ワールド・ゴールド・カウンシルが11月3日に発表した第3四半期のレポートでは、中央銀行の金購入が前年同期比42%増の321トンに達したことが確認されました。価格下落局面でも公的機関の強い買い需要が続いていることが裏付けられています。
第3章:静かに金を買う中央銀行と、火消しに走る米国
この章のポイント
- 2022年のロシア資産凍結を機に、世界の中央銀行の金購入量が2倍以上に急増。
- 特に中国は、公表値の5倍近い金を購入しているとゴールドマン・サックスは推計。
- FRBは「金は米国債を追い抜いていない」という異例のレポートを公表し、ドルの地位を擁護。
ドルは「凍る資産」になった
なぜ世界の中央銀行は、これほどまでに金を買い急いでいるのでしょうか。決定的な転換点となったのが、2022年のロシアによるウクライナ侵攻です。
この時、アメリカは制裁措置として、ロシアが海外に保有していたドル建て資産(外貨準備)を凍結しました。これは世界中の中央銀行に「ドルは安全資産ではない。いざとなれば凍結される」という強烈なメッセージを送りました。
その結果、2022年以降、中央銀行による金の購入量はそれ以前の2倍以上の水準に跳ね上がったのです。
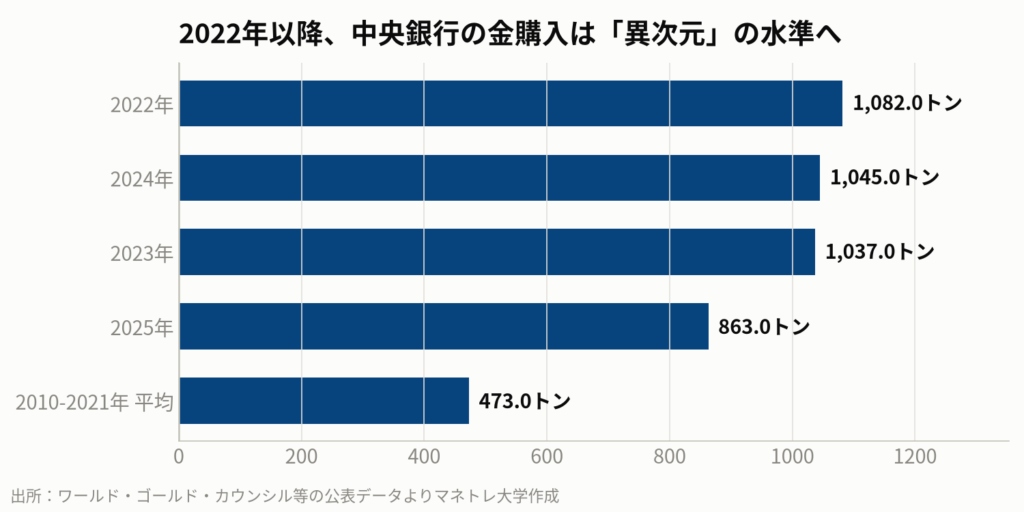
この動きを主導しているのが中国です。公表ベースでも金の保有量を増やしていますが、ゴールドマン・サックスの2026年9月のレポートでは、中国人民銀行は国内産金や非公式なルートを通じて、公表値の5倍近い金を購入している可能性があると推計しています。
この「静かな金買い」は、米国債を静かに売り、その資金で「誰にも凍結されない資産」である金を自国内に蓄えるという、国家レベルの資産防衛戦略なのです。
フランスやオランダまで始めた「金の自国回帰」
この動きは、中国やロシアのような反米的な国々に限りません。フランスやドイツ、オランダといった米国の同盟国でさえ、ニューヨーク連邦準備銀行に預けていた金を自国へ移す「金の自国回帰(リパトリエーション)」を加速させています。
この世界的な「ドル離れ・金シフト」の動きに、アメリカも危機感を募らせています。2026年8月、FRB(連邦準備制度理事会)は「金は米国債を追い抜いていない」と題する異例のレポートを発表。中央銀行の資産に占める金の割合はまだ低く、ドルの地位は揺らいでいないと火消しに走りました。
しかし、こうしたレポートが出ること自体が、水面下で起きている地殻変動の激しさを物語っています。国家レベルでは、いざという時に本当に頼れる「現物資産」を自国内に確保する動きが、確実に広がっているのです。
第4章:BRICS新通貨「ユニット」はドルを終わらせるのか?
この章のポイント
- BRICSは、価値の40%を金で裏付ける新決済単位「ユニット」を構想している。
- ドルを介さない貿易決済網を構築し、米国の金融制裁力を無力化するのが狙い。
- ただし、まだ試験段階であり、加盟国間の足並みも揃っておらず、実現には多くの課題がある。
金が価値を支えるデジタル通貨の設計図
中央銀行による金買いと並行して進むもう一つの大きな動きが、BRICS(ブラジル、ロシア、インド、中国、南アフリカなど)による新決済システム構想です。
彼らが構想しているのは「ユニット」と呼ばれる新しい決済単位で、その最大の特徴は、価値の一部を「金」で裏付ける点にあります。
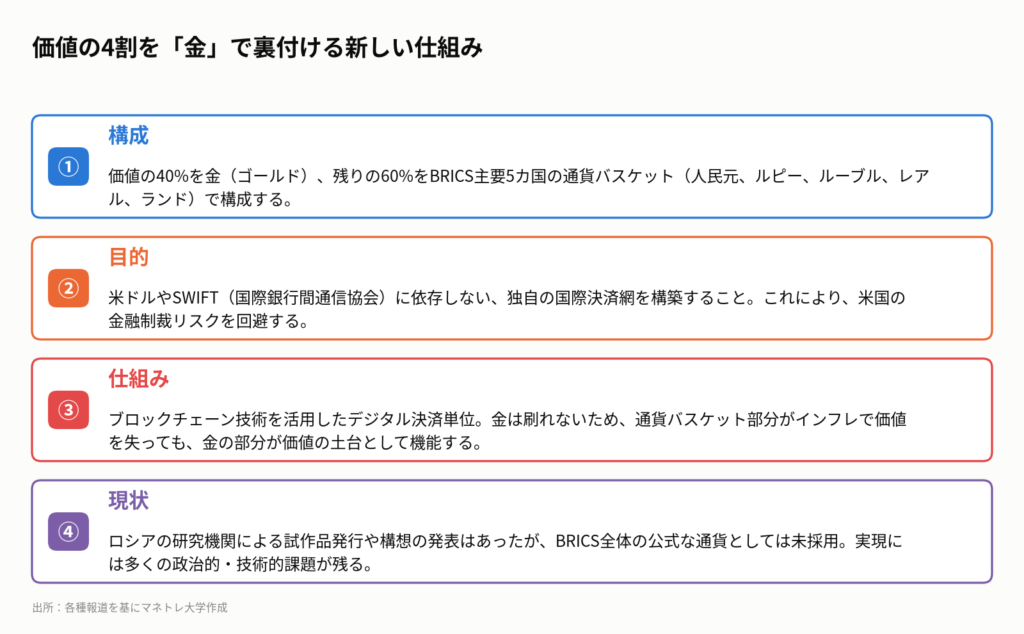
これは、ドルのように政府が無限に刷れる通貨ではなく、有限の資産である金によって価値を担保しようという試みです。狙いは、米ドルやSWIFT(国際銀行間通信協会)といった米国主導の金融インフラから独立し、米国の金融制裁を無力化することにあります。
「脱ドル化」の現実的なハードル
この「ユニット」構想は、ドル基軸体制への明確な挑戦状と言えます。しかし、すぐにドルに取って代わるかと問われれば、答えは「ノー」です。
現時点ではあくまで構想段階であり、実現には多くのハードルが存在します。
- 加盟国間の利害対立:自国通貨の価値を下げて輸出を有利にしたい国と、通貨価値を安定させたい国の思惑が一致しない。
- 技術的な課題:ブロックチェーン技術を活用するとしても、国際貿易の膨大な取引量を処理できるシステムの構築は容易ではない。
- 金の不足:この構想を実現するには、BRICS全体で大量の金が必要になる。しかし、現在の公表保有量では全く足りない。
重要なのは、この構想自体が「今の金の価格(値札)のままでは、新通貨の裏付けとして量が足りない」ことを暗に示している点です。つまり、構想の実現は、金価格の大幅な再評価(値札の書き換え)を前提としているのです。
BRICSの挑戦は、ドルの代替を目指す壮大な実験であり、その成否が未来の金価格を左右する大きな要因となる可能性があります。
第5章:個人投資家はどう動くべきか?日本の立ち位置と取るべきアクション
この章のポイント
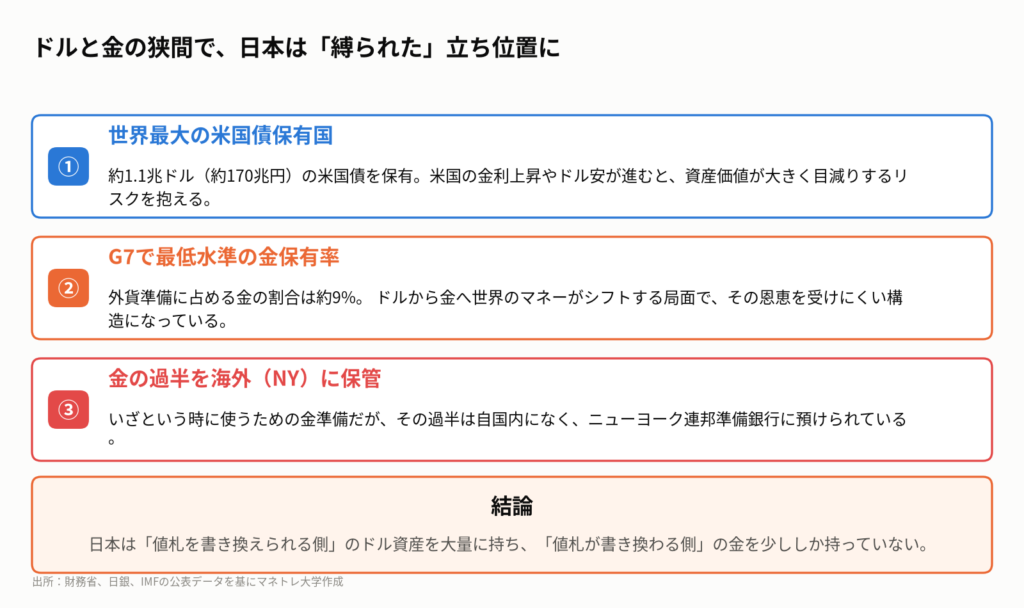
- 日本は世界最大の米国債保有国であり、資産がドルに大きく偏っている。
- 外貨準備に占める金の割合は約9%と、他の先進国(独伊は7割前後)に比べて極端に低い。
- 保有する金の過半はNY連銀に預けており、自国で管理できていない。
「ドルを持つ国」日本のリスク
世界がドルと金の間で揺れる中、日本の立ち位置は非常に脆弱です。日本は、良くも悪くも「ドルを持つ国」だからです。
財務省が2026年11月9日に発表したデータによると、日本の米国債保有額は約1.1兆ドル(約170兆円)。長年、世界最大の米国債保有国であり続けています。
その一方で、外貨準備に占める金の割合は、他の先進国と比べて際立って低い水準にあります。
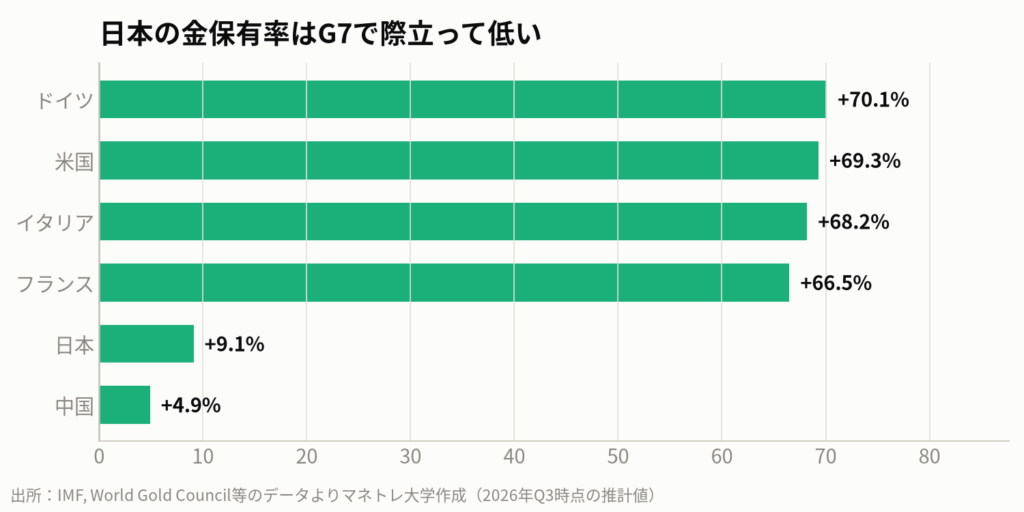
ドイツやイタリアが外貨準備の約7割を金で保有しているのに対し、日本は約9%に過ぎません。さらに問題なのは、その保有する金の過半を自国内ではなく、ニューヨーク連邦準備銀行に預けているという事実です。
日本は「値札を書き換えられる側」であるドル資産を大量に持ち、「値札が書き換わる側」である金を少ししか持っていない。しかも、その貴重な金さえも自国で管理できていないのです。
あなたの資産の「国籍」は大丈夫か?
この国の資産構造は、私たち個人投資家のポートフォリオと驚くほど似ています。多くの日本人の資産は、円預金や日本株、そして米国株やS&P500投信といった「円」と「ドル」に大きく偏っています。
もし今後、世界的な「ドル安・金高」のトレンドが本格化した場合、国も個人も、資産が大きく目減りするリスクを抱えていることになります。
今こそ、日々の価格変動に一喜一憂するだけでなく、自分の資産ポートフォリオの「国籍」を見直し、来るべき世界の構造変化に備えるべき時です。
私たち個人投資家はどうするべきか
では、こうした大きな構造変化の中で、私たち個人投資家は具体的にどのようなアクションを取ればよいのでしょうか。4つの視点を提案します。
- 自分の資産の「国籍」を点検する。 預金(円)、株式(日本株・米国株)、投資信託(全世界・S&P500)など、自分の資産がどの国の通貨に依存しているかを可視化してみましょう。円とドルに集中しすぎていないか確認することが第一歩です。
- ニュースの「値札の下」を読む訓練をする。 金価格や株価の変動(値札の動き)だけを追うのではなく、「なぜそうなったのか」という背景(中央銀行の動向、地政学リスクなど)を考える癖をつけましょう。当ブログや勉強会もその一助となります。
- 少額から「凍らない資産」を検討する。 資産の一部を、特定の国家の意向で価値が左右されにくい実物資産(金など)に振り分けることの意味を考えてみましょう。これは短期的な値上がりを狙うのではなく、ポートフォリオ全体のリスクヘッジとしての位置づけです。
- ドル建て資産の為替リスクを再評価する。 S&P500などのドル建て資産は、株価が上昇しても円高が進めば円ベースでのリターンは減少します。為替の動きも考慮に入れた、総合的な資産管理の視点を持つことが重要です。
本記事は情報提供を目的としており、特定の金融商品の売買を推奨するものではありません。金を含む各資産は価格変動リスクを伴います。投資に関する最終決定は、ご自身の判断と責任において行ってください。
今回の話を「連想ゲーム」でまとめると、次のようになります。2022年の「ロシア資産凍結」という一つのニュースが、世界中の中央銀行に「ドルは安全ではない」という教訓を与えました。その結果、彼らはドル資産(米国債)を静かに売り、自国で管理できる「金」を買い始めました。この動きが金の需要構造を変え、従来の金利だけでは説明できない価格の底堅さを生んでいます。そして、この「脱ドル」の受け皿としてBRICSが「金で裏付けられた新通貨」を構想し始めたことで、話は単なる資産の逃避先から、新しい金融秩序の創造へと発展しています。すべては一本のニュースから繋がっているのです。
私が学長を務めるマネトレ大学では、金融知識ゼロだった大学生が米国大手証券会社に入社し学んだ金融知識、ルーティンワークを集約した金融特化型の教育研修を行っています。無料の勉強会「元ゴールドマン・サックス証券 尾崎邦明式 金融×不動産の二刀流投資」はYouTubeの各動画の概要欄からお申し込みください。日々のマーケット解説や最新情報は、無料LINEでもお届けしています。まずは無料LINEにご登録ください。
参考情報:
まずは無料LINE登録で特典をGET
Follow me!



コメント