

日米の株式市場を牽引してきたAI・半導体相場ですが、その裏側で巨額投資の回収リスクが静かに膨らんでいます。
米Oracleの信用不安をきっかけに、巨大テック5社が抱える「隠れ債務」が表面化しました。これは対岸の火事ではなく、日本のメガバンクや私たちの積立投資にも繋がる重要なテーマです。
この記事でわかること
- ハイパースケーラー5社が抱える「隠れ債務」の4つの種類とその驚くべき規模
- Metaが「ドーナツ」と名付けた箱を使い、6兆円超の借金を帳簿の外に置く巧妙な仕組み
- AIブームが、S&P500やオルカンを積み立てる個人投資家のポートフォリオの「体質」をどう変えているか
マネトレ大学学長の尾崎が運営するYouTubeチャンネル「おーちゃん【元外銀マン】」で解説した内容を、動画公開後の市場データも織り込んでお届けします。
目次
結論:身軽なIT企業から「重装備の装置産業」へ。静かに変わるS&P500の体質
| 何が起きたか | 投資家への意味 | |
|---|---|---|
| 解約不能な購入契約 | 将来のチップや電力などを数兆ドル規模で購入する約束を交わしている。 | AIの収益化が遅れた場合、固定費がキャッシュフローを圧迫する「装置産業」型の経営リスクが高まる。 |
| オフバランスファイナンス | Metaなどが特別目的会社(SPV)を使い、帳簿に載らない形で巨額のデータセンター建設資金を調達している。 | 帳簿上は健全に見えても、実質的な債務は膨張。投資家がリスクを見落としやすい構造になっている。 |
| 企業体質の変化 | かつての身軽なソフトウェア企業から、重い固定費を抱える「重装備の装置産業」へと変わりつつある。 | 好況期は利益が跳ねるが、不況期には利益が吹き飛びやすい。指数のボラティリティ(価格変動)が大きくなる可能性がある。 |
| 個人投資家への影響 | S&P500やオルカンを通じて、日本の個人投資家もこの巨大な賭けの最終的なリスク引き受け手になっている。 | 「分散投資だから安心」とは言えず、自分の資産がどのようなリスクに晒されているかを知る必要がある。 |
米ビッグテックはAI投資のため帳簿外に数兆ドル規模の支払約束を抱え、身軽なIT企業から重装備の装置産業へと体質を変えつつあります。これはS&P500などインデックス投資のリスク構造も静かに変化させています。
第1章:AI相場に最初の亀裂?Oracleの信用不安が示す「数兆ドルの約束」
この章のポイント
- 米Oracleの信用不安を示すCDSがリーマンショック時を超える水準に急騰
- データセンター融資のまとめ役を日本のメガバンクが担っており、リスクは対岸の火事ではない
- 金融庁もAIデータセンター向け融資のリスク管理を重点的に監視し始めている
リーマンショック時を超えた「保険料」の意味
AI相場の裏側で進む巨額投資に、最初のほころびが見え始めています。きっかけは、AI企業向けにデータセンターを建設・提供する米Oracleの信用不安でした。
2026年9月、同社はOpenAIと進める巨大データセンター計画に遅延の可能性を示唆。これを受け、市場ではOracleの財務リスクへの懸念が急速に高まりました。
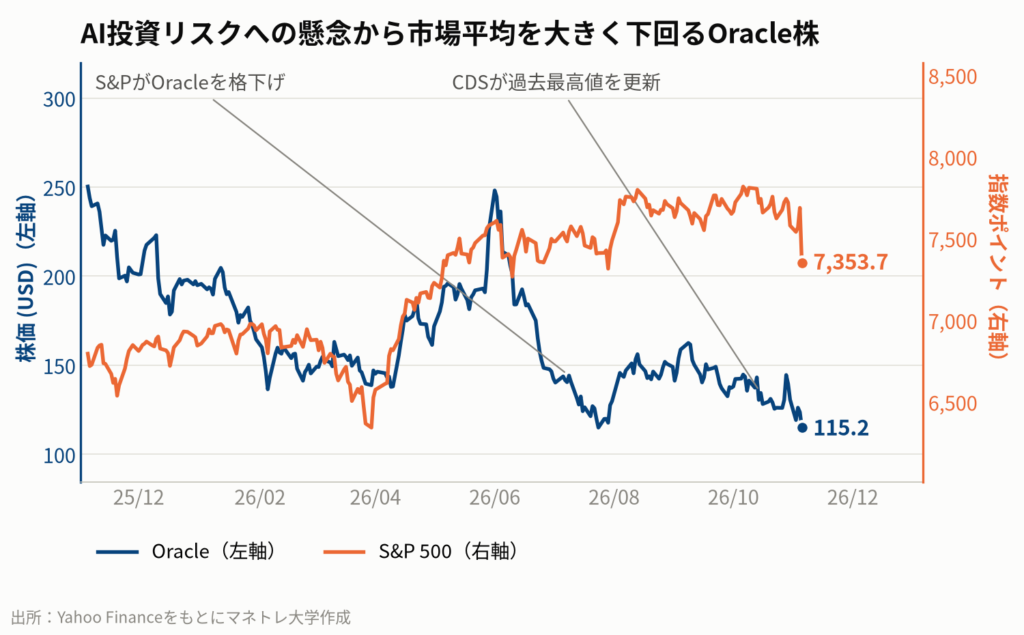
企業の倒産に備える保険料にあたるCDS(クレジット・デフォルト・スワップ)のスプレッドは急騰し、2008年のリーマンショック時すら超える水準に達しました。市場が、あの金融危機以上のリスクをOracleに織り込み始めたサインです。
日本のメガバンクが背負うAIデータセンター融資のリスク
「アメリカの一企業の話でしょう」と思うかもしれませんが、お金の流れを追うと日本との接点が見えてきます。実は、このOracleのデータセンターへの巨額融資で、まとめ役を務めていたのが日本の三井住友銀行や三菱UFJ銀行でした。
日本の3メガバンクは、世界のデータセンター向け融資の約2割を占める主要な貸し手です。現在、AIデータセンター向けだけで3行合計5兆円を融資しており、これは3行の年間利益の合計(約5.2兆円)に匹敵する規模です。
この状況を、日本の金融庁も看過していません。Bloomberg(2026年9月25日)によると、金融庁はメガバンクに対し、米国のAIデータセンター向け融資のリスク管理体制について重点的な監視を始めています。
Oracleの株価も、AI投資リスクへの懸念からS&P500を大きく下回って推移しています。
持ち帰りメモ①:ニュースの裏側で「誰がお金を出しているか」を追うと、自分との繋がりが見えてきます。
第2章:帳簿の外に隠れた480兆円?世界一クリーンだった財務諸表の変化
この章のポイント
- ハイパースケーラー5社の「隠れ債務」は6ヶ月で倍増し、約3.2兆ドル(約480兆円)に達したとの報道
- 帳簿に乗らない4種類の約束(購入契約、未開始リース、出資約束、保証)の実態
- 会計ルール上は合法だが、実質的なリスクは投資家から見えにくくなっている
なぜ「隠れ債務」と呼ばれるのか?
今日の主役は、Microsoft、Alphabet(Google)、Amazon、Meta、そしてOracleという5社の「ハイパースケーラー」です。世界中に巨大データセンターを建設し続ける彼らは、かつて「借金ゼロ・現金余り」の世界で最もクリーンな財務諸表を持つ企業群でした。
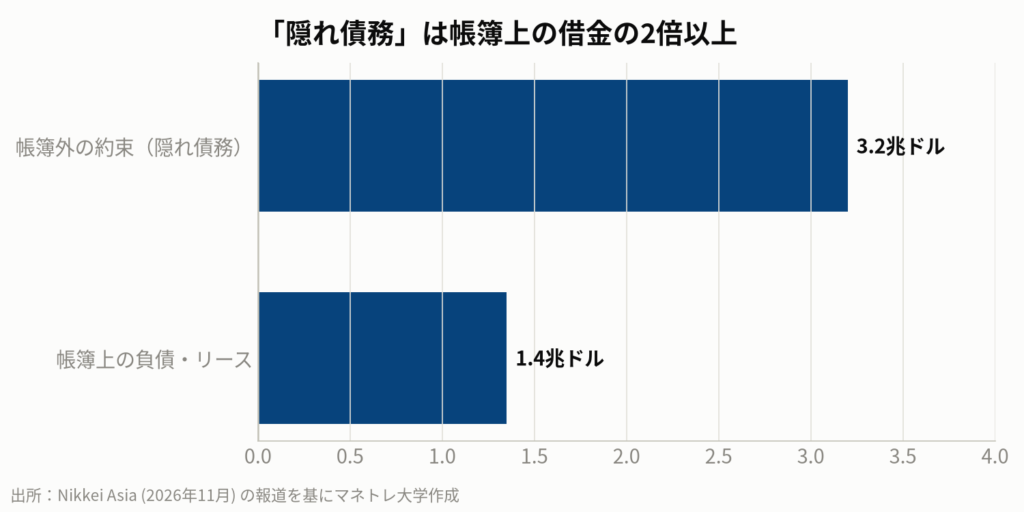
しかし、AI開発競争が激化する中でその体質は一変します。Nikkei Asia(2026年11月4日)は、これら5社の帳簿の外にある支払約束、いわゆる「隠れ債務」が合計で3.2兆ドル(約480兆円)に達したと報じました。これは日本のGDP(約600兆円)の8割に迫る規模です。
驚くべきことに、この5社の帳簿上の負債やリース債務の合計は約1.35兆ドル。帳簿の外にある「約束」のほうが、帳簿内の借金の2倍以上に膨れ上がっているのです。
帳簿に乗らない4つの約束
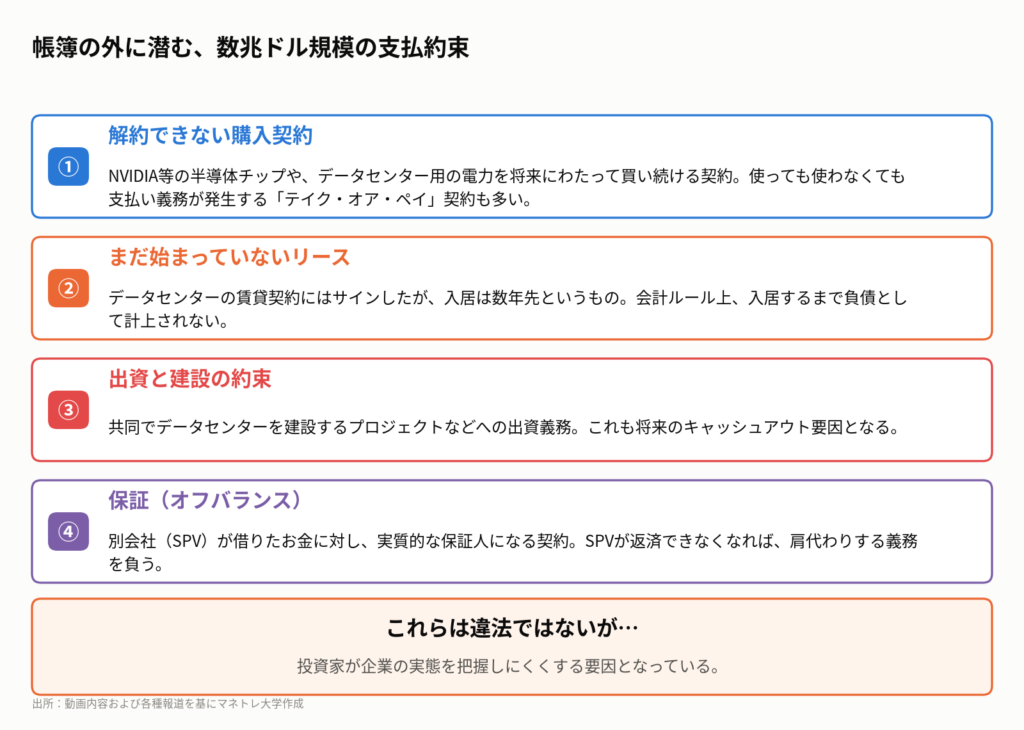
では、なぜこれほどの金額が帳簿に載らないのでしょうか。これは不正や会計操作ではなく、現行の会計ルール上、負債として計上義務のない「約束」だからです。主に次の4種類があります。
- 解約できない購入契約:NVIDIAのAIチップやデータセンター用の電力を、将来にわたって購入し続ける契約。
- まだ始まっていないリース:数年先に完成するデータセンターの賃貸契約。入居するまで負債には計上されない。
- 出資と建設の約束:共同事業などへの将来の出資義務。
- 保証:他社の借金に対して、実質的な保証人になる契約。
これらは企業の開示資料の「注記」に記載されていますが、財務諸表の本体には現れません。ルール上は正しくても、投資家が企業の実質的なリスクを見抜きにくくしていることは事実です。
持ち帰りメモ②:企業の開示資料は、本文だけでなく「注記」にこそ本当のリスクが書かれていることがあります。
第3章:借金に「ドーナツ」と名付けたMeta社のオフバランス術
この章のポイント
- MetaはSPV(特別目的会社)を設立し、連結対象から外すことで巨額の借金を帳簿外に置いている
- ルイジアナ州のデータセンター計画では「ベニエ(揚げドーナツ)」という名の箱から4兆円超を調達
- Meta自身がテナントかつ保証人であり、実質的な債務と変わらない「オフバランス」という手法
箱の名前は「ベニエ」と「ソパイピーチャ」
帳簿の外に「約束」を置くだけでなく、実質的な「借金」そのものを置く巧妙な手法も使われています。その代表例がMeta社です。
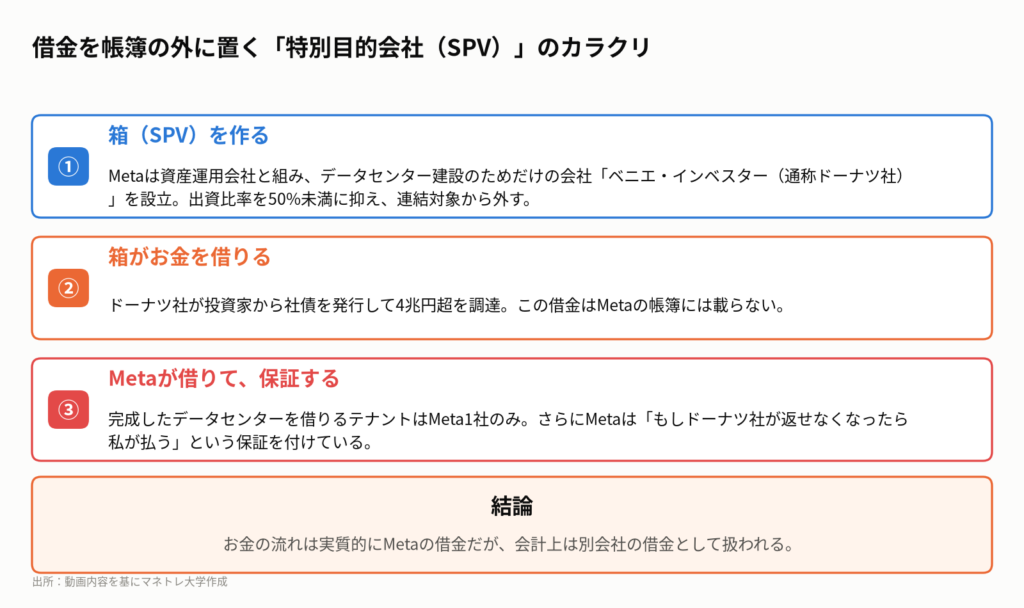
同社はルイジアナ州に建設中の巨大データセンターのため、資産運用会社と組んで「ベニエ・インベスター」という特別目的会社(SPV)を設立。このSPVが社債を発行し、約4.4兆円の資金を調達しました。「ベニエ」とはルイジアナ名物の揚げドーナツのことです。
MetaはこのSPVへの出資比率を50%未満に抑えることで、連結決算の対象から外し、SPVが抱える4.4兆円の借金を自社の帳簿(バランスシート)に載せない形をとりました。これが金融業界で「オフバランス」と呼ばれる手法です。
しかし、完成したデータセンターを借りるテナントはMeta1社のみ。さらにMetaは、この社債に実質的な保証を付けています。お金の流れを見ればMetaの借金ですが、会計上は別会社の借金となるのです。
Metaは同様の手法をテキサス州の計画でも用いており、「ソパイピーチャ(中南米の揚げパン)」という名のSPVから約2兆円を調達。これら「揚げ菓子シリーズ」だけで、帳簿の外に6兆円を超える実質的な借金を抱えていることになります。
2001年のエンロン事件との違いと共通点
この「オフバランス」という言葉を聞いて、2001年に破綻した米エネルギー大手エンロンを思い出す投資家もいるでしょう。エンロンはSPVを使って巨額の債務を隠蔽し、市場を欺いたとして経営破綻しました。
今回のMetaのケースがエンロンと決定的に違うのは、隠蔽ではなく、全て開示資料の「注記」に記載されている点です。違法ではありません。しかし、その注記まで読み込む投資家がごく少数であることを見越した、巧妙な情報開示であるという見方もできます。
持ち帰りメモ③:帳簿上の負債だけでなく、誰が「保証」しているかまで見ると企業の実態がより深く理解できます。
第4章:IT企業から「重装備の装置産業」へ。あなたの積立ポートフォリオの体質変化
この章のポイント
- かつてのビッグテックの強みであった「身軽さ」が、解約不能な契約によって失われつつある
- 固定費が増大することで、景気変動に対する業績の振れ幅(ボラティリティ)が大きくなる
- S&P500やオルカンは上位銘柄への集中度が高く、指数全体のリスク特性が変化している
固定費が重いことの本当のリスクとは
今日の話で最も重要なのは、金額の大きさそのものよりも、ビッグテックの「企業体質」が根本から変わりつつあるという事実です。
かつての彼らの強みは、工場や設備を持たない「身軽さ」でした。ソフトウェアと広告で莫大な利益を生み、失敗してもすぐに撤退できる柔軟性がありました。しかし、AIのインフラを自前で抱えるようになり、状況は変わりました。
解約できない購入契約やリース契約は、AIが期待通りに収益を生むかどうかにかかわらず、支払い続けなければならない「固定費」です。これは、かつての身軽なソフトウェア企業が、景気変動の影響を受けやすい「重装備の装置産業」へと体質を変えていることを意味します。
固定費が重いビジネスは、好況期には利益が大きく跳ね上がりますが、不況期には売上が少し落ち込むだけで利益が吹き飛び、赤字に転落しやすくなります。つまり、企業の業績の振れ幅(ボラティリティ)が大きくなるのです。
動画公開後に起きたこと
動画が公開された2026年11月5日時点では、ビッグテックの隠れ債務や巨額の設備投資に対する市場の懸念が続いています。
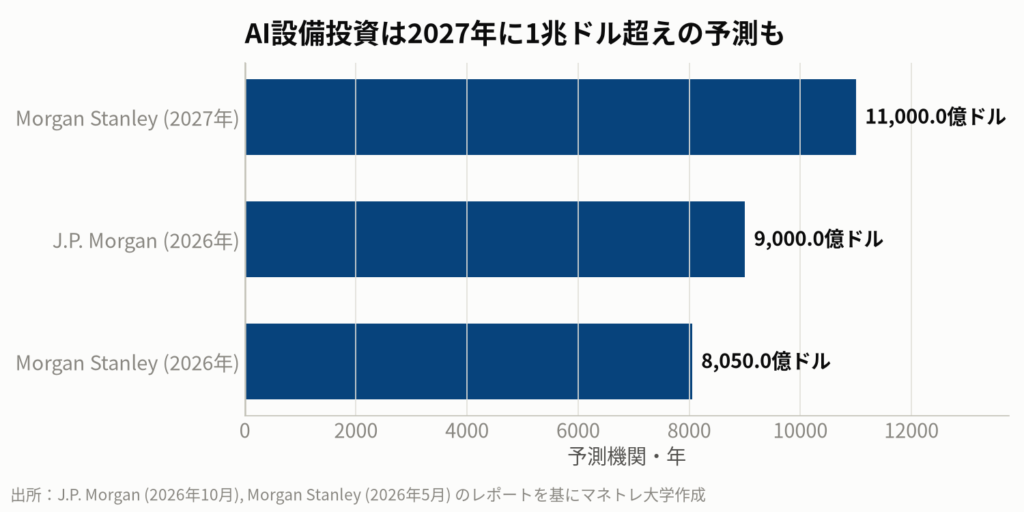
直近の決算では、ハイパースケーラー4社のフリーキャッシュフロー合計が赤字に転落したことが報告され、株式市場は警告を発し始めています。特にOracleの信用リスクは高止まりしており、5年物CDSスプレッドはリーマンショック時を超える320ベーシスポイント台で推移しています。こうした状況を受け、日本の金融庁もメガバンクなどのAIデータセンター向け融資に対する監視を強化しています。
S&P500は本当に「分散」されているのか?
この企業体質の変化は、S&P500やオルカン(オール・カントリー)に連動するインデックスファンドを積み立てている私たち個人投資家にも直接影響します。
S&P500は500社に分散投資しているように見えますが、実際には今日の主役であるハイパースケーラーを含む上位10社だけで、指数全体の約4割の時価総額を占めています。オルカンでも、その比率は2割を超えます。
つまり、指数上位を占める巨大企業の体質が「重装備」に変わることは、指数全体の価格変動(ボラティリティ)が大きくなる可能性を意味します。「分散しているから安心」という前提が、静かに揺らぎ始めているのです。
持ち帰りメモ④:インデックス投資でも、構成上位銘柄のビジネスモデルの変化は指数全体のリスクを変えることを意識しましょう。
第5章:私たちは何に賭けているのか?個人投資家が今すぐやるべきこと
この章のポイント
- 自分の積立投資が、具体的にどの企業のどのようなリスクを取っているのかを再確認する
- ニュースからお金の流れを読む「連想ゲーム」で、点と点を繋ぎ、自分なりの勝ち筋を見つける
- 受け身の積立投資から一歩進み、自分の頭で判断するための「視点」を持つことの重要性
あなたは賭けた覚えのない「最大の賭け手」
ここまで読んで、どこか他人事のように感じていたとしたら、それが今日一番見直すべき思い込みかもしれません。この巨大なAI投資という賭けの構図で、最終的にリスクとリターンを引き受ける「株主」の席に座っているのは誰でしょうか。
S&P500やオルカンを通じて、賭けた覚えのないまま、この巨大な賭けに最も大きく張っているのは、毎月コツコツと買い続けている私たち個人投資家なのです。
もしAIがこの480兆円の約束に見合うだけの利益を生み出せば、その果実は株主である私たちに還元されます。逆に見合わなければ、その請求書もまた、私たち株主のもとに届きます。どちらに転んでも、私たちは当事者なのです。
ニュースを「自分ごと」として読む3つの視点
この話を最初から「自分の口座の話」として捉えるには、いくつかの視点が必要です。
- 金額と時期で分けて読む:480兆円という名目上の合計額だけでなく、それがいつ支払われるのか、時間軸でリスクを評価する視点。
- 保証の宛先を追う:契約書を辿り、最終的に誰が支払責任を負うのかを特定する視点。
- 固定費の構造から体質を読む:売上の伸びだけでなく、固定費の積み上がり方から企業の稼ぐ力の「質」の変化を読み解く視点。
自分の積立投資が、今この瞬間も、この体質転換を織り込んでいるか分からない値段で買い付けを続けている。その値段が割高なのか妥当なのか、自分自身で判断するための「視点」を持つことが、今ほど求められている時はないでしょう。
持ち帰りメモ⑤:「S&P500だから安心」と思考停止せず、その中身がどう変化しているかを定期的に確認する習慣が大切です。
私たち個人投資家はどうするべきか
今日の話は、ただ不安を煽るためのものではありません。変化の裏側を知ることで、次の一手を考えるための材料になります。今すぐできる具体的なアクションを4つ提案します。
- 自分のポートフォリオを「金額」で見る。 S&P500やオルカンに月3万円積立なら、そのうちの約1割、つまり月3,000円がこの5社に向かっている可能性がある、と具体的な金額でリスクを把握してみましょう。
- 企業の開示資料の「注記」を読む癖をつける。 決算短信や有価証券報告書のサマリーだけでなく、リスク情報が書かれた「コミットメント(契約債務)」などの注記に一度目を通してみましょう。
- ニュースを「連想ゲーム」で読み解く。 「データセンター建設」のニュースから、次は「電力会社」「冷却装置メーカー」「光通信部品メーカー」にお金が流れる、というように次の一手を考えてみましょう。
- 「勝ち筋」を言語化する。 積立投資で守りを固めた上で、「自分はAIのインフラを支える電力分野の成長に賭ける」など、自分なりの攻めの戦略(勝ち筋)を一つでも考えてみましょう。
本記事は特定銘柄の購入を推奨するものではなく、業種の代表例として記載しています。投資は自己責任でお願いします。
動画では実際のチャートや資料を見ながら解説していますので、ぜひこちらもご覧ください。
「Oracleのデータセンター計画に遅延の可能性」という一つのニュース。これは単なる一社の問題ではありません。まず、融資をまとめた三井住友や三菱UFJといった日本の銀行の貸倒リスクが高まります。 次に、計画を当て込んでいたNVIDIAなどの半導体メーカーは将来の売上見通しを下方修正するかもしれません。さらに、データセンター建設に使われる資材や建設機械の需要も減退し、関連企業の株価に影響が及びます。このように、一つのニュースから金融、半導体、建設へと連鎖的に影響が広がる可能性を読み解くことが重要です。
私が学長を務めるマネトレ大学では、金融知識ゼロだった大学生が米国大手証券会社に入社し学んだ金融知識、ルーティンワークを集約した金融特化型の教育研修を行っています。無料の勉強会「元ゴールドマン・サックス証券 尾崎邦明式 資産10倍ロードマップ」はYouTubeの各動画の概要欄からお申し込みください。日々のマーケット解説や最新情報は、無料LINEでもお届けしています。まずは無料LINEにご登録ください。
参考情報:Nikkei Asia, “Big Tech’s off-balance-sheet AI debt doubles to $3.2T”, November 4, 2026; J.P. Morgan, “What unprecedented AI capex means for markets and investors”, October 19, 2026; Morgan Stanley, Equity Research, August 17, 2026; Bloomberg, “Japan’s FSA Probes Bank Risk Controls on U.S. Data-Center Loans”, September 25, 2026; Financial Times, “Banks explore ways to offload AI data centre lending risk”, October 15, 2026; Seeking Alpha, “Oracle: Credit Spreads Are Now Higher Than During The 2008 Financial Crisis”, November 4, 2026; Alphabet Inc., Form 10-Q for the quarterly period ended September 30, 2026; 楽天証券 トウシル, 「ハイパースケーラーの設備投資動向と半導体セクターへの影響」, 2026年11月2日
まずは無料LINE登録で特典をGET
Follow me!



コメント